Türkiye'nin en büyük sanayi kuruluşu yine TÜPRAŞ oldu

İSO'nun hazırladığı Türkiye'nin 500 Büyük Sanayi Kuruluşu 2022 Araştırması'na göre, TÜPRAŞ, üretimden satışlarda 418,4 milyar lirayla en büyük sanayi kuruluşu olma unvanını korudu

(AA)
(AA)
TT

Türkiye'nin en büyük sanayi kuruluşu yine TÜPRAŞ oldu

(AA)
(AA)

İstanbul Sanayi Odası (İSO) Yönetim Kurulu Başkanı Erdal Bahçıvan, düzenlediği basın toplantısında, İSO'nun Türkiye'nin 500 Büyük Sanayi Kuruluşu araştırmasının sonuçlarını açıkladı.

Araştırmaya göre, Türkiye Petrol Rafinerileri AŞ (TÜPRAŞ) üretimden satışlarda 418,4 milyar lirayla listede ilk sırayı alırken, 2021'de üçüncü sırada olan Star Rafineri 189,2 milyar lirayla ikinciliğe yükseldi. Geçen yıl ikinci sırada bulunan Ford Otomotiv ise 140,1 milyar liralık üretimden satışla 3'üncü oldu.

İstanbul Altın Rafinerisi (İAR) 87,8 milyar liralık üretimden satışla 4'üncü sırada yer alırken, İAR'ı, 69,5 milyar lirayla Ereğli Demir ve Çelik, 66,9 milyar lirayla İskenderun Demir ve Çelik izledi. İAR ile Ereğli Demir ve Çelik'in ikişer basamak yükselmesi dikkat çekti.

Toyota Otomotiv 65,9 milyar lirayla 7'nci, Arçelik 64,1 milyar lirayla 8'inci, Oyak-Renault 62,7 milyar lirayla 9'uncu, Tofaş 59,8 milyar lirayla 10'uncu sırada yer aldı. Toyota 3 basamak birden gerilerken, Arçelik, Oyak-Renault ve Tofaş'ın sıralamadaki yeri değişmedi.

İSO 500'ün üretimden satışları 4,5 trilyon liraya yükseldi

Toplantıda araştırmaya ilişkin açıklamalarda bulunan İSO Yönetim Kurulu Başkanı Erdal Bahçıvan, İSO 500 çalışmasının açıklanma tarihini son yıllarda mayıs ayına çekmeyi başardıklarını, bu yıl Kahramanmaraş merkezli depremler nedeniyle çalışmanın sonuçlarını gecikmeli olarak açıkladıklarını söyledi.

Türkiye'nin 500 büyük sanayi kuruluşunun üretimden satışlarının geçen yıl, 2021'e göre yüzde 119 artarak 4 trilyon 485 milyar liraya yükseldiğini dile getiren Bahçıvan, "Bu yüksek oranlı artışta, ihracattaki güçlü performansın yanı sıra canlı yurt içi talep, yükselen kur ve fiyatlar ile ihracat gelirlerinin TL karşılıklarındaki artışın belirleyici rol oynadığını söyleyebiliriz. 2022 yılının verileri yıl sonu tüketici enflasyonu ile arındırıldığında üretimden satışların reel olarak 2021 yılına göre yüzde 33,3 ile oldukça yüksek bir artış sergilediği görülüyor" dedi.

Bahçıvan, reel değişimleri hesaplarken yıl sonu TÜFE enflasyonunu kullandıklarını kaydederek, "Fakat diğer taraftan biliyoruz ki 2022 sonunda TÜFE enflasyonu yüzde 64,27 iken ÜFE enflasyonu yüzde 97,72'ye ulaşmıştı. Bu noktada sanayicinin ekonomik gerçeklerini yansıtan asıl enflasyonun ÜFE olduğunu hatırlatarak, ÜFE’nin çok daha hızlı arttığını ve üretici ile tüketici enflasyonu arasındaki makasın oldukça geniş olduğunu vurgulamak istiyorum. Nitekim yıl sonu ÜFE enflasyonu kullanıldığında, üretimden satışlardaki reel artış yüzde 10,8'e iniyor" açıklamasında bulundu.

500 büyük sanayi kuruluşundan 98 milyar dolarlık ihracat

Erdal Bahçıvan, üretimden satışların 50'lik gruplara göre dağılımına bakıldığında; ilk 50 kuruluşun uzun yıllardır yüzde 50 bandında seyreden ağırlığının bu yıl biraz daha arttığını ve yüzde 52'ye çıktığını, ilk 100 firmanın ise payının ise yüzde 65'lere ulaştığını bildirdi.

Türkiye'nin ihracatının 2022'de yüzde 12,9 artarak 254 milyar doları aştığını anımsatan Bahçıvan, "İSO 500'ün ihracatı ise yüzde 14,1'lik artışla 98 milyar dolara yaklaştı. İSO 500'ün ihracat artışı, Türkiye genelinin 1,2 puan üzerinde gerçekleşti. Böylece hem Türkiye hem de İSO 500 tarihindeki en yüksek ihracat rakamına ulaşılmış oldu. İSO 500'ün Türkiye sanayi ihracatı içindeki payına baktığımızda bu oranın yüzde 40'lar civarında olduğunu görüyoruz" şeklinde konuştu.

Bahçıvan, 500 büyük sanayi kuruluşunun 2022'de faaliyet karının yüzde 96 artarak 671 milyar liraya çıktığını belirterek, buna karşılık faaliyet karlılığı oranının yüzde 14,8'den yüzde 12,8'e gerilediğini bildirdi.

Erdal Bahçıvan, "Faiz, amortisman ve vergi öncesi karın yüzde 100'e yakın bir artışla 808 milyar liraya yükseldiğini görüyoruz. Aynı yılda FAVÖK karlılığı oranı, aynen faaliyet karlılığında olduğu gibi 2,1 puan düşüşle yüzde 17,5'ten yüzde 15,4'e geriledi. Yine vergi öncesi kar ve zarar toplamı yüzde 121 artarak 485 milyar liraya yükseldi. Ancak satış karlılığı oranı 0,2 puan düşüşle yüzde 9,3'e indi. Bu da bize tüm karlılık rasyolarında geçen yıla göre daha düşük bir kar yılı geçirildiğini gösteriyor" açıklamasında bulundu.

Sanayi şirketlerinin son 10 yıldaki üretim faaliyeti dışı gelirlerinin toplam içerisindeki payında yaşanan düşüşe işaret eden Bahçıvan, "Görüldüğü üzere söz konusu bu oran, son 5 yılda yüzde 88 düzeyinden yüzde 23'lere kadar gerilemiş durumda. Bu da bize sanayicinin son yıllarda giderek daha fazla esas faaliyetlerine odaklandığını ve karını gerçek işinden elde ettiğini gösteriyor" diye konuştu.

Finansman giderlerindeki azalış dikkati çekti

İSO Yönetim Kurulu Başkanı Bahçıvan, finansman giderlerinin uzun yıllardan beri İSO 500'ün en dikkat edilen unsurlarından olduğunu belirterek, şu bilgileri verdi:

İSO 500'ün finansman giderlerinin 2022'de yüzde 32,6 artarak 277 milyar liraya yükseldiğini görüyoruz. Böylece finansman giderlerinin faaliyet karına oranı belirgin bir düşüş göstererek yüzde 61,1'den yüzde 41,3'e inmiş durumda. Yıllardan beri hep işaret ettiğimiz ve 2018'de yüzde 89'lara kadar çıkan bu oranın yüzde 40'lara gerilemiş olması dikkat çekiyor. Görüldüğü üzere 2022'de finansman giderleri işletmelere çok daha az yük olmuş. Ancak burada 2022'nin düşük faiz ortamı ve kredi kullanımını sıkı şartlara bağlayan düzenlemelerin de etkili olduğunu unutmamak gerekiyor. O günkü finansal koşullar, bugünkü faiz ve krediye erişim koşullarıyla karşılaştırıldığında aradaki makasın ne kadar yüksek olduğu biliniyor. Dolayısıyla finansman giderlerinin faaliyet karına oranındaki görece iyileşmenin, ne kadar sürdürülebilir olduğunu gelecek yıl açıklayacağımız 2023 yılı İSO 500 verilerinde daha net bir şekilde göreceğiz.

İSO 500'ün aktif toplamı 3,9 trilyon liraya, toplam borcu 2,5 trilyon liraya yükseldi

Erdal Bahçıvan, 2022'de İSO 500'ün aktif toplamının yüzde 83 artarak 3,9 trilyon liraya yükseldiğini belirterek, "Aktifler içerisinde ana kalemler incelendiğinde, dönen varlıklar yüzde 78 artışla 1,4 trilyon liradan 2,5 trilyon liraya; duran varlıklar ise yüzde 95 artışla 706 milyar liradan 1,4 trilyon liraya yükselmiş durumda. 2022’de özkaynaklar 624 milyar liradan 1,4 trilyon liraya yükselerek yüzde 124 artarken; toplam borçlar 1,5 trilyon liradan 2,5 trilyon liraya çıkarak yüzde 67 büyüdü" diye konuştu.

İSO 500 kuruluşlarında borçların payının yüzde 70,7'den yüzde 64,3'e gerilediğini, öz kaynakların payının yüzde 29,3'ten yüzde 35,7'ye çıktığını vurgulayan Bahçıvan, mali borçların yüzde 64 artışla 1,3 trilyon liraya, diğer borçların da yüzde 70'e yakın yükselişle 1,2 trilyon liraya yükseldiği anlattı.

Bahçıvan, "Ticari borç kullanımının artmasından, firmaların kaynak ihtiyacını finans kuruluşları dışında, kendi içlerinde borçlanarak çözmeye çalıştıklarını anlıyoruz" şeklinde konuştu.

En büyük 500 kuruluşun kısa vadeli mali borçlarındaki artışın yüzde 99, uzun vadeli borçlarındaki yükselişin ise yüzde 37 olduğunu aktaran Bahçıvan, kısa vadeli mali borçların toplam mali borçlar içindeki payının ilk kez yüzde 50 bandını aşarak yüzde 52,1'e ulaştığını söyledi.


Altın, ABD enflasyon verileri öncesinde aylık bazda yüzde 6'nın üzerinde kayba yöneldi

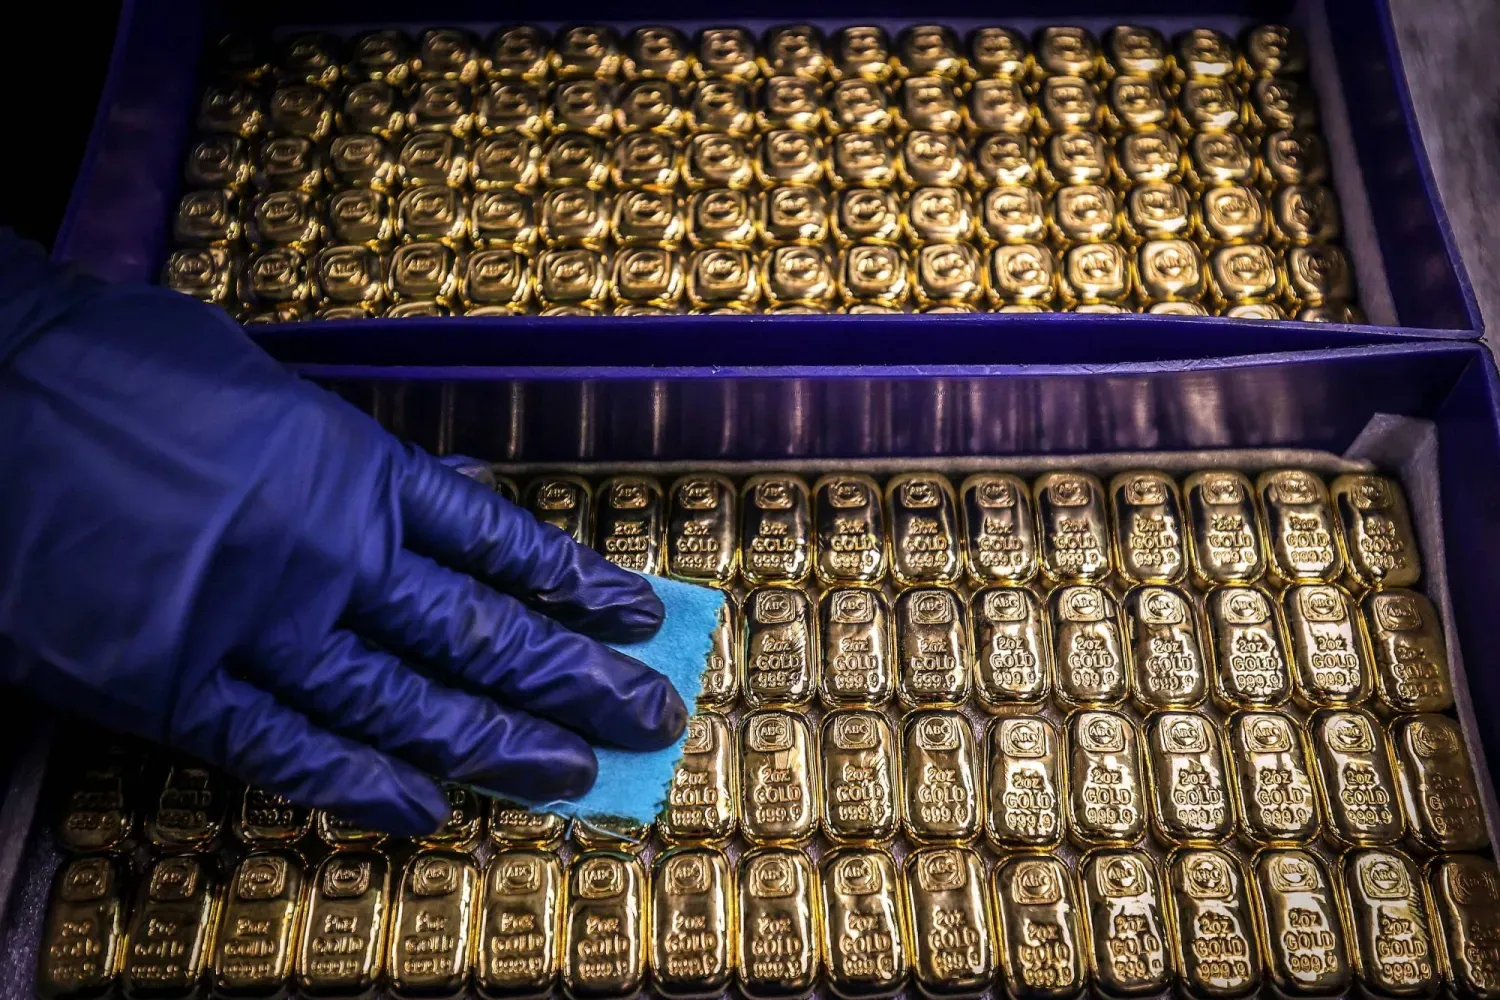
Bir işçi, Sydney'deki bir rafineride altın külçelerini parlatıyor (AFP)
TT

Altın, ABD enflasyon verileri öncesinde aylık bazda yüzde 6'nın üzerinde kayba yöneldi

Bir işçi, Sydney'deki bir rafineride altın külçelerini parlatıyor (AFP)

Altın fiyatları bugün geriledi. Yatırımcıların, faiz oranlarına ilişkin beklentileri güçlendirebilecek ve ABD Merkez Bankası'nın (FED) önümüzdeki aylardaki para politikasının seyrini belirleyebilecek ABD enflasyon verilerini yakından takip etmesiyle, altının aylık bazda yüzde 6'nın üzerinde kayıp vermesi bekleniyor.

Spot altın, % 0,2 gerileyerek ons başına 4 bin 170,63 dolara düştü ve uzun süredir görülen en büyük aylık kayba doğru yöneldi. ABD altın vadeli işlemleri ise yüzde 0,5 artışla 4 bin 201,90 dolara yükseldi.

Dolar da aylık bazda değer kazanma yolunda ilerlerken, bu durum diğer para birimlerini kullanan yatırımcılar açısından dolar cinsinden fiyatlanan altının maliyetini artırıyor.

Piyasalar, FED'in enflasyonu ölçmek için tercih ettiği gösterge olan Kişisel Tüketim Harcamaları Fiyat Endeksi'nin (PCE) bugün açıklanmasını bekliyor. Yatırımcılar, faiz oranlarının izleyeceği yola ilişkin işaretler arıyor.

Critical Metals Üst Yöneticisi Tony Sage, PCE verilerinin para politikası beklentileri, ABD Hazine tahvili getirileri ve dolar üzerindeki muhtemel etkisi nedeniyle “altın için önemli bir test” olacağını söyledi.

Sage, enflasyonun beklenenden daha düşük gelmesinin altını destekleyerek fiyatın 4 bin 200-4 bin 300 dolar aralığına dönmesinin önünü açabileceğini belirtti. Daha güçlü bir enflasyon verisinin ise tahvil getirileri ve doların yükselmesine yol açarak, altın üzerindeki baskıyı yeniden artırabileceğini ve fiyatın 4 bin 100 dolar seviyesini test edebileceğini ifade etti.

Yüksek faiz oranları, getiri sağlamayan altının cazibesini genellikle azaltıyor.

Faiz artışına ilişkin beklentiler

CME Group'un FedWatch aracı, yatırımcıların FED'in ekim ayında faiz artırma ihtimalini yüzde 47, aralık ayında faiz artırma ihtimalini ise yüzde 91 olarak gördüğünü gösterdi.

ABD Merkez Bankası, bu ay faiz oranlarını 25 baz puan artırmıştı.

New York FED Başkanı John Williams da para politikası yapıcılarının, enflasyonu bankanın yüzde 2'lik hedefine uygun bir patikaya döndürmek için bu yıl yalnızca bir faiz artışına daha ihtiyaç duyabileceğini söyledi.

Jeopolitik gelişmeler tarafında ise Katar, Tahran ile Washington arasındaki arabuluculuk çabalarının bir ilerleme sağlamasını umduğunu açıkladı. Şarku’l Avsat’ın aldığı bilgiye göre bu açıklama, ABD Başkanı Donald Trump'ın Washington'un İran'a yönelik yaptırımları hafifletmeye ve nükleer programıyla ilgili tavizler karşılığında dondurulmuş İran varlıklarını serbest bırakmaya hazır olduğuna ilişkin haberleri yalanlamasının ardından geldi.

Diğer değerli metallerde ise spot gümüş yüzde 0,8 gerileyerek ons başına 60,98 dolara düştü. Platin bin 705,10 dolarda yatay seyrederken, paladyum yüzde 0,3 düşüşle bin 219,60 dolara geriledi. Üç metalin de aylık bazda kayıp vermesi bekleniyor.


Trump’ın üçlü hedefi duvara çarptı: Pahalı petrol, yüksek faiz, büyük açık

ABD Başkanı Donald Trump (Reuters)
TT

Trump’ın üçlü hedefi duvara çarptı: Pahalı petrol, yüksek faiz, büyük açık

ABD Başkanı Donald Trump (Reuters)

Trump’ın ekonomi politikalarının daha ucuz petrol, daha düşük faiz ve daha küçük bütçe açığı sağlaması, aynı zamanda büyüme ve yatırımları daha güçlü seviyelere taşıması bekleniyordu. Ancak Donald Trump’ın Beyaz Saray’a dönüşünün üzerinden yaklaşık iki yıl geçerken rakamlar daha karmaşık bir tablo ortaya koyuyor. Brent petrolünün varil fiyatı 100 doların üzerine çıkarken ABD Merkez Bankası (FED) faiz oranlarını yeniden yükseltti. Bütçe açığı ise gayrisafi yurt içi hasılanın (GSYH) yaklaşık yüzde 6’sı seviyesinde kaldı.

Bu değişimin tek nedeni Ortadoğu’daki savaş değildi. Enerji şoku, güçlü iç talep, hükümetin borçlanmayı sürdürmesi ve finansman maliyetlerinin yükselmesiyle iç içe geçti. Buna gümrük vergilerinin etkileri, göç üzerindeki kısıtlamalar ve yapay zekâ yatırımlarındaki hızlı artış da eklendi.

Böylece Trump’ın ikinci döneminin başında birbiriyle uyumlu görünen hedeflere aynı anda ulaşmak daha zor hale geldi: güçlü büyüme, daha ucuz enerji, daha düşük enflasyon, daha düşük borçlanma maliyeti ve daha küçük bütçe açığı.

Daha ucuz petrol küresel piyasalardaki çalkantıya takıldı

Enerji maliyetlerini düşürmek, Trump’ın ekonomi vizyonunun temel unsurlarından biriydi. Bu doğrultuda ABD’nin petrol ve doğal gaz üretimini artırarak arzı desteklemesi ve tüketiciler ile şirketlerin yakıt maliyetlerini düşürmesi hedefleniyordu.

thyju
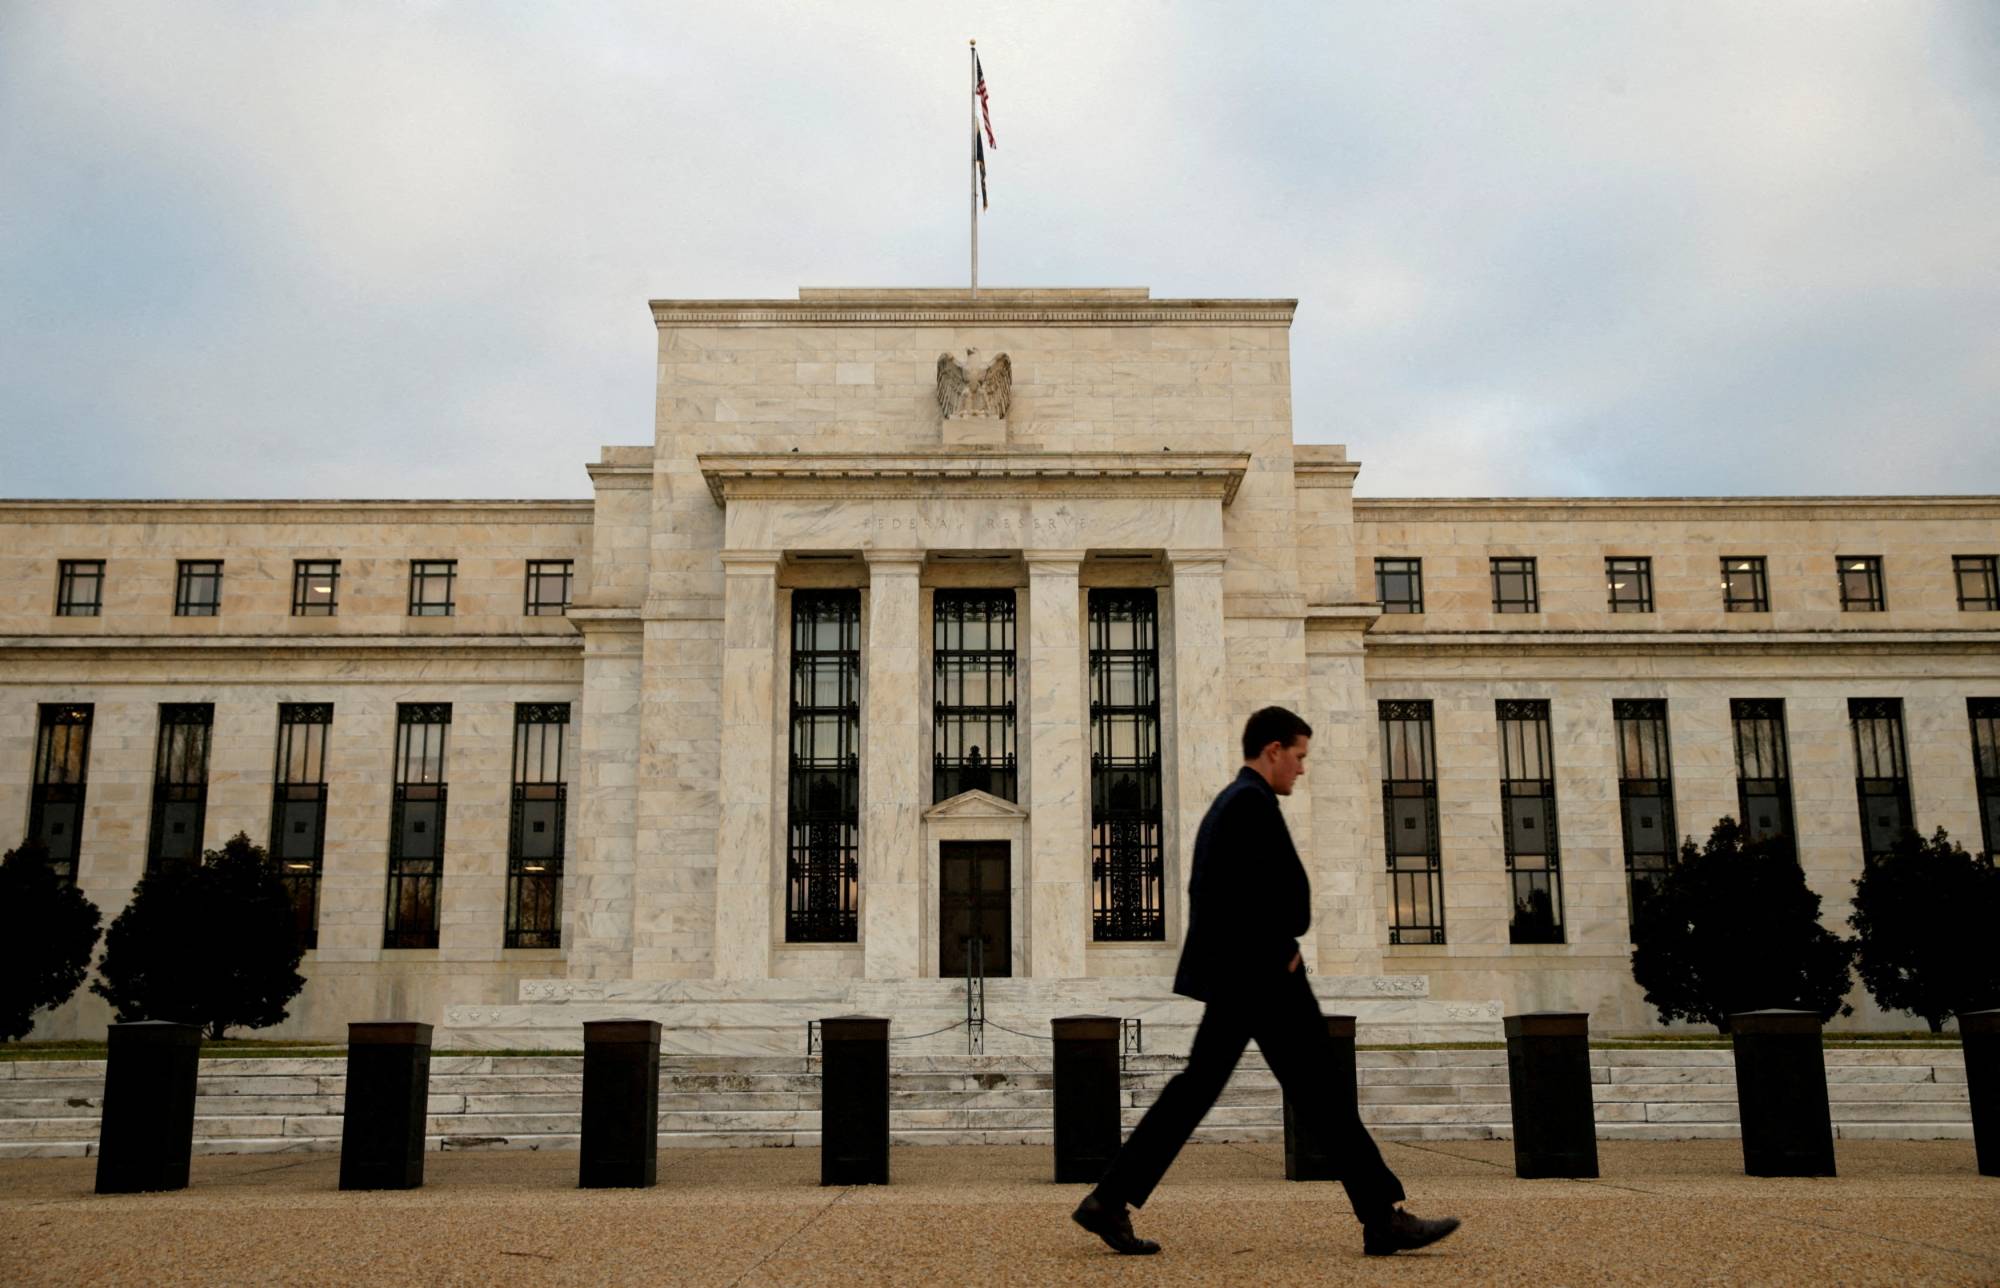
Bir kişi, Washington’daki ABD Merkez Bankası binasının önünden geçiyor (Reuters)

Ancak ABD ekonomisi açısından önem taşıyan petrol fiyatı yalnızca ülke içindeki üretimle belirlenmiyor. Orta Doğu’daki savaşın genişlemesi ve tedarik güzergâhlarının sekteye uğramasıyla Brent petrolünün varil fiyatı 14 Eylül’de 107,81 dolara yükseldi. Bu, savaşın başlangıcından bu yana fiyatlarda görülen en belirgin artış dalgalarından biri oldu. Petrol tesisleri, boru hatları ve deniz taşımacılığı güzergâhlarının hedef alınması da ham petrol ve yakıt taşıma maliyetlerini artırdı.

Bu durum, iç üretimi artırmaya dayalı stratejinin sınırlarını ortaya koyuyor. ABD üretimini artırabilir ancak Amerikalı şirketler ve tüketiciler küresel petrol piyasasına bağlı olmaya devam ediyor. Küresel petrol fiyatları ise Orta Doğu’dan gelen arzın yanı sıra uluslararası ticaret yollarının güvenliğinden etkileniyor.

Ham petrol fiyatlarındaki artış yalnızca akaryakıt istasyonlarıyla sınırlı kalmıyor. Enerji maliyetleri ulaştırma, üretim ve hizmet sektörlerine de yansıyor. Bu durum, özellikle iç talebin güçlü olduğu dönemlerde enerji şokunun daha geniş bir ürün ve hizmet grubunda fiyat artışlarına dönüşmesi ihtimalini artırıyor.

Daha düşük faiz enflasyona bağlı hale geldi

İkinci hedef, konut ve otomobil alımlarını finanse eden haneler, yatırımlarını genişleten şirketler ve bütçe açığını finanse eden hükümet açısından borçlanma maliyetlerini düşürmekti.

Ancak FED, eylül ayında bu beklentinin tersine bir adım attı ve politika faizini 25 baz puan artırarak yüzde 3,75-4 aralığına yükseltti. FED, ekonomik faaliyetlerin güçlü bir tempoda genişlediğine ve iç harcamaların dayanıklılığını koruduğuna işaret ederken enflasyonun hâlâ yüksek olduğunu belirtti.

Bununla da sınırlı kalmadı. FED yetkililerinin tahminleri, 18 yetkiliden 16’sının yıl sonundan önce en az bir faiz artışı daha beklediğini ortaya koydu. Piyasaların ekim ayındaki toplantıda yeni bir faiz artışı beklentisi de enerji fiyatlarının yükselmeye devam etmesi ve ekonomik verilerin güçlü seyretmesiyle arttı.

ghyjuk
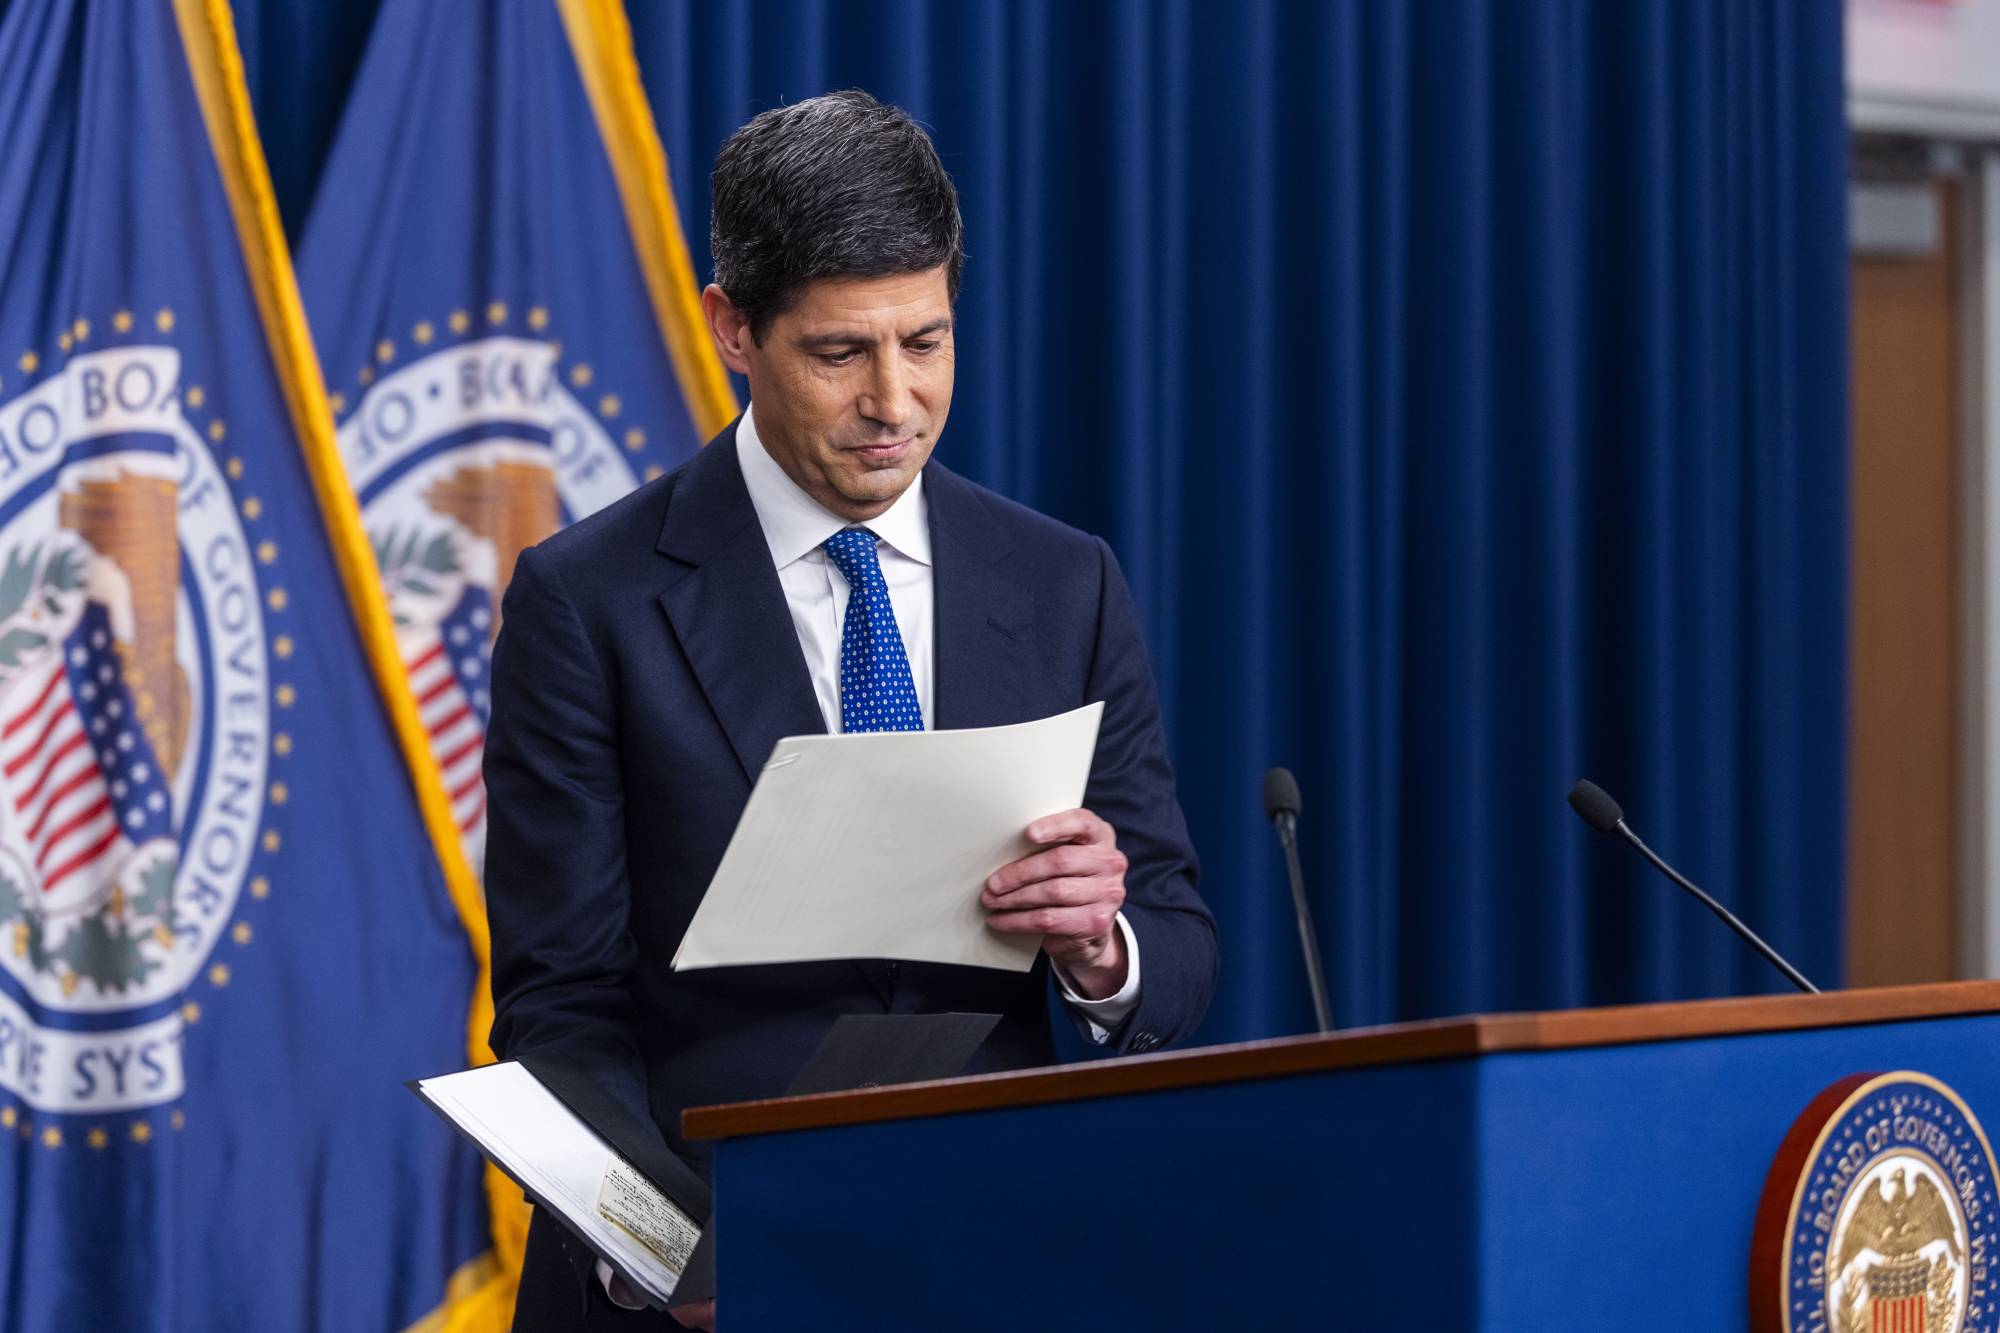
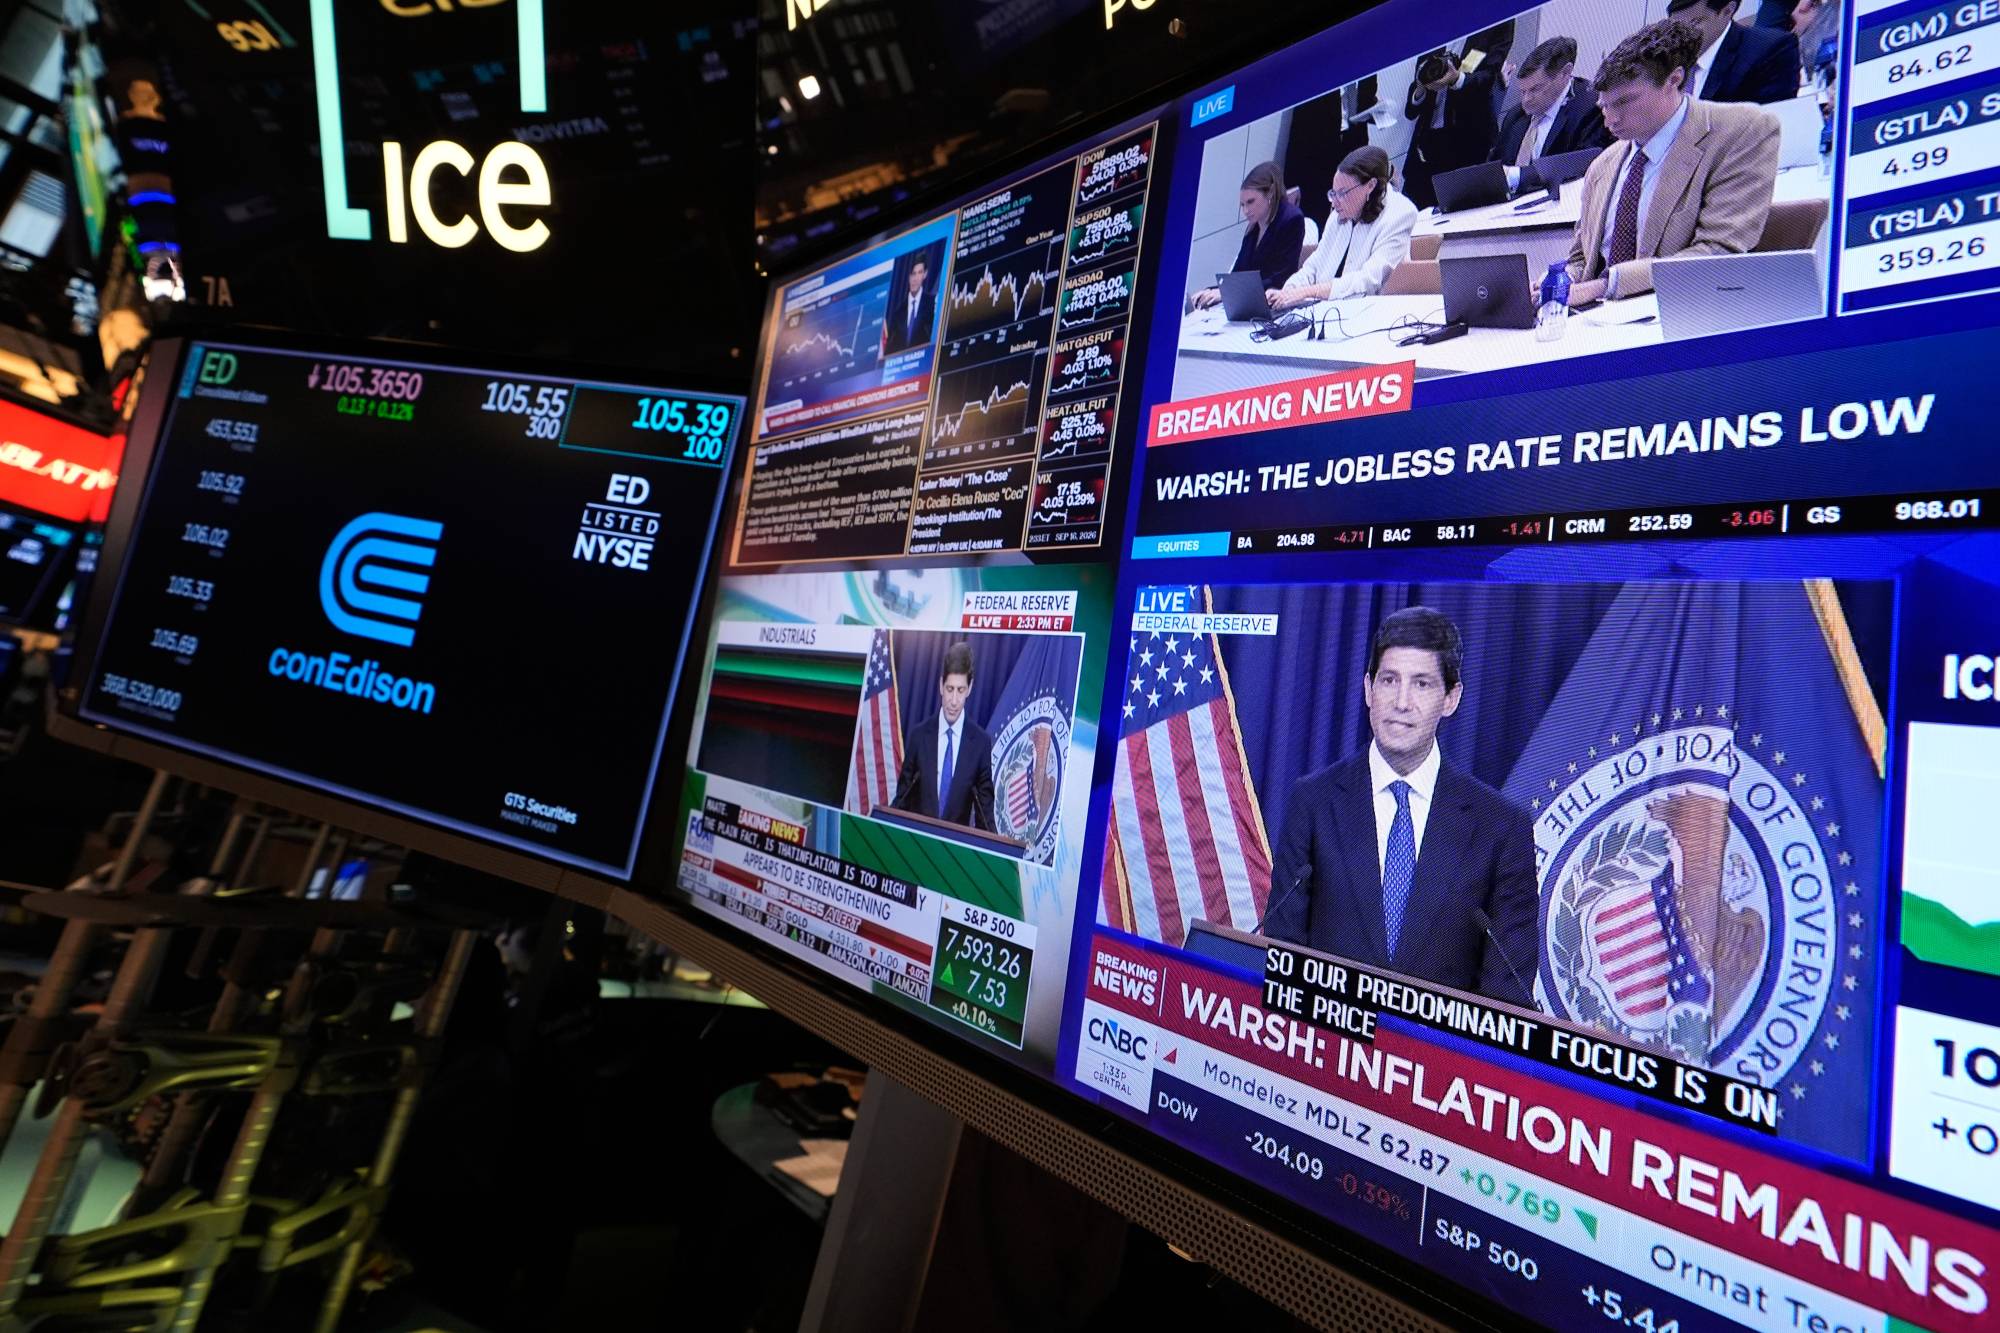
Fed Başkanı Kevin Warsh, bu ayki Federal Açık Piyasa Komitesi toplantısının ardından düzenlediği basın toplantısında (Reuters)

Bu beklentiler, bazı FED yetkililerinin açıklamalarıyla da güçlendi. New York FED Başkanı John Williams, yıl sonundan önce bir faiz artışının daha yapılmasının makul bir senaryo olduğunu söyledi. Piyasa aktörleri de ekim toplantısında yeni bir sıkılaştırma ihtimalini giderek daha fazla fiyatlamaya başladı.

Ekonomik faaliyetlerin dayanıklılığı faiz politikasını zorlaştırıyor

Dikkat çekici olan nokta, ekonomik faaliyetlerin dayanıklılığının da faiz politikasını zorlaştıran bir faktöre dönüşmesi. FED’in son tahminlerinde ABD ekonomisinin 2026’da reel olarak yüzde 2,3 büyümesi ve işsizlik oranının yüzde 4,1 olması bekleniyor. Komite üyeleri bu yıl kişisel tüketim harcamaları (PCE) endeksine göre enflasyonun yüzde 3,7 olacağını öngörüyor. Bu oran FED’in yüzde 2’lik hedefinin oldukça üzerinde.

Arz şoklarının iç taleple aynı anda etkili olması da tabloyu karmaşıklaştırıyor. Chicago FED Başkanı Austan Goolsbee, enflasyonun artık gümrük vergileri ve petrol fiyatları gibi önceki arz şoklarının yanı sıra güçlü talepten de etkilendiğini söyledi. Goolsbee, yapay zekâya yönelik güçlü yatırımların bu talep kaynaklarından biri olduğuna işaret etti.

Bu noktada FED’in görevi zorlaşıyor. Ekonomik faaliyetin güçlü seyretmesi faizlerin hızlı şekilde düşürülmesini gerektirmiyor. Öte yandan enerji fiyatlarındaki artış enflasyonun daha uzun süre yüksek kalmasına yol açabilir. Buna karşılık hızlı bir parasal gevşeme, enerji maliyetlerinin yükseldiği bir dönemde talebi destekleyerek enflasyonun hedefe döndürülmesini daha da zorlaştırabilir.

Bütçe açığı yapısal bir sorun

Üçüncü hedef olan bütçe açığının azaltılması ise daha yapısal bir sorunla karşı karşıya.

Kongre Bütçe Ofisi’nin (CBO) tahminlerine göre Federal bütçe açığının 2026 mali yılında 1,9 trilyon dolara ulaşması ve GSYH’nin yüzde 5,8’ine denk gelmesi bekleniyor. Bu oran, son yarım yüzyıldaki ortalama yüzde 3,8’lik bütçe açığının belirgin şekilde üzerinde.

fgthyu
New York Borsası salonundaki ekranlarda Fed Başkanı Kevin Warsh’ın basın toplantısı gösteriliyor (AP)

Bu tablo, Hazine Bakanı Scott Bessent’ın ortaya koyduğu ve bütçe açığının GSYH’nin yüzde 3’üne indirilmesi, ekonomik büyümenin yüzde 3’e çıkarılması ve yerli enerji üretiminin günlük yaklaşık 3 milyon varil artırılmasını öngören “3-3-3” planının bütçe hedefinden uzak kalındığını gösteriyor.

Sorun şu ki bu büyüklükteki bir açığın kapatılması için yalnızca ekonomik genişleme yeterli olmayabilir. Kamu harcamalarının artmaya devam etmesi ve mevcut yükümlülüklerin sürmesiyle birlikte borç servis maliyeti giderek daha önemli bir faktör haline geliyor. Özellikle faiz oranları ve uzun vadeli tahvil getirileri yüksek kaldığında bu durum daha belirgin hale geliyor.

CBO, halka açık Federal borcun 2026’da GSYH’nin yüzde 101’ine ulaşacağını, temel senaryoya göre 2036’da ise yüzde 120’ye yükseleceğini öngörüyor.

Dolayısıyla daha güçlü ekonomik faaliyet ile daha küçük bütçe açığını birbirine bağlayan denklem, ekonomik büyümeden fazlasını gerektiriyor. Bunun için aynı zamanda harcama artışının kontrol altına alınması, borç servis maliyetinin sınırlandırılması ve bütçe açığının seyrini değiştirecek ölçüde gelirlerin artırılması veya harcamaların azaltılması gerekiyor.

Tahvil piyasası denklemin diğer tarafını test ediyor

Burada göz ardı edilemeyecek başka bir unsur daha bulunuyor: Hükümetin borçlanma maliyetini yalnızca FED belirlemiyor.

Uzun vadeli tahvil getirileri enflasyon beklentileri, hükümetin ihraç ettiği borcun miktarı, Hazine tahvillerine yönelik talep, büyüme beklentileri ve kısa vadeli faizlerin seyri gibi birçok faktörden etkileniyor.

Bu nedenle kısa vadede faiz indirimi beklentileri gerilerken uzun vadeli tahvil getirileri enflasyon endişeleri veya kamu borçlanmasının büyüklüğüne ilişkin kaygılar nedeniyle yüksek kalabiliyor.

ABD Hazine tahvillerinin getirileri eylül ayında güçlü şekilde yükseldikten sonra petrol fiyatlarındaki hareketler ve yatırımcı beklentilerindeki değişimle birlikte geriledi. FED verilerine göre 10 Eylül’de 10 yıllık Hazine tahvilinin getirisi yaklaşık yüzde 4,77, 30 yıllık tahvilin getirisi ise yüzde 5,25 seviyesindeydi.

Bu durum borçlanma maliyetlerinin düşürülmesi hedefi açısından önem taşıyor. Çünkü politika faizindeki düşüş, hükümetin, hanelerin ve şirketlerin uzun vadeli finansman maliyetlerinin de otomatik olarak gerileyeceği anlamına gelmiyor.

Yapay zekâ yatırımları büyümeyi desteklerken talebi de artırıyor

Öte yandan denklemin yönetimin hedefleriyle uyumlu ilerleyen bir boyutu da bulunuyor: yatırımlar.

Yapay zekâdaki patlama şirketleri çipler, veri merkezleri, elektrik ekipmanları ve altyapıya yönelik harcamalarını artırmaya yöneltti. Bu gelişme sermaye yatırımlarının güçlü kalmasına katkıda bulundu. FED de son toplantısında sermaye yatırımlarının güçlü, verimlilik artışının ise hızlı olduğuna dikkat çekti.

Ancak yatırım patlaması başka bir çelişkiyi de beraberinde getiriyor. Bu yatırımlar uzun vadede verimliliği ve büyümeyi desteklerken kısa vadede enerji, ekipman, iş gücü ve sermayeye yönelik talebi artırıyor.

hyju
Massachusetts eyaletinin Medford kentinde bir restoranın penceresine “Eleman aranıyor” ilanı asılmış (Reuters)

Bu nedenle yapay zekâ yatırımlarındaki patlama para politikasındaki denklemin de bir parçası haline geliyor. Bir yandan gelecekteki üretim kapasitesini artırırken diğer yandan enflasyonun hâlâ FED hedefinin üzerinde seyrettiği bir ekonomide mevcut talebi güçlendiriyor.

 “Daha ucuz petrol” hedefinden ödünleşimlerin yönetimine

Eylül 2026 itibarıyla rakamlar, bu hedeflere aynı anda ulaşmanın daha zor hale geldiğini gösteriyor. Ekonomi hâlâ dayanıklı ve yatırımlar güçlü ancak enflasyon FED’in hedefine dönmüş değil. Borçlanma maliyetleri yükselirken bütçe açığı da yüksek kalmaya devam ediyor.

Ekonomik faaliyetleri ve yatırımları destekleyen güç aynı zamanda talebin canlı kalmasını sağlıyor. Bu da enflasyon yüksek seyrederken faiz indirimlerini zorlaştırıyor. Kamu maliyesinde ise yüksek faiz oranları borç servis maliyetini artırarak bütçe açığının azaltılmasını daha karmaşık hale getiriyor.

Son iki yılda ortaya çıkan temel çelişki burada yatıyor: Ekonomi politikasının bir hedefini destekleyen unsur, başka bir hedefe ulaşmayı zorlaştırabiliyor. Güçlü ekonomik faaliyetin korunması otomatik olarak daha düşük faiz anlamına gelmiyor. Harcamaları finanse etmek için borçlanmanın artırılması da borçlanma maliyetlerinin yüksek olduğu bir ortamda bütçe açığını azaltma hedefiyle kolayca bağdaşmıyor.

Böylece Trump’ın ekonomik denklemi açısından temel sorun daha belirgin hale geldi: Enerjiyi daha ucuz, borçlanmayı daha düşük maliyetli ve bütçe açığını daha küçük hale getirirken bu hedeflerden birine yönelik adımın diğerlerinin gerçekleştirilmesini zorlaştırmasının nasıl önleneceği.


Trump, Amerikan petrol devlerini birbirine düşürdü

ABD'nin ocak ayındaki Venezuela baskınının ardından Amerikan enerji firmaları, ülkeye yatırımları tekrar değerlendiriyor (Reuters)
TT

Trump, Amerikan petrol devlerini birbirine düşürdü

ABD'nin ocak ayındaki Venezuela baskınının ardından Amerikan enerji firmaları, ülkeye yatırımları tekrar değerlendiriyor (Reuters)

ABD Savunma Bakanlığı'nın (Pentagon) desteklediği Venezuelalı petrol firması, ülkede Amerikan petrol devi Chevron'un hakimiyetine meydan okuyor.

Pentagon'un yüzde 35 pasif hisse aldığı Venezuelalı petrol şirketi North American Blue Energy Partners (NABEP) ülkedeki üretimini hızla artırıyor.

Venezuelalı iş insanı Alejandro Betancourt'un yönettiği NABEP, geçen ay Donald Trump yönetimiyle yaptığı anlaşmayla 17 petrol sahasının geliştirilmesi hakkını elde etmişti. Yaklaşık 65 milyar varil petrol içerdiği belirtilen bu sahalar, Venezuela'nın toplam rezervlerinin neredeyse beşte birine karşılık geliyor.

Wall Street Journal'ın aktardığına göre şirket 60 sondaj kulesi, 30 buhar kazanı ve 70 ağır iş makinesi temin etti. İlk iki sondaj kulesinin Houston'dan Venezuela'ya pazartesi günü gönderilmesi planlanıyor.

NABEP günde yaklaşık 220 bin varil üretimle Chevron'un ardından Venezuela'nın en büyük ikinci özel petrol üreticisi. Şirketin, Chevron'un yaklaşık 280 bin varillik günlük üretimini bu yıl sonu veya gelecek yılın başında aşması bekleniyor. NABEP, 2028'in sonuna kadar üretimini günlük 500 bin varile çıkarmayı hedefliyor.

Pentagon ayrıca şirketin üretiminin yüzde 20'sini maliyetine satın almakta öncelikli hakka sahip olacak.

Şirket sözcüsü, "NABEP, vaat ettiğimiz gibi Batı Yarımküre için petrol üretimini artırıyor. Biz yalnızca kendimizle yarışıyoruz" dedi.

Diğer yandan analizde, anlaşmanın açıklanmasının ardından Chevron, ExxonMobil ve ConocoPhillips yöneticilerinin, ABD hükümetiyle bağlantılı bir firmayla rekabete girme ihtimalinden duyduğu rahatsızlığı sektör temsilcilerine aktardığı belirtiliyor.

Sektörden kişilere göre bu, rekabet ortamını zayıflatabileceği gibi diğer firmalara yatırımları da azaltabilir. ExxonMobil ve ConocoPhillips, Venezuela'da faaliyet göstermese de ülkedeki fırsatları değerlendiriyor.

ABD'deki Rice Üniversitesi'nden Francisco Monaldi, "Bu anlaşmanın, Venezuela'ya girecek tüm uluslararası petrol şirketleri açısından siyasi riskleri azaltmak yerine artırma ihtimali endişe verici. Oysa amaç bunun tam tersiydi" diyor.

Trump, Venezuela'yla imzalanan sözleşmeyi "dünya tarihinin en büyük petrol anlaşması" diye nitelemiş, ABD'nin özel sektörle kurulan ortaklık aracılığıyla Venezuela'daki 65 milyar varilden fazla petrol rezervinin büyük bölümü üzerinde kontrol sağladığını açıklamıştı.

Venezuela'da solcular anlaşmaya karşı protestolar düzenlerken, ABD'nin askeri operasyonla ocak ayında Nicolas Maduro'yu ülkeden kaçırmasının ardından göreve gelen geçici devlet başkanı Delcy Rodriguez sözleşmeyi savunmuştu.

Independent Türkçe, Wall Street Journal, TeleSUR