ABD'liler Şükran Günü'nde internetten yaptıkları alışverişe 5,6 milyar dolar harcadıhttps://turkish.aawsat.com/ekonomi%CC%87/4688966-abdliler-%C5%9F%C3%BCkran-g%C3%BCn%C3%BCnde-internetten-yapt%C4%B1klar%C4%B1-al%C4%B1%C5%9Fveri%C5%9Fe-56-milyar-dolar-harcad%C4%B1
ABD'liler Şükran Günü'nde internetten yaptıkları alışverişe 5,6 milyar dolar harcadı
Sınırlı süreli indirimli satışların yapıldığı "Efsane Cuma" gününde çevrim içi harcamaların daha da artması ve yıllık yüzde 5,7 artışla 9,6 milyar doları bulması bekleniyor.
ABD'liler Şükran Günü'nde internetten yaptıkları alışverişe 5,6 milyar dolar harcadı
AA
ABD'de Şükran Günü'nde çevrim içi harcamaların geçen yıla kıyasla yüzde 5,5 artarak 5,6 milyar dolara ulaştığı bildirildi.
ABD medyasında yer alan ve Adobe Analytics tarafından derlenen verilere göre, ülkede birçok büyük mağazanın kapalı olduğu Şükran Günü'nde çevrim içi satışlar arttı.
Şükran Günü'nde tüketicilerin çevrim içi olarak yaptığı harcamalar geçen yıla kıyasla yüzde 5,5 artışla 5,6 milyar dolara yükseldi.
Söz konusu harcama tutarının, tüketicilerin 2017 yılında Şükran Günü'nde yaptığı 2,87 milyar dolarlık harcamanın neredeyse iki katı olduğu dikkati çekti.
Çevrim içi harcamaların, ülkede "Black Friday" olarak adlandırılan ve sınırlı süreli indirimli satışların yapıldığı "Efsane Cuma"da daha da artması beklenirken, harcamaların söz konusu bugünde yıllık yüzde 5,7 artışla 9,6 milyar doları bulacağı tahmin edildi.
ABD'de kasım ayının 4'üncü perşembesi kutlanan Şükran Günü (Thanksgiving Day) ile başlayan, bunu takip eden ve indirimli alışverişlerin tüm ülkeye yayıldığı Efsane Cuma (Black Friday), küçük işletmelerin satışlarını yükseltmeyi amaçlayan Küçük İşletmeler Cumartesisi (Small Business Saturday) ve Siber Pazartesi (Cyber Monday) ile devam ederek Noel ve ardından 31 Aralık'taki Yılbaşı Gecesi ile sona eren dönem, perakende sektörü için önem taşıyor.
"Tatil sezonu" olarak adlandırılan bu dönem, büyük perakendeciler için genellikle yılın en kazançlı zamanı olarak nitelendirilirken, ABD'deki tüketicilerin "ekonomik sağlığının" da bir ölçütü olarak görülüyor.
Ülkede perakende sektörüne hareketlilik getiren "tatil sezonunda" bu yıl enflasyon ve artan borçlanma maliyetleri gibi ekonomik zorlukların tüketicilerin alışveriş planlarını etkileyebileceği belirtiliyor.
ABD'de "tatil sezonu" harcamalarının bu yıl son 5 yılın en düşük artışını göstermesi bekleniyor.
ABD Ulusal Perakendeciler Birliği (NRF) verilerine göre, perakende satışların, kasım ve aralık aylarını kapsayan dönemde geçen yılın aynı dönemine kıyasla yüzde 3 ila 4 artacağı tahmin ediliyor. "Tatil sezonu" satışlarının 2022'de yüzde 5,4, 2021'de yüzde 12,7, 2020'de yüzde 9,1 ve 2019'da yüzde 3,8'lük artış gösterdiği kayıtlarda yer alıyor.
ABD'de bu yıl "Efsane Cuma"da ise 130,7 milyon kişinin mağazalarda ve çevrim içi ortamda alışveriş yapması bekleniyor.
FED, 2023'ten bu yana ilk kez faiz artırdı: Warsh ile Trump arasında zorlu sınavhttps://turkish.aawsat.com/d%C3%BCnya/5319232-fed-2023ten-bu-yana-ilk-kez-faiz-art%C4%B1rd%C4%B1-warsh-ile-trump-aras%C4%B1nda-zorlu-s%C4%B1nav
FED, 2023'ten bu yana ilk kez faiz artırdı: Warsh ile Trump arasında zorlu sınav
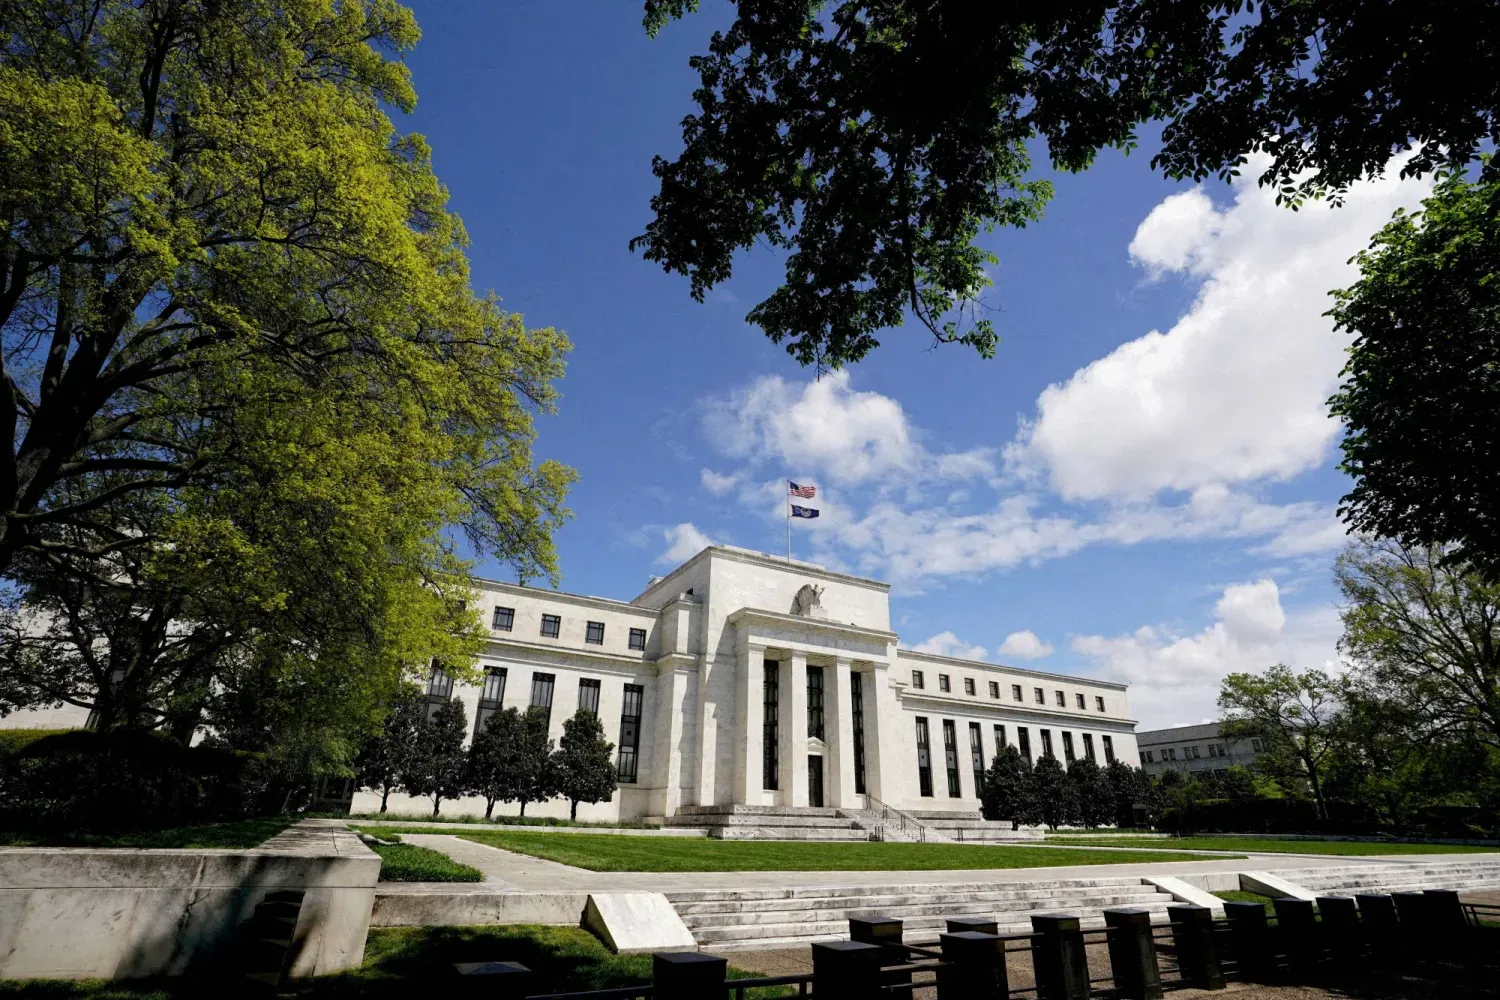
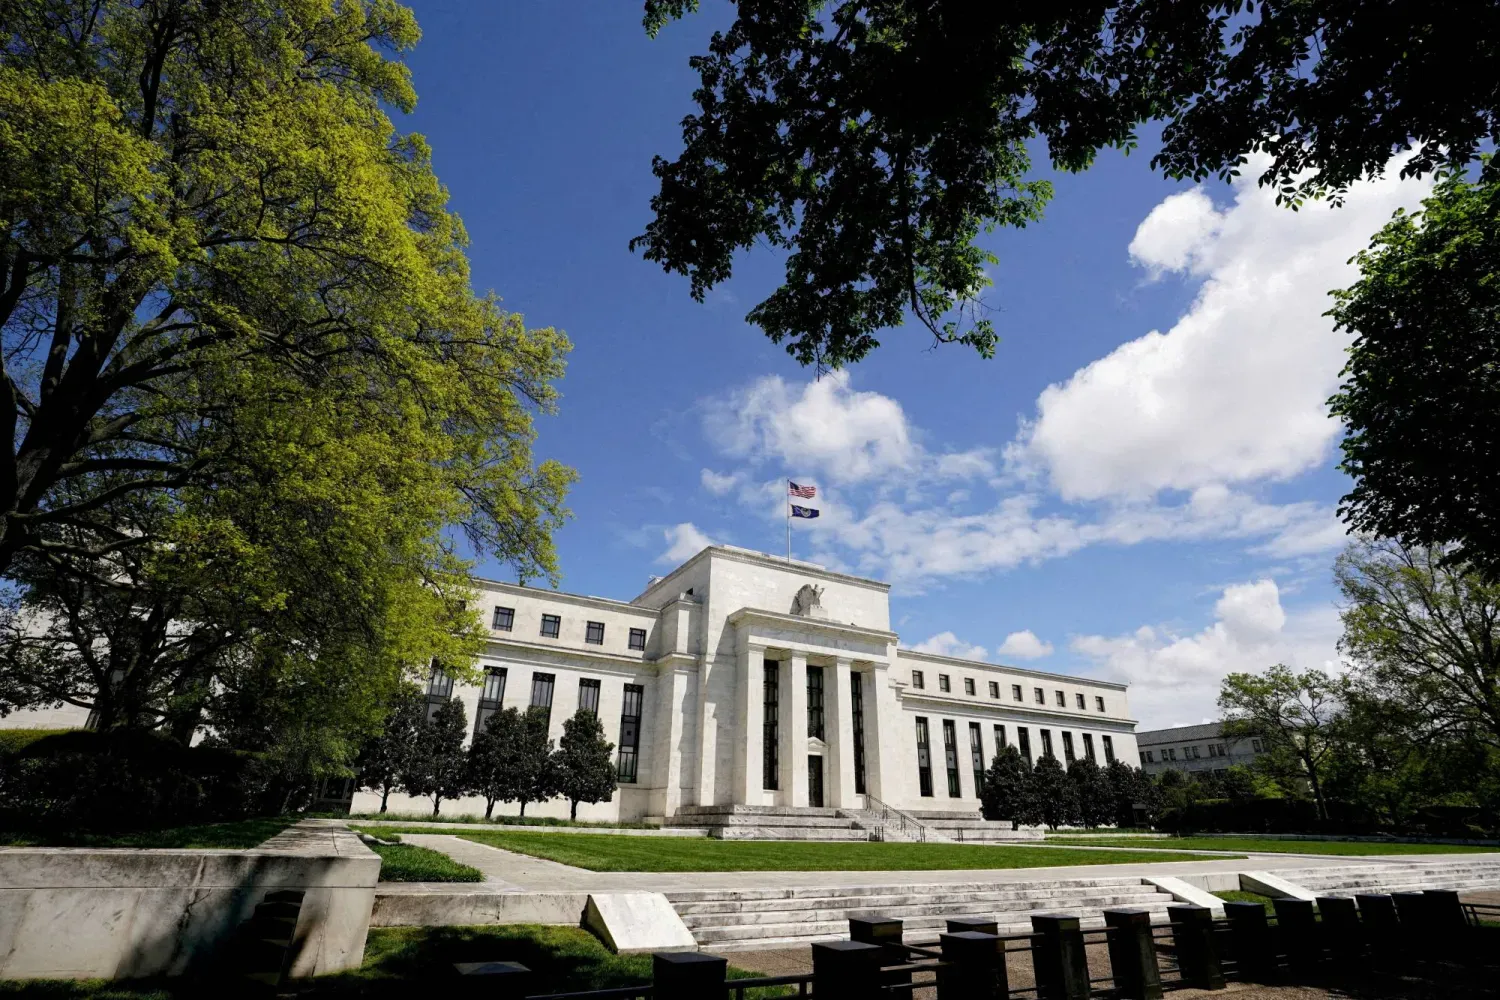
FED binası (Reuters)
ABD Merkez Bankası (FED), politika faizini 25 baz puan artırarak yüzde 3,75-4,00 aralığına yükseltti. Bu, Temmuz 2023'ten bu yana gerçekleştirilen ilk faiz artışı oldu. Karar, enflasyonun bankanın yüzde 2'lik hedefinin üzerinde seyretmeye devam ettiği ve enerji fiyatlarındaki yükseliş dalgasının ABD ekonomisine yansıma riskinin arttığı bir dönemde alındı.
Karar, Salı günü başlayan FEDeral Açık Piyasa Komitesi (FOMC) toplantısının sonunda geldi. Son haftalarda piyasalarda faiz artışı beklentisi belirgin biçimde güçlenmişti.
Vadeli işlem sözleşmelerinde çeyrek puanlık faiz artışı ihtimali yüzde 90'ın üzerine çıkarken bu oran bir ay önce yaklaşık yüzde 36 seviyesindeydi. Enflasyonist baskıların artması ve petrol fiyatlarının varil başına 100 doların üzerine çıkması da beklentileri güçlendirdi.
Karar, ABD para politikasının seyrinde bir değişime işaret ediyor. Komite, Aralık ayından bu yana politika faizini yüzde 3,50-3,75 aralığında sabit tutmuştu. Bu dönemde politika yapıcılar, enflasyondaki yükselişin arkasındaki geçici faktörlerin zamanla ortadan kalkacağı görüşündeydi.
Ancak son fiyat verileri, enerji maliyetlerindeki yükseliş ve ekonomik aktivitenin gücünü koruması, enflasyonun politika yapıcıların umduğu hızda FED'in hedefine dönmeyeceğine ilişkin endişeleri artırdı.
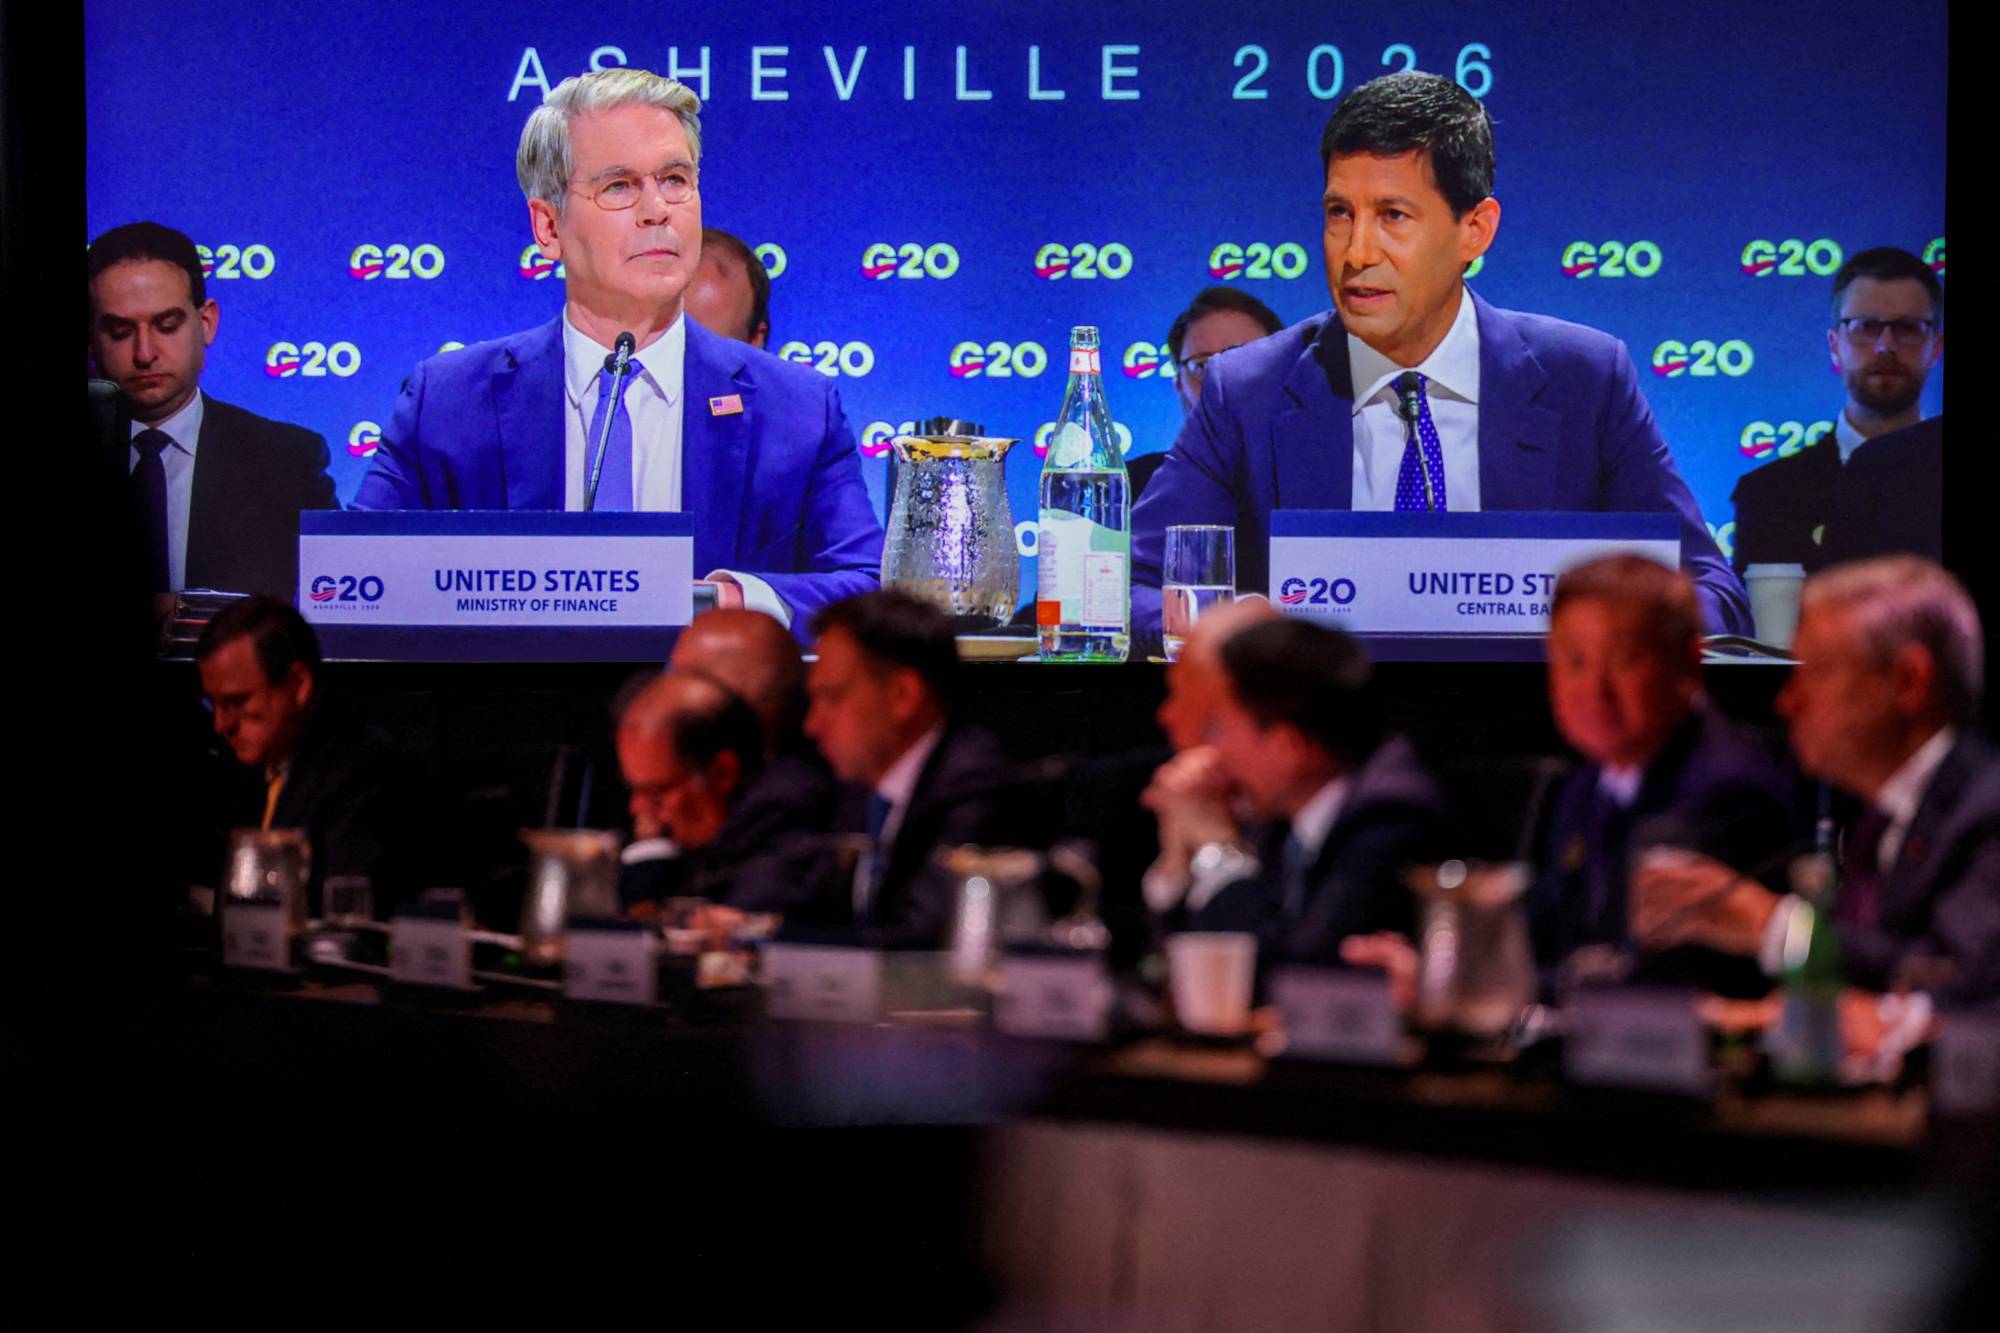
ABD Hazine Bakanı Scott Bessent ve FED Başkanı Kevin Warsh, Asheville kentinde düzenlenen G20 ülkeleri maliye bakanları ve merkez bankası başkanları toplantısında (Reuters)
Şimdi gözler, kararın ardından basın toplantısı düzenleyecek FED Başkanı Kevin Warsh'a çevrildi. Piyasalar, Warsh'ın faiz artışını nasıl tanımlayacağına ve önümüzdeki aylarda yeni faiz artışlarına ilişkin herhangi bir sinyal verip vermeyeceğine odaklanıyor.
Warsh'ın açıklamaları, geçen ay Jackson Hole sempozyumunda yaptığı konuşmanın ardından özellikle önem kazandı. Warsh, son verilerin enflasyonun temel eğilimlerinde anlamlı bir iyileşme göstermediğini ve enflasyonun yeterince hızlı şekilde FED'in hedefine yönelmemesi halinde bankanın hâlâ "yapması gereken işler" bulunduğunu söylemişti.
Piyasa beklentileri, yatırımcıların Eylül ayındaki faiz artışını mutlaka tek seferlik bir adım olarak görmediğine işaret ediyor. Vadeli işlem sözleşmelerinde borçlanma maliyetlerinde ilave artışlar fiyatlanmaya başladı.
Büyük finans kuruluşları da tahminlerini değiştirdi. Karar öncesinde yayımlanan değerlendirmeye göre Morgan Stanley, bu yıl faiz artışı olmayacağı yönündeki tahminini değiştirerek biri Eylül, diğeri Aralık ayında olmak üzere iki faiz artışı öngörmeye başladı.
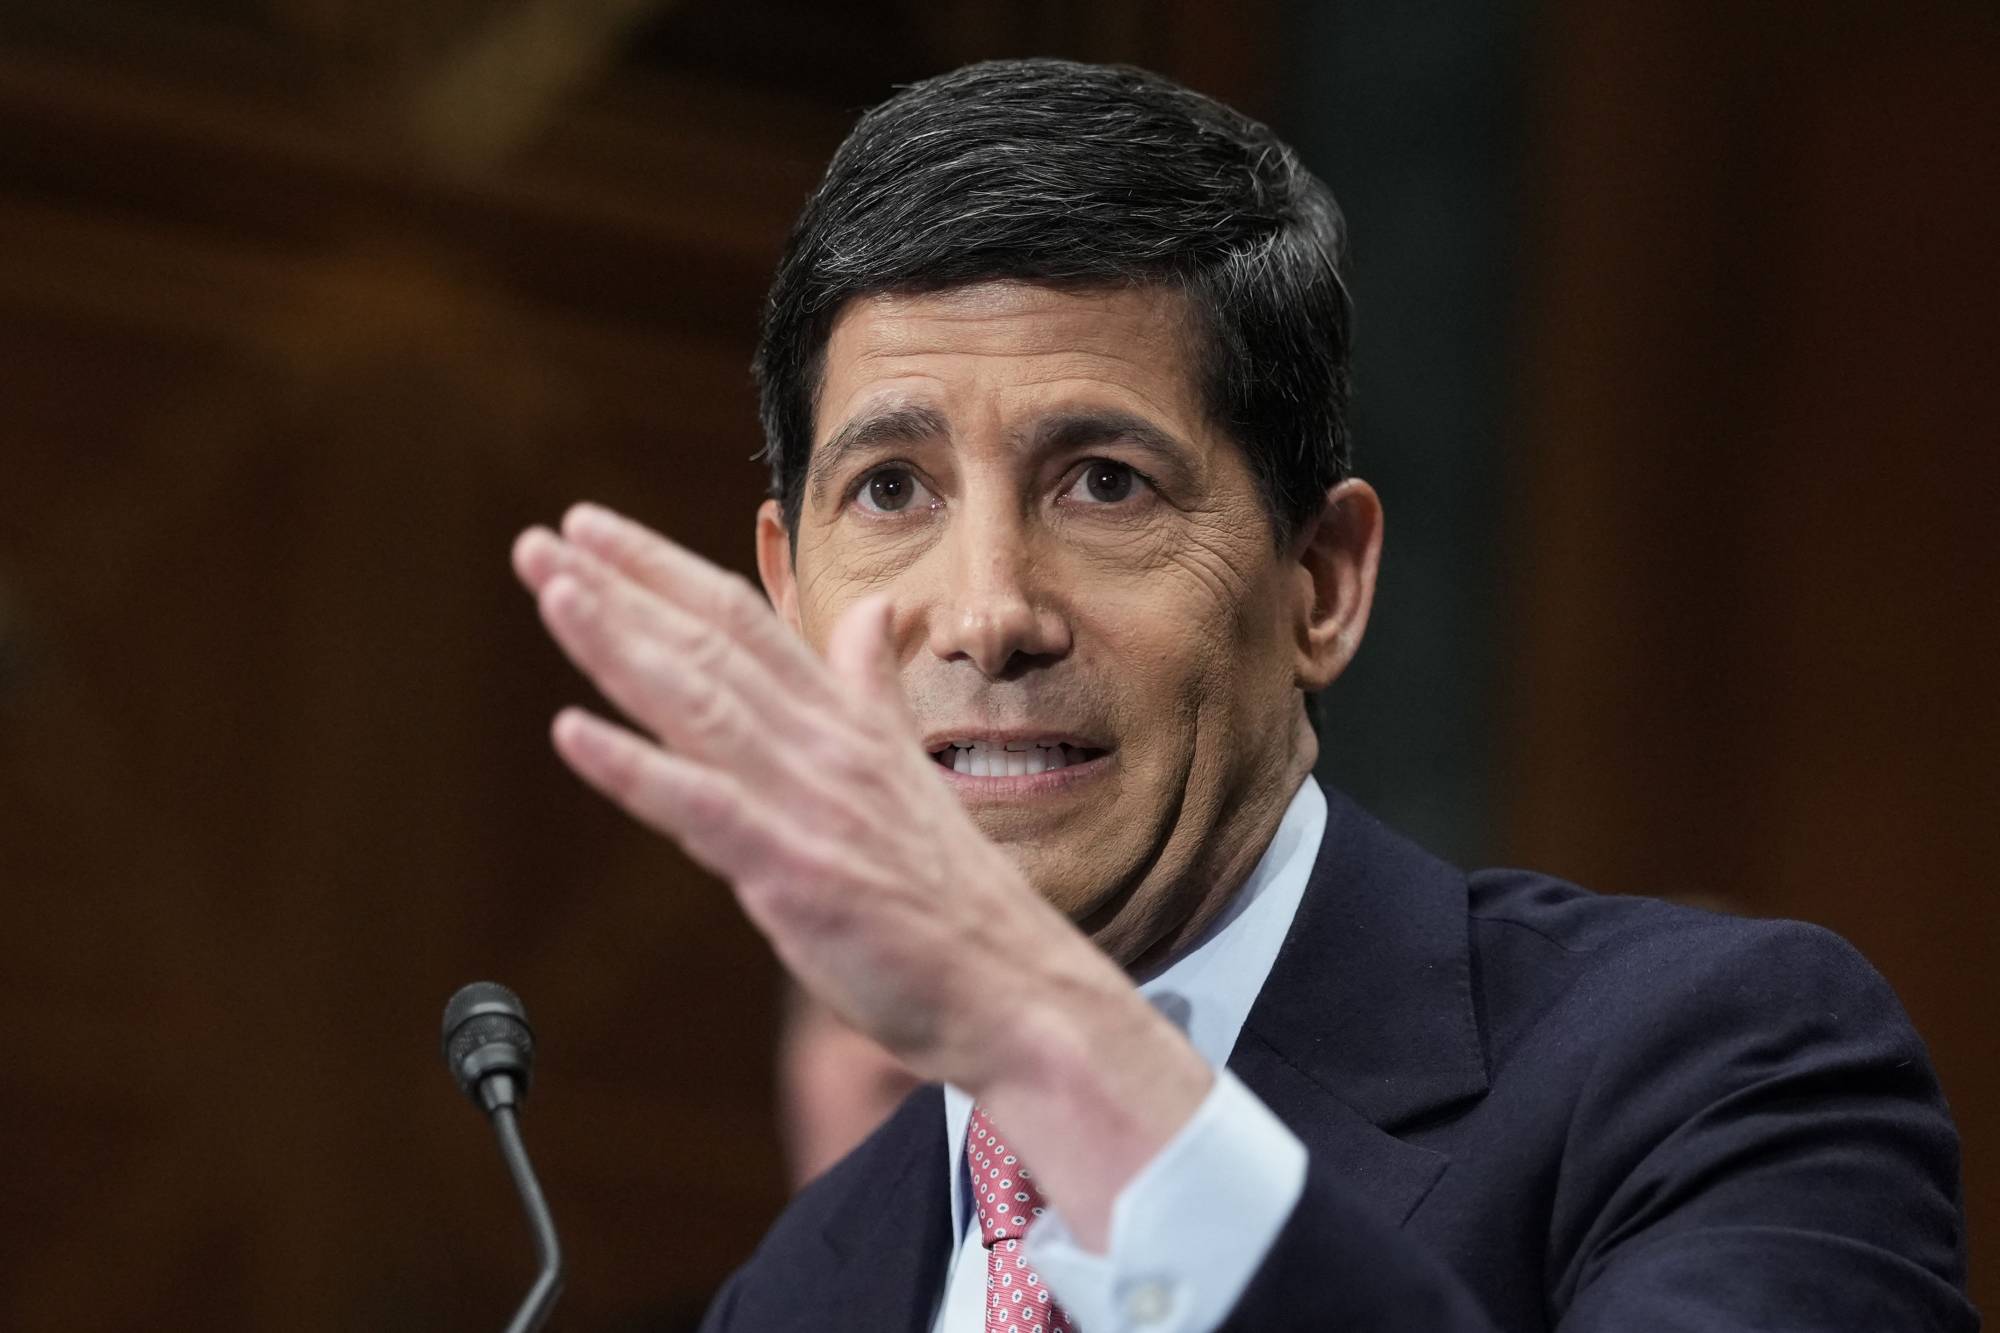
Kevin Warsh, Temmuz ayında Senato Bankacılık Komitesi'nde ifade verirken (AFP)
Faiz artışı, FED'in çok yönlü enflasyonist baskılarla karşı karşıya olduğu bir dönemde geldi. Reuters'a göre bankanın enflasyon hedefinde kullandığı kişisel tüketim harcamaları (PCE) fiyat endeksi, Haziran ve Temmuz aylarında yıllık bazda yüzde 3,7 arttı. Yüksek petrol fiyatları da enerji maliyetlerindeki artışın iç fiyatlara yansıma riskini yeniden gündeme taşıdı.
ABD'nin uzun vadeli Hazine tahvillerinin getirileri de yüksek seviyelere çıktı. 10 yıllık tahvilin getirisi yüzde 5 seviyesini aşarken küresel ölçekte borçlanma maliyetlerinde artış yaşanıyor.
FED verilerine göre 10 yıllık ABD Hazine tahvilinin getirisi 15 Eylül'de yüzde 4,97'ye ulaştı. 30 yıllık tahvilin getirisi ise yüzde 5,3'ün üzerine çıktı.
Uzun vadeli tahvil getirilerindeki yükseliş, FED'in görevini daha da karmaşık hale getiriyor. Piyasaların belirlediği faiz oranları, politika faizindeki hareket sınırlı kalsa bile mortgage kredileri ile şirketlerin ve hanehalklarının kredi maliyetlerini etkiliyor.
Hazine tahvili getirilerindeki yükseliş, yüksek mali açıkla karşı karşıya bulunan ABD ekonomisinde kamu borcunun finansman maliyetini de artırıyor.
"Noktasal grafik" önümüzdeki dönemin çerçevesini çizecek
FED, faiz kararıyla eş zamanlı olarak üç aylık ekonomik projeksiyonlarını da güncelledi. Bu projeksiyonlar enflasyon, işsizlik ve büyüme tahminlerinin yanı sıra politika yapıcıların uygun gördüğü faiz patikasına ilişkin öngörüleri de içeriyor.
Bu toplantıda "noktasal grafik" olarak bilinen faiz projeksiyonları özellikle önem taşıyor. Önceki tahminler, komite üyeleri arasında faizlerin izlemesi gereken yol konusunda geniş bir görüş ayrılığı bulunduğunu göstermişti.
Haziran ayındaki projeksiyonlarda 19 yetkiliden dokuzu, faiz oranının 2026 sonuna kadar en az 25 baz puan artırılması gerekeceğini öngörürken dokuz yetkili faizin mevcut seviyesinde kalmasını veya 25 baz puan indirilmesini bekliyordu.
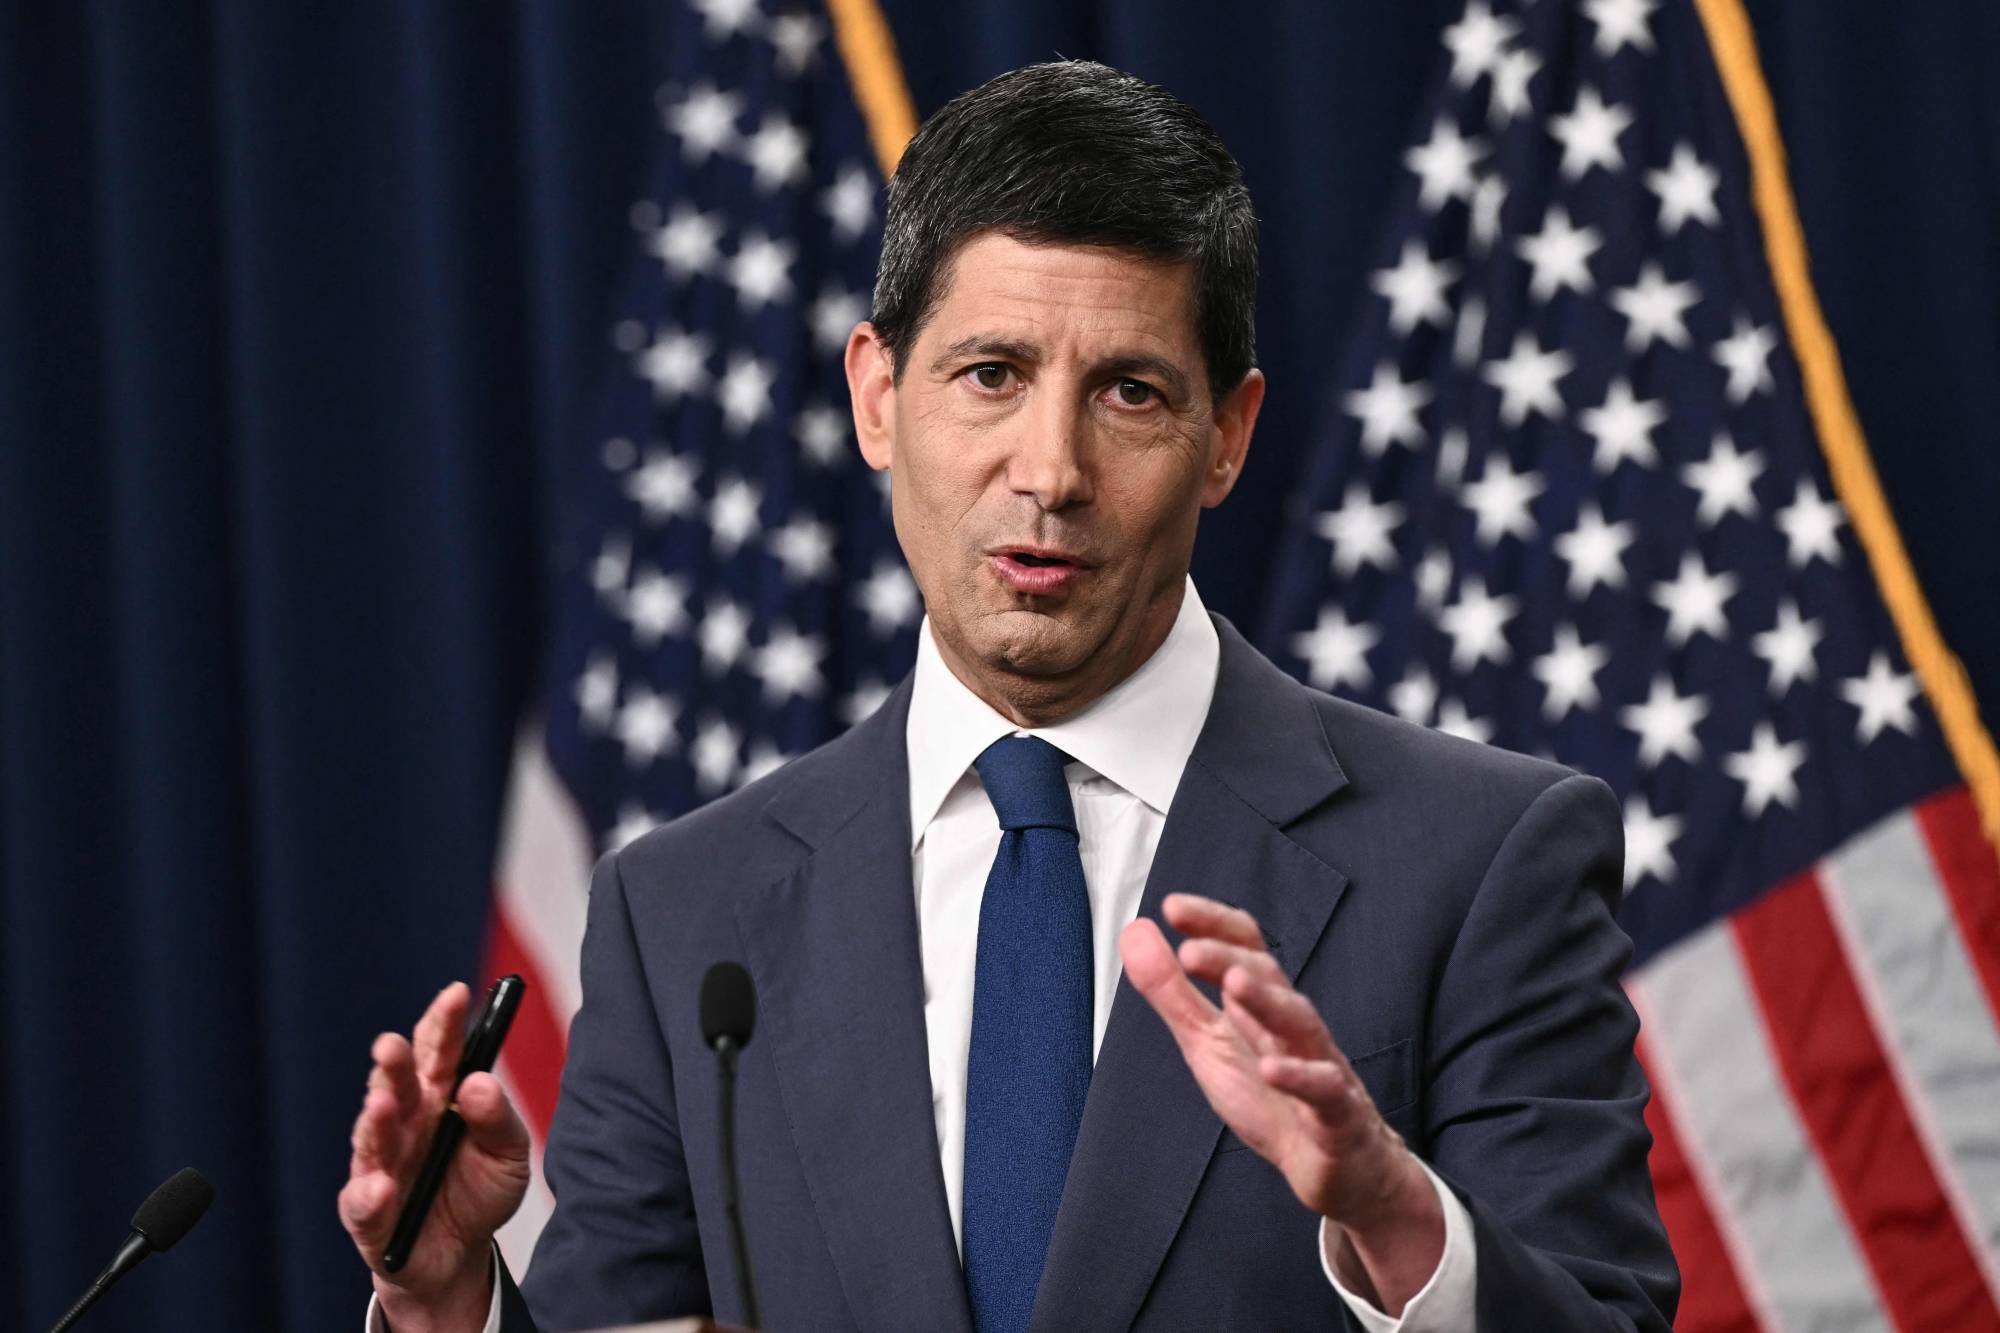
Kevin Warsh, geçen temmuz ayında düzenlediği basın toplantısında (AFP)
Yeni projeksiyonların, Eylül kararının daha sıkı bir para politikası döneminin başlangıcı mı yoksa son enflasyon dalgasına verilen sınırlı bir tepki mi olduğunu ortaya koyması bekleniyor.
Warsh'ın tutumu da bu projeksiyonların okunmasında ayrıca önem taşıyor. Warsh, önceki "noktasal grafik" turunda bireysel bir faiz tahmini sunmamıştı. Kararın ardından yapacağı açıklamaların faiz politikasının gelecekteki seyrine ilişkin sınırlı bir öngörü sunması ve kararların veriye bağlı kalacağını vurgulaması bekleniyor.
Enflasyon ve petrol kararın merkezinde
Faiz artışı, petrol fiyatlarının yeniden varil başına 100 doların üzerine çıktığı bir dönemde gerçekleşti. Orta Doğu'daki savaş ve deniz taşımacılığındaki aksaklıklar, arz endişelerini artırırken enerji maliyetlerinin yükselmesine yol açtı.
Bu gelişmeler, son haftalarda enflasyon ve faiz beklentilerinin yükselmesine neden olan faktörlerden biri oldu.
FED böylece zor bir dengeyle karşı karşıya. Faiz artışı, enflasyonun kalıcı hale gelmesini ve yüksek fiyat beklentilerinin yerleşmesini önlemeyi amaçlarken diğer yandan borçlanma maliyetlerini artırarak talep ve yatırımlar üzerinde baskı oluşturuyor.
Uzun vadeli tahvil getirilerindeki yükseliş de politika faizinde ilave büyük artışlar yapılmasa dahi finansal koşulların sıkılaşmasına yol açabilir.
Piyasalar şimdi mevcut faiz artışının ardından yeni artışların gelip gelmeyeceğini izliyor.
Reuters'ın 14 Eylül tarihli anketine göre ekonomistlerin çoğunluğu Eylül ayında faiz artışı beklemeye başladı. Ankete göre Mart ayı sonuna kadar en az bir ilave faiz artışı yapılması bekleniyor.
FED'in bağımsızlığı için yeni sınav
Kararın siyasi bir boyutu da bulunuyor. ABD Başkanı Donald Trump, uzun süredir düşük faiz oranlarını tercih ettiğini açıklarken Warsh'ın FED başkanlığına atanması, bankanın borçlanma maliyetlerini düşürmeye yöneleceği beklentileri eşliğinde gerçekleşmişti.
Faiz artışı, Warsh'ı para politikasını enflasyon, büyüme ve iş gücü piyasasına ilişkin değerlendirmesine göre belirleme konusunda FED'in bağımsızlığını koruma sınavıyla karşı karşıya bırakıyor.
Warsh'ın basın toplantıları, piyasaların faiz politikasının gelecekteki seyrine ilişkin her türlü sinyale karşı hassasiyetinin arttığı bir dönemde özel önem taşıyor.
Piyasalar Temmuz ayında da FED toplantısının ardından tahvil getirilerinde yükseliş yaşamıştı. Banka o toplantıda faizi değiştirmemiş ve Warsh ekonomiye ya da para politikasının gelecekteki seyrine ilişkin net bir mesaj vermemişti.
Ancak Warsh'ın Jackson Hole'daki konuşması, yatırımcıların beklentilerinin yeniden şekillenmesine yardımcı oldu. Son enflasyon verileri de faiz artışı yönündeki beklentileri daha da güçlendirdi.
Dolayısıyla Eylül toplantısının önemi yalnızca 25 baz puanlık faiz artışından ibaret değil. Asıl mesele, FED'in enflasyonla mücadelenin para politikasının daha uzun süre sıkı tutulmasını gerektirdiği yönünde piyasalara net bir mesaj verip vermeyeceği veya Eylül artışının fiyatlar, enerji maliyetleri ve gelecek dönemde açıklanacak verilere bağlı bir adım olarak kalıp kalmayacağı olacak.
FED, Trump’ın taleplerine rağmen 3 yıl sonra ilk kez faiz artırımına hazırlanıyorhttps://turkish.aawsat.com/ekonomi%CC%87/5318997-fed-trump%E2%80%99%C4%B1n-taleplerine-ra%C4%9Fmen-3-y%C4%B1l-sonra-ilk-kez-faiz-art%C4%B1r%C4%B1m%C4%B1na-haz%C4%B1rlan%C4%B1yor
FED, Trump’ın taleplerine rağmen 3 yıl sonra ilk kez faiz artırımına hazırlanıyor
Washington’daki Fed binası (Reuters)
ABD Merkez Bankası (Fed), enflasyon oranlarının hedeflerin üzerinde seyrettiği ve Başkan Donald Trump’ın borçlanma maliyetlerini düşürme yönündeki baskılarını sürdürdüğü bir dönemde, son üç yılı aşkın sürenin ilk faiz artışına hazırlanıyor.
Piyasalarda, gösterge faiz oranında 25 baz puanlık bir artış yapılarak hedef aralığın yüzde 3,75 - 4 seviyesine çıkarılması genel kabul gören beklentiler arasında yer alıyor. Söz konusu hamle; temmuz ve ağustos ayları arasında tüketici fiyat endeksinin yüzde 0,4 arttığını ve yıllık enflasyonun yüzde 3,4 seviyesinde sabit kaldığını gösteren verilerin ardından gündeme geldi.
Ekonomistler, Fed Başkanı Kevin Warsh’ın ağustos ayında Jackson Hole Konferansı’nda yaptığı konuşmada enflasyonun hâlâ yüzde 2’lik hedefin üzerinde olduğunu vurgulamasıyla bu faiz artışının zeminini hazırladığını belirtiyor. Texas Üniversitesi Ekonomi Profesörü Olivier Coibion ise Fed’in faiz artırımında geç kaldığına dikkat çekerek, enflasyonun uzun süredir hedeflerin üzerinde seyrettiğini ifade ediyor.
Chicago Üniversitesi Booth İşletme Okulu tarafından yapılan bir ankete katılan 51 ekonomistten 50’si, mevcut yüzde 3,5 - 3,75 aralığındaki borçlanma maliyetlerinin artırılması gerektiği yönünde görüş bildirdi. Katılımcıların büyük çoğunluğu 25 baz puanlık bir artışı savunurken, yüzde 14’lük bir kesim ise İran ile yaşanan savaşın yakıt fiyatlarına etkisi ve buna bağlı enflasyonist baskılar nedeniyle 50 baz puanlık daha sert bir artışı destekliyor.
Fed’in temel enflasyon göstergesi olarak takip ettiği kişisel tüketim harcamaları (PCE) fiyat endeksi yüzde 3,7 seviyesinde bulunurken, gıda ve enerji hariç çekirdek enflasyon ise temmuz ayında yüzde 3,3’e yükselmiş durumda.
Fed’in güvenilirliğinin sınanması
ABD’de para politikasının, enflasyon ve uzun vadeli faiz oranlarına ilişkin piyasa beklentilerini yönlendirme kapasitesi de kritik bir sınavdan geçiyor.
Bu kapsamda ABD 10 yıllık tahvil getirileri, bu hafta son üç yılda ilk kez yüzde 5 seviyesini aşmasının ardından çarşamba günkü işlemlerde bir miktar geriledi. Tahvil getirilerinden doğrudan etkilenen konut kredisi (mortgage) faiz oranlarında da artış kaydedildi.
KPMG Baş Ekonomisti Diane Swonk, Fed’in faiz artışına gitmesinin -ilk etapta çelişkili görünse de- piyasaların merkez bankasının yüzde 2’lik enflasyon hedefine ulaşacağına dair güvenini tazeleyebileceğini ve böylece uzun vadeli faiz oranlarını ilerleyen süreçte düşürebileceğini belirtti. Swonk, aksi bir senaryoda piyasaların yüksek mortgage oranları, artan kurumsal borçlanma maliyetleri ve yükselen kamu borcu faizleri kanalıyla finansal koşulları kendiliğinden sıkılaştırabileceği konusunda uyardı.
Fed Başkanı, geçtiğimiz temmuz ayında düzenlenen bir basın toplantısında konuşuyor. (Reuters)
Söz konusu hassas tablo, enerji fiyatlarındaki tırmanışla daha da karmaşık bir hal alıyor. İran ile yaşanan savaşın etkisiyle sıçrama yapan petrol fiyatları enflasyonist baskıyı artırırken; gümrük vergileri ile yapay zekâ altyapısına yönelik devasa yatırımlar, fiyatlar üzerindeki yukarı yönlü riskleri besleyen diğer temel unsurlar olarak öne çıkıyor.
Trump, faiz indirimi için baskı yapıyor
Diğer taraftan Trump, faiz oranlarının düşürülmesi yönündeki çağrılarını sürdürerek mevcut borçlanma maliyetlerini ‘saçmalık’ olarak nitelendirirken; yatırımcılar ABD yönetiminin olası bir faiz artırımı kararına nasıl tepki vereceğini yakından takip ediyor.
Ulusal Ekonomi Konseyi Direktörü Kevin Hassett, Fox News’e verdiği demeçte, Fed’in faiz artırması halinde Trump’ın muhtemelen ‘pek memnun olmayacağını’, ancak Warsh’ın bağımsızlığını savunacağını belirtti.
Söz konusu siyasi baskı, piyasaların merkez bankasının bağımsızlık derecesini tartmaya çalıştığı bir dönemde gerçekleşiyor. Nitekim Trump, Warsh’ın halefi Jerome Powell’ı da faizleri talep ettiği hızda düşürmediği gerekçesiyle sert bir dille eleştirmişti.
Konuya ilişkin değerlendirmede bulunan MIT Sloan İşletme Okulu Ekonomi Profesörü ve İngiltere Merkez Bankası Eski Yönetim Kurulu Üyesi Kristin Forbes, Warsh’ın geride bırakacağı mirasa önem verdiğini belirterek, ekonomik göstergeler yerine siyasi baskılara boyun eğen merkez bankası başkanlarının ekonomi tarihinde olumlu hatırlanmadığının bilincinde olduğunu ifade etti.
Faiz artırımından sonra ne olacak?
Piyasalar için en kritik soru işaretini ise beklenen bu faiz artışının tek seferlik bir adım mı kalacağı, yoksa yeni bir parasal sıkılaştırma döngüsünün başlangıcı mı olacağı oluşturuyor.
Şarku’l Avsat’ın Financial Times’tan aktardığına göre, piyasalar halihazırda birden fazla ilave faiz artışını fiyatlarken, ekonomistler bu artışların 2026 yılı boyunca sürmesi konusunda daha temkinli bir duruş sergiliyor.
UBS Ekonomisti Jonathan Pingle, önümüzdeki dönemde açıklanacak enflasyon verilerinin fiyat baskılarının azaldığına işaret etmesi durumunda Fed’in faiz artışlarına devam etmek zorunda kalmayacağını belirtti.
Brown Üniversitesi Ekonomi Profesörü Şebnem Kalemli-Özcan ise çarşamba günkü kararın kendi değerlendirmesine göre her iki ihtimale de açık olduğunu ifade ederek, mevcut belirsizlik ortamında Warsh’un daha fazla veri görmeyi tercih edebileceğine dikkat çekti.
Fed’in kararla birlikte açıklaması beklenen ekonomik öngörülerinin, politika yapıcıların enflasyon ve faiz oranlarının seyrine ilişkin beklentilerine dair önemli ipuçları sunması beklenirken, piyasalar Warsh’un parasal politikanın geleceğine yönelik yapacağı açıklamalara kilitlenmiş durumda.
Ekonomistler, Asya devinin "nakit paradoksunu" inceledihttps://turkish.aawsat.com/ekonomi%CC%87/5318722-ekonomistler-asya-devinin-nakit-paradoksunu-inceledi
Ekonomistler, Asya devinin "nakit paradoksunu" inceledi
Dijital ödeme sistemi UPI, özel bankalar ve Hindistan Merkez Bankası'nın ortak çalışmasıyla hazırlanmıştı (Reuters)
Hindistan'da dijital ödemeler hızla yayılırken dolaşımdaki nakit miktarı da artıyor.
Hindistan Merkez Bankası'nın (RBI) verilerine göre dolaşımdaki banknot sayısı 176 milyara ulaştı. Banka her yıl 6 farklı kupürde 28-30 milyar yeni banknot basarken yaklaşık 21 milyarını dolaşımdan çıkarıyor.
RBI Başkan Yardımcısı Shirish Chandra Murmu, geçen ay Cakarta'daki konuşmasında bu durumu "nakit paradoksu" diye nitelemişti. Murmu, nakdin bireysel işlemlerdeki payı azalırken dolaşımdaki para miktarının çift haneli oranlarda büyüdüğünü ve bunun gelecekteki nakit talebini öngörmeyi zorlaştırdığını vurgulamıştı.
Dünyanın en büyük beşinci ekonomisine sahip Hindistan'da elektronik ödeme sistemi Birleşik Ödeme Arayüzü (Unified Payments Interface -UPI), ilk olarak 2016'da uygulamaya kondu.
BBC'nin analizine göre UPI'yi 550 milyondan fazla kişi kullanıyor ve günlük dijital işlem sayısı 1 milyara yaklaşıyor.
Buna rağmen nakit talebi de artmaya devam ediyor. Ekonomist Anirudh Tagat'a göre Hindistan bu açıdan "benzersiz ve yeni bir örnek" sunuyor.
Tagat nakdin ödeme yapma, değer saklama ve felaketlere karşı güvence sağlama özelliklerine sahip olduğunu söylüyor. Dijital ödemelerin ise nakdin bu üç işlevinden yalnızca ilkini ikame edebildiğini belirtiyor.
Ekonomist David Humphrey ise dijital ödemelerin yaygınlaşmasının halkın elinde tuttuğu nakit miktarını belirleyen tek unsur olmadığına dikkat çekiyor. Acil durumlar, tasarruf ve altın gibi varlıkların satın alınması için nakit bulundurulmasının yanı sıra kayıtdışı ekonomik faaliyetler de nakit talebini artırıyor.
RBI açısından bu durum bir bütçe sorunu da yaratıyor. Banka kendi kağıt fabrikalarını, 4 banknot basım tesisini ve mürekkep fabrikalarını işletirken aynı zamanda dijital ödeme sistemini teşvik ediyor.
Diğer yandan Yeni Delhi yönetimi dün UPI ödeme mevzuatında değişikliğe gitti. Eski uygulama kapsamında UPI üzerinden yapılan dijital ödemelerde bankalar herhangi bir ücret almıyordu.
Ancak yeni değişiklikle, 15 Ekim itibarıyla 2 bin rupi üzerindeki işlemlerden yüzde 0,4 oranında ücret alınacak. Bu ücret işyerlerinden tahsil edilecek ve tüketicilere yansıtılamayacak. UPI sisteminin altyapısı, siber güvenliği ve müşteri hizmetlerinin geliştirilmesinde kullanılacak.
Independent Türkçe, BBC, Reuters
لم تشترك بعد
انشئ حساباً خاصاً بك لتحصل على أخبار مخصصة لك ولتتمتع بخاصية حفظ المقالات وتتلقى نشراتنا البريدية المتنوعة