Avrupa Rusya-Ukrayna Savaşı'nın başından bu yana LNG kapasitesini 53,5 milyar metreküp artırdı

Fotoğraf: AA
Fotoğraf: AA
TT

Avrupa Rusya-Ukrayna Savaşı'nın başından bu yana LNG kapasitesini 53,5 milyar metreküp artırdı

Fotoğraf: AA
Fotoğraf: AA

Türkiye ve Birleşik Krallık'la birlikte Avrupa Birliği ülkeleri, Rusya-Ukrayna Savaşı'nın başladığı Şubat 2022'den bu yana, sıvılaştırılmış doğal gaz (LNG) ithalat kapasitesini 53,5 milyar metreküp artırarak 310,3 milyar metreküpe yükseltti.AA muhabirinin derlediği Enerji Ekonomisi ve Finansal Analiz Enstitüsü (IEEFA) ve Gas Infrastructure Europe'dan LNG terminali ve Yüzer LNG Depolama ve Gazlaştırma Ünitesi (FSRU) verilerine göre, enerji verimliliğine yönelik atılan adımlar ve yenilenebilir enerji yatırımlarının artışı nedenleriyle LNG terminallerinin kullanımının yanı sıra doğal gaz tüketiminin de azalması sonucu, Avrupa'daki 37 LNG terminalinin kullanım oranı 2022'deki yüzde 63'ten geçen yıl yüzde 58,5'e geriledi.

Kullanım kapasitesi yüzde 50'nin altında kalan 8 LNG terminalinden dördü Fransa'da, diğerleri İtalya, Yunanistan, Finlandiya ve Almanya'da yer aldı.IEEFA'nın öngörüsüne göre, Avrupa'nın LNG talebi 2030 itibarıyla 135 milyar metreküp civarında olacak. Bu da yaklaşık 265-270 milyar metreküplük kullanılmayan kapasite anlamına gelecek.

Avrupa'nın geçen yıl ithal ettiği LNG'nin yüzde 46'sı ABD, yüzde 12,1'i, Katar, yüzde 11,7'si Rusya, yüzde 9,4'ü Cezayir, yüzde 5,6'sı Nijerya ve geri kalanı diğer ülkelerden geldi.

dscvds

Geçen yıl en çok LNG ithal eden ülkeler sırasıyla Fransa, İspanya, Hollanda, Birleşik Krallık, İtalya ve Türkiye olarak kayıtlara geçti.

Küresel piyasada LNG'nin yüzde 70'i uzun vadeli kontratlarla ihraç ediliyor. Bu nedenle kalan yüzde 30'luk LNG, spot piyasada en yüksek teklifi veren ülkeye satılıyor. Rusya-Ukrayna Savaşı'na kadar LNG'yi aktif bir şekilde kullanmayan birçok Avrupa ülkesi son iki yıldır bu seçeneği ciddi şekilde değerlendiriyor.

Türkiye ve Birleşik Krallık'la birlikte Avrupa Birliği ülkeleri Rusya-Ukrayna Savaşı'nın başladığı Şubat 2022'den bu yana, Avrupa'nın Rus enerji kaynaklarına bağımlılığını azaltma çabaları kapsamında LNG ithalat kapasitesini 53,5 milyar metreküp artırarak 310,3 milyar metreküpe yükseltti.

Bu rakam savaş başlamadan önce 256,9 milyar metreküptü. 2022'de 20,8 milyar metreküp ve geçen yıl 32,7 milyar metreküplük kapasite artışına gidildi.

8 yeni terminal inşa edildi
Şubat 2022'den bu yana toplamda 4 terminalde kapasite artırımına gidilirken, İspanya'da kullanılmayan bir terminal tekrar aktif hale getirildi ve 8 yeni terminal inşa edildi.

Bu süreçte, İtalya'da Adriatic LNG, Hollanda'da Gate, Fransa'da Fos Cavaou ve Hırvatistan'da Krk terminallerinin kapasitesi yükseltildi.

Eylül 2022'de Hollanda'da Eemshaven FSRU, Aralık 2022'de Almanya'da Hoegh Esperanza FSRU, Ocak 2023'te Finlandiya'da Exemplar FSRU, Şubat 2023'te Türkiye'de Saros FSRU ve Mart 2023'te Almanya'da Brunsbüttel'de Hoegh Gannet FSRU operasyonel hale getirildi.

Bölge LNG alımlarına katkı sunan bu FSRU'lara Nisan 2023'te yine Almanya'da FSRU Neptune, Temmuz 2023'te İtalya'da Golar Tundra FSRU ve Ekim 2023'te Fransa'da Cape Ann FSRU katıldı.

Doğal gaz talebindeki düşüş nedeniyle 2012'de kapatılmasına karar verilen İspanya'daki El Musel LNG terminali Ağustos 2023'te tekrar devreye alındı.

Avrupa'da ilave 94 milyar metreküplük yeni LNG ithalat kapasitesi planlama aşamasında bulunuyor ve 2030'a kadar faaliyete geçecek bu projelerle bölgenin LNG ithalat kapasitesi 405 milyar metreküpe çıkacak.

Avrupa'nın LNG terminalleri
İspanya, yıllık 68,1 milyar metreküp kapasiteye sahip 7 terminalle Avrupa'da en fazla LNG terminalinin bulunduğu ülke olarak kayıtlarda yer alıyor.

Türkiye ise Aliağa, Marmara Ereğlisi LNG terminalleri, Ertuğrul Gazi, Saros ve İzmir'deki Etki Liman FSRU ile toplam 50 milyar metreküpü aşkın kapasiteyle ikinci sırada bulunuyor.

3 LNG terminali bulunan ve yıllık 48,1 milyar metreküp kapasiteye sahip Birleşik Krallık'ı, 39,5 milyar metreküp kapasiteli 4 LNG terminaline sahip Fransa, 24 milyar metreküplük 2 terminalle Hollanda, 4 terminalle 20,9 milyar metreküp ithalat kapasitesi bulunan İtalya ve 16 milyar metreküplük 3 terminalle Almanya izliyor.

Bunların yanı sıra Belçika'da 9 milyar metreküp kapasiteli Zeebrugge, Hırvatistan'da 2,9 milyar metreküp kapasiteli Krk, Litvanya'da 4 milyar metreküp kapasiteli Independence, Yunanistan'da 7 milyar metreküp kapasiteli Revithoussa LNG terminalleri bulunuyor.

Ayrıca, Atina yönetimi kapasitesi 15 milyar metreküpü aşan 3'ten fazla terminal planlıyor.

Polonya, Portekiz, Finlandiya, Malta gibi ülkeler de birer LNG terminali ve genişletme projesi olan ülkeler olarak dikkati çekiyor.
Yapay zekâ faturası, haziran sonundan bu yana en kötü haftasını geçiren Wall Street’i sarsmaya mı başladı?

Seul’de düzenlenen yarı iletken fuarında SK Hynix’in standında yapay zekâ görselinin yer aldığı bir ekran (AP)
TT

Yapay zekâ faturası, haziran sonundan bu yana en kötü haftasını geçiren Wall Street’i sarsmaya mı başladı?

Seul’de düzenlenen yarı iletken fuarında SK Hynix’in standında yapay zekâ görselinin yer aldığı bir ekran (AP)

ABD teknoloji hisselerini cuma günü vuran satış dalgası, yapay zekâ patlamasının maliyetine ilişkin soru işaretlerini yeniden gündeme getirdi. Wall Street, haziran sonundan bu yana en kötü haftasını geride bıraktı. Endişeler artık yalnızca şirketlerin yüksek değerlemeleriyle sınırlı değil. Yatırımcılar, şirketlerin yapay zekâ altyapısına yaptıkları devasa harcamaları haklı çıkaracak getirileri elde edip edemeyeceğini de sorguluyor. Bu süreçte borçlanma maliyetleri yükselirken petrol fiyatlarındaki artış, enflasyon beklentileri ve ABD’de faizlerin seyri üzerindeki baskıyı artırıyor.

Nasdaq Bileşik Endeksi cuma günkü işlemlerde yüzde 2,1 gerilerken haftalık kaybı yaklaşık yüzde 4,5’e ulaştı. S&P 500 Endeksi ise cuma günü yüzde 1,1, hafta genelinde yaklaşık yüzde 2 değer kaybederek önceki haftaki kazanımlarını sildi. Dow Jones ise sektörler arasındaki farklı performans ve yatırımcıların teknoloji hisselerindeki pozisyonlarını azaltmasıyla haftayı sınırlı bir yükselişle tamamlayarak görece dirençli bir görünüm sergiledi.

Bu hareketler, yapay zekâ patlamasının sona erdiği anlamına gelmiyor. Ancak sektörün büyümesine yönelik iyimserliğin hisseleri rekor seviyelere taşıdığı bir dönemin ardından yatırımcıların bu yükselişin sürdürülebilirliğini daha titiz biçimde sorguladığını ortaya koyuyor. Jeopolitik ve enflasyonist baskılar da bu sorgulamayı güçlendiriyor.

Büyüme beklentilerinden finansman sınavına

Piyasalardaki endişelerin başlıca kaynaklarından biri, veri merkezlerini, çipleri ve bilgi işlem kapasitesini kapsayan yapay zekâ altyapısının hızla genişletilmesinin büyük ölçekli sermaye yatırımları gerektirmesi. Bazı şirketlerin bu harcamaların bir bölümünü borçlanarak finanse etmesi, yükselen tahvil getirileri ve yatırımcıların risk iştahındaki değişimler karşısında finansman koşullarını daha kırılgan hale getiriyor.

dfvg
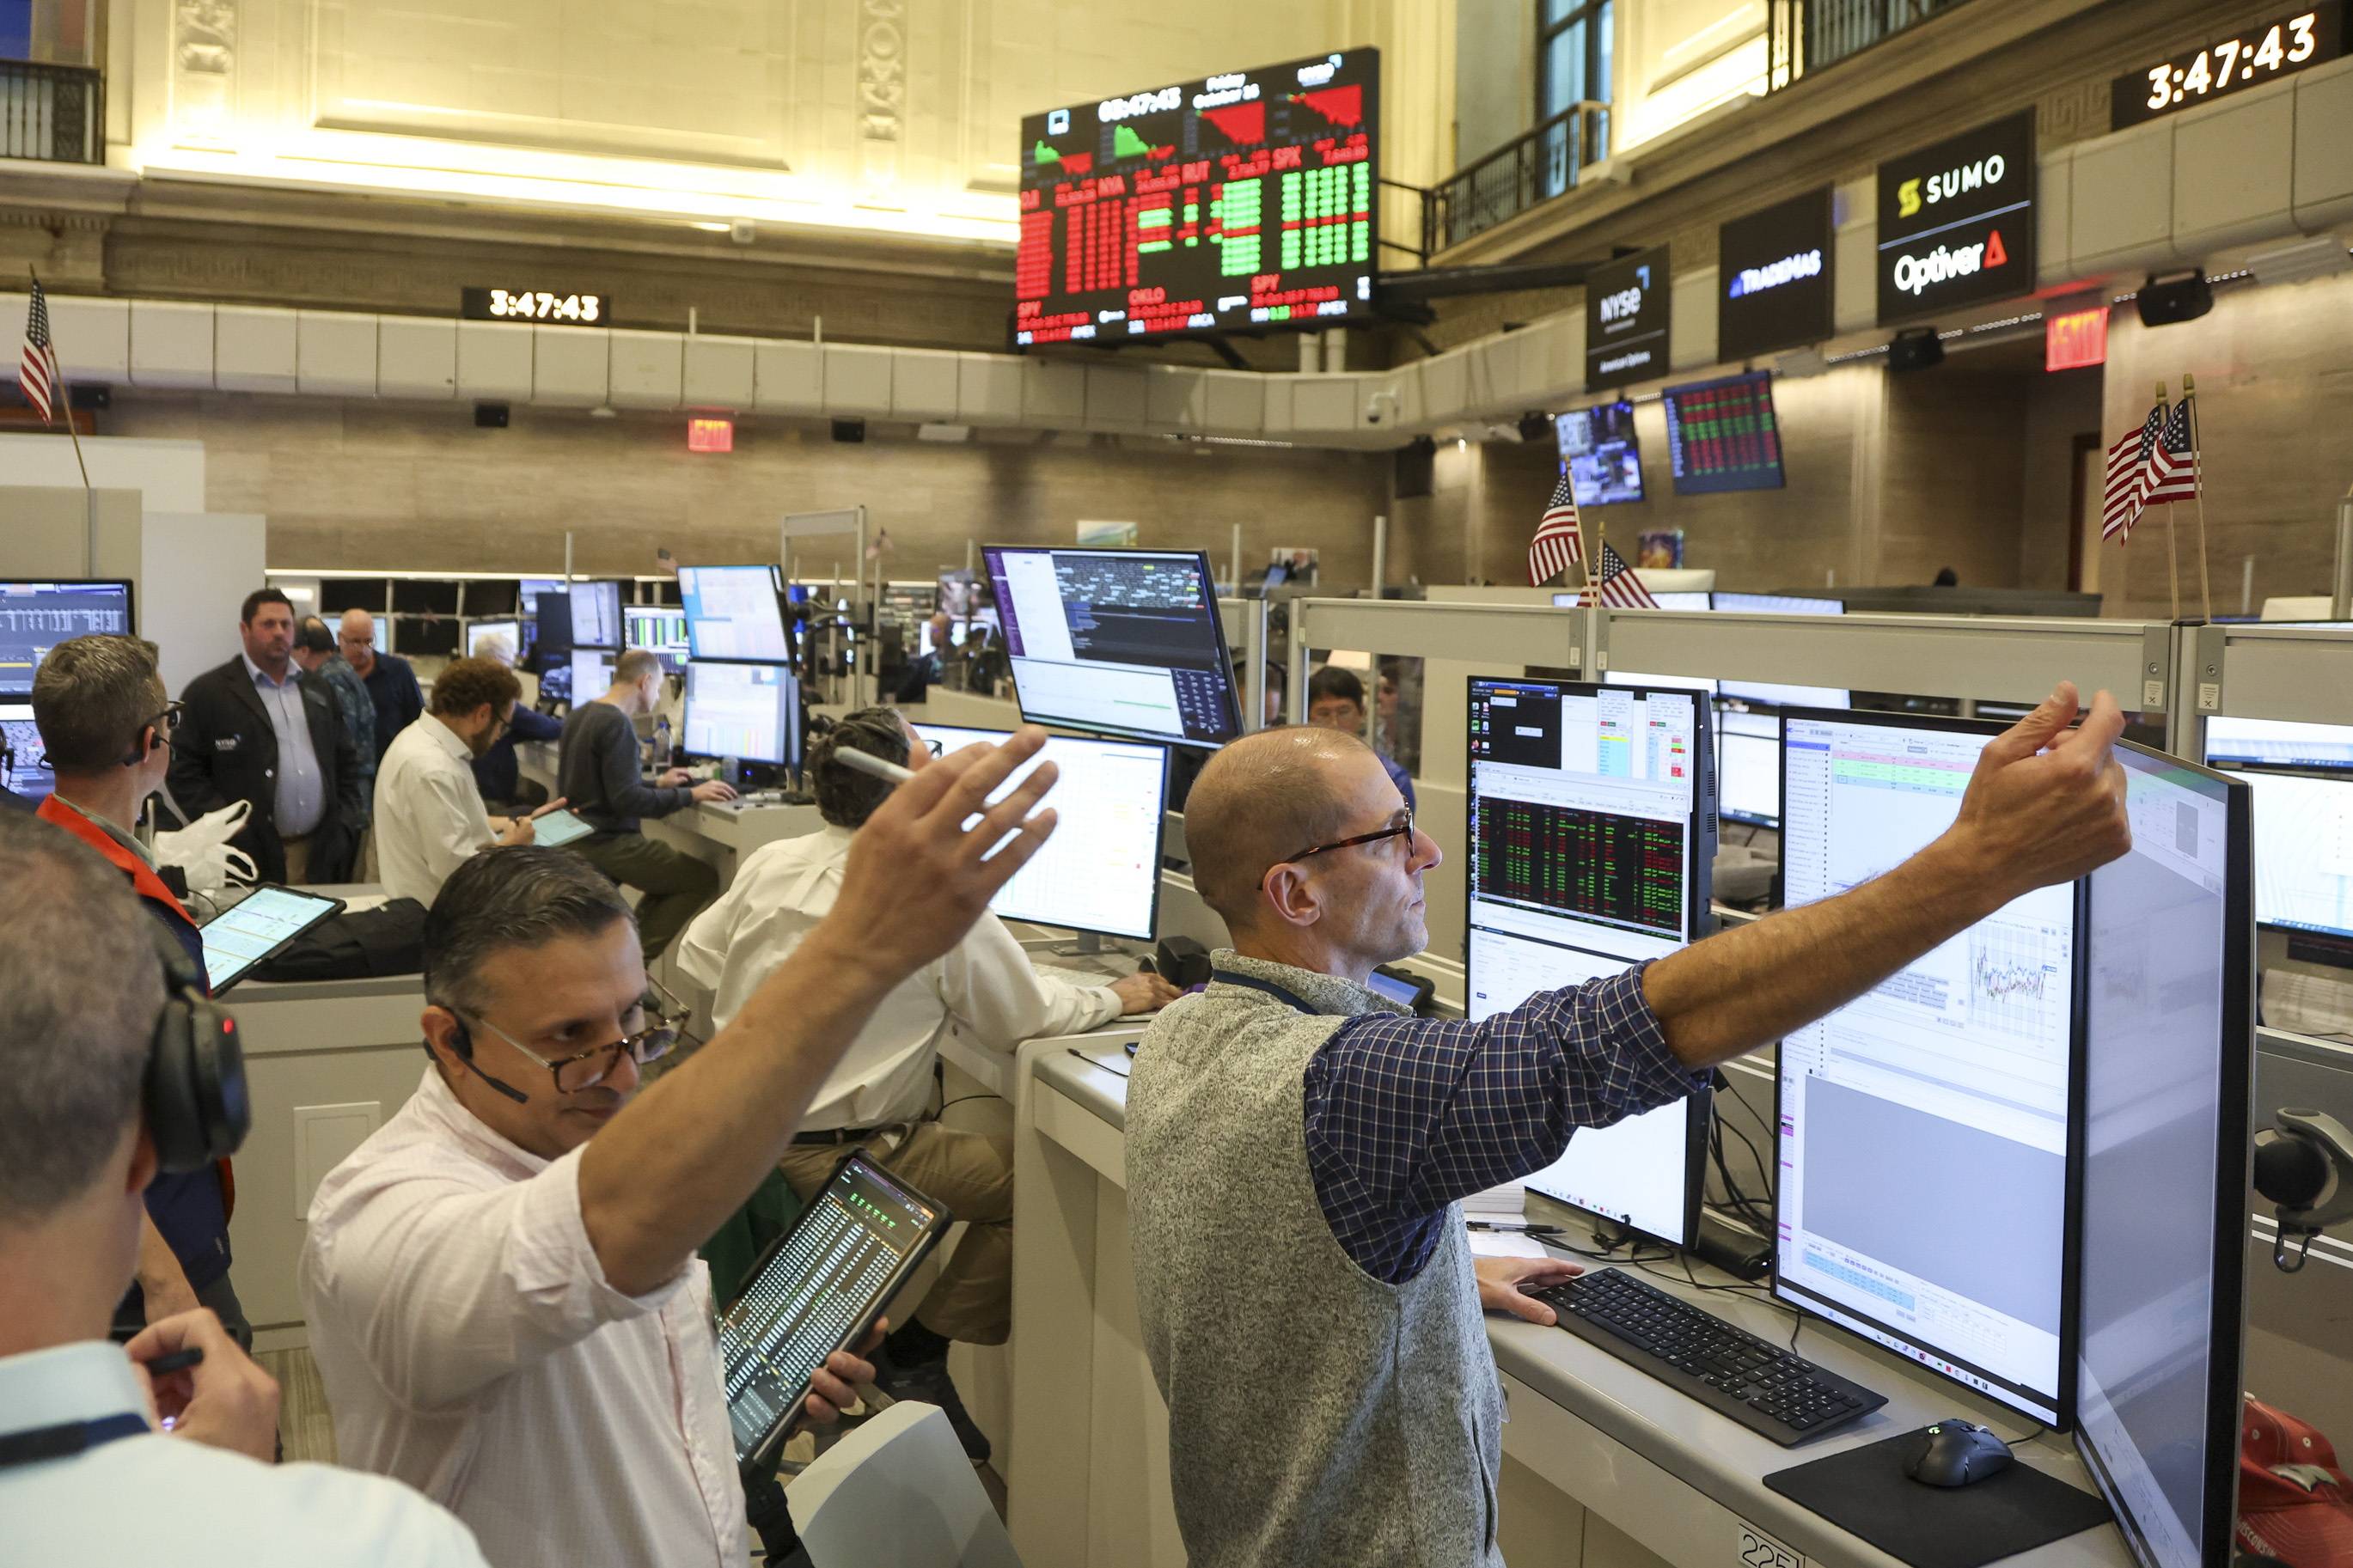
Cuma günü piyasa kapanışı öncesinde New York Borsası’nda çalışan traderlar (AP)

Yapay zekâ odaklı bulut bilişim şirketi CoreWeave, borçlanma maliyetlerinin artmasıyla piyasalardaki endişelerin odağına yerleşti. Şirketin borçlanma araçlarının getirileriyle daha düşük riskli borçlanma araçlarının getirileri arasındaki farkın açılması, yapay zekâ altyapısı şirketlerinin finansman yükünü ne ölçüde taşıyabileceği ve beklenen gelirlerin maliyetlerle başa çıkacak hızda artıp artmayacağı tartışmasını yeniden alevlendirdi.

Bu endişeler, tek bir şirketin hisse performansının çok ötesine geçiyor. Yapay zekâ yatırımları, ABD ekonomisinde harcamaların, büyümenin ve sermaye akışlarının başlıca itici güçlerinden biri haline geldi. Dolayısıyla bu yatırımların finansmanında yaşanabilecek geniş çaplı bir yavaşlama, teknoloji şirketlerinin yanı sıra tedarikçilerini ve piyasa değerlemelerinin dayandığı kâr beklentilerini de etkileyebilir.

Bununla birlikte, şirketlerin karşı karşıya olduğu koşullar aynı değil. Şirketler nakit akışı yaratma ve borç taşıma kapasiteleri bakımından birbirinden ayrılırken yapay zekâ uygulamalarına yönelik talep de yatırımları desteklemeyi sürdürüyor. Bu nedenle temel sınav, harcamalarını sürdürülebilir getirilere dönüştürebilen şirketlerle faaliyetlerini büyük ölçüde kolay finansman koşullarına ve yüksek değerlemelerin devamına dayandıran şirketleri birbirinden ayırmak olacak.

Petrol, faiz hesaplarını zorlaştırıyor

Teknoloji hisseleri üzerindeki baskı, ABD ile İran arasındaki savaşın sürmesi ve Hürmüz Boğazı’ndan petrol akışına ilişkin endişeler nedeniyle Brent petrolün varil fiyatının cuma günü 109,86 dolara yükseldiği bir döneme denk geldi. Enerji fiyatlarındaki artış, enflasyon risklerini büyütürken fiyatların yükselmeye devam etmesi halinde merkez bankalarının para politikasını gevşetme alanını daraltıyor.

ABD’de açıklanan son veriler, tüketici ve üretici fiyatlarının beklentilerin üzerinde arttığını ortaya koydu. Bu gelişme, piyasalarda ABD Merkez Bankasının (Fed) yıl sonundan önce faizleri yeniden artırabileceği yönündeki beklentileri güçlendirdi. CME Group verilerine göre aralık ayındaki toplantıda faiz artırımı ihtimali yüzde 74,3’e yükseldi. Bu oran bir ay önce yüzde 50,2 düzeyindeydi.

jku
New York Borsası’nda işlem yapan bir trader (AP)

Faiz beklentilerindeki değişim, özellikle teknoloji hisselerini etkiliyor. Çünkü bu şirketlerin piyasa değerlerinin önemli bir bölümü gelecekte elde edilmesi beklenen kârlara dayanıyor. Bu kârları bugünkü değere indirgemek için kullanılan iskonto oranı yükseldikçe yatırımcıların söz konusu kazançlara biçtiği bugünkü değer düşüyor. Borçlanma maliyetlerinin artması da yatırımlarını kredi yoluyla genişleten şirketlerin üzerindeki yükü ağırlaştırıyor.

Buna karşılık enerji şirketleri, petrol fiyatlarındaki yükselişten yararlandı. ExxonMobil ve Chevron hisseleri cuma günü değer kazandı. Piyasanın farklı sektörler arasında yeniden pozisyon aldığına işaret eden bu ayrışma, diğer sektörlerin olası bir ekonomik yavaşlamanın veya kalıcı enflasyonun etkilerinden korunacağı anlamına gelmiyor.

Teknoloji hisselerindeki düşüş, piyasanın geri kalanından bağımsız değil

Ekonomist Muhammed el-Erian, piyasaları değerlendirdiği haftalık analizinde teknoloji hisselerinden uzaklaşma eğiliminin ekonominin geri kalanından bağımsız ele alınamayacağına dikkat çekiyor. Teknoloji, büyümenin önemli itici güçlerinden biri olmasının yanı sıra yerli ve yabancı sermayeyi daha geniş ABD hisse senedi piyasasına çeken başlıca alanlardan biri. Bu nedenle baskının yatırımlara ve ekonomik faaliyetlere yayılması halinde diğer sektörler de etkilenebilir.

Hafta boyunca piyasalarda görülen hareketler, tüm hisselerde eşit ölçüde yaşanan bir düşüşten ziyade sektörler arasında belirgin bir ayrışmaya işaret etti. Çip üreticileri ve yapay zekâyla bağlantılı teknoloji şirketleri kayıpların büyük bölümünü üstlenirken bazı sanayi şirketleri beklentileri aşan çeyreklik sonuçlarının ardından yükseldi. Enerji sektörü de petrol fiyatlarındaki artıştan destek buldu.

Ancak bu ayrışmanın devam edip etmeyeceği, şirketlerin mevcut değerlemelerini haklı çıkaracak sonuçlar açıklamasına, enflasyon ve tahvil getirilerinin seyrine ve Ortadoğu’daki savaşın gelişimine bağlı olacak. Enerji fiyatlarındaki yükselişin fiyat baskılarının devam etmesiyle birleşmesi, yatırımcıları zor bir denklemle karşı karşıya bırakabilir: Bir yanda kâr artışının yavaşlama ihtimali, diğer yanda yüksek finansman maliyetleri.

Gelecek dönem bilançoları yatırımcıların beklentilerini sınayacak

Şirketlerin önümüzdeki dönemde açıklayacağı çeyreklik finansal sonuçlar daha da önem kazanıyor. Bu sonuçlar, özellikle yapay zekâ yatırımlarına öncülük eden büyük şirketlerde talebin büyümesi, kâr marjları ve sermaye harcaması planları hakkında daha net göstergeler sunacak.

Yatırımcılar, devasa harcamaların yalnızca uzun vadeli beklentiler yaratmakla kalmayıp somut gelir ve getirilere dönüşmeye başladığını gösteren kanıtlar arayacak. Finansman kaynakları ve borçlanma maliyetleri daha yakından incelenirken şirketlerin gelecekteki harcamalarına ilişkin öngörüleri de gerçekleşen kârlar kadar önem taşıyacak.

Dolayısıyla piyasaların önündeki sınav, yalnızca yapay zekâ patlamasının devam edip etmeyeceğiyle sınırlı değil. Asıl mesele, bu büyümenin nasıl sürdürüleceği: Şirketler yatırımlarının büyüklüğüyle orantılı getiriler elde ederek genişlemelerini finanse edebilecek mi, yoksa yükselen maliyetler ve azalan risk iştahı yatırımcıları daha sert bir yeniden değerlemeye mi yöneltecek?

Haftalık kayıplar bu sorulara kesin bir yanıt vermiyor. Ancak piyasaların yapay zekâya yönelik iyimserliği artık hisseleri desteklemek için tek başına yeterli görmediğini ortaya koyuyor. Finansman koşulları, enflasyon ve enerji fiyatları da yatırımcıların hesaplamalarında belirleyici unsurlar haline geliyor.


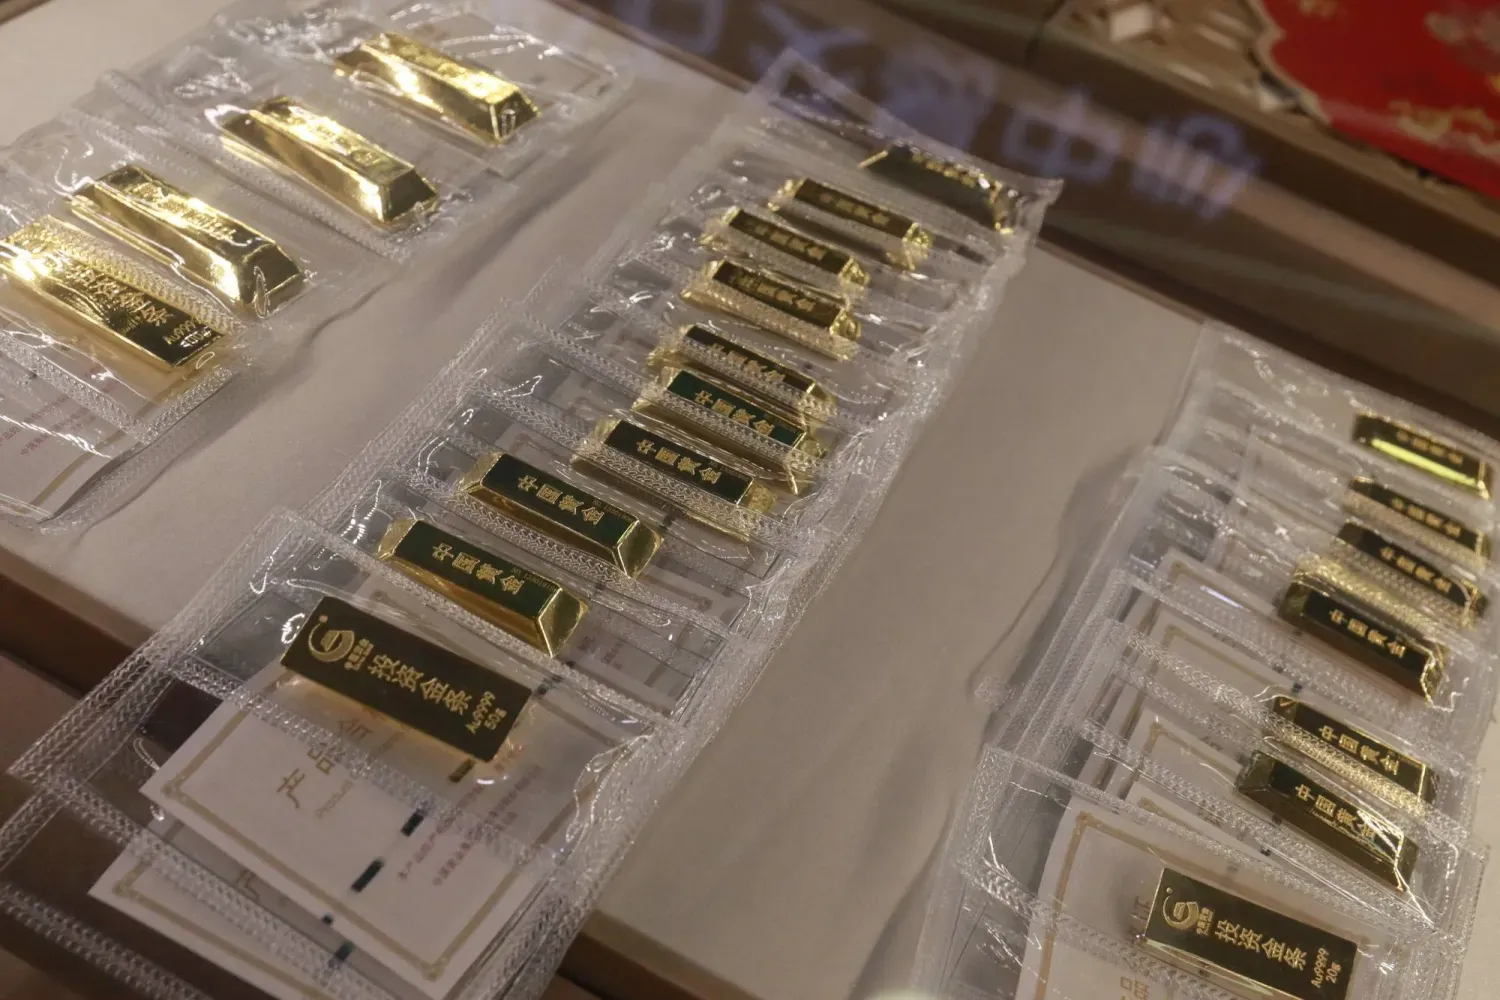
Altın, ABD enflasyon verileri öncesinde 4 bin 160 dolar seviyelerinde yatay seyrediyor

Pekin’de düzenlenen Çin Uluslararası Mücevher Fuarı’nda sergilenen altın külçeleri (EPA)
TT

Altın, ABD enflasyon verileri öncesinde 4 bin 160 dolar seviyelerinde yatay seyrediyor

Pekin’de düzenlenen Çin Uluslararası Mücevher Fuarı’nda sergilenen altın külçeleri (EPA)

Altın fiyatları, yatırımcıların ABD Merkez Bankasının (FED) para politikasının seyrine ilişkin ipuçları aradığı ABD enflasyon verilerinin günün ilerleyen saatlerinde açıklanması beklentisiyle bugün yatay seyretti. FED yetkililerinin faizlerin daha da artırılmasının gerekip gerekmediğine ilişkin farklı açıklamaları da piyasaların odağında yer aldı.

Spot altın, ons başına 4 bin 159 dolar civarıda sabit kalırken, aralık vadeli ABD altın vadeli işlemleri yüzde 0,1 artışla 4 bin 182,60 dolara yükseldi.

Taste Life Küresel Makroekonomi Başkanı Ilya Spivak, altın fiyatlarının belirli bir bantta sınırlı hareket etmeyi sürdürdüğünü belirtti. Spivak, petrol fiyatlarındaki yükselişe rağmen altının değerini koruyabilmesinin, yükselişini sürdürmek için yeni bir katalizör arayışında olduğuna işaret edebileceğini belirtti.

Jeopolitik gelişmeler cephesinde Suudi Arabistan Enerji Bakanlığı, Dahran kentinde Saudi Aramco’ya ait bir idari binanın saldırıya uğradığını açıkladı. İran destekli Husiler ile Suudi Arabistan arasında artan gerilimle eş zamanlı gerçekleşen gelişmeler, bugün petrol fiyatlarının yükselmesine yol açtı.

Para politikası konusunda ise New York FED Başkanı John Williams, enflasyonu düşürmek amacıyla merkez bankasının bu yıl faizleri bir kez daha artırmasının gerekebileceğini yineledi. Buna karşılık FED Yönetim Kurulu Üyesi Christopher Waller, ABD tahvil getirilerindeki son yükselişin enflasyon beklentilerindeki artıştan değil, ekonomik büyümenin gücünden kaynaklandığını belirtti. Waller, enflasyon beklentilerinin istikrarlı seyrini koruduğunu ifade etti.

Piyasalar, ABD Tüketici Fiyat Endeksi (TÜFE) verisinin bugün 12.30’da açıklanmasını bekliyor. Üretici fiyatları ve perakende satış verileri ise yarın yayımlanacak. Spivak’a göre ekonomik ivmenin zayıfladığına işaret eden veriler, yatırımcıların yeni faiz artışlarına ilişkin beklentilerini azaltabilir ve bu durum altın fiyatlarını destekleyebilir.

CME Group bünyesindeki FedWatch aracına göre piyasalar, ABD faizlerinin bu ay artırılması ihtimalini yaklaşık yüzde 23, aralık ayında artırılması ihtimalini ise yüzde 88 olarak fiyatlıyor.

Getiri sağlamayan altın, faiz oranlarının düşmesinden genellikle olumlu etkileniyor. Buna karşılık yüksek faiz oranları, getiri sağlayan varlıkları daha cazip hâle getirerek altının yatırımcılar açısından çekiciliğini azaltıyor.

Diğer değerli metallerde ise spot gümüş yüzde 0,6 düşüşle ons başına 59,11 dolara geriledi. Platin bin 664,19 dolarda yatay seyrederken paladyum yüzde 0,4 artışla bin 130,81 dolara yükseldi.


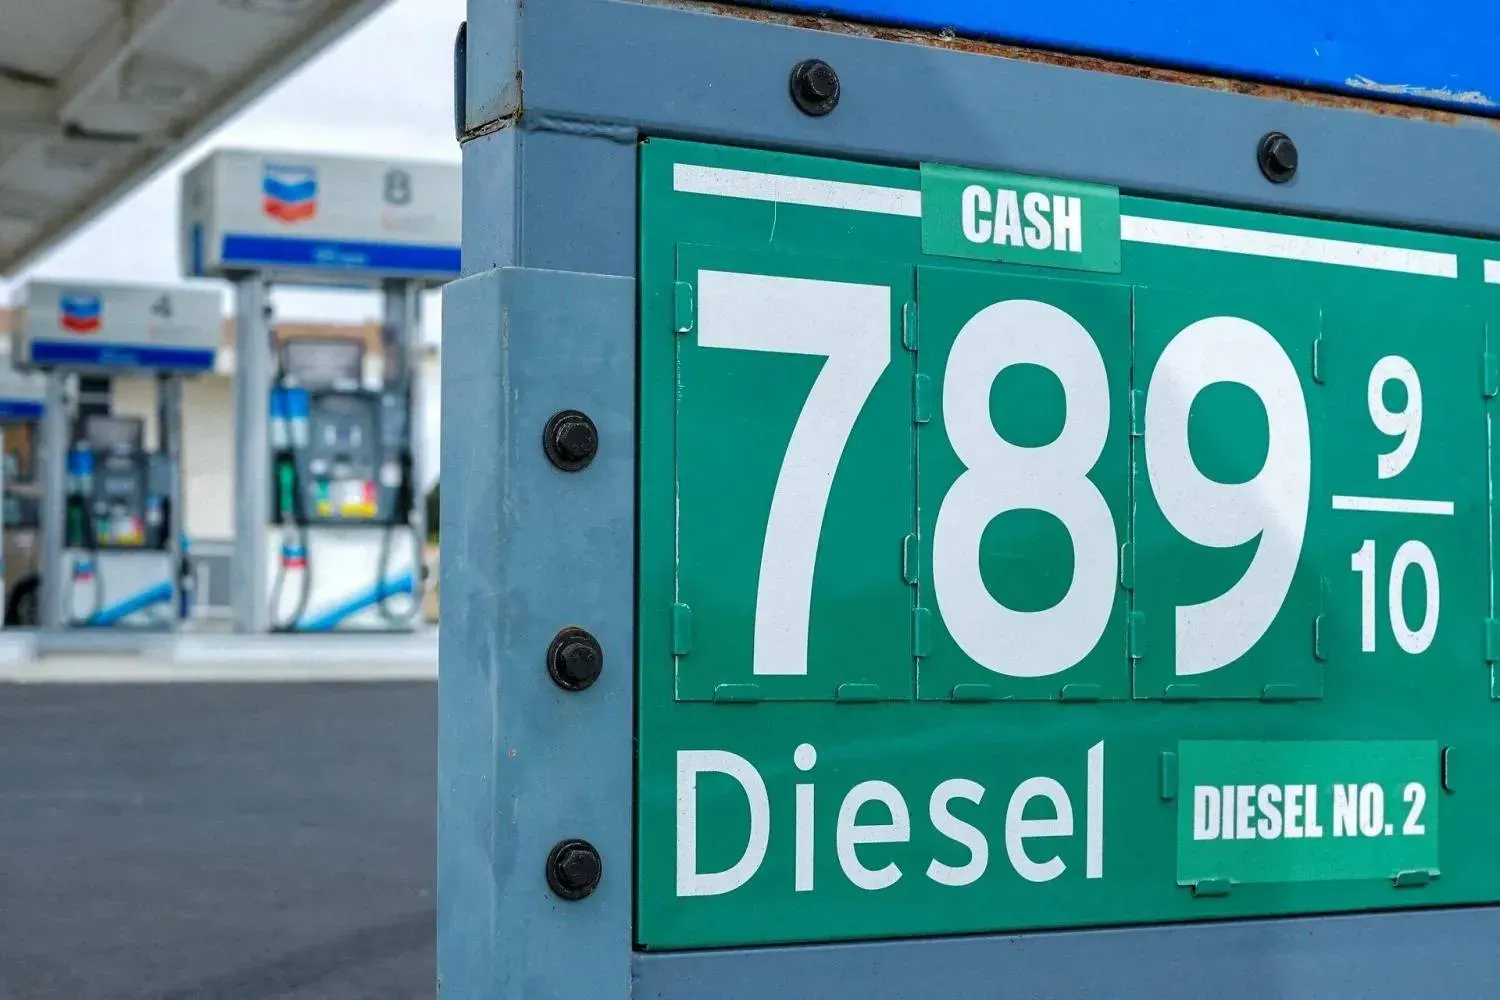
Uluslararası Enerji Ajansı: Dizel kıtlığı 2027 yılına kadar sürebilir

ABD’nin Kaliforniya eyaletinde dizel fiyatını gösteren bir tabela, 16 Eylül 2026 (Reuters)
TT

Uluslararası Enerji Ajansı: Dizel kıtlığı 2027 yılına kadar sürebilir

ABD’nin Kaliforniya eyaletinde dizel fiyatını gösteren bir tabela, 16 Eylül 2026 (Reuters)

Uluslararası Enerji Ajansı (IEA) bugün yayımladığı aylık petrol piyasası raporunda, stokların önemli ölçüde azalması ve kış aylarındaki talep zirvesi öncesinde üretime getirilen kısıtlamalar nedeniyle dizel yakıt arzındaki sıkıntının gelecek yıla kadar devam edebileceğini bildirdi.

Dizel yakıt rafinaj kâr marjları, eylül ayında varil başına yaklaşık 95 dolarla rekor seviyeye ulaştı. ABD’nin İran’a karşı yürüttüğü savaşla bağlantılı saldırıların yol açtığı rafinaj kapasitesi düşüşü nedeniyle üretim de keskin biçimde geriledi.

IEA, “Dizel piyasaları ciddi baskı altında kalmaya devam ediyor. Uzun süreli arz kesintileri, rafinerilerin sonbahardaki bakım çalışmaları ve kış aylarındaki talep zirvesi öncesinde, normalde stokların artırılması gereken bir dönemde stoklardan çekilmesine yol açtı” açıklamasında bulundu.

ABD Başkanı Donald Trump, cuma günü Rusya’nın küresel piyasalara dizel yakıt tedarik etmeyi kabul ettiğini açıklayarak bir ilke imza attı. Trump, yönetiminin Moskova’yı Ukrayna’ya karşı yürüttüğü savaşta kullanabileceği gelirlerden mahrum bırakmak amacıyla uygulamaya konulan Rus yakıtına yönelik ABD yaptırımlarını geçici olarak kaldırdığını söyledi.

Trump, Cumhuriyetçi ve Demokrat partilerden bazı Kongre üyelerinin anlaşmanın, Moskova Ukrayna’ya yönelik saldırılarını sona erdirene kadar Rus enerji ürünlerinin ithalatını yasaklayan ABD yasasına aykırı göründüğünü dile getirmelerine rağmen Rusya ile yapılan ‘dizel anlaşmasını’ savundu.

Rus petrolü ihracatına yönelik yaptırımların kaldırılmasının yüksek yakıt fiyatlarının düşürülmesine yardımcı olacağını belirten Trump’ın açıklamalarına bazı analistler şüpheyle yaklaştı. Analistler, Rusya’nın önümüzdeki üç ay boyunca sağlayacağını belirttiği dizel miktarının fiyatlar üzerinde kayda değer bir etki yaratmaya yetmeyeceğini savundu. Söz konusu miktarın, küresel yakıt tüketiminin yalnızca yaklaşık 12 saatlik bölümüne karşılık geldiği belirtildi.

Dizel fiyatları dünya genelinde rekor seviyelere yükselerek ABD’de galon başına 6,5 doları aştı. Fiyatlar, ABD ile Rusya arasında ‘dizel anlaşmasının’ duyurulmasının ardından ise bir miktar geriledi.