
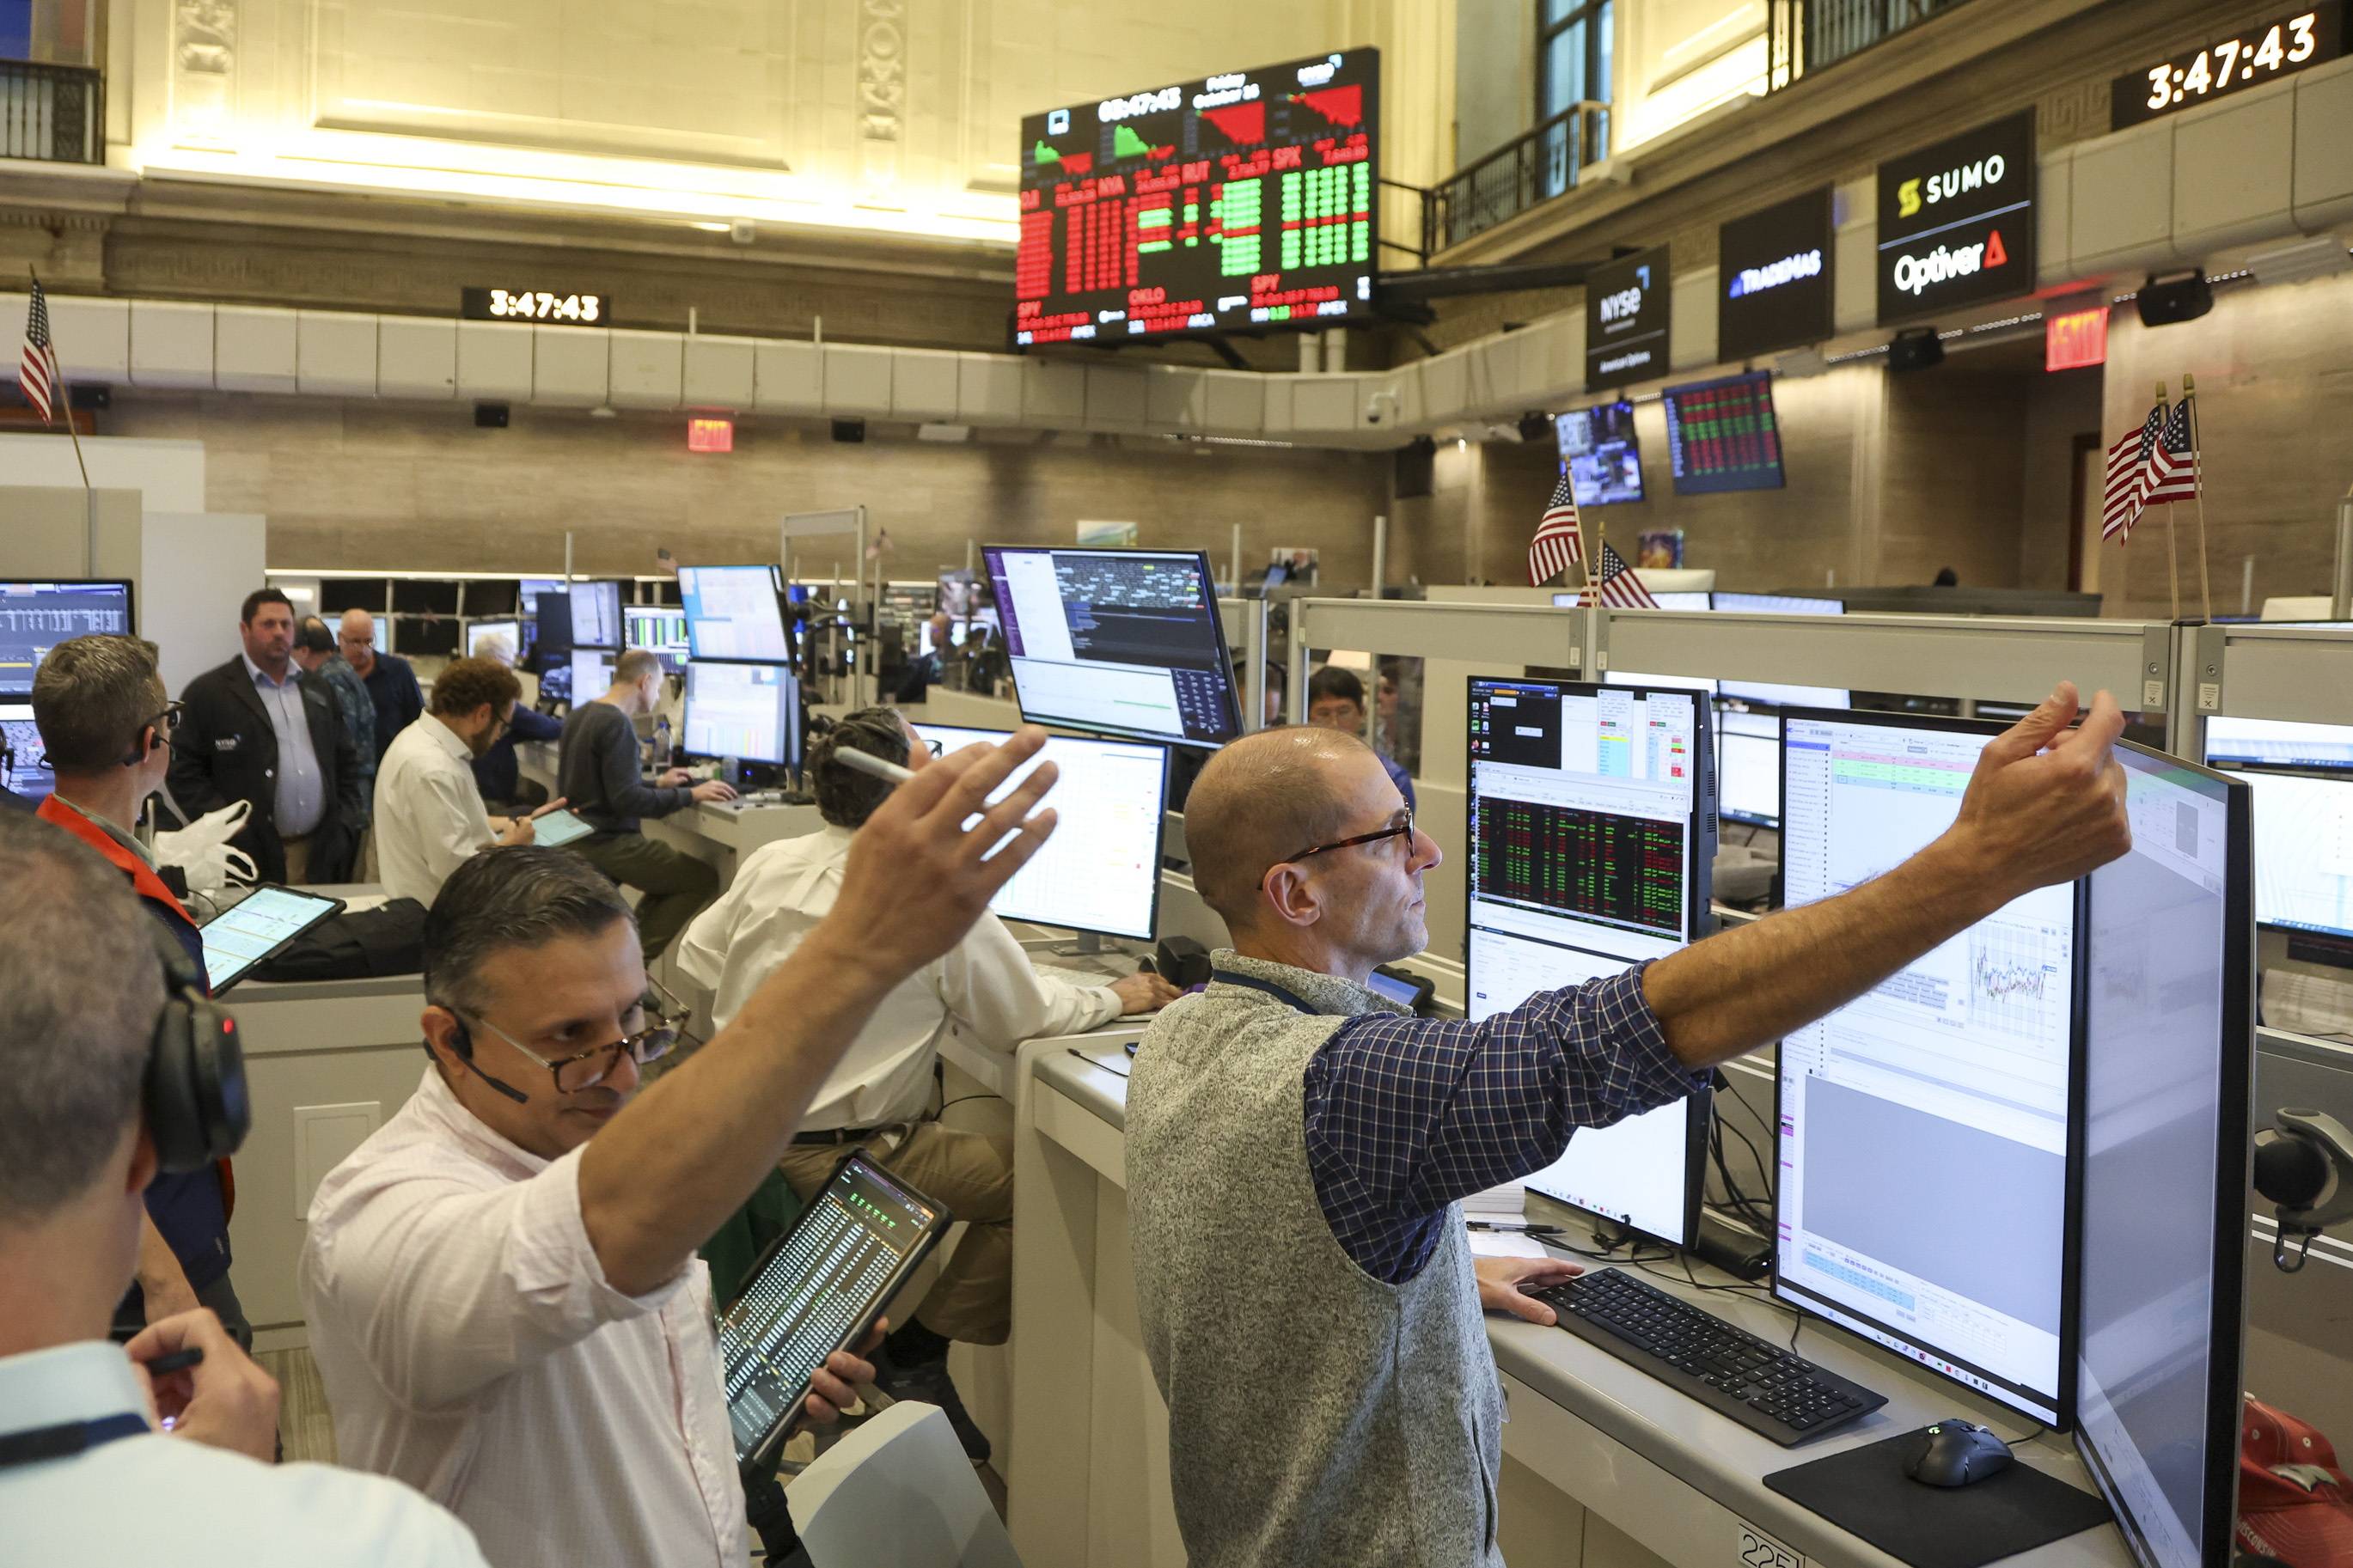
ABD teknoloji hisselerini cuma günü vuran satış dalgası, yapay zekâ patlamasının maliyetine ilişkin soru işaretlerini yeniden gündeme getirdi. Wall Street, haziran sonundan bu yana en kötü haftasını geride bıraktı. Endişeler artık yalnızca şirketlerin yüksek değerlemeleriyle sınırlı değil. Yatırımcılar, şirketlerin yapay zekâ altyapısına yaptıkları devasa harcamaları haklı çıkaracak getirileri elde edip edemeyeceğini de sorguluyor. Bu süreçte borçlanma maliyetleri yükselirken petrol fiyatlarındaki artış, enflasyon beklentileri ve ABD’de faizlerin seyri üzerindeki baskıyı artırıyor.
Nasdaq Bileşik Endeksi cuma günkü işlemlerde yüzde 2,1 gerilerken haftalık kaybı yaklaşık yüzde 4,5’e ulaştı. S&P 500 Endeksi ise cuma günü yüzde 1,1, hafta genelinde yaklaşık yüzde 2 değer kaybederek önceki haftaki kazanımlarını sildi. Dow Jones ise sektörler arasındaki farklı performans ve yatırımcıların teknoloji hisselerindeki pozisyonlarını azaltmasıyla haftayı sınırlı bir yükselişle tamamlayarak görece dirençli bir görünüm sergiledi.
Bu hareketler, yapay zekâ patlamasının sona erdiği anlamına gelmiyor. Ancak sektörün büyümesine yönelik iyimserliğin hisseleri rekor seviyelere taşıdığı bir dönemin ardından yatırımcıların bu yükselişin sürdürülebilirliğini daha titiz biçimde sorguladığını ortaya koyuyor. Jeopolitik ve enflasyonist baskılar da bu sorgulamayı güçlendiriyor.
Büyüme beklentilerinden finansman sınavına
Piyasalardaki endişelerin başlıca kaynaklarından biri, veri merkezlerini, çipleri ve bilgi işlem kapasitesini kapsayan yapay zekâ altyapısının hızla genişletilmesinin büyük ölçekli sermaye yatırımları gerektirmesi. Bazı şirketlerin bu harcamaların bir bölümünü borçlanarak finanse etmesi, yükselen tahvil getirileri ve yatırımcıların risk iştahındaki değişimler karşısında finansman koşullarını daha kırılgan hale getiriyor.
Yapay zekâ odaklı bulut bilişim şirketi CoreWeave, borçlanma maliyetlerinin artmasıyla piyasalardaki endişelerin odağına yerleşti. Şirketin borçlanma araçlarının getirileriyle daha düşük riskli borçlanma araçlarının getirileri arasındaki farkın açılması, yapay zekâ altyapısı şirketlerinin finansman yükünü ne ölçüde taşıyabileceği ve beklenen gelirlerin maliyetlerle başa çıkacak hızda artıp artmayacağı tartışmasını yeniden alevlendirdi.
Bu endişeler, tek bir şirketin hisse performansının çok ötesine geçiyor. Yapay zekâ yatırımları, ABD ekonomisinde harcamaların, büyümenin ve sermaye akışlarının başlıca itici güçlerinden biri haline geldi. Dolayısıyla bu yatırımların finansmanında yaşanabilecek geniş çaplı bir yavaşlama, teknoloji şirketlerinin yanı sıra tedarikçilerini ve piyasa değerlemelerinin dayandığı kâr beklentilerini de etkileyebilir.
Bununla birlikte, şirketlerin karşı karşıya olduğu koşullar aynı değil. Şirketler nakit akışı yaratma ve borç taşıma kapasiteleri bakımından birbirinden ayrılırken yapay zekâ uygulamalarına yönelik talep de yatırımları desteklemeyi sürdürüyor. Bu nedenle temel sınav, harcamalarını sürdürülebilir getirilere dönüştürebilen şirketlerle faaliyetlerini büyük ölçüde kolay finansman koşullarına ve yüksek değerlemelerin devamına dayandıran şirketleri birbirinden ayırmak olacak.
Petrol, faiz hesaplarını zorlaştırıyor
Teknoloji hisseleri üzerindeki baskı, ABD ile İran arasındaki savaşın sürmesi ve Hürmüz Boğazı’ndan petrol akışına ilişkin endişeler nedeniyle Brent petrolün varil fiyatının cuma günü 109,86 dolara yükseldiği bir döneme denk geldi. Enerji fiyatlarındaki artış, enflasyon risklerini büyütürken fiyatların yükselmeye devam etmesi halinde merkez bankalarının para politikasını gevşetme alanını daraltıyor.
ABD’de açıklanan son veriler, tüketici ve üretici fiyatlarının beklentilerin üzerinde arttığını ortaya koydu. Bu gelişme, piyasalarda ABD Merkez Bankasının (Fed) yıl sonundan önce faizleri yeniden artırabileceği yönündeki beklentileri güçlendirdi. CME Group verilerine göre aralık ayındaki toplantıda faiz artırımı ihtimali yüzde 74,3’e yükseldi. Bu oran bir ay önce yüzde 50,2 düzeyindeydi.
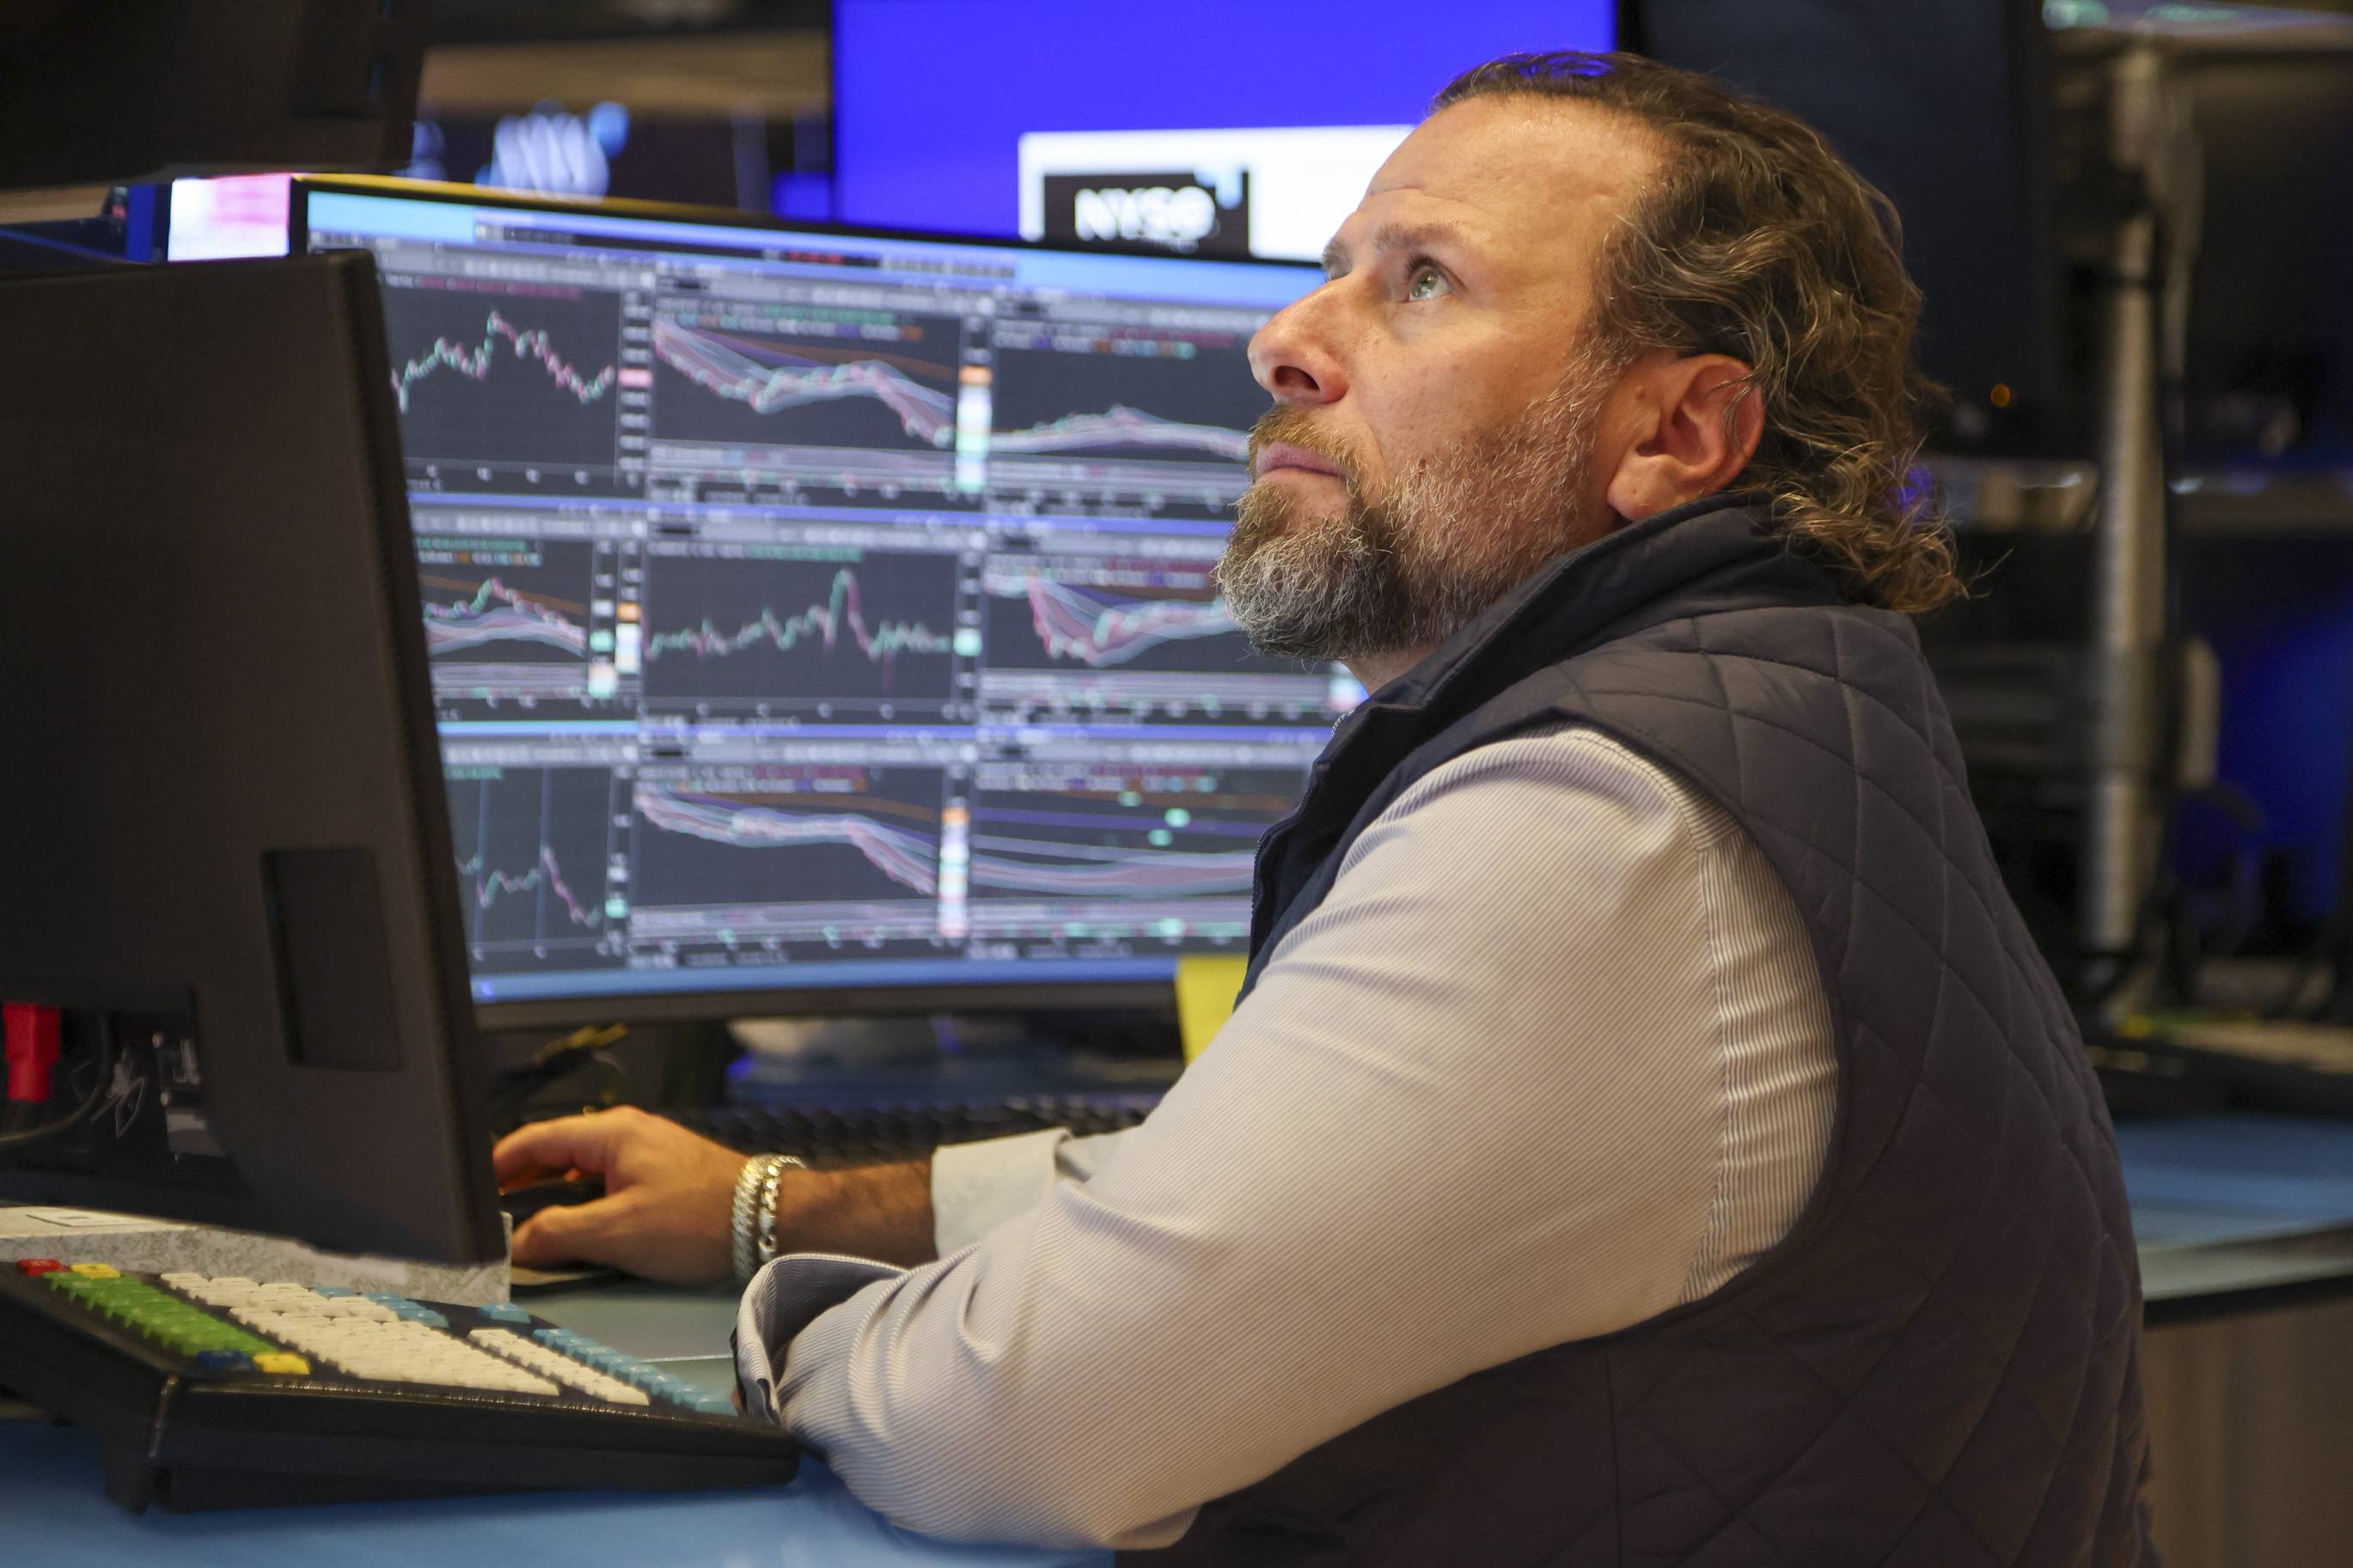
Faiz beklentilerindeki değişim, özellikle teknoloji hisselerini etkiliyor. Çünkü bu şirketlerin piyasa değerlerinin önemli bir bölümü gelecekte elde edilmesi beklenen kârlara dayanıyor. Bu kârları bugünkü değere indirgemek için kullanılan iskonto oranı yükseldikçe yatırımcıların söz konusu kazançlara biçtiği bugünkü değer düşüyor. Borçlanma maliyetlerinin artması da yatırımlarını kredi yoluyla genişleten şirketlerin üzerindeki yükü ağırlaştırıyor.
Buna karşılık enerji şirketleri, petrol fiyatlarındaki yükselişten yararlandı. ExxonMobil ve Chevron hisseleri cuma günü değer kazandı. Piyasanın farklı sektörler arasında yeniden pozisyon aldığına işaret eden bu ayrışma, diğer sektörlerin olası bir ekonomik yavaşlamanın veya kalıcı enflasyonun etkilerinden korunacağı anlamına gelmiyor.
Teknoloji hisselerindeki düşüş, piyasanın geri kalanından bağımsız değil
Ekonomist Muhammed el-Erian, piyasaları değerlendirdiği haftalık analizinde teknoloji hisselerinden uzaklaşma eğiliminin ekonominin geri kalanından bağımsız ele alınamayacağına dikkat çekiyor. Teknoloji, büyümenin önemli itici güçlerinden biri olmasının yanı sıra yerli ve yabancı sermayeyi daha geniş ABD hisse senedi piyasasına çeken başlıca alanlardan biri. Bu nedenle baskının yatırımlara ve ekonomik faaliyetlere yayılması halinde diğer sektörler de etkilenebilir.
Hafta boyunca piyasalarda görülen hareketler, tüm hisselerde eşit ölçüde yaşanan bir düşüşten ziyade sektörler arasında belirgin bir ayrışmaya işaret etti. Çip üreticileri ve yapay zekâyla bağlantılı teknoloji şirketleri kayıpların büyük bölümünü üstlenirken bazı sanayi şirketleri beklentileri aşan çeyreklik sonuçlarının ardından yükseldi. Enerji sektörü de petrol fiyatlarındaki artıştan destek buldu.
Ancak bu ayrışmanın devam edip etmeyeceği, şirketlerin mevcut değerlemelerini haklı çıkaracak sonuçlar açıklamasına, enflasyon ve tahvil getirilerinin seyrine ve Ortadoğu’daki savaşın gelişimine bağlı olacak. Enerji fiyatlarındaki yükselişin fiyat baskılarının devam etmesiyle birleşmesi, yatırımcıları zor bir denklemle karşı karşıya bırakabilir: Bir yanda kâr artışının yavaşlama ihtimali, diğer yanda yüksek finansman maliyetleri.
Gelecek dönem bilançoları yatırımcıların beklentilerini sınayacak
Şirketlerin önümüzdeki dönemde açıklayacağı çeyreklik finansal sonuçlar daha da önem kazanıyor. Bu sonuçlar, özellikle yapay zekâ yatırımlarına öncülük eden büyük şirketlerde talebin büyümesi, kâr marjları ve sermaye harcaması planları hakkında daha net göstergeler sunacak.
Yatırımcılar, devasa harcamaların yalnızca uzun vadeli beklentiler yaratmakla kalmayıp somut gelir ve getirilere dönüşmeye başladığını gösteren kanıtlar arayacak. Finansman kaynakları ve borçlanma maliyetleri daha yakından incelenirken şirketlerin gelecekteki harcamalarına ilişkin öngörüleri de gerçekleşen kârlar kadar önem taşıyacak.
Dolayısıyla piyasaların önündeki sınav, yalnızca yapay zekâ patlamasının devam edip etmeyeceğiyle sınırlı değil. Asıl mesele, bu büyümenin nasıl sürdürüleceği: Şirketler yatırımlarının büyüklüğüyle orantılı getiriler elde ederek genişlemelerini finanse edebilecek mi, yoksa yükselen maliyetler ve azalan risk iştahı yatırımcıları daha sert bir yeniden değerlemeye mi yöneltecek?
Haftalık kayıplar bu sorulara kesin bir yanıt vermiyor. Ancak piyasaların yapay zekâya yönelik iyimserliği artık hisseleri desteklemek için tek başına yeterli görmediğini ortaya koyuyor. Finansman koşulları, enflasyon ve enerji fiyatları da yatırımcıların hesaplamalarında belirleyici unsurlar haline geliyor.