Suudi Arabistan, küresel ekonominin toparlanmasını desteklemek için G20 ülkeleri toplantısına başkanlık edecek
Bu yıl Suudi Arabistan'ın başkanlık ettiği G20 logosu
Riyad/Şarku’l Avsat
TT
TT
Suudi Arabistan, küresel ekonominin toparlanmasını desteklemek için G20 ülkeleri toplantısına başkanlık edecek
Bu yıl Suudi Arabistan'ın başkanlık ettiği G20 logosu
Suudi Arabistan, G20 ülkelerinin ticaret ve yatırım bakanlarının katılımıyla, korona salgını ışığında kapsayıcı ve sürdürülebilir ekonomiye katkıda bulunmak ve ticaret ile yatırım politikalarındaki işbirliğini artırmak için önümüzdeki Salı günü gerçekleştirilecek bir toplantıya ev sahipliği yapacak.
Bakanlar, geçtiğimiz Mayıs ayında yapılan sanal toplantıda da ele alınan koronavirüs salgınının etkileriyle mücadele etmek için uluslararası ticaret ve yatırımı desteklemeye yönelik G20 önlemlerini görüşecek.
Toplantıda, ekonomik çeşitliliği ve uluslararası yatırımı geliştirmek için KOBİ'lerin küresel rekabet gücünü teşvik etmenin yanı sıra çok taraflı ticaret sistemi reformlarını destekleme yolları da tartışılacak.
Suudi Arabistan Ticaret Bakanı Dr. Macid el-Kasbi ve Suudi Arabistan Yatırım Bakanı Müh. Halid el-Falih, toplantının sonuçları hakkında zirve sonrası bir basın toplantısı düzenleyecek.
Altının düşüşüne ne sebep oldu? Eski parlaklığını geri kazanacak mı yoksa düşüş trendi devam mı edecek?https://turkish.aawsat.com/ekonomi%CC%87/5333541-alt%C4%B1n%C4%B1n-d%C3%BC%C5%9F%C3%BC%C5%9F%C3%BCne-ne-sebep-oldu-eski-parlakl%C4%B1%C4%9F%C4%B1n%C4%B1-geri-kazanacak-m%C4%B1-yoksa-d%C3%BC%C5%9F%C3%BC%C5%9F
Altının düşüşüne ne sebep oldu? Eski parlaklığını geri kazanacak mı yoksa düşüş trendi devam mı edecek?
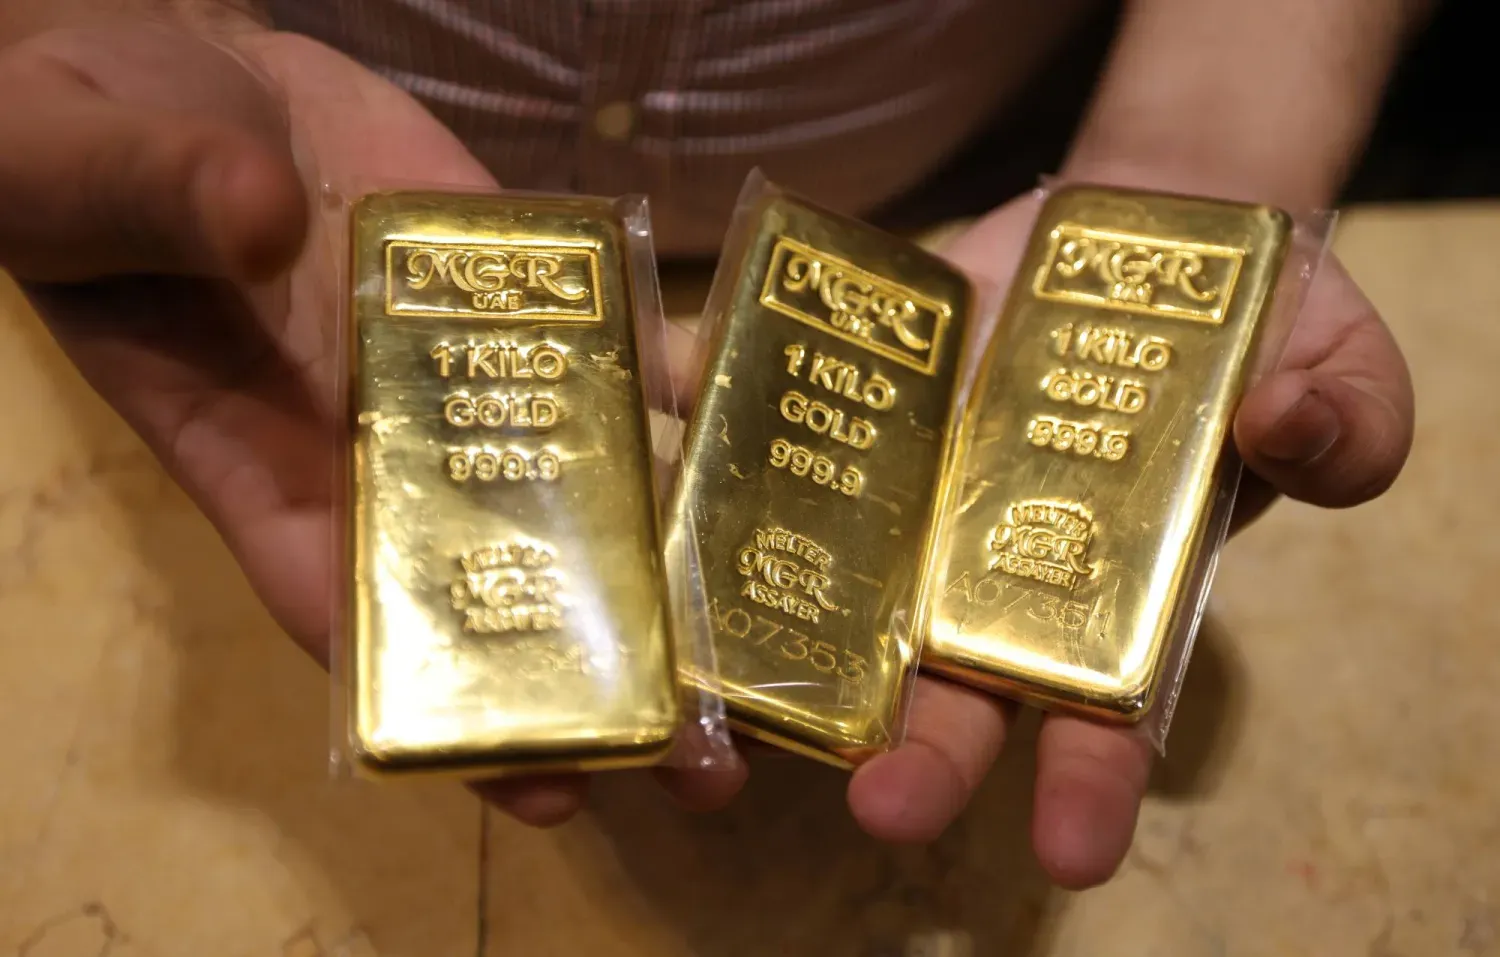
Dubai’de bulunan bir kuyumcu dükkanında sergilenen altın külçeleri (EPA)
Şiddetli bir satış dalgasıyla karşı karşıya kalan altın, 23 Ekim ile sona eren haftada ons başına 4 bin doların altına gerileyerek temmuz ortasından bu yana en düşük seviyesini gördü. Bu düşüşte, enflasyonun kalıcılığına dair artan endişeler ve yıl sonuna kadar ABD faiz oranlarının yeniden artırılabileceği yönündeki beklentilerin güçlenmesi etkili oldu.
Jeopolitik gerilimlerin normal şartlarda güvenli liman niteliğindeki kıymetli madene talebi desteklemesi beklenirken, yükselen petrol fiyatları ve borsalardaki satış dalgası yatırımcıların pozisyonlarını azaltarak nakde yönelmesine yol açtı.
Spot piyasada altın haftalık bazda yüzde 4’e yakın değer kaybederek haziran ayından bu yana en kötü haftalık performansını kaydetti. Cuma günü ons başına 3 bin 975 dolar seviyesini test eden altın, ilerleyen saatlerde 4 bin dolar sınırına yakın işlem gördü. Reuters verilerine göre, ABD’nin aralık vadeli altın kontratları cuma günkü seansı yüzde 1,3’lük düşüşle 4.007,90 dolardan tamamladı.
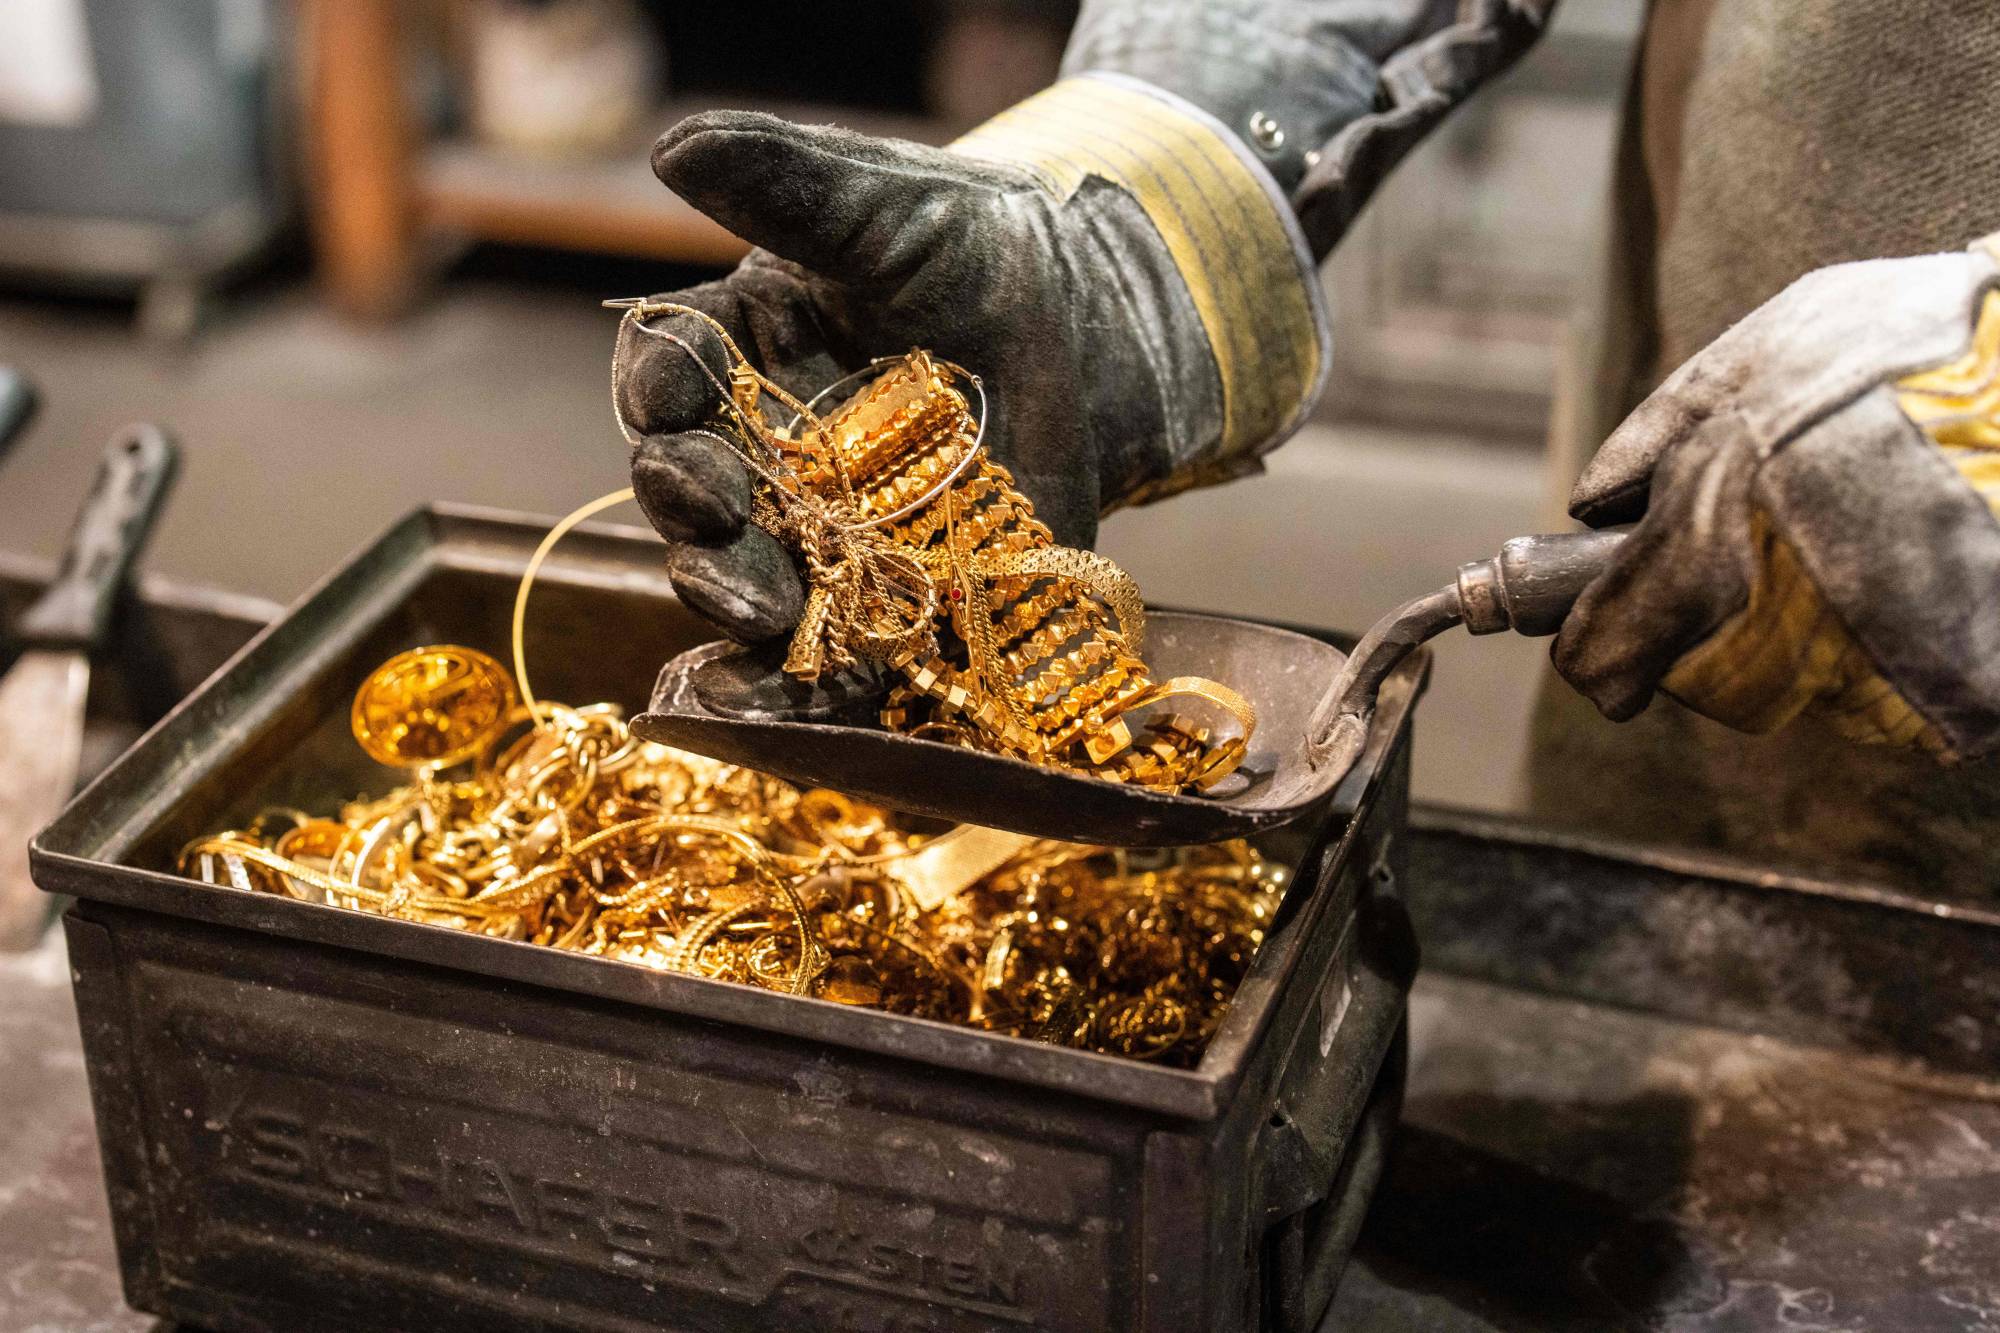
Viyana’daki bir altın ve gümüş rafinerisinde eritilmeyi bekleyen altın takılar (AFP)
Söz konusu gerileme tek bir faktörden kaynaklanmadı; enerji fiyatlarındaki artış, para politikası beklentilerindeki değişim, yatırımcıların risk iştahındaki azalma ve yatırım pozisyonlarının tasfiye edilmesi gibi baskı unsurlarının bir arada etkili olmasıyla gerçekleşti. Altının son dönemdeki bu hareketi, piyasaların likidite sağlamak amacıyla varlık satışına yöneldiği baskı dönemlerinde, güvenli liman cazibesini koruma kapasitesini yeniden tartışmaya açtı.
Petrol, enflasyon endişelerini yeniden gündeme getiriyor
Yükselen petrol fiyatları, hafta boyunca altın üzerinde baskı oluşturan en önemli etkenlerden biri oldu. Brent petrol, Suudi Arabistan’daki petrol tesislerine yönelik Husi saldırıların ardından arzda aksama yaşanabileceği endişeleriyle son beş ayın en yüksek seviyesine tırmandı.
Bu gelişmeler, yatırımcıların ABD enflasyonunun seyrini ve merkez bankalarının parasal gevşemeyi sürdürme kapasitesini takip ettiği bir dönemde, yüksek enerji maliyetlerinin yarattığı riskleri yeniden piyasaların gündemine taşıdı.
Petrol fiyatlarındaki artışın altın açısından önemi; taşıma ve üretim maliyetlerini artırarak enflasyonist baskıları yükseltme ve böylece hızlı faiz indirimi ihtimalini zayıflatma potansiyelinden kaynaklanıyor. Enflasyonun hedef seviyelerin üzerinde kalmaya devam etmesi durumunda ise sıkı para politikası adımlarının atılması olasılığı güçleniyor.
Faiz getirisi sunmayan altın, genellikle düşük faiz oranlarından veya düşen reel getirilerden destek buluyor. Buna karşın faiz beklentilerinin ve rakip varlıkların getirilerinin yükseldiği dönemlerde, tahvil ve benzeri getirili araçlara kıyasla altını elde tutmanın fırsat maliyeti artış gösteriyor.
ABD’de beklenenden güçlü gelen enflasyon verileri ile yükselen enerji fiyatları, ABD Merkez Bankası’nın (FED) aralık ayında faiz artırımına gidebileceği yönündeki piyasa öngörülerini pekiştirdi. Piyasaların ekim ayındaki toplantıda faizlerin sabit tutulacağını geniş ölçüde fiyatlamasına karşın, dikkatler merkez bankasının takındığı tona ve önümüzdeki aylara ilişkin vereceği sinyallere çevrildi.
Hisse senetlerinde yaşanan satış dalgası baskıyı artırıyor
Petrol fiyatları ve faiz oranlarının yanı sıra teknoloji hisselerindeki keskin gerileme de altındaki kayıpların hızlanmasında etkili oldu. Hisse senedi piyasalarında yaşanan satış dalgası, bazı yatırımcıların teminat tamamlama çağrılarını karşılamak veya portföylerindeki riskleri azaltmak amacıyla nakit arayışına girmesine ve aralarında altının da bulunduğu diğer varlıklarda satışa gitmesine yol açtı.
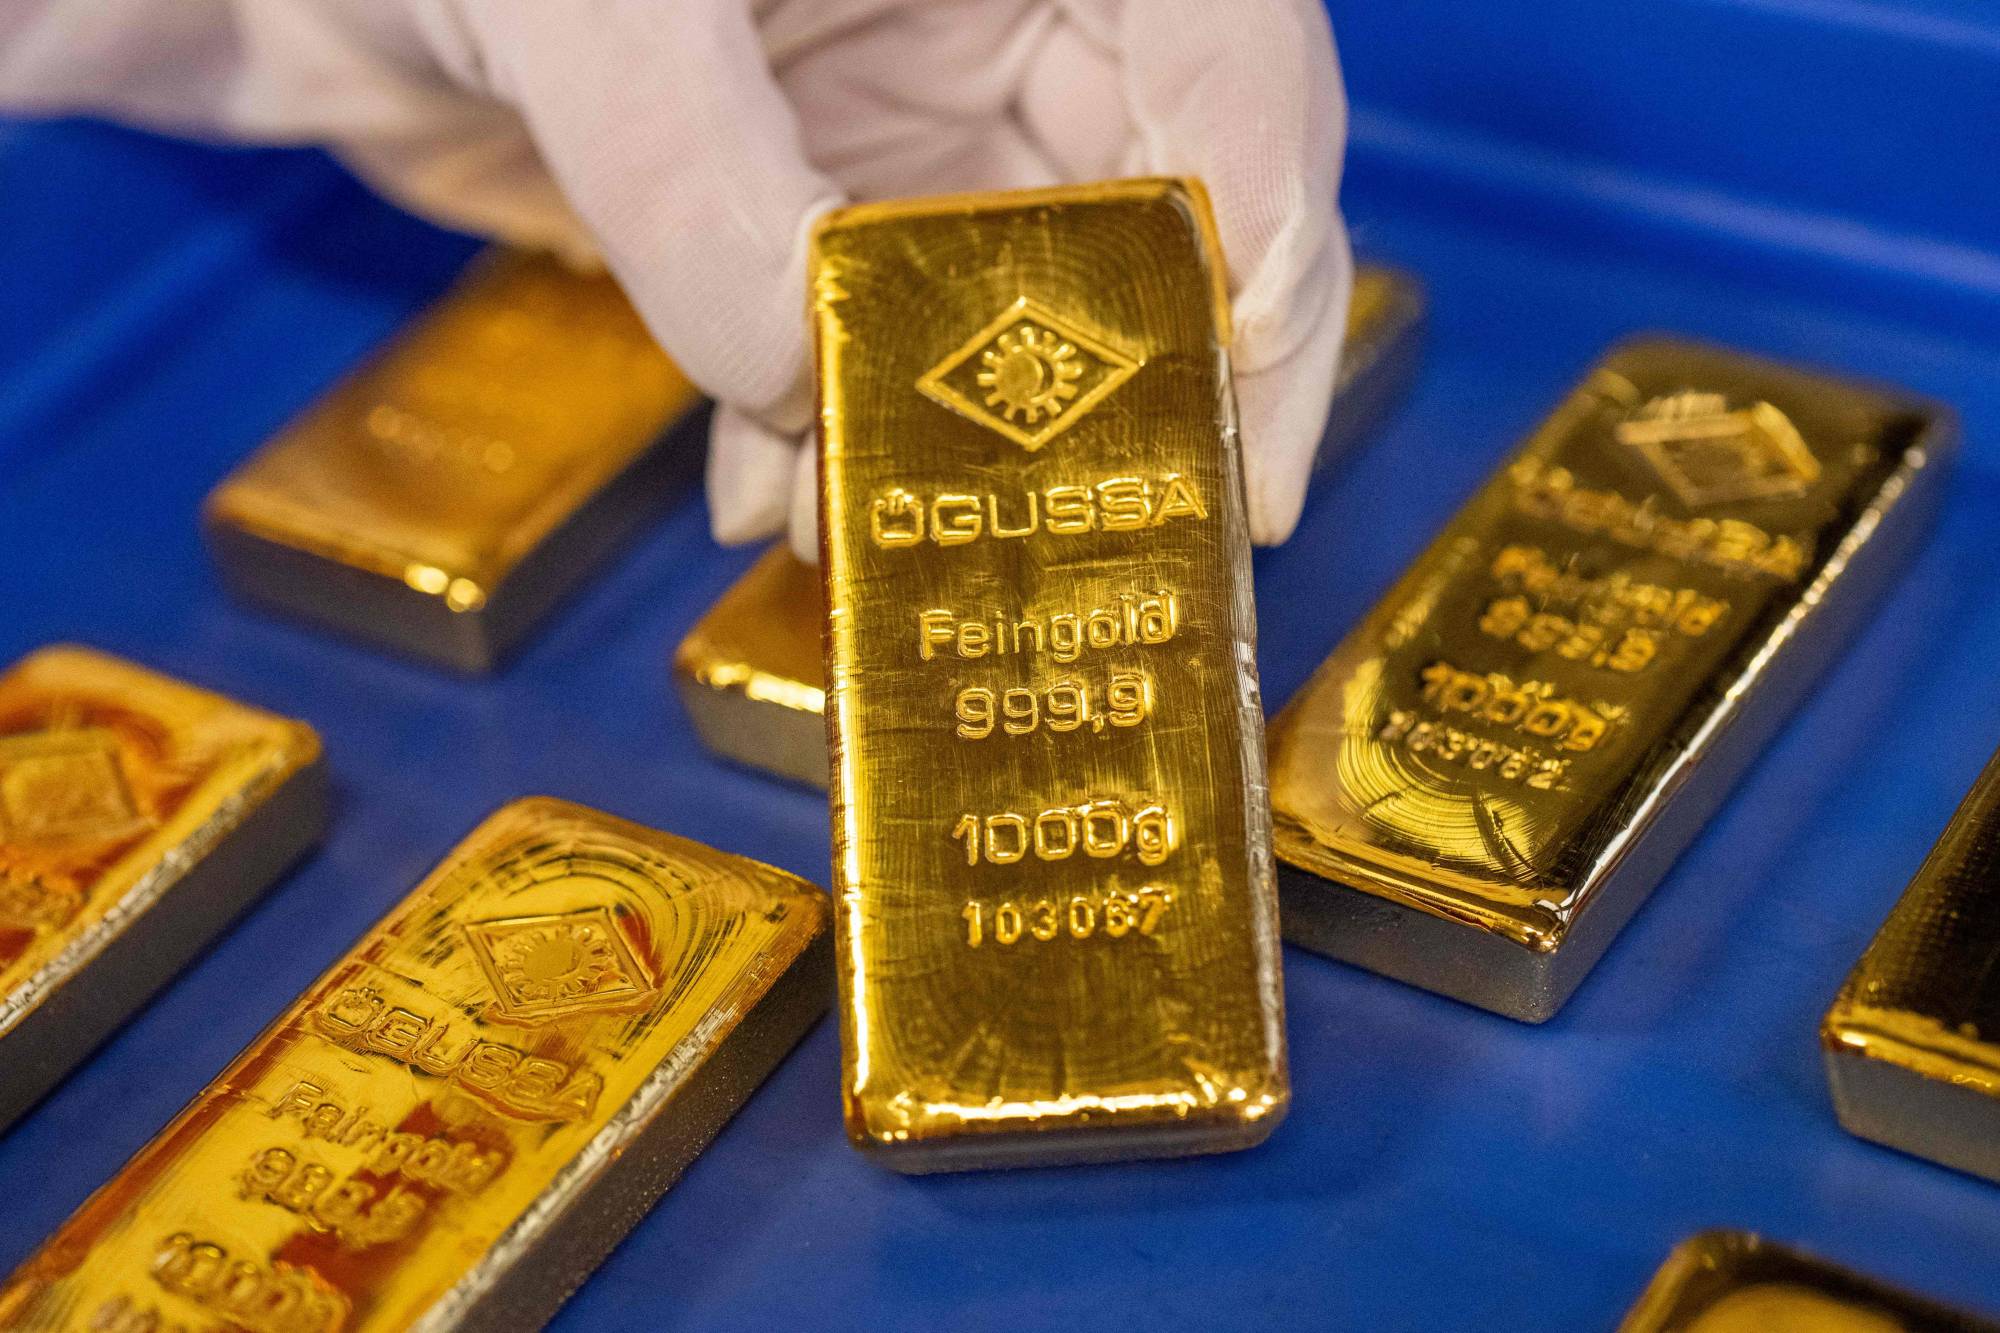
Viyana’daki bir altın ve gümüş rafinerisinde sergilenen her biri 1 kg ağırlığındaki altın külçeleri (AFP)
Bu durum, güvenli limanlara yönelik talebin her zaman anında fiyat artışına dönüşmediğini gösteriyor. Piyasalarda çalkantının yaşandığı dönemlerde riskler tırmansa dahi yatırımcılar, nakit ihtiyaçlarının savunma amaçlı varlık tutma isteklerinin önüne geçmesi nedeniyle altın satmak zorunda kalabiliyor.
Satış dalgasının bir bölümünde altındaki gerilemenin bazı tahvil getirilerindeki düşüş ve doların zayıflamasıyla eş zamanlı gerçekleşmesi, kıymetli madendeki hareketlerin tek bir faktöre bağlı olmadığını ortaya koydu. Bu süreçte faiz beklentileri, yatırım pozisyonlarının tasfiyesi ve teknik etkenler bir arada rol oynadı.
Merkez bankalarının satışları fiyatları aşağı mı çekti?
Altındaki düşüşün nedenlerine ilişkin soru işaretleri yalnızca petrol fiyatları ve faiz oranlarıyla sınırlı kalmadı; merkez bankalarının alım ve satım yönündeki hamleleri de öne çıktı. Mevcut veriler bazı resmî kurumların altın varlıklarını azalttığını gösterse da tablo genel olarak tek bir yöne işaret etmiyor. Ayrıca bu satışların hafta boyunca yaşanan düşüşün ana sürücüsü olduğunu kesin olarak söylemek için yeterli kanıt bulunmuyor.
Rusya, altın rezervlerinin bir kısmını satmaya devam etti. Rusya Merkez Bankası tarafından açıklanan veriler, bankanın altın varlıklarının eylül ayında yaklaşık 6,2 ton azalarak 2019 sonundan bu yana en düşük seviye olan 2 bin 264 tona gerilediğini ortaya koydu. Böylece Rusya, bütçe açığının finansmanına bağlı mali baskılar nedeniyle Aralık 2025’ten bu yana varlıklarını yaklaşık 62 ton azaltmış oldu.
Resmi altın satışları piyasadaki arzı artırabilir ve yatırım talebinin zayıf olduğu dönemlerle çakışırsa fiyatlar üzerinde baskı oluşturabilir. Ancak bu satışların etkisi, satılan miktara, piyasaya sürülme zamanlamasına ve diğer merkez bankaları ile yatırımcılardan gelen talebin ek arzı karşılama kapasitesine bağlı olarak değişiklik gösteriyor.
Öte yandan Çin, satış yapan merkez bankaları arasında yer almayıp rezervlerini artırmayı sürdürdü. Dünya Altın Konseyi’nin ekim ayında yayımladığı verilere göre Çin Halk Bankası, eylül ayında varlıklarına 23 ton altın ekleyerek Ekim 2023’ten bu yana en büyük aylık artışı kaydetti. Bu alımlar, Çin’in yılbaşından bu yana yaptığı toplam ilaveyi 103 tona çıkarırken resmi altın varlıklarını da 2 bin 410 tona ulaştırdı.
Bu veriler, merkez bankalarının farklılaşan stratejilerini göz önüne seriyor. Rusya finansman ihtiyacı kapsamındaki işlemler doğrultusunda altın satışına başvururken, Çin rezervlerini güçlendirmeye devam etti. Bu nedenle son dönemde yaşanan gerilemeyi merkez bankalarının ortak bir satış dalgasının sonucu olarak yorumlamak doğru olmayacaktır; aksine bu satışların resmi ve yatırımcı talebi ile küresel ekonomik gelişmeleri içeren daha geniş bir çerçevede değerlendirilmesi gerekiyor.
Piyasa tahminleri ne diyor?
Altının 4 bin dolar seviyesini kırmasının ardından kısa vadeli beklentiler daha temkinli bir seyre işaret ediyor. Petrol fiyatlarındaki artışın sürmesi, güçlü enflasyon verilerinin açıklanması veya FED’in daha şahin bir tutum benimsemesi, özellikle faiz indirimi beklentilerinin zayıflaması ya da faiz artırımı olasılığının yükselmesi durumunda fiyatlar üzerindeki baskıyı devam ettirebilir ve yeni satışları tetikleyebilir.
Ayrıca 4 bin dolarlık psikolojik seviyenin altında işlemlerin sürmesi teknik baskıyı artırabilir. Kıymetli madenin bu seviyeyi hızlı bir şekilde geri kazanamaması halinde bazı yatırımcıların pozisyonlarını azaltma yoluna gitmesi ihtimal dahlinde bulunuyor. Ancak bu senaryo piyasadaki gelişmelere bağlı kalmayı sürdürürken, düşüşün mutlaka devam edeceği anlamına gelmiyor.
Buna karşın enerji fiyatlarının gevşemesi, enflasyon endişelerinin gerilemesi veya ekonomik verilerin yavaşlamaya işaret ederek faiz indirimi beklentilerini yeniden gündeme taşıması durumunda altın destek bulabilir. Yatırımcı talebinde ya da merkez bankası alımlarında yaşanacak olası bir artış da kayıpları sınırlamaya yardımcı olabilir; ancak bu faktörler tek başına anlık bir toparlanmayı garanti etmiyor.
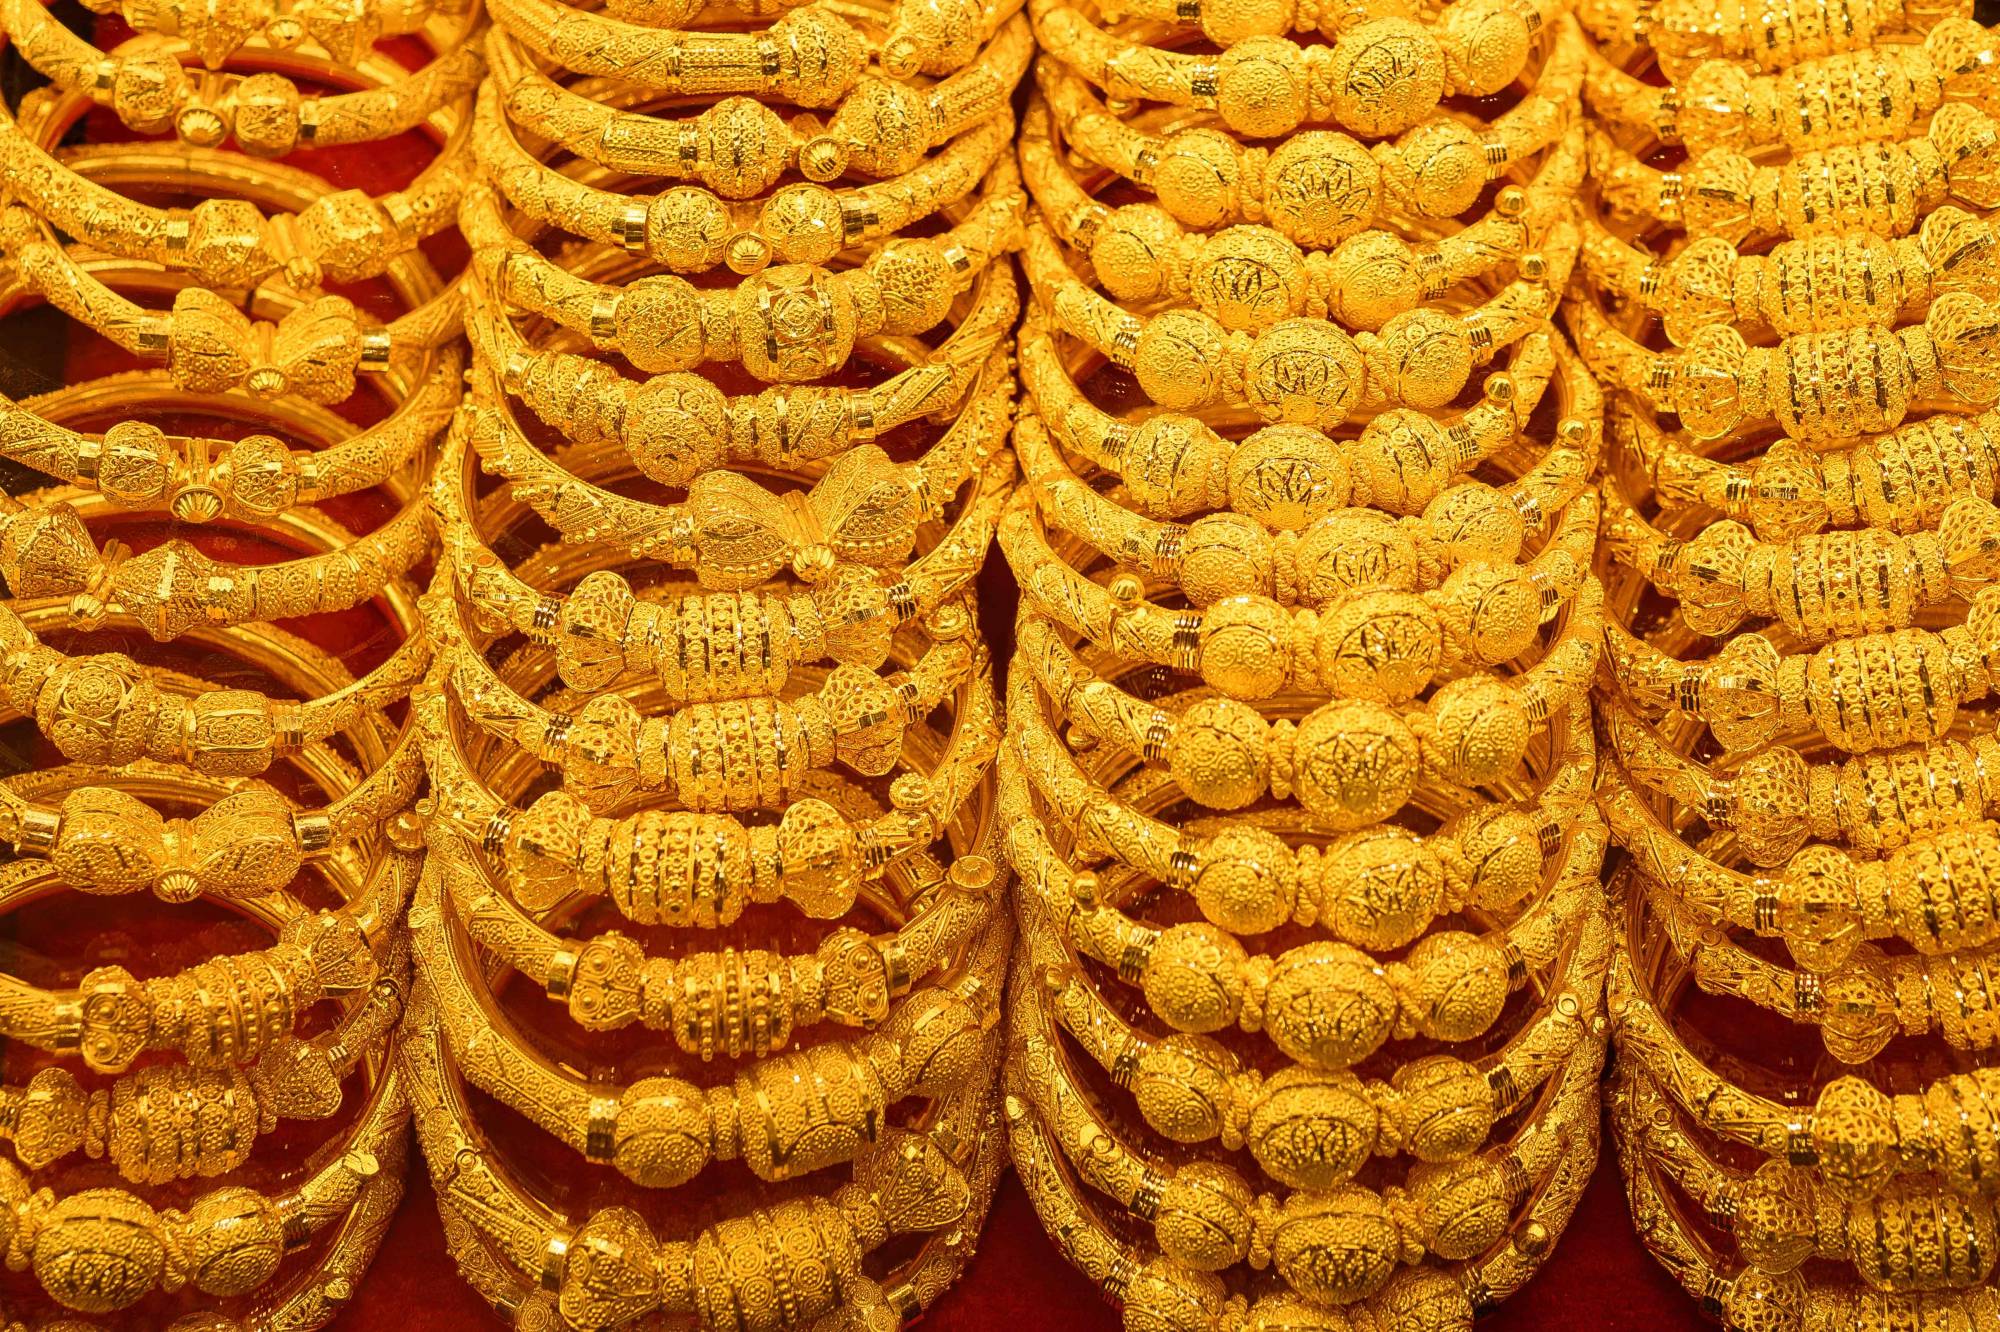
Kapalıçarşı’daki bir kuyumcuda satışa sunulan bilezikler (AFP)
Önümüzdeki hafta açıklanacak ekonomik veriler ile merkez bankalarının gerçekleştireceği toplantılar piyasanın yönünü belirlemede kritik rol oynayacak. Öne çıkan başlıklar arasında FED’in faiz kararı, Avrupa Merkez Bankası (ECB) toplantısı, ABD enflasyon verileri ve büyüme göstergeleri yer alıyor.
Yatırımcılar, alınacak kararlar ve yapılacak açıklamalarda, enerjiden kaynaklanan fiyat baskılarının parasal gevşemeyi geciktirip geciktirmeyeceğine ya da ilave sıkılaşma adımlarını tetikleyip tetiklemeyeceğine dair sinyalleri arayacak.
Altın, güvenli liman olarak cazibesini yitirdi mi?
Son dönemde yaşanan gerileme, altının koruma aracı olma vasfını tümüyle kaybettiği anlamına gelmiyor; ancak bu işlevin likidite koşulları ve para politikasından bağımsız işlemediğini gösteriyor. Enerji fiyatları yükselip faiz beklentileri güçlendiğinde, altını elde tutmanın fırsat maliyeti jeopolitik risklerden kaynaklanan talebin önüne geçebiliyor. Bu faktörlerin hisse senedi piyasalarındaki sert düşüşle çakışması halinde ise kıymetli madenin kendisi bazı yatırımcılar için nakit kaynağına dönüşebiliyor.
Daha uzun vadede merkez bankası alımları, bütçe açığı ile borç yüküne ilişkin endişeler ve jeopolitik gerilimler altın talebini destekleyebilecek unsurlar arasında yer almaya devam ediyor. Bununla birlikte söz konusu faktörler, faiz beklentilerinin değiştiği veya piyasalarda geniş çaplı tasfiyelerin yaşandığı dönemlerde sert düzeltmelerin önüne geçemiyor.
Bu doğrultuda altın, önümüzdeki döneme çift yönlü bir sınavla giriyor: Bir yanda 4 bin dolar seviyesini yeniden kazanma yeteneği, diğer yanda ise yatırımcı ve resmi kurum talebinin petrol, enflasyon ile para politikası beklentilerinden kaynaklanan baskıları dengeleme kapasitesi. Merkez bankalarından gelecek sinyaller ve ekonomik veriler, son düşüşün geçici bir düzeltme mi yoksa altın üzerindeki baskıların daha uzun süreceği bir dönemin başlangıcı mı olduğunu netleştirecek.
Altında düşüş: Haziran sonrasının en yüksek haftalık kaybına doğru gidiyorhttps://turkish.aawsat.com/ekonomi%CC%87/5332612-alt%C4%B1nda-d%C3%BC%C5%9F%C3%BC%C5%9F-haziran-sonras%C4%B1n%C4%B1n-en-y%C3%BCksek-haftal%C4%B1k-kayb%C4%B1na-do%C4%9Fru-gidiyor
Altında düşüş: Haziran sonrasının en yüksek haftalık kaybına doğru gidiyor
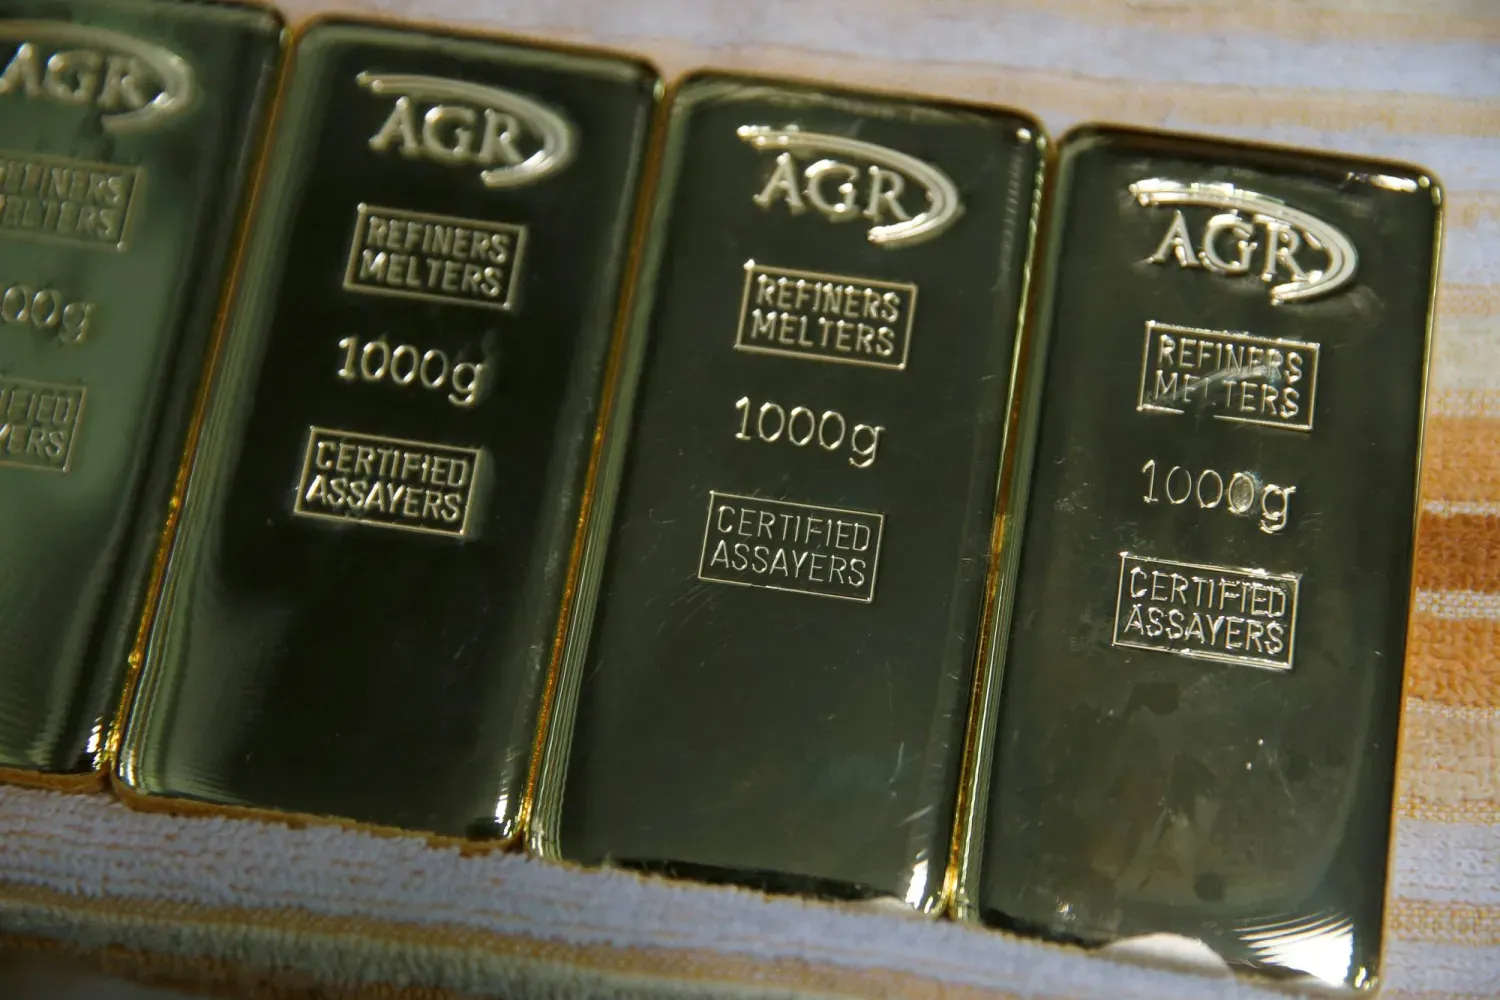
Uganda'nın Entebbe şehrinde bulunan Afrika Altın Rafinerisi 'AGR'de sergilenen altın külçeleri (Reuters)
Altın fiyatları, bugün gerileyerek dört ayı aşkın sürenin en büyük haftalık kaybını kaydetmeye yöneldi. Petrol fiyatlarındaki yükselişin, ABD’de faizlerin daha uzun süre yüksek seviyelerde tutulacağı beklentisini güçlendirmesi ve yatırımcıların gelecek hafta yapılacak ABD Merkez Bankası (FED) toplantısını beklemesi, altın üzerindeki baskıyı artırdı.
Piyasalarda spot altın % 0,2 düşüşle ons başına 4 bin 016,27 dolara geriledi. Günün erken saatlerinde 20 Temmuz’dan bu yana en düşük seviyesini gören altın, kayıplarının bir bölümünü telafi etti. Buna rağmen değerli metal, hafta başından bu yana yüzde 3,5 değer kaybederek haziran ayından bu yana en kötü haftalık performansını kaydetmeye yöneldi.
Aralık teslimatlı ABD altın vadeli işlemleri de % 0,7 düşüşle ons başına 4 bin 030,40 dolara indi.
Capital.com’un piyasa araştırmaları başkanı Monty Saffieddine, spekülatörlerin altın için kritik eşik olarak görülen 4 bin dolar seviyesini korumaya çalıştığını söyledi. Saffieddine, bu seviyenin belirgin biçimde altına inilmesinin, piyasaların faiz indirimi beklentilerinin zayıfladığına ve kalıcı enflasyon baskısı, yükselen tahvil getirileri ve güçlü dolar senaryosunu fiyatlamaya yöneldiğine işaret edebileceği uyarısında bulundu.
Petrol fiyatları ise dün yaklaşık yüzde 4 yükselerek son beş ayın en yüksek seviyesine ulaştı. Bu artış, enerji arzında yeni kesintiler yaşanabileceğine ilişkin endişeleri artırdı.
Enerji fiyatlarındaki yükseliş enflasyon baskısını artırırken, FED’in faizleri daha uzun süre yüksek tutmasına yol açabilir. Bu durum, faiz getirisi sağlamayan altının cazibesini azaltıyor. Çünkü faiz getirisi sunan varlıkların daha yüksek getiri sağlaması, altın tutmanın fırsat maliyetini yükseltiyor.
Saffieddine, jeopolitik gerilimin daha da artmasının petrol fiyatlarını yukarı çekebileceğini belirtti. Ham petrol fiyatlarındaki yükselişin enflasyon endişelerini yeniden canlandırdığını, tahvil getirilerini yukarı ittiğini ve ABD’de para politikasının gevşetilmesini geciktirdiğini ifade eden Saffieddine, bu gelişmelerin altın açısından olumsuz bir tablo oluşturduğunu kaydetti.
Yatırımcıların odağında, 27-28 Ekim tarihlerinde yapılması planlanan FED para politikası toplantısı ile gelecek hafta açıklanacak ABD kişisel tüketim harcamaları (PCE) verileri bulunuyor. PCE endeksi, FED’in yüzde 2’lik enflasyon hedefine ulaşma çabalarında temel aldığı başlıca enflasyon göstergesi olarak öne çıkıyor.
Piyasalar, FED’in gelecek haftaki toplantısında faizleri büyük ölçüde sabit tutmasını bekliyor. Bununla birlikte, aralık ayında faiz artırımı ihtimali de gündemdeki yerini koruyor. Bu senaryoya ilişkin piyasa beklentisinin yüzde 80 seviyesinde olduğu belirtiliyor.
Öte yandan HSBC analistleri dün yayımladıkları araştırma notunda, piyasa dinamiklerindeki değişim ve yatırım pozisyonlarının nakde çevrilmesini gerekçe göstererek, 2026 yılı için platin ve paladyumun ortalama fiyat tahminlerini düşürdü.
Diğer değerli metallerde de düşüş görüldü. Spot gümüş %1 gerileyerek ons başına 53,98 dolara, platin %0,1 düşüşle bin 568,58 dolara indi. Paladyum ise ons başına bin 054,50 dolarda yatay seyretti.
Gümüş, platin ve paladyum fiyatları da haftayı kayıpla tamamlamaya yöneldi.
IMF: Petrol dışı faaliyetler, Suudi ekonomisinin dalgalanmalara karşı dayanıklılığını artırıyorhttps://turkish.aawsat.com/ekonomi%CC%87/5332298-imf-petrol-d%C4%B1%C5%9F%C4%B1-faaliyetler-suudi-ekonomisinin-dalgalanmalara-kar%C5%9F%C4%B1
IMF: Petrol dışı faaliyetler, Suudi ekonomisinin dalgalanmalara karşı dayanıklılığını artırıyor
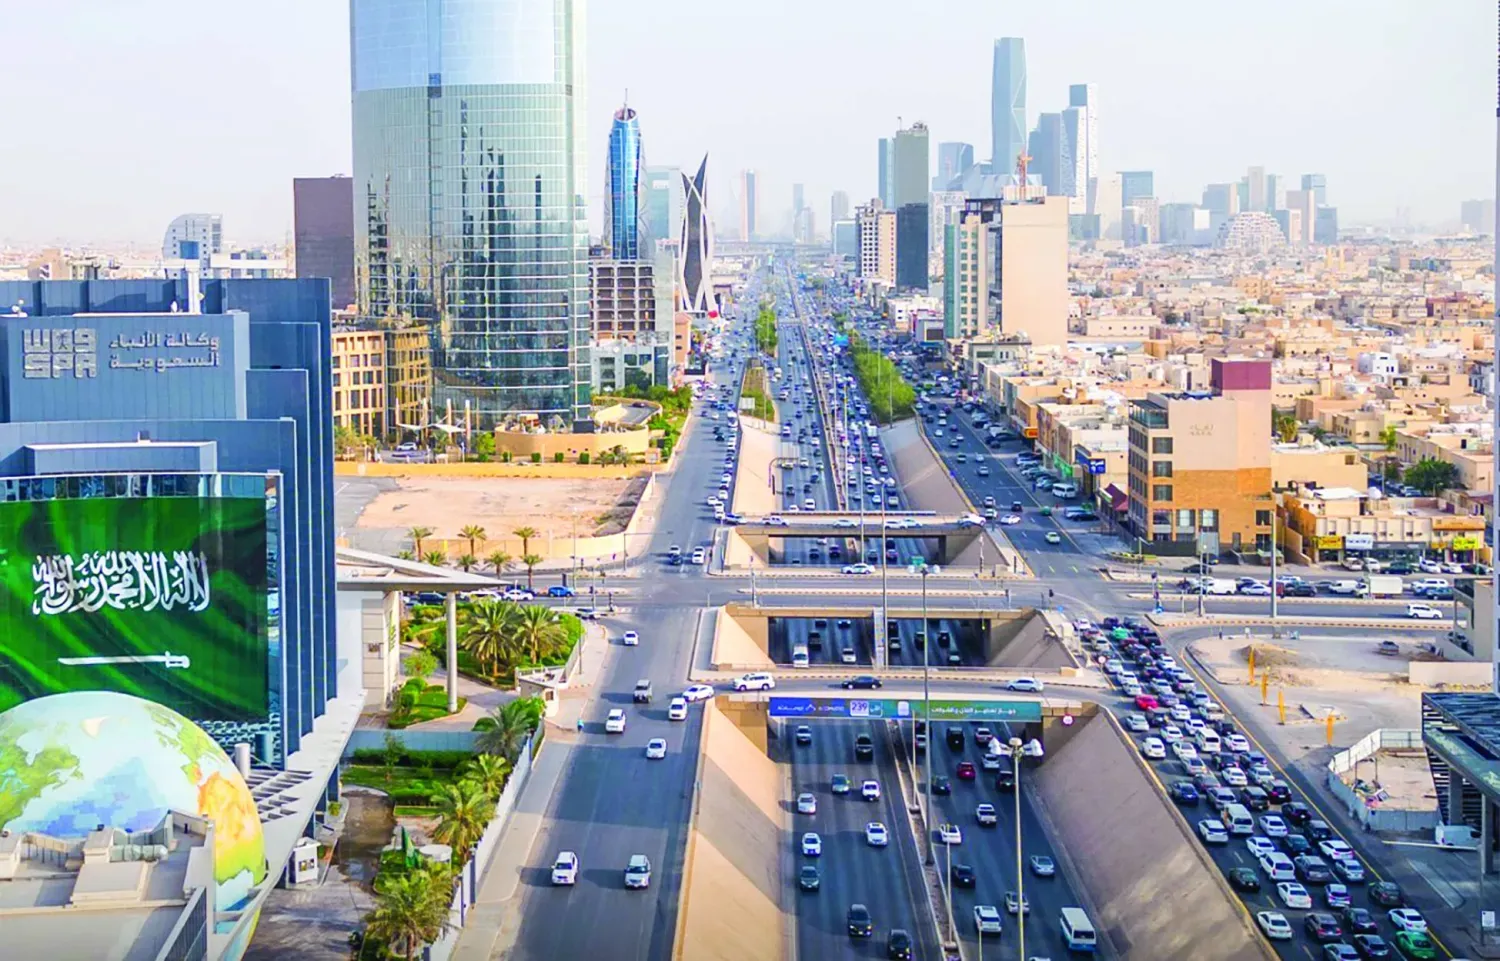
Suudi Arabistan’ın başkenti Riyad’daki Kral Fahd Caddesi (SPA)
Uluslararası Para Fonu’nun (IMF) Suudi Arabistan ekonomisine ilişkin öngörüleri, bölgesel huzursuzlukların enerji üretimi, ticaret ve tedarik zincirleri üzerinde yarattığı baskılara rağmen iyileşme ve büyüme açısından olumlu bir tabloya işaret etti. Krallığın gayrisafi yurt içi hasılasının (GSYİH) 2026 yılında petrol ve doğal gaz sektöründeki yavaşlamadan etkilenmesi beklenirken, petrol dışı faaliyetlerin daha dayanıklı bir seyir izlediği belirtildi. Ekonominin, enerji üretiminin kademeli olarak normale dönmesi ve ticaret koşullarının iyileşmesiyle birlikte 2027 yılında güçlü bir toparlanma kaydetmesi öngörülüyor.
IMF tarafından Ekim 2026’da yayımlanan Bölgesel Ekonomik Görünüm raporunda Suudi Arabistan; Ortadoğu, Kuzey Afrika, Afganistan ve Pakistan bölgesinin, çatışmaların yanı sıra küresel ticaret ve enerji arzındaki aksamalarla mücadele ettiği bir dönemde öne çıkan ana ekonomiler arasında gösterildi.
Büyümede geçici bir gerileme ve petrol dışı faaliyetlerin dayanıklılığı
Rapor, bölgesel enerji üretimi, deniz taşımacılığı ve özellikle Hürmüz ile Babu’l Mendeb boğazlarıyla bağlantılı tedarik zincirlerini etkileyen aksamalar neticesinde hidrokarbon sektörünün ilk yarıda gerilemesine bağlı olarak, Suudi Arabistan’ın reel GSYİH’sinin 2026 yılında yüzde 3,3 oranında küçüleceğini öngörüyor.
Buna karşılık, Krallık’taki petrol dışı faaliyetlerin, yatırım ivmesinin sürdürülmesi ve Vizyon 2030 kapsamındaki ekonomik çeşitlendirme programlarının desteğiyle enerji sektörlerine kıyasla daha dirençli bir seyir izlediği ve görece daha iyi bir performans sergilediği kaydedildi.
Turizm sektöründe ise Suudi Arabistan, bölgesel gerilimlerden doğrudan etkilenen diğer ülkelere kıyasla otel doluluk oranlarında en düşük düşüşü kaydederek, mevcut şartlar altında turizm hizmetleri hareketliliğini koruma konusunda nispi bir başarı ortaya koydu.
2027’de güçlü bir toparlanma bekleniyor
2026 yılında beklenen küçülmeye rağmen IMF, Suudi Arabistan ekonomisinin bir sonraki yıl güçlü bir toparlanma kaydetmesini ve reel GSYİH’sinin 2027 yılında yüzde 7,9 oranında büyümesini öngörüyor.
Söz konusu toparlanmanın; enerji üretiminin kademeli olarak normal seviyelerine dönmesi, güvenlik ve ticaret koşullarının istikrara kavuşması ve küresel tedarik zinciri akışının iyileşmesiyle bağlantılı olduğu ifade ediliyor.
Raporun orta vadeli öngörülerinde ise Krallık’ın reel GSYİH büyümesinin 2031 yılı itibarıyla yüzde 3,6 civarında dengeleneceği ve mevcut dönemde beklenen dalgalanmaların ardından ekonominin daha istikrarlı bir büyüme patikasına gireceği belirtiliyor.
Enflasyon ve para politikası
Suudi Arabistan’da ortalama enflasyonun 2026 yılında yüzde 2,7 civarında gerçekleşmesi, takip eden yıllarda ise yüzde 2 seviyesinde istikrar kazanması bekleniyor.
Sübvansiyonlar, fiyat kontrolleri ve mali disiplini içeren etkenler, enflasyonist baskıların dizginlenmesine ve bölgedeki birçok ekonomiye kıyasla fiyatların görece istikrarlı seyretmesine katkı sağladı.
Para politikası tarafında ise Suudi Arabistan Merkez Bankası yetkililerinin de aralarında bulunduğu Körfez ülkeleri merkez bankaları, finansal piyasaların istikrarını desteklemek ve olası enflasyonist baskıları sınırlamak amacıyla ABD Merkez Bankası’nın (FED) hamleleriyle uyumlu adımlar attı.
Mali esneklik ve şokları absorbe etme kapasitesi
2026 yılında Suudi Arabistan’ın mali politikası; altyapının geliştirilmesi, harcama verimliliğinin artırılması ve uzun vadeli yapısal reformların desteklenmesi dahil olmak üzere harcamaların stratejik önceliklere yönlendirilmesine imkan tanıyacak şekilde, disiplin ve ihtiyatla nitelendiriliyor.
Rapora göre Krallık, bölgesel huzursuzluk sürecine, cari denge ve resmi rezervler üzerinde oluşabilecek geçici şokların emilmesine yardımcı olan konforlu rezervler ve mali pozisyonlarla girdi.
Bölgesel ve küresel ölçekte belirsizliklerin arttığı bir dönemde söz konusu mali marjlar, ekonomik önceliklere yatırım yapılmaya devam edilirken dalgalanmalara karşı direncin artırılması açısından kritik önem taşıyor.
Yapay zekâ
Teknoloji ve yapay zekâya yapılan yatırımlar, Suudi Arabistan’ın diğer Körfez ülkeleriyle birlikte varlığını genişletmeye çalıştığı alanlardan birini oluşturuyor. Rapor, yapay zekâ altyapısına ve veri merkezlerine yönelik açıklanan ve raporda yer alan verilere göre GSYİH’nin yüzde 5’ini aşan yatırımlara dikkat çekerken, bu yatırımların orta vadede verimliliği ve büyümeyi artırmasının beklendiğini belirtiyor.
Aynı zamanda yapısal reformlar; iş gücü piyasalarının esnekliğinin artırılması, beşerî sermayeye yatırım yapılması ve petrol dışı ihracatın çeşitlendirilmesi yoluyla ekonominin dış şoklara karşı direncini artırmada önemli bir unsur olmayı sürdürüyor.
Rapor ayrıca, Körfez İşbirliği Konseyi (KİK) ülkelerinin son yirmi yılda mal ihracatını çeşitlendirme konusunda kaydettiği ilerlemeye işaret ederek, üretim ile ticaret tabanını genişletmeye ve geleneksel gelir kaynaklarına olan bağımlılığı azaltmaya yönelik çabaların sürdürülmesinin önemini vurguluyor.
Söz konusu eğilimler bir arada değerlendirildiğinde; ekonomik çeşitlendirmenin ve yeni sektörlere yapılan yatırımların, Suudi Arabistan’ın mevcut huzursuzlukların etkilerini aşma ve orta vadeli büyüme beklentilerini koruma kapasitesini desteklemedeki kritik rolünü ortaya koyuyor.
لم تشترك بعد
انشئ حساباً خاصاً بك لتحصل على أخبار مخصصة لك ولتتمتع بخاصية حفظ المقالات وتتلقى نشراتنا البريدية المتنوعة