Türkiye genelinde Şubat ayında 81 bin 222 konut satıldı: Yabancılarda en çok satış İran vatandaşlarına yapıldıhttps://turkish.aawsat.com/home/article/2863216/t%C3%BCrkiye-genelinde-%C5%9Fubat-ay%C4%B1nda-81-bin-222-konut-sat%C4%B1ld%C4%B1-yabanc%C4%B1larda-en-%C3%A7ok
Türkiye genelinde Şubat ayında 81 bin 222 konut satıldı: Yabancılarda en çok satış İran vatandaşlarına yapıldı
Reuters
İstanbul/Şarku’l Avsat
TT
TT
Türkiye genelinde Şubat ayında 81 bin 222 konut satıldı: Yabancılarda en çok satış İran vatandaşlarına yapıldı
Reuters
Türkiye genelinde konut satışları Şubat ayında bir önceki yılın aynı ayına göre %31,6 azalarak 81 bin 222 oldu. Konut satışlarında, İstanbul 15 bin 929 konut satışı ve %19,6 ile en yüksek paya sahip oldu. Satış sayılarına göre İstanbul'u 7 bin 757 konut satışı ve %9,6 pay ile Ankara, 4 bin 659 konut satışı ve %5,7 pay ile İzmir izledi. Konut satış sayısının en az olduğu iller sırasıyla 27 konut ile Bayburt, 31 konut ile Ardahan ve 34 konut ile Tunceli oldu.
İpotekli konut satışları Şubat ayında 14 bin 669 olarak gerçekleşti
Türkiye genelinde Şubat ayında ipotekli konut satışları bir önceki yılın aynı ayına göre %66,5 azalış göstererek 14 bin 669 oldu. Toplam konut satışları içinde ipotekli satışların payı %18,1 olarak gerçekleşti. İpotekli satışlarda İstanbul 3 bin 174 konut satışı ve %21,6 pay ile ilk sırada yer aldı. İpotekli konut satışının en az olduğu iller 1'er konut ile Bayburt ve Hakkari oldu. Ardahan ilinde ise ipotekli konut satışı gerçekleşmedi.
Diğer satış türleri sonucunda 66 bin 553 konut el değiştirdi
Diğer konut satışları Şubat ayında Türkiye genelinde bir önceki yılın aynı ayına göre %11,3 azalarak 66 bin 553 oldu. Diğer konut satışlarında İstanbul 12 bin 755 konut satışı ve %19,2 pay ile ilk sıraya yerleşti. İstanbul'daki toplam konut satışları içinde diğer satışların payı %80,1 oldu. Ankara 6 bin 55 diğer konut satışı ile ikinci sırada yer alırken, Ankara'yı 3 bin 653 konut satışı ile İzmir izledi. Diğer konut satışının en az olduğu il 26 konut ile Bayburt oldu.
Şubat ayında 24 bin 737 konut ilk defa satıldı
Türkiye genelinde ilk defa satılan konut sayısı Şubat ayında bir önceki yılın aynı ayına göre %33,7 azalarak 24 bin 737 oldu. Toplam konut satışları içinde ilk satışın payı %30,5 oldu. İlk satışlarda İstanbul 4 bin 510 konut satışı ve %18,2 ile en yüksek paya sahip olurken, İstanbul'u bin 716 konut satışı ile Ankara ve bin 335 konut satışı ile İzmir izledi.
İkinci el konut satışlarında 56 bin 485 konut el değiştirdi
Türkiye genelinde ikinci el konut satışları Şubat ayında bir önceki yılın aynı ayına göre %30,7 azalış göstererek 56 bin 485 oldu. İkinci el konut satışlarında İstanbul 11 bin 419 konut satışı ve %20,2 pay ile ilk sırada yer aldı. İstanbul'daki toplam konut satışları içinde ikinci el satışların payı %71,7 oldu. Ankara 6 bin 41 konut satışı ile ikinci sırada yer alırken, Ankara'yı 3 bin 324 konut satışı ile İzmir izledi.
Konut satışları Ocak-Şubat döneminde %34,7 azaldı
Ocak-Şubat döneminde konut satışları bir önceki yılın aynı dönemine göre %34,7 azalışla 151 bin 809 olarak gerçekleşirken ipotekli konut satışı %70,5 azalışla 25 bin 401, diğer satış türleri ise %13,7 azalışla 126 bin 408 oldu. Bu dönemde ilk defa satılan konutlar %35,9 azalışla 47 bin 5, ikinci el konut satışları ise %34,1 azalışla 104 bin 804 olarak gerçekleşti.
Yabancılara Şubat ayında 2 bin 964 konut satışı gerçekleşti
Yabancılara yapılan konut satışları bir önceki yılın aynı ayına göre %26,0 azalarak 2 bin 964 oldu. Yabancılara yapılan konut satışlarında, Şubat ayında ilk sırayı bin 525 konut satışı ile İstanbul aldı. İstanbul'u sırasıyla 533 konut satışı ile Antalya, 211 konut satışı ile Ankara, 138 konut satışı ile Mersin ve 64 konut satışı ile Samsun izledi.
Ocak-Şubat döneminde yabancılara yapılan konut satışları ise bir önceki yılın aynı dönemine göre %28,7 azalarak 5 bin 639 oldu.
Ülke uyruklarına göre en çok konut satışı İran vatandaşlarına yapıldı
Şubat ayında İran vatandaşları Türkiye'den 477 konut satın aldı. İran vatandaşlarını sırasıyla, 432 konut ile Irak, 259 konut ile Rusya Federasyonu, 230 konut ile Afganistan ve 119 konut ile Kazakistan vatandaşları izledi.
Ortadoğu’da gerilimin artmasıyla petrolün varil fiyatı 110 doların üzerine çıktı
Meksika Körfezi’nde BP’ye ait açık deniz petrol platformundan yükselen duman sütunu (AP)
Petrol fiyatları, Ortadoğu’daki jeopolitik risklerin artmasıyla bugün Asya işlemlerinde yükseldi. Husilerin Suudi Arabistan’daki hedeflere saldırılar düzenlediklerini açıklaması ve Körfez’de gemilerin hedef alındığına ilişkin haberlerin ardından Brent petrol, beş ayın en yüksek seviyelerine yakın seyrini sürdürdü.
Brent petrolün vadeli varil fiyatı, önceki seansta 20 Mayıs’tan bu yana en yüksek seviye olan 110,70 doları görmesinin ardından, TSİ 06.19 itibarıyla 55 sent (% 0,5) artarak 110,10 dolara yükseldi.
Kasım vadeli ABD Batı Teksas türü ham petrolünün (WTI) varil fiyatı, vade süresinin bugün sona erecek olması nedeniyle %0,24 artışla 103,91 dolara çıktı. Daha aktif işlem gören aralık vadeli WTI kontratı ise 39 sent (%0,4) yükselerek 98,93 dolara ulaştı.
Fiyatların bu seviyelerde kalması, piyasanın güvenlik sorunlarının genişleme ihtimali ve bunların enerji arzı ile deniz taşımacılığı üzerindeki etkileri nedeniyle risk primini koruduğunu gösteriyor. ING analistleri, petrol fiyatlarının jeopolitik risklerden destek almaya devam ettiğini belirterek, petrol akışının kesintisiz sürmesi durumunda risk priminin kademeli olarak gerileyebileceği uyarısında bulundu. Ancak şu ana kadar bu yönde bir gelişmeye işaret eden belirtilerin bulunmadığını kaydetti.
Şarku’l Avsat’ın gemi hareketlerini takip eden Kpler şirketinden aktardığı verilere göre iki haftalık dönemde en az 18 gemi saldırıya uğradı. Bu durum, deniz ulaşımının güvenliği ve enerji arzına ilişkin endişelerin sürmesine neden oldu.
Açıklanan saldırılar, petrol fiyatlarının varil başına 100 doların üzerinde seyrettiği bir dönemde, bölgesel istikrar ve enerji altyapısının zarar görmesi risklerine ilişkin kaygıları da artırdı.
ABD petrol stokları yakından izleniyor
ABD’de Reuters’ın gerçekleştirdiği ön ankete göre, ham petrol ve petrol ürünleri stoklarının geçen hafta gerilemiş olması bekleniyor. Resmî verilerle doğrulanması hâlinde, bu gelişmenin petrol fiyatlarını daha da destekleyebileceği değerlendiriliyor.
Öte yandan Rusya’nın petrol arzını artırma ihtimali de yakından takip ediliyor. ABD Başkanı Donald Trump’ın cuma günü imzaladığı başkanlık kararnamesi, Rusya ile bağlantılı bazı ABD yaptırımları ve gümrük vergileri konusunda muafiyetler içeriyordu. Söz konusu düzenlemeler, Rus mallarına uygulanan vergiler ile Rus enerji ürünlerinin satın alınmasına ilişkin yaptırımları da kapsıyordu.
Ancak Trump cumartesi günü konuya ilişkin henüz kesin bir karar açıklamadığını belirtirken, ABD Dışişleri Bakanı Marco Rubio, yetkililerin mevcut durumu değerlendirmek için daha fazla zamana ihtiyaç duyduğunu kaydetti.
Uluslararası Enerji Ajansı (IEA), geçen hafta yayımladığı raporda Rusya’nın ham petrol üretiminin eylül ayında günlük 65 bin varil artarak 8,43 milyon varile yükseldiğini bildirdi. Buna rağmen üretimin, bir yıl önceki seviyesinin günlük yaklaşık 870 bin varil altında kaldığı ifade edildi.
KCM Trade Baş Piyasa Analisti Tim Waterer, Rusya’dan dizel arzının artması ihtimalinin teorik olarak piyasaya bir miktar rahatlama sağlayabileceğini söyledi. Ancak piyasa oyuncularının, Körfez bölgesindeki enerji altyapısının daha fazla zarar görmesi riskine çok daha fazla odaklandığını vurguladı.
Altın, FED’in faiz kararına ilişkin beklentilerle geriledihttps://turkish.aawsat.com/ekonomi%CC%87/5331422-alt%C4%B1n-fed%E2%80%99-faiz-karar%C4%B1na-ili%C5%9Fkin-beklentilerle-geriledi
Altın, FED’in faiz kararına ilişkin beklentilerle geriledi
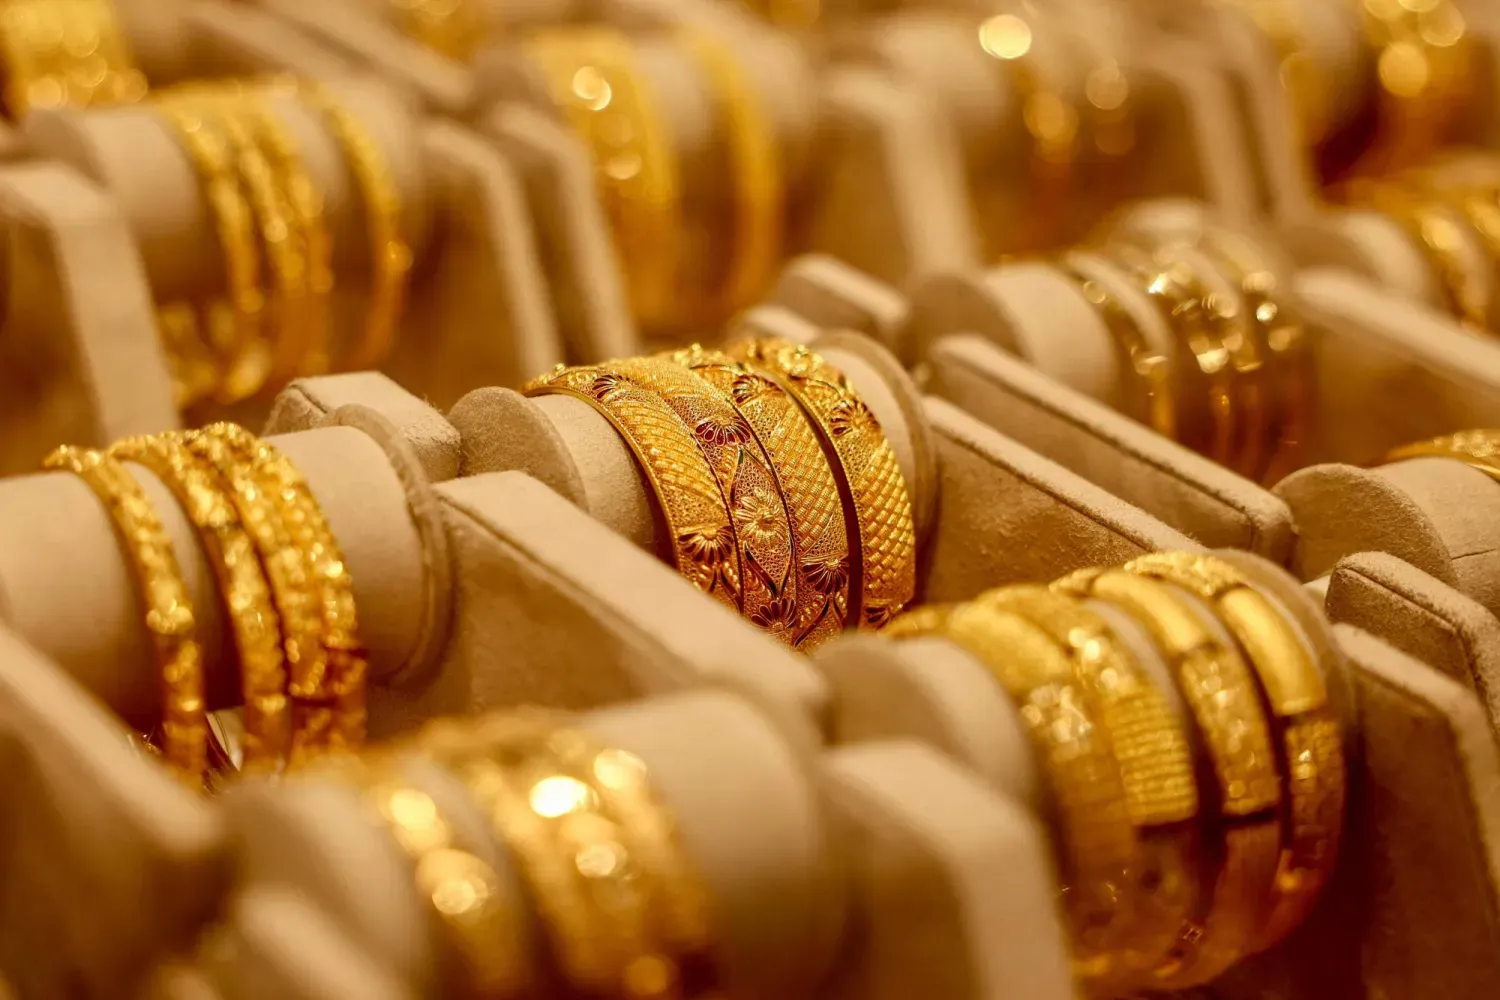
Hindistan'ın Varanasi kentindeki bir kuyumcuda sergilenen altın bilezikler (AFP)
Altın fiyatları, yatırımcıların gelecek hafta yapılacak ABD Merkez Bankası (FED) toplantısını ve para politikasının seyrine ilişkin ipuçları verebilecek enflasyon verilerini beklemesiyle bugün Asya piyasalarında düşüş kaydetti.
Spot altın, TSİ 04.02 itibarıyla %0,3 gerileyerek ons başına 4 bin 126,84 dolara indi. Aralık vadeli ABD altın kontratları da benzer oranda düşerek ons başına 4 bin146 dolara geriledi.
Piyasaların odağında, 27-28 Ekim tarihlerinde yapılması planlanan FED toplantısı ile gelecek hafta açıklanması beklenen ABD kişisel tüketim harcamaları (PCE) verileri bulunuyor. FED’in enflasyonu ölçmek ve yüzde 2’lik hedefine ulaşma sürecini değerlendirmek için yakından izlediği temel göstergelerden biri olan PCE verilerinin, para politikası kararları üzerinde etkili olması bekleniyor.
CME Group bünyesindeki FedWatch aracına göre piyasalar, FED’in gelecek toplantısında faizleri büyük ölçüde mevcut seviyesinde tutma ihtimalini yüzde 83 olarak fiyatlıyor. Aralık ayında faiz artırımı yapılacağına ilişkin beklenti ise yüzde 94 seviyesinde bulunuyor.
FED, eylül ayında politika faizini 25 baz puan artırarak yüzde 3,75-4 aralığına yükseltmişti.
Faiz oranlarının yüksek seyretmesi, getiri sağlamayan altın üzerinde genellikle baskı oluşturuyor. Yüksek faizler, altını elde tutmanın maliyetini faiz getirisi sağlayan varlıklara kıyasla artırıyor. Bununla birlikte piyasalar, Ortadoğu’daki jeopolitik gelişmeleri de yakından takip ediyor.
Değerli metaller piyasasında gümüş %0,7 düşüşle ons başına 56,69 dolara gerilerken platin bin 639,65 dolarda yatay seyretti. Paladyum ise %0,7 değer kaybederek ons başına bin 112,08 dolara indi.
Yapay zekâ faturası, haziran sonundan bu yana en kötü haftasını geçiren Wall Street’i sarsmaya mı başladı?https://turkish.aawsat.com/ekonomi%CC%87/5330727-yapay-zek%C3%A2-faturas%C4%B1-haziran-sonundan-bu-yana-en-k%C3%B6t%C3%BC-haftas%C4%B1n%C4%B1-ge%C3%A7iren-wall-street
Yapay zekâ faturası, haziran sonundan bu yana en kötü haftasını geçiren Wall Street’i sarsmaya mı başladı?
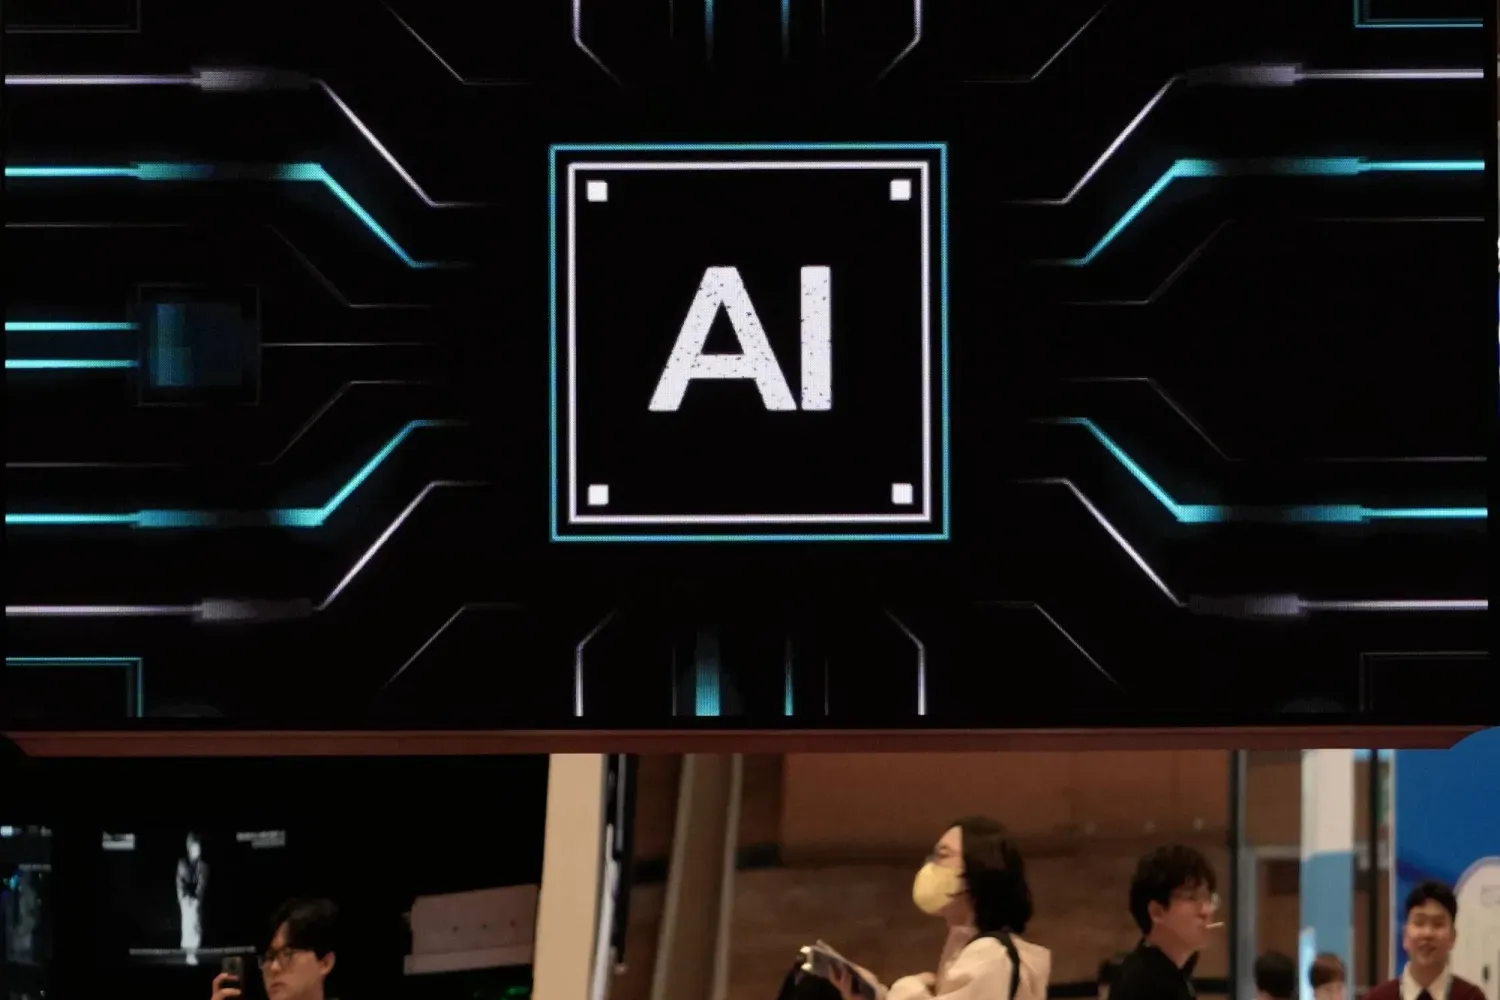
Seul’de düzenlenen yarı iletken fuarında SK Hynix’in standında yapay zekâ görselinin yer aldığı bir ekran (AP)
ABD teknoloji hisselerini cuma günü vuran satış dalgası, yapay zekâ patlamasının maliyetine ilişkin soru işaretlerini yeniden gündeme getirdi. Wall Street, haziran sonundan bu yana en kötü haftasını geride bıraktı. Endişeler artık yalnızca şirketlerin yüksek değerlemeleriyle sınırlı değil. Yatırımcılar, şirketlerin yapay zekâ altyapısına yaptıkları devasa harcamaları haklı çıkaracak getirileri elde edip edemeyeceğini de sorguluyor. Bu süreçte borçlanma maliyetleri yükselirken petrol fiyatlarındaki artış, enflasyon beklentileri ve ABD’de faizlerin seyri üzerindeki baskıyı artırıyor.
Nasdaq Bileşik Endeksi cuma günkü işlemlerde yüzde 2,1 gerilerken haftalık kaybı yaklaşık yüzde 4,5’e ulaştı. S&P 500 Endeksi ise cuma günü yüzde 1,1, hafta genelinde yaklaşık yüzde 2 değer kaybederek önceki haftaki kazanımlarını sildi. Dow Jones ise sektörler arasındaki farklı performans ve yatırımcıların teknoloji hisselerindeki pozisyonlarını azaltmasıyla haftayı sınırlı bir yükselişle tamamlayarak görece dirençli bir görünüm sergiledi.
Bu hareketler, yapay zekâ patlamasının sona erdiği anlamına gelmiyor. Ancak sektörün büyümesine yönelik iyimserliğin hisseleri rekor seviyelere taşıdığı bir dönemin ardından yatırımcıların bu yükselişin sürdürülebilirliğini daha titiz biçimde sorguladığını ortaya koyuyor. Jeopolitik ve enflasyonist baskılar da bu sorgulamayı güçlendiriyor.
Büyüme beklentilerinden finansman sınavına
Piyasalardaki endişelerin başlıca kaynaklarından biri, veri merkezlerini, çipleri ve bilgi işlem kapasitesini kapsayan yapay zekâ altyapısının hızla genişletilmesinin büyük ölçekli sermaye yatırımları gerektirmesi. Bazı şirketlerin bu harcamaların bir bölümünü borçlanarak finanse etmesi, yükselen tahvil getirileri ve yatırımcıların risk iştahındaki değişimler karşısında finansman koşullarını daha kırılgan hale getiriyor.
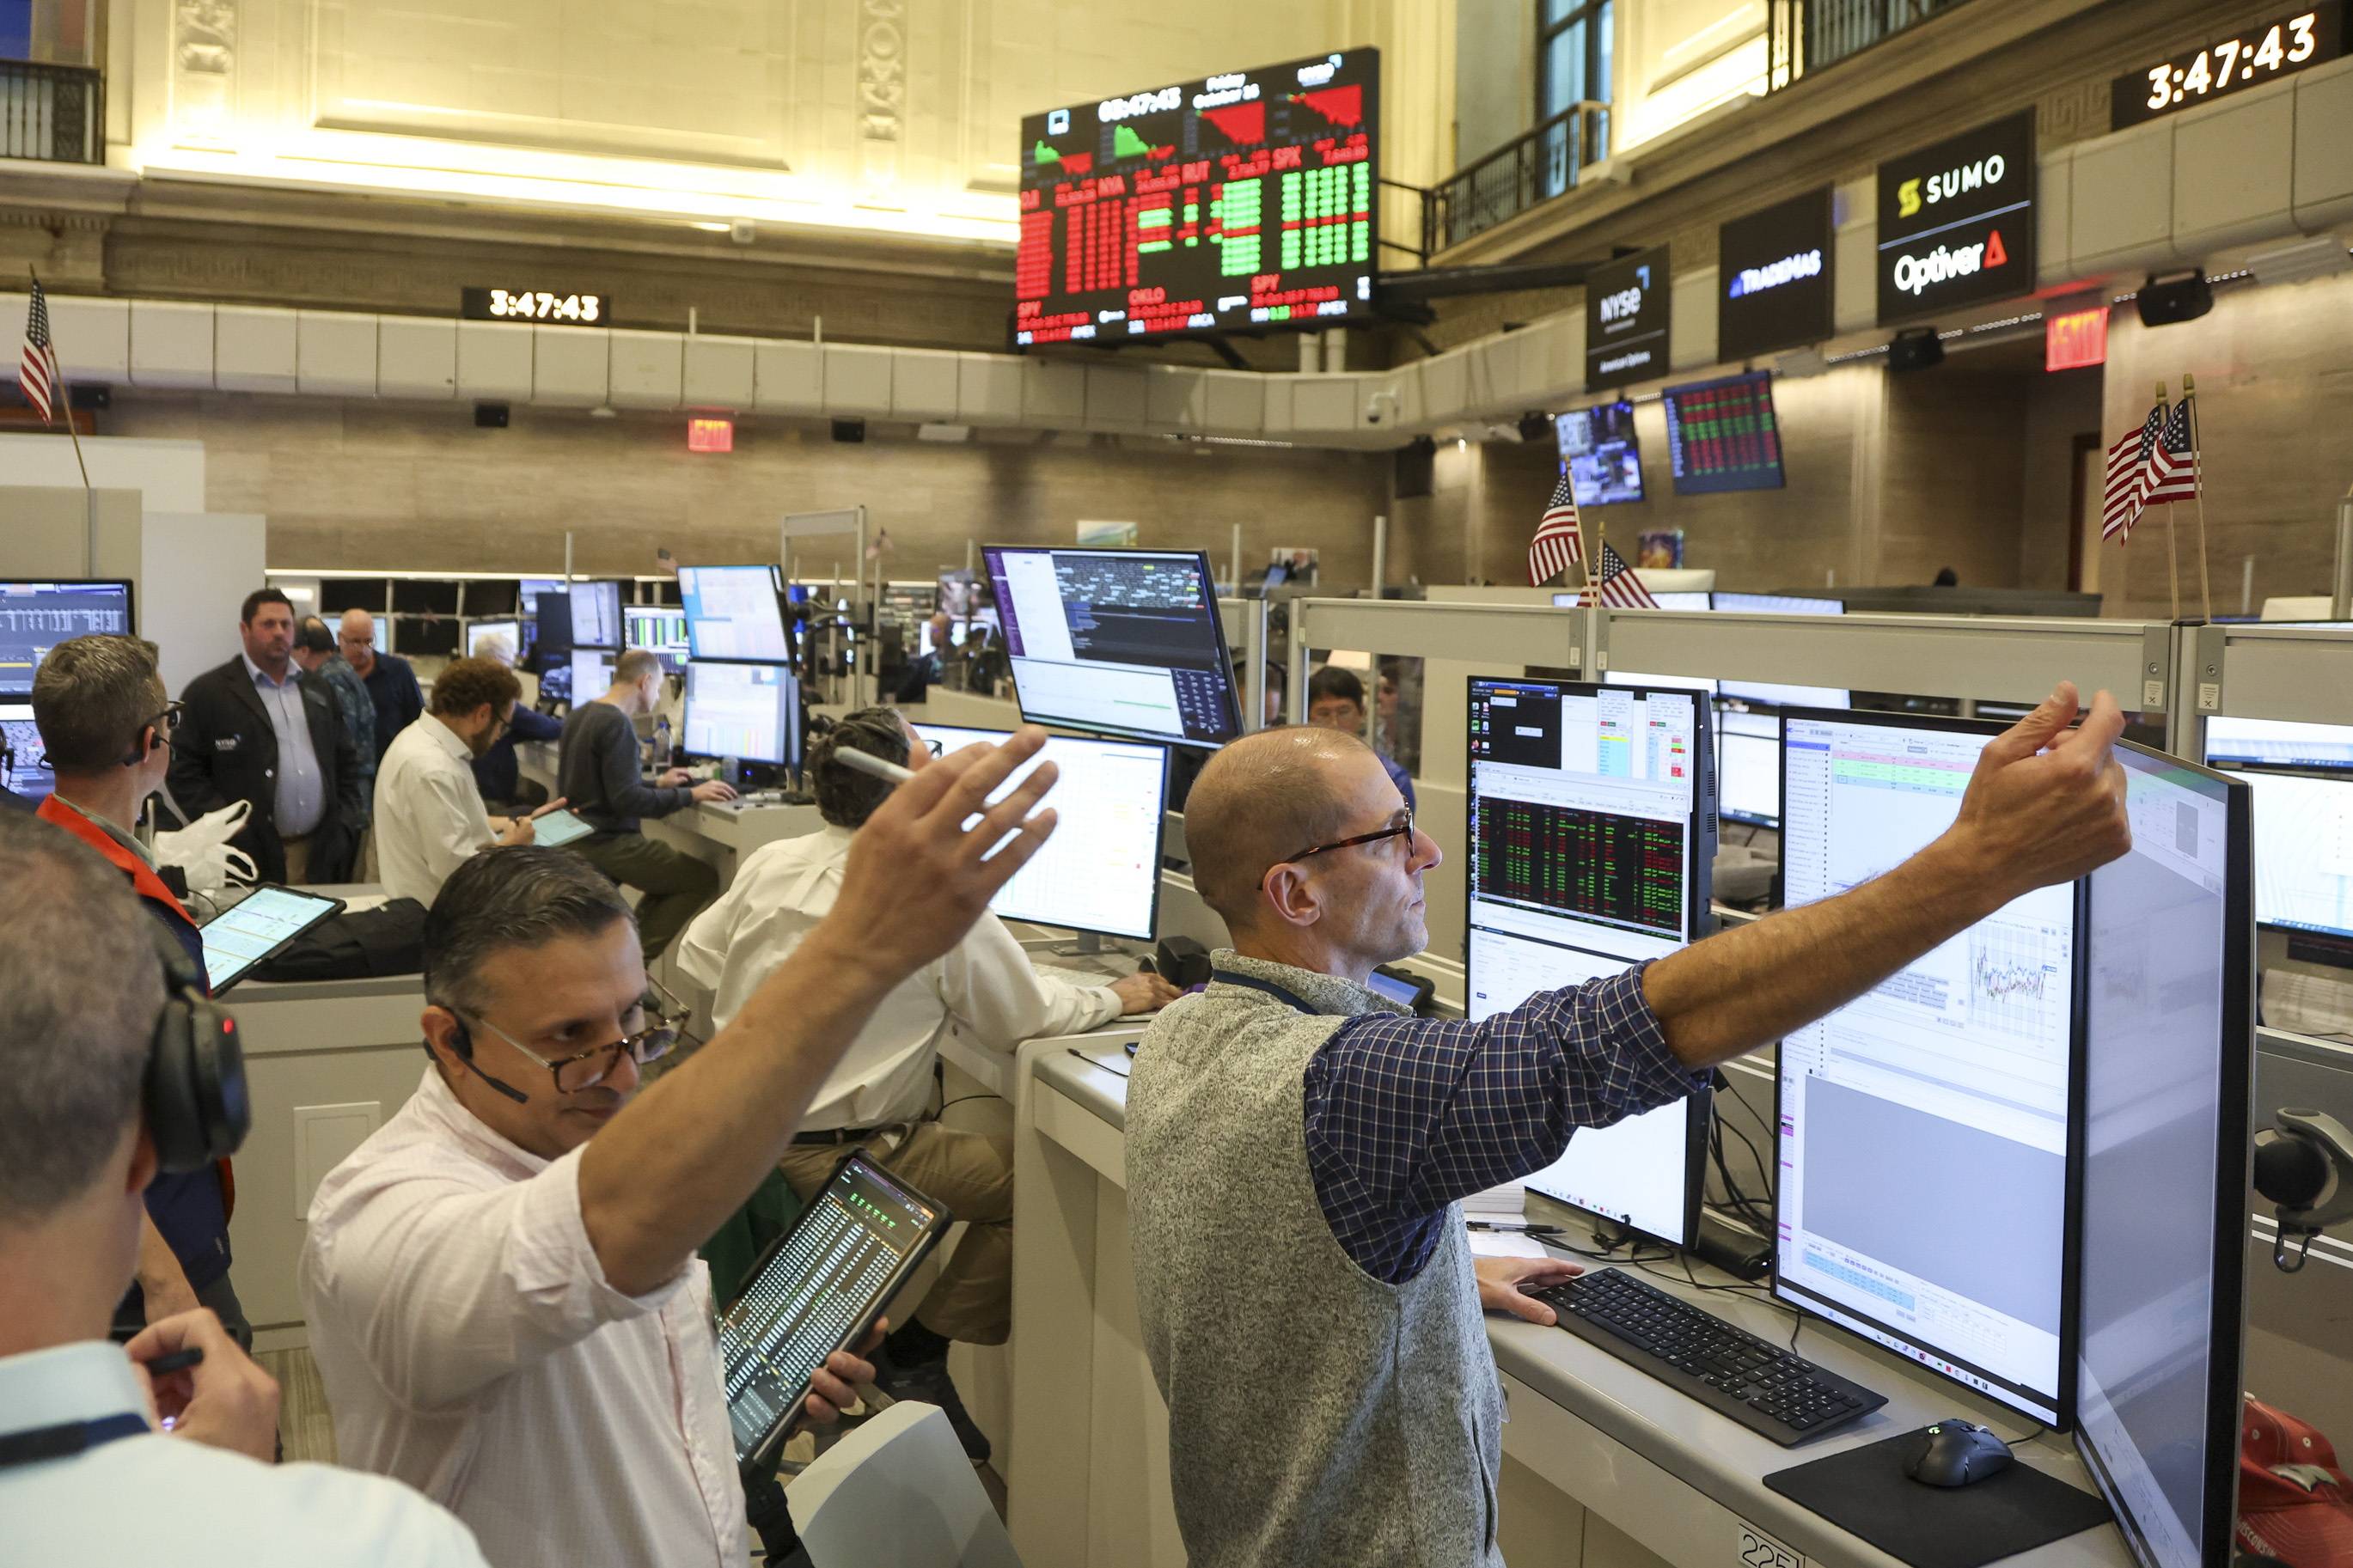
Cuma günü piyasa kapanışı öncesinde New York Borsası’nda çalışan traderlar (AP)
Yapay zekâ odaklı bulut bilişim şirketi CoreWeave, borçlanma maliyetlerinin artmasıyla piyasalardaki endişelerin odağına yerleşti. Şirketin borçlanma araçlarının getirileriyle daha düşük riskli borçlanma araçlarının getirileri arasındaki farkın açılması, yapay zekâ altyapısı şirketlerinin finansman yükünü ne ölçüde taşıyabileceği ve beklenen gelirlerin maliyetlerle başa çıkacak hızda artıp artmayacağı tartışmasını yeniden alevlendirdi.
Bu endişeler, tek bir şirketin hisse performansının çok ötesine geçiyor. Yapay zekâ yatırımları, ABD ekonomisinde harcamaların, büyümenin ve sermaye akışlarının başlıca itici güçlerinden biri haline geldi. Dolayısıyla bu yatırımların finansmanında yaşanabilecek geniş çaplı bir yavaşlama, teknoloji şirketlerinin yanı sıra tedarikçilerini ve piyasa değerlemelerinin dayandığı kâr beklentilerini de etkileyebilir.
Bununla birlikte, şirketlerin karşı karşıya olduğu koşullar aynı değil. Şirketler nakit akışı yaratma ve borç taşıma kapasiteleri bakımından birbirinden ayrılırken yapay zekâ uygulamalarına yönelik talep de yatırımları desteklemeyi sürdürüyor. Bu nedenle temel sınav, harcamalarını sürdürülebilir getirilere dönüştürebilen şirketlerle faaliyetlerini büyük ölçüde kolay finansman koşullarına ve yüksek değerlemelerin devamına dayandıran şirketleri birbirinden ayırmak olacak.
Petrol, faiz hesaplarını zorlaştırıyor
Teknoloji hisseleri üzerindeki baskı, ABD ile İran arasındaki savaşın sürmesi ve Hürmüz Boğazı’ndan petrol akışına ilişkin endişeler nedeniyle Brent petrolün varil fiyatının cuma günü 109,86 dolara yükseldiği bir döneme denk geldi. Enerji fiyatlarındaki artış, enflasyon risklerini büyütürken fiyatların yükselmeye devam etmesi halinde merkez bankalarının para politikasını gevşetme alanını daraltıyor.
ABD’de açıklanan son veriler, tüketici ve üretici fiyatlarının beklentilerin üzerinde arttığını ortaya koydu. Bu gelişme, piyasalarda ABD Merkez Bankasının (Fed) yıl sonundan önce faizleri yeniden artırabileceği yönündeki beklentileri güçlendirdi. CME Group verilerine göre aralık ayındaki toplantıda faiz artırımı ihtimali yüzde 74,3’e yükseldi. Bu oran bir ay önce yüzde 50,2 düzeyindeydi.
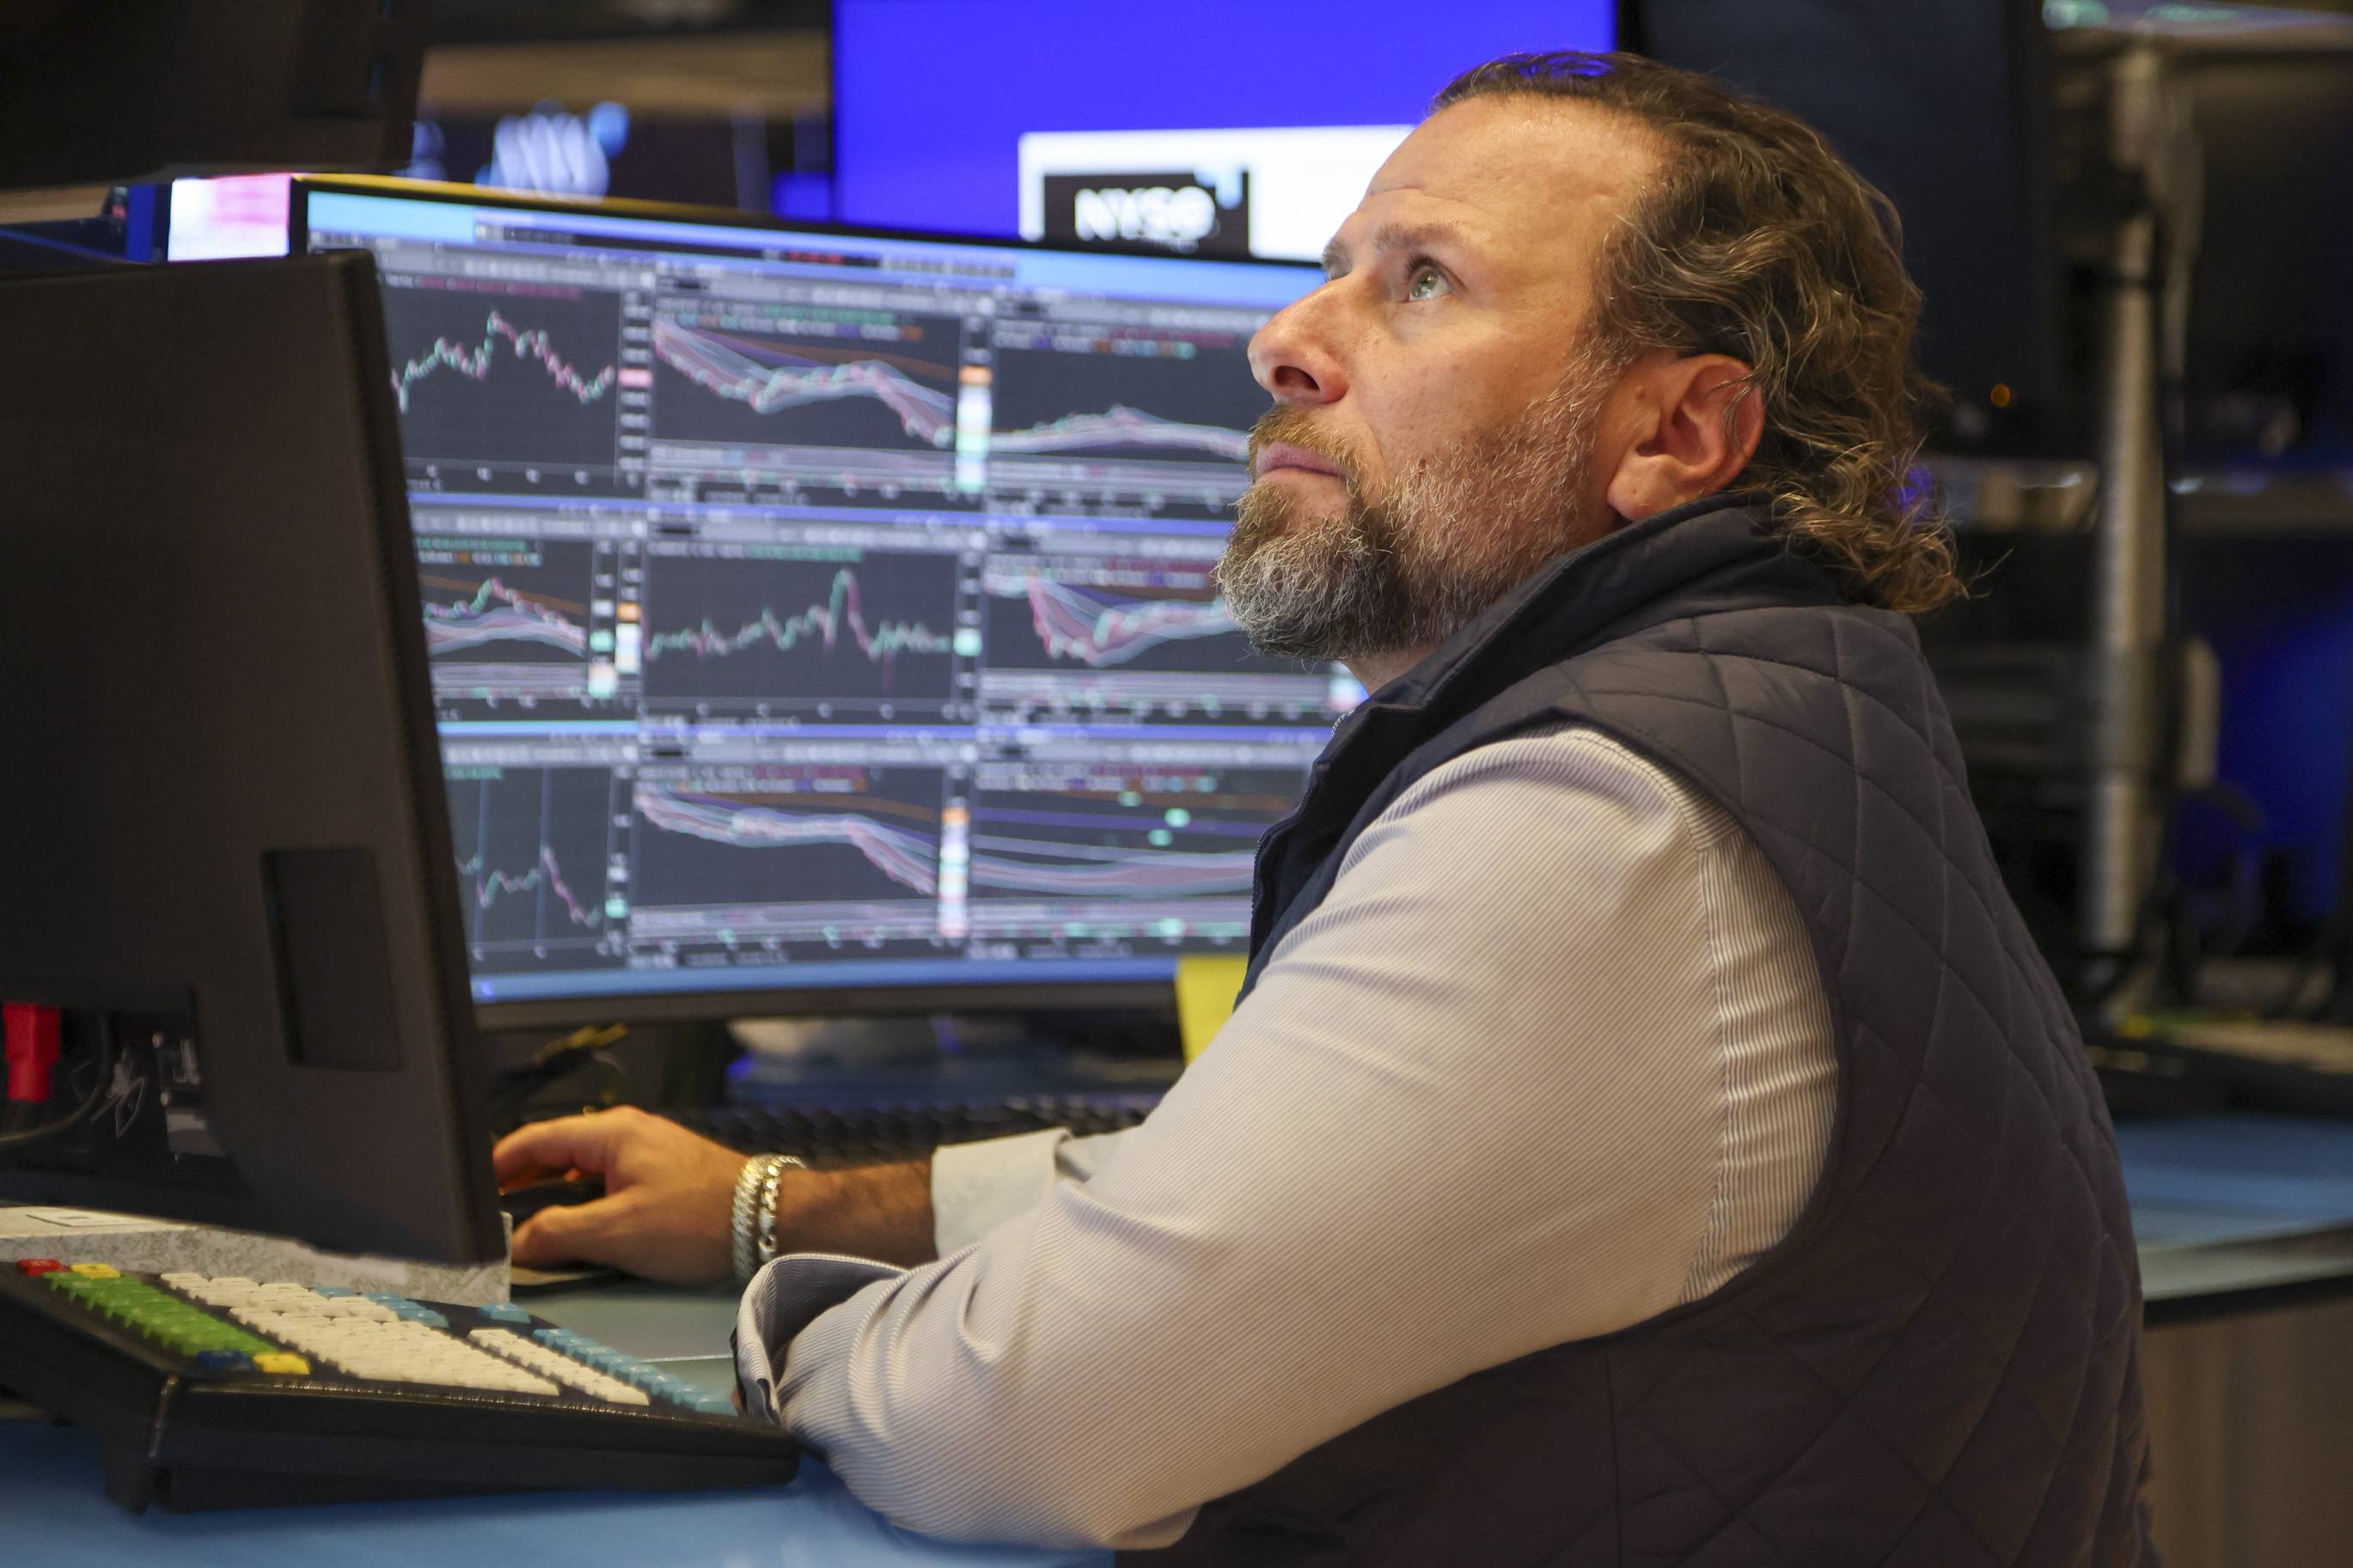
New York Borsası’nda işlem yapan bir trader (AP)
Faiz beklentilerindeki değişim, özellikle teknoloji hisselerini etkiliyor. Çünkü bu şirketlerin piyasa değerlerinin önemli bir bölümü gelecekte elde edilmesi beklenen kârlara dayanıyor. Bu kârları bugünkü değere indirgemek için kullanılan iskonto oranı yükseldikçe yatırımcıların söz konusu kazançlara biçtiği bugünkü değer düşüyor. Borçlanma maliyetlerinin artması da yatırımlarını kredi yoluyla genişleten şirketlerin üzerindeki yükü ağırlaştırıyor.
Buna karşılık enerji şirketleri, petrol fiyatlarındaki yükselişten yararlandı. ExxonMobil ve Chevron hisseleri cuma günü değer kazandı. Piyasanın farklı sektörler arasında yeniden pozisyon aldığına işaret eden bu ayrışma, diğer sektörlerin olası bir ekonomik yavaşlamanın veya kalıcı enflasyonun etkilerinden korunacağı anlamına gelmiyor.
Teknoloji hisselerindeki düşüş, piyasanın geri kalanından bağımsız değil
Ekonomist Muhammed el-Erian, piyasaları değerlendirdiği haftalık analizinde teknoloji hisselerinden uzaklaşma eğiliminin ekonominin geri kalanından bağımsız ele alınamayacağına dikkat çekiyor. Teknoloji, büyümenin önemli itici güçlerinden biri olmasının yanı sıra yerli ve yabancı sermayeyi daha geniş ABD hisse senedi piyasasına çeken başlıca alanlardan biri. Bu nedenle baskının yatırımlara ve ekonomik faaliyetlere yayılması halinde diğer sektörler de etkilenebilir.
Hafta boyunca piyasalarda görülen hareketler, tüm hisselerde eşit ölçüde yaşanan bir düşüşten ziyade sektörler arasında belirgin bir ayrışmaya işaret etti. Çip üreticileri ve yapay zekâyla bağlantılı teknoloji şirketleri kayıpların büyük bölümünü üstlenirken bazı sanayi şirketleri beklentileri aşan çeyreklik sonuçlarının ardından yükseldi. Enerji sektörü de petrol fiyatlarındaki artıştan destek buldu.
Ancak bu ayrışmanın devam edip etmeyeceği, şirketlerin mevcut değerlemelerini haklı çıkaracak sonuçlar açıklamasına, enflasyon ve tahvil getirilerinin seyrine ve Ortadoğu’daki savaşın gelişimine bağlı olacak. Enerji fiyatlarındaki yükselişin fiyat baskılarının devam etmesiyle birleşmesi, yatırımcıları zor bir denklemle karşı karşıya bırakabilir: Bir yanda kâr artışının yavaşlama ihtimali, diğer yanda yüksek finansman maliyetleri.
Gelecek dönem bilançoları yatırımcıların beklentilerini sınayacak
Şirketlerin önümüzdeki dönemde açıklayacağı çeyreklik finansal sonuçlar daha da önem kazanıyor. Bu sonuçlar, özellikle yapay zekâ yatırımlarına öncülük eden büyük şirketlerde talebin büyümesi, kâr marjları ve sermaye harcaması planları hakkında daha net göstergeler sunacak.
Yatırımcılar, devasa harcamaların yalnızca uzun vadeli beklentiler yaratmakla kalmayıp somut gelir ve getirilere dönüşmeye başladığını gösteren kanıtlar arayacak. Finansman kaynakları ve borçlanma maliyetleri daha yakından incelenirken şirketlerin gelecekteki harcamalarına ilişkin öngörüleri de gerçekleşen kârlar kadar önem taşıyacak.
Dolayısıyla piyasaların önündeki sınav, yalnızca yapay zekâ patlamasının devam edip etmeyeceğiyle sınırlı değil. Asıl mesele, bu büyümenin nasıl sürdürüleceği: Şirketler yatırımlarının büyüklüğüyle orantılı getiriler elde ederek genişlemelerini finanse edebilecek mi, yoksa yükselen maliyetler ve azalan risk iştahı yatırımcıları daha sert bir yeniden değerlemeye mi yöneltecek?
Haftalık kayıplar bu sorulara kesin bir yanıt vermiyor. Ancak piyasaların yapay zekâya yönelik iyimserliği artık hisseleri desteklemek için tek başına yeterli görmediğini ortaya koyuyor. Finansman koşulları, enflasyon ve enerji fiyatları da yatırımcıların hesaplamalarında belirleyici unsurlar haline geliyor.
لم تشترك بعد
انشئ حساباً خاصاً بك لتحصل على أخبار مخصصة لك ولتتمتع بخاصية حفظ المقالات وتتلقى نشراتنا البريدية المتنوعة