Reuters: Elektrik fiyatlarını düşürmek için açılacak ihalede teklifler tatmin etmezse hükümet rüzgar ve güneşe desteği azaltabilir

EÜAŞ, 2025 yılı sonuna kadar üretilen elektriğin bir bölümünü satın almak için yarın açacağı ihalede teklifleri alacağını duyurmuştu

Fotoğraf: AA
Fotoğraf: AA
TT

Reuters: Elektrik fiyatlarını düşürmek için açılacak ihalede teklifler tatmin etmezse hükümet rüzgar ve güneşe desteği azaltabilir

Fotoğraf: AA
Fotoğraf: AA

Tüketicilerin yükselen elektrik faturalarına tepkisi nedeniyle zamların bir kısmını geri alan hükümetin, elektrik sübvansiyonlarıyla bütçe gelen yükü engelleme adımları sürerken, bu kapsamda EÜAŞ'ın açacağı ihalede gelen fiyatlara göre Yenilenebilir Enerji Destekleme Mekanizması'nda(YEKDEM) değişiklik olabilir ve destek azalabilir.
Üç kaynağın verdiği bilgiye göre, ihalede gelen fiyatlar istenen düşüşü sağlamazsa, rüzgar ve güneş enerjisinin 10 yılda sıfırdan başlıca elektrik üretim kaynağı haline gelmesini sağlayan YEKDEM'de değişikliğe gidilerek bu sektöre verilen teşvikler azaltılabilir.
YEKDEM yenilenebilir elektrik santrallerinde üretilen elektriğe kısmen dolara endeksli fiyatla alım garantisi verilmesi esasına dayanıyor. Ancak YEKDEM'de verilen desteğin fiyatların düşmesine engel oluşturabileceği de düşünülüyor.
Hükümet yıl başında elektrik fiyatlarına yüzde 120'nin üzerinde zam yaptıktan sonra gelen yoğun tepki üzerine zammın bir bölümünü geri aldı. Anketlere göre, seçmen ekonomiyi ülkenin en büyük sorunu olarak görürken, kaynaklar seçmenin en ağır tepkiyi enerjideki zamlara verdiğinin altını çiziyorlar.

Hükümete maliyeti
Bu kapsamda hükümet üreticilerin sattığı elektriğin fiyatını düşürmek, böylece elektrik tüketimine uygulanan sübvansiyonun bütçeye daha fazla yük olmaması için adım attı. Enerji Bakanı Fatih Dönmez, elektrik sübvansiyonlarının geçen yıl bütçeye maliyetinin 100 milyar lira olduğunu açıklamıştı.
Bu kapsamda EÜAŞ, 2025 yılı sonuna kadar üretilen elektriğin bir bölümünü satın almak için yarın açacağı ihalede teklifleri alacağını duyurmuştu.
Tüketiciye satılan elektriğin fiyatı ancak sınırlı miktarda artırılabilirken, doğalgaz ve kalorifik değeri yüksek kömür gibi ithal kaynaklardan elektrik üretim maliyeti keskin biçimde arttı. Doğalgazın geçen yıl başlayan fiyat artışına Rusya'nın Ukrayna'yı işgali ile Şubat sonunda kömür de katıldı.
Uluslararası spot piyasada doğalgazın fiyatındaki (LNG) artış bir yılda yüzde 400'ü bulurken, kömürde beş ayda görülen artış yüzde 100'ü aştı.
Üretim maliyeti yüksek doğalgaz ve kömür santrallerinin etkisiyle, yurtiçi elektrik piyasasında Aralık ayında zaten 70 dolar ile zaten yüksek olan elektriğin 30 günlük ortalama MW fiyatı bu ay 100 doları aştı.
YEKDEM, Türkiye'nin doğalgaz, kömür ve akarsuların ardından dördüncü ana elektrik üretimi kaynağının oluşturmasını sağladı. Her ne kadar destek tutarı son yıllarda bir miktar azaltılmış olsa da YEKDEM sayesinde kurulan santraller geçen yıl elektriğin yüzde 19'unu üretti.
YEKDEM'in dolara endeksli gelir garantisi santrallerin yurtiçi ve dışından kolayca finansman bulmasını sağladı. Mekanizmada alım fiyatlarının düşürülmesine yol açacak bir değişiklik yeni kurulacak yenilenebilir enerji santrallerine yatırım iştahını etkileyebilir.

"Temel amaç YEKDEM’i devre dışı bırakmak”
Üst düzey bir kamu yetkilisi, hükümetin elektrik piyasasındaki fiyatları düşürmek için kararlı olduğunun altını çizerek, "YEKDEM'in EÜAŞ'ın elektrik alması sistemine girip girmeyeceği yönünde değerlendirmeler daha netlik kazanmadı. Temel amaç YEKDEM'i dışarıda bırakma... Gelişmelere göre hareket edilecek" dedi.
Yetkili, hükümetin YEKDEM'e dokunmayı, dolayısıyla yabancı yatırımcılar önünde engel oluşturacak bir adım atmak istemediğini ifade ederek, "Temel yaklaşım YEKDEM'e dokunmadan bir elektrik alım sistemi kurmak. Bu hafta (EÜAŞ ihalesinde) alınacak teklifler sonrası daha net bir karar ortaya çıkar" dedi.
Bir özel sektör kaynağı da hükümetin EÜAŞ ihalesiyle kömür ve doğalgazdan üretilen elektriğin maliyetini düşürmek istediğini, bunun başarılamaması halinde YEKDEM'in mevcut halinin tehlikeye girebileceğini belirtti. Sektör kaynağı, "Hükümet YEKDEM'e dokunmak istemiyor ancak teklifler ile üretimde ortalama maliyetin düşürülmesi sağlanamazsa bazı kararlar alınmak zorunda kalınabilir. Bu risk halen var" dedi.
Aynı özel sektör kaynağı, "Şu anda YEKDEM'de elektrik fiyatı 70 dolar civarında. Temel amaç zaten şu anda 80 doların altına inilmesi. YEKDEM düzenlemesine dokunulmaması için çaba göstereceklerdir" dedi.

İhale piyasadaki dengeleri değiştirebilir
Şu anda elektrik üreticileri ile alıcılar arasındaki anlaşmalar EPİAŞ toptan elektrik piyasasında oluşan refeans fiyatı baz alıyor. Ancak artan hammadde fiyatları ve TL'deki değer kaybıyla birlikte burada oluşan fiyatlar giderek hızlanan bir yükseliş eğilimine girdi.
Her ay yükselen bir tavan fiyatın uygulandığı piyasada fiyatlar giderek tavan fiyata yaklaşıyor. Son olarak Şubat ayında oluşan ortalama fiyat tavan fiyatın sadece %8 altında kaldı, yani elektrik üretim maliyetinin düşmemesi halinde fiyatların daha da artabileceğine işaret etti.
Türkiye'de konutlar ve küçük işletmeler EPDK'nın belirlediği sübvansiyonlu tarifeden elektrik alırken, serbest tüketici olarak nitelendirilen daha yüksek miktarda elektrik tüketenler sübvansiyonsuz, EPİAŞ piyasasında oluşan gösterge fiyata endeksli fiyattan elektrik alıyorlar.
Adının açıklanmasını istemeyen bir enerji sektörü analistinin verdiği bilgiye göre, EÜAŞ ihale ile Türkiye'de tüketilen elektriğin yaklaşık %20'sini tek seferde satın almayı planlıyor. Böylece tüketiciye sübvansiyonlu satılan elektriği olabildiğince ucuz fiyattan, kamuya asgari yük getirerek alınması planlanıyor.
Analist yeni santral yatırımları için santral sahiplerinin kâr edebilmesi gerektiğini ifade ederek, EÜAŞ ihalelerinde oluşacak fiyatın bu açıdan yakından izleneceğini söyledi.

"EPDK kararının yatırımlara olumsuz etkisi olabilir"
Düzenleyici kurum EPDK'nın geçen hafta aldığı bir karara göre de EÜAŞ'ın ihalesine katılmayan santrallerin ürettiği elektriğin satışı için azami fiyatı da EPDK tarafından kaynak bazında belirlenebilecek. Piyasada oluşan fiyat bu azami fiyatın üzerinde çıkarsa, aradaki fark üretim maliyeti yüksek santrallere transfer edilebilecek.
Dağıtım sektöründen bir kaynağın verdiği bilgiye göre, bu karar ile elektrik üretim maliyeti daha düşük olan yenilenebilir kaynaklar ve belki de yerli kömür santrallerinden toplanan parayla pahalı santrallere destek verilmesinin kapısı açılıyor. Kaynak bu kararın devreye alınması halinde yatırım iştahının olumsuz etkileyeceği belirtti.
EPDK ise elektrik fiyatlarının makul olmayan değerlere ulaşmasının önlenmesi, yaşanan kaynak maliyeti artışları nedeni ile üretim yapamayan santrallerin de desteklenerek arz güvenliğine katkısının sağlanması için önlemleri aldığını açıklamıştı.
 
Reuters, Independent Türkçe


Trump’ın üçlü hedefi duvara çarptı: Pahalı petrol, yüksek faiz, büyük açık

ABD Başkanı Donald Trump (Reuters)
TT

Trump’ın üçlü hedefi duvara çarptı: Pahalı petrol, yüksek faiz, büyük açık

ABD Başkanı Donald Trump (Reuters)

Trump’ın ekonomi politikalarının daha ucuz petrol, daha düşük faiz ve daha küçük bütçe açığı sağlaması, aynı zamanda büyüme ve yatırımları daha güçlü seviyelere taşıması bekleniyordu. Ancak Donald Trump’ın Beyaz Saray’a dönüşünün üzerinden yaklaşık iki yıl geçerken rakamlar daha karmaşık bir tablo ortaya koyuyor. Brent petrolünün varil fiyatı 100 doların üzerine çıkarken ABD Merkez Bankası (FED) faiz oranlarını yeniden yükseltti. Bütçe açığı ise gayrisafi yurt içi hasılanın (GSYH) yaklaşık yüzde 6’sı seviyesinde kaldı.

Bu değişimin tek nedeni Ortadoğu’daki savaş değildi. Enerji şoku, güçlü iç talep, hükümetin borçlanmayı sürdürmesi ve finansman maliyetlerinin yükselmesiyle iç içe geçti. Buna gümrük vergilerinin etkileri, göç üzerindeki kısıtlamalar ve yapay zekâ yatırımlarındaki hızlı artış da eklendi.

Böylece Trump’ın ikinci döneminin başında birbiriyle uyumlu görünen hedeflere aynı anda ulaşmak daha zor hale geldi: güçlü büyüme, daha ucuz enerji, daha düşük enflasyon, daha düşük borçlanma maliyeti ve daha küçük bütçe açığı.

Daha ucuz petrol küresel piyasalardaki çalkantıya takıldı

Enerji maliyetlerini düşürmek, Trump’ın ekonomi vizyonunun temel unsurlarından biriydi. Bu doğrultuda ABD’nin petrol ve doğal gaz üretimini artırarak arzı desteklemesi ve tüketiciler ile şirketlerin yakıt maliyetlerini düşürmesi hedefleniyordu.

thyju
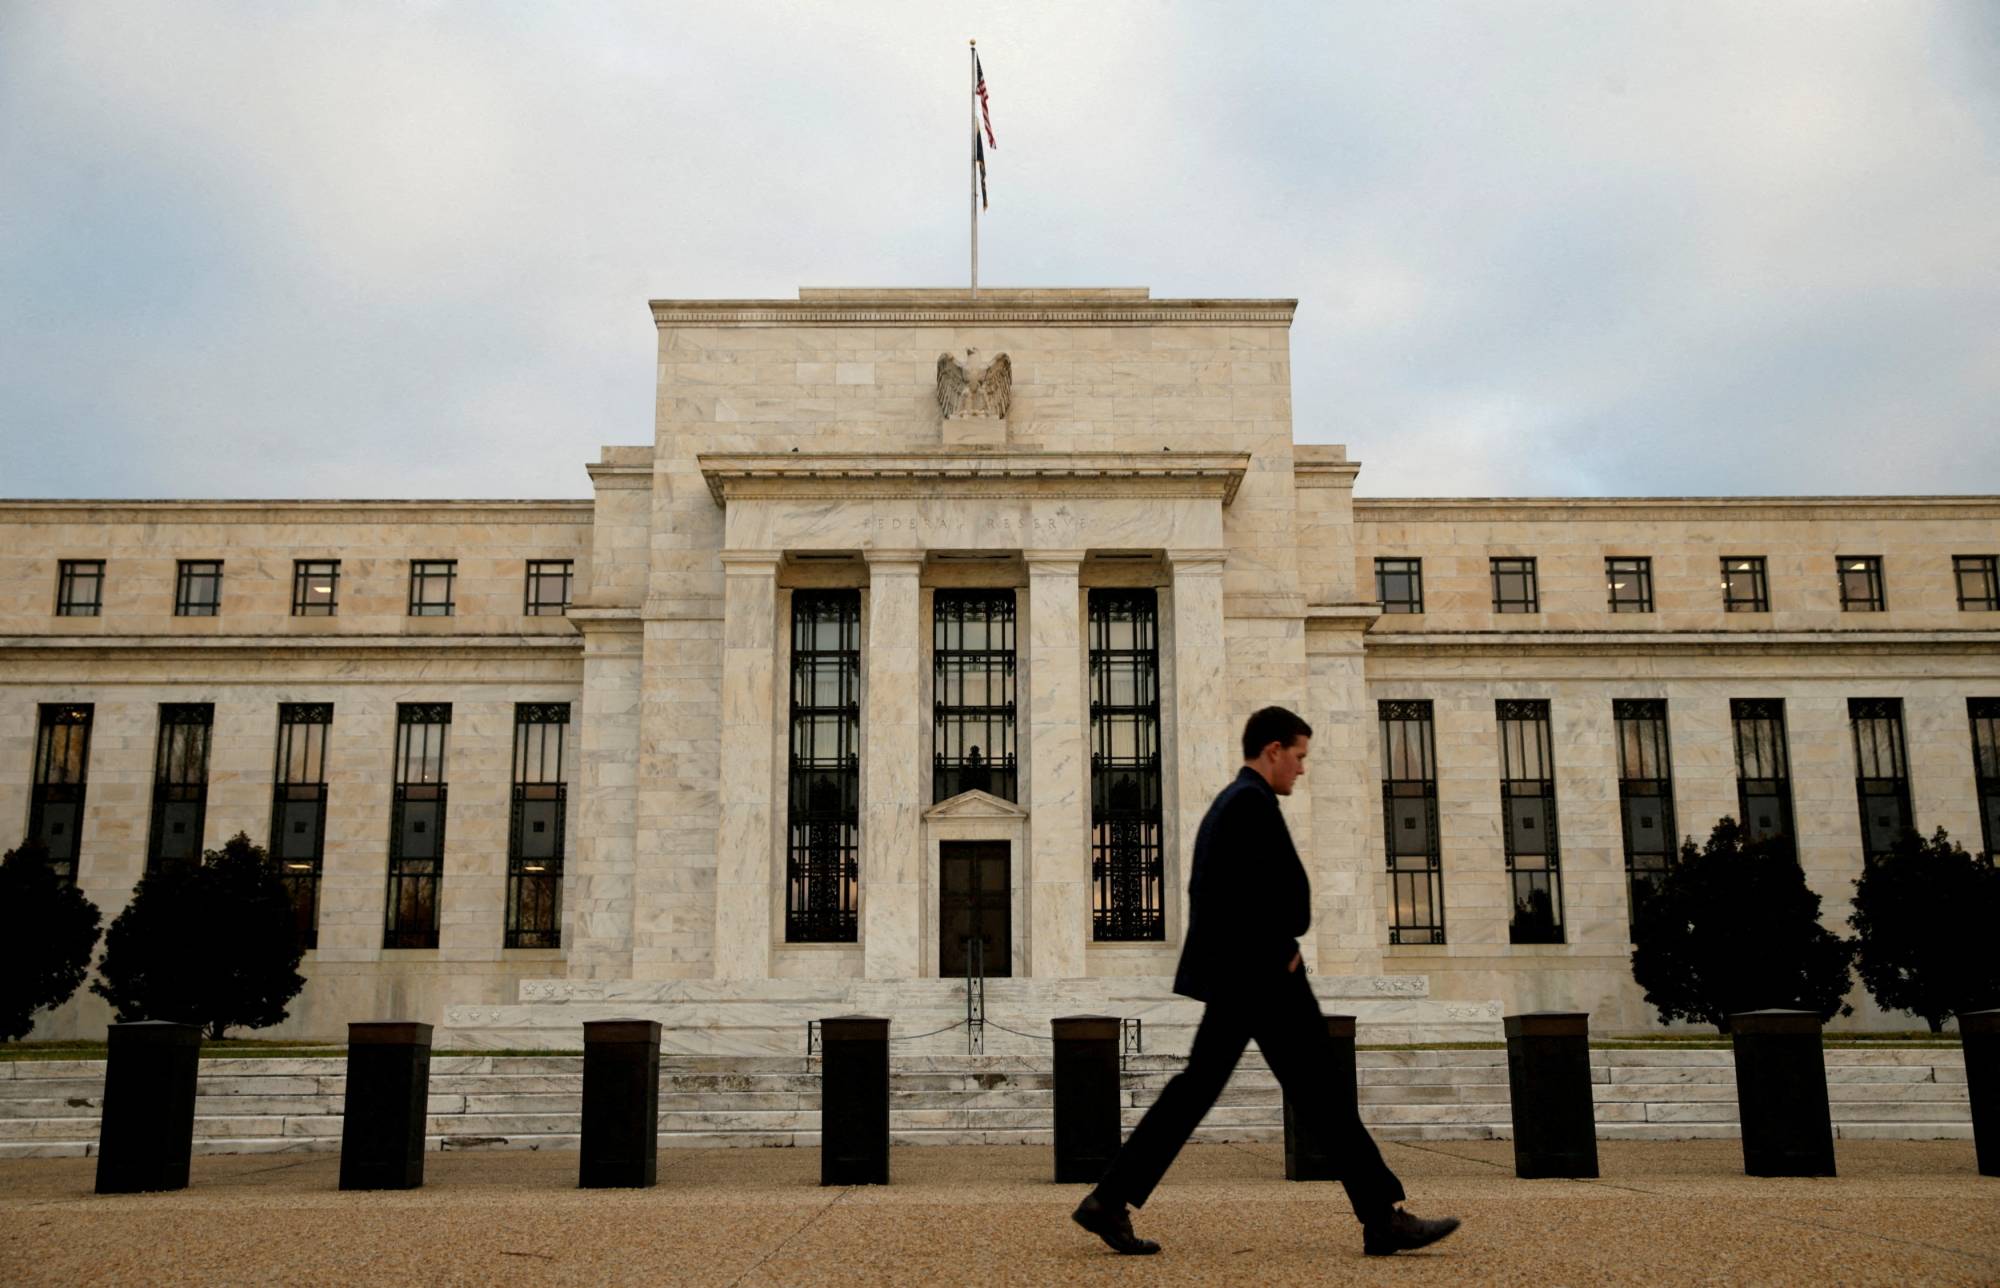
Bir kişi, Washington’daki ABD Merkez Bankası binasının önünden geçiyor (Reuters)

Ancak ABD ekonomisi açısından önem taşıyan petrol fiyatı yalnızca ülke içindeki üretimle belirlenmiyor. Orta Doğu’daki savaşın genişlemesi ve tedarik güzergâhlarının sekteye uğramasıyla Brent petrolünün varil fiyatı 14 Eylül’de 107,81 dolara yükseldi. Bu, savaşın başlangıcından bu yana fiyatlarda görülen en belirgin artış dalgalarından biri oldu. Petrol tesisleri, boru hatları ve deniz taşımacılığı güzergâhlarının hedef alınması da ham petrol ve yakıt taşıma maliyetlerini artırdı.

Bu durum, iç üretimi artırmaya dayalı stratejinin sınırlarını ortaya koyuyor. ABD üretimini artırabilir ancak Amerikalı şirketler ve tüketiciler küresel petrol piyasasına bağlı olmaya devam ediyor. Küresel petrol fiyatları ise Orta Doğu’dan gelen arzın yanı sıra uluslararası ticaret yollarının güvenliğinden etkileniyor.

Ham petrol fiyatlarındaki artış yalnızca akaryakıt istasyonlarıyla sınırlı kalmıyor. Enerji maliyetleri ulaştırma, üretim ve hizmet sektörlerine de yansıyor. Bu durum, özellikle iç talebin güçlü olduğu dönemlerde enerji şokunun daha geniş bir ürün ve hizmet grubunda fiyat artışlarına dönüşmesi ihtimalini artırıyor.

Daha düşük faiz enflasyona bağlı hale geldi

İkinci hedef, konut ve otomobil alımlarını finanse eden haneler, yatırımlarını genişleten şirketler ve bütçe açığını finanse eden hükümet açısından borçlanma maliyetlerini düşürmekti.

Ancak FED, eylül ayında bu beklentinin tersine bir adım attı ve politika faizini 25 baz puan artırarak yüzde 3,75-4 aralığına yükseltti. FED, ekonomik faaliyetlerin güçlü bir tempoda genişlediğine ve iç harcamaların dayanıklılığını koruduğuna işaret ederken enflasyonun hâlâ yüksek olduğunu belirtti.

Bununla da sınırlı kalmadı. FED yetkililerinin tahminleri, 18 yetkiliden 16’sının yıl sonundan önce en az bir faiz artışı daha beklediğini ortaya koydu. Piyasaların ekim ayındaki toplantıda yeni bir faiz artışı beklentisi de enerji fiyatlarının yükselmeye devam etmesi ve ekonomik verilerin güçlü seyretmesiyle arttı.

ghyjuk
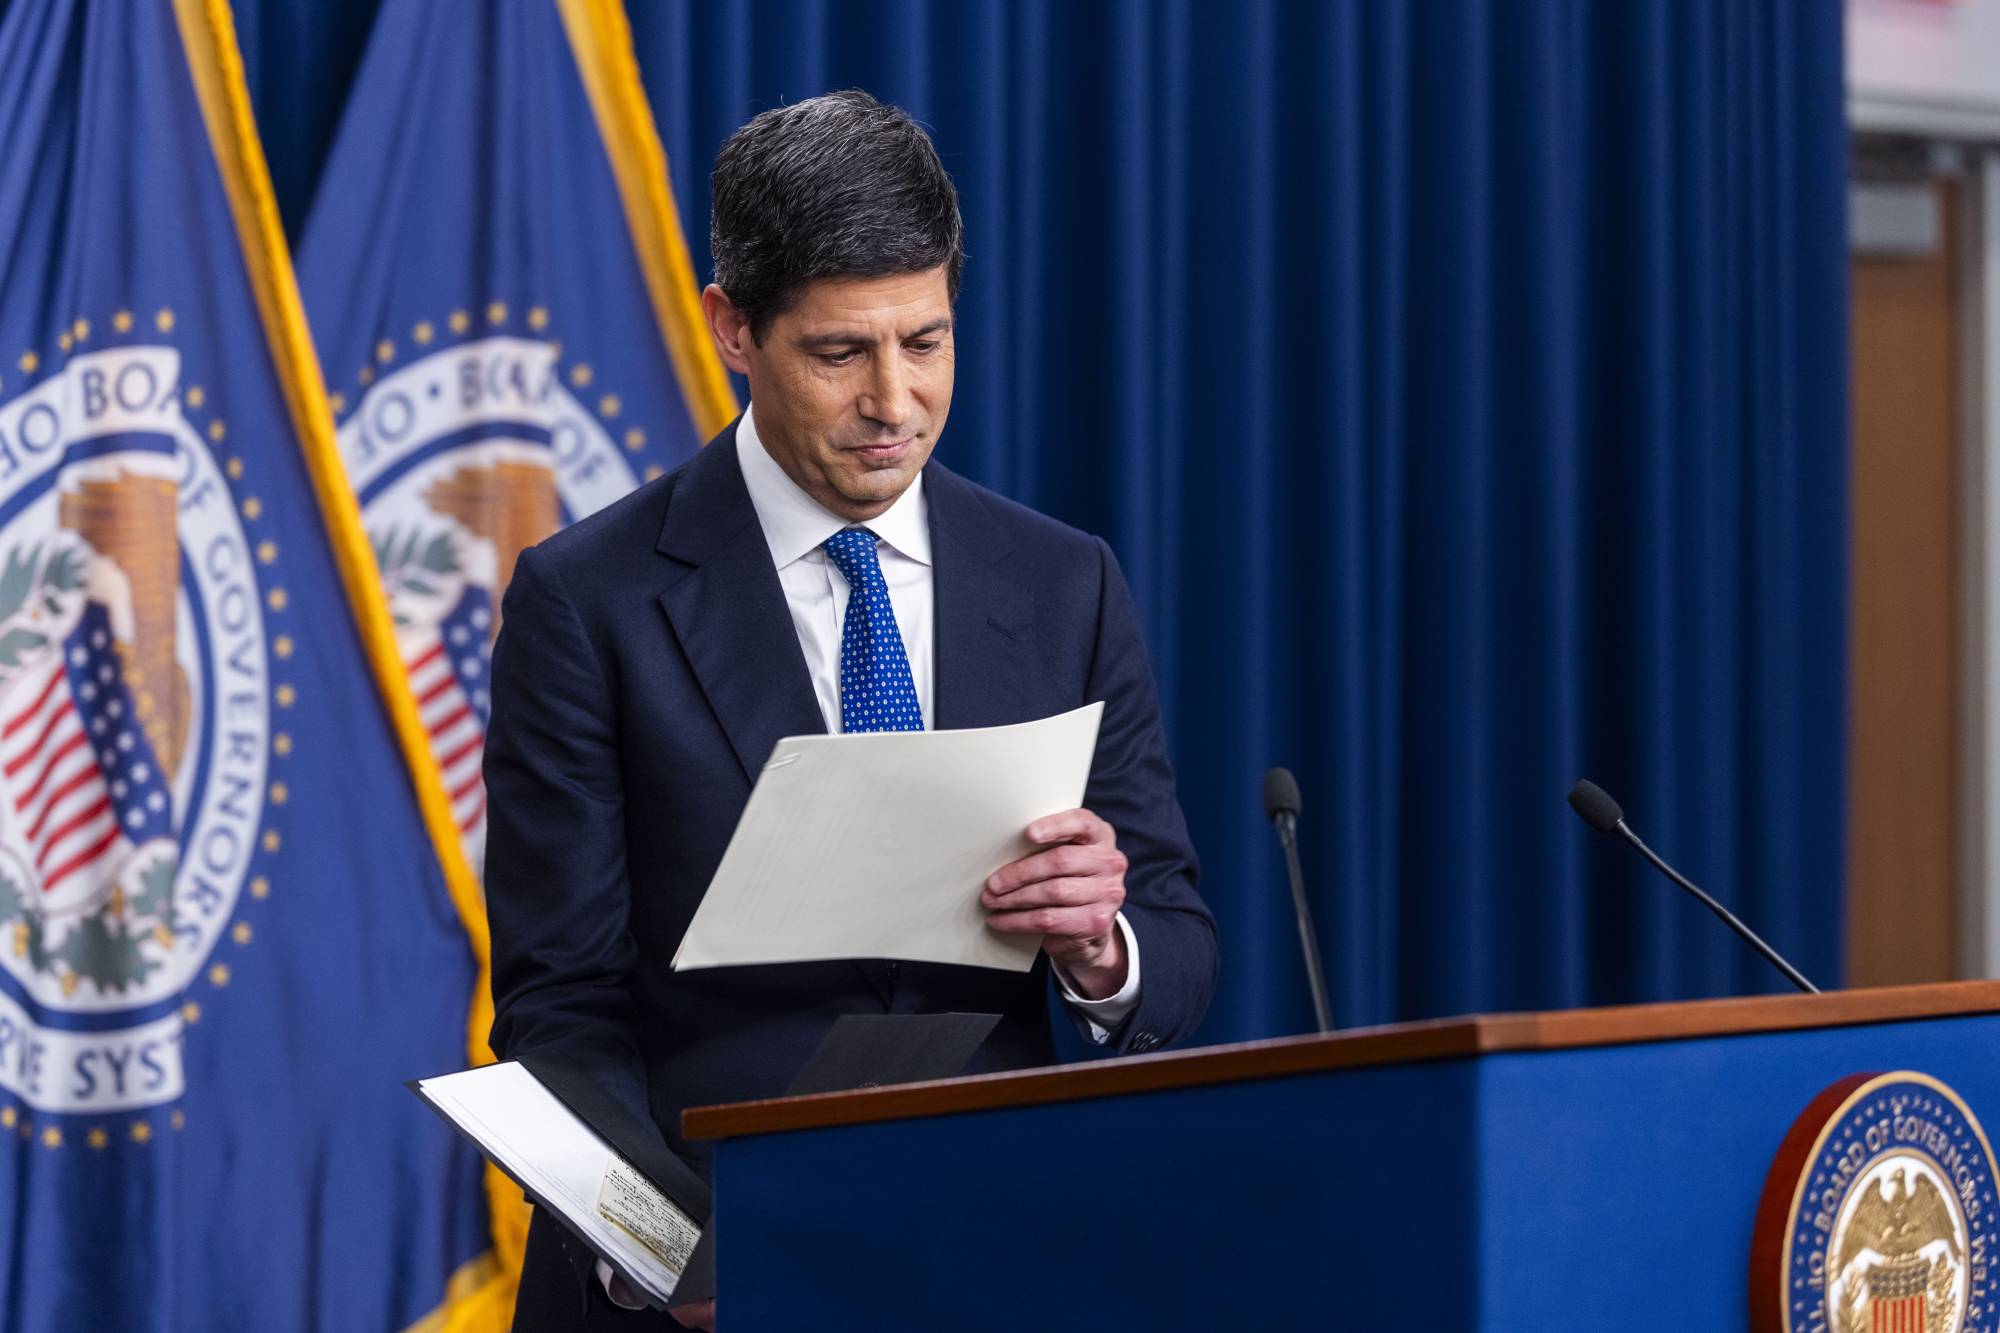
Fed Başkanı Kevin Warsh, bu ayki Federal Açık Piyasa Komitesi toplantısının ardından düzenlediği basın toplantısında (Reuters)

Bu beklentiler, bazı FED yetkililerinin açıklamalarıyla da güçlendi. New York FED Başkanı John Williams, yıl sonundan önce bir faiz artışının daha yapılmasının makul bir senaryo olduğunu söyledi. Piyasa aktörleri de ekim toplantısında yeni bir sıkılaştırma ihtimalini giderek daha fazla fiyatlamaya başladı.

Ekonomik faaliyetlerin dayanıklılığı faiz politikasını zorlaştırıyor

Dikkat çekici olan nokta, ekonomik faaliyetlerin dayanıklılığının da faiz politikasını zorlaştıran bir faktöre dönüşmesi. FED’in son tahminlerinde ABD ekonomisinin 2026’da reel olarak yüzde 2,3 büyümesi ve işsizlik oranının yüzde 4,1 olması bekleniyor. Komite üyeleri bu yıl kişisel tüketim harcamaları (PCE) endeksine göre enflasyonun yüzde 3,7 olacağını öngörüyor. Bu oran FED’in yüzde 2’lik hedefinin oldukça üzerinde.

Arz şoklarının iç taleple aynı anda etkili olması da tabloyu karmaşıklaştırıyor. Chicago FED Başkanı Austan Goolsbee, enflasyonun artık gümrük vergileri ve petrol fiyatları gibi önceki arz şoklarının yanı sıra güçlü talepten de etkilendiğini söyledi. Goolsbee, yapay zekâya yönelik güçlü yatırımların bu talep kaynaklarından biri olduğuna işaret etti.

Bu noktada FED’in görevi zorlaşıyor. Ekonomik faaliyetin güçlü seyretmesi faizlerin hızlı şekilde düşürülmesini gerektirmiyor. Öte yandan enerji fiyatlarındaki artış enflasyonun daha uzun süre yüksek kalmasına yol açabilir. Buna karşılık hızlı bir parasal gevşeme, enerji maliyetlerinin yükseldiği bir dönemde talebi destekleyerek enflasyonun hedefe döndürülmesini daha da zorlaştırabilir.

Bütçe açığı yapısal bir sorun

Üçüncü hedef olan bütçe açığının azaltılması ise daha yapısal bir sorunla karşı karşıya.

Kongre Bütçe Ofisi’nin (CBO) tahminlerine göre Federal bütçe açığının 2026 mali yılında 1,9 trilyon dolara ulaşması ve GSYH’nin yüzde 5,8’ine denk gelmesi bekleniyor. Bu oran, son yarım yüzyıldaki ortalama yüzde 3,8’lik bütçe açığının belirgin şekilde üzerinde.

fgthyu
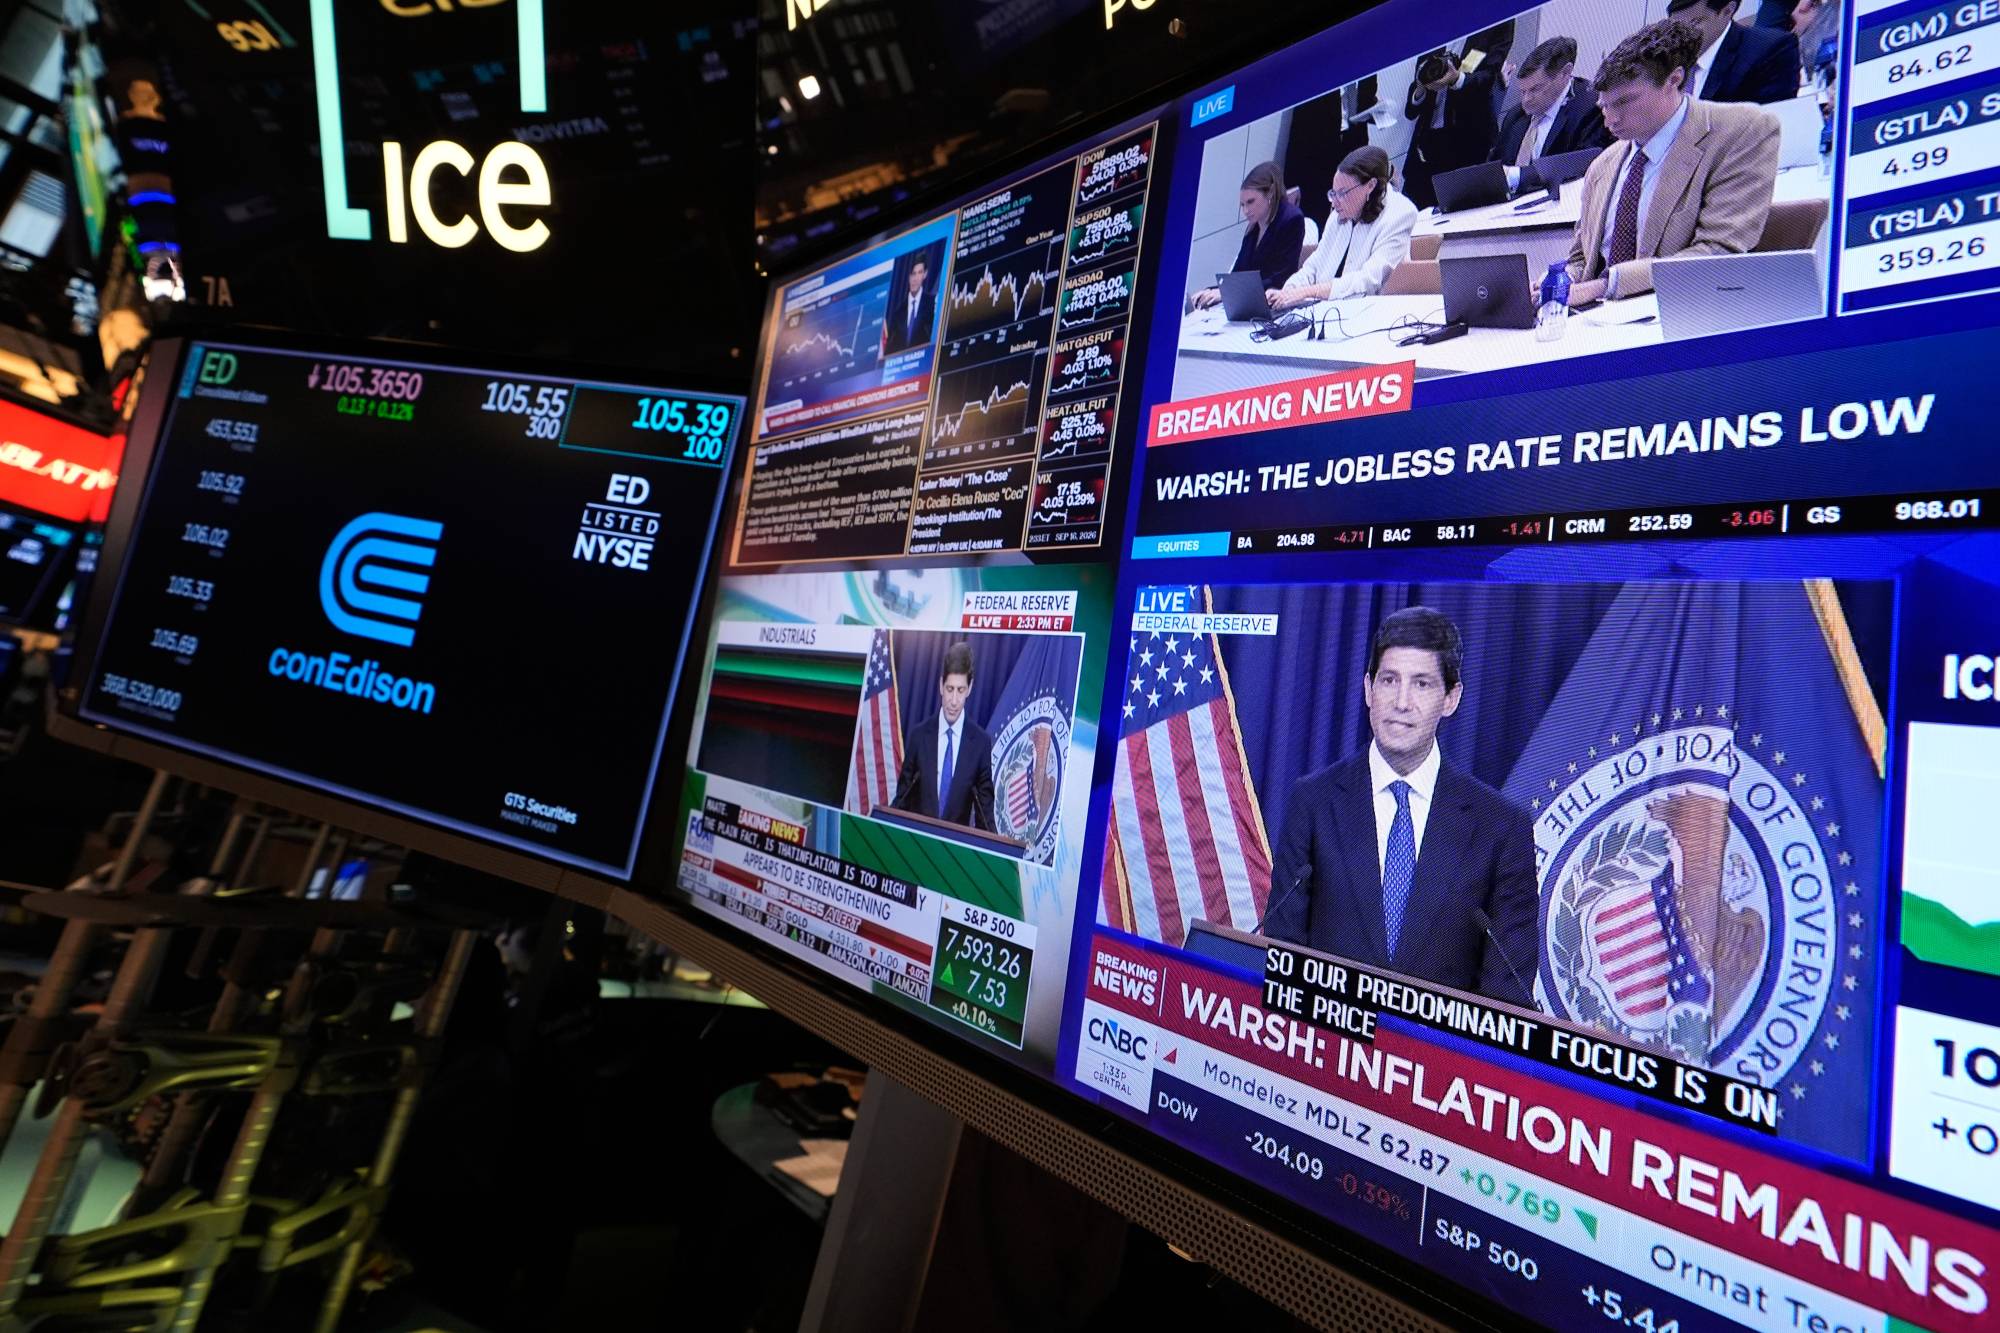
New York Borsası salonundaki ekranlarda Fed Başkanı Kevin Warsh’ın basın toplantısı gösteriliyor (AP)

Bu tablo, Hazine Bakanı Scott Bessent’ın ortaya koyduğu ve bütçe açığının GSYH’nin yüzde 3’üne indirilmesi, ekonomik büyümenin yüzde 3’e çıkarılması ve yerli enerji üretiminin günlük yaklaşık 3 milyon varil artırılmasını öngören “3-3-3” planının bütçe hedefinden uzak kalındığını gösteriyor.

Sorun şu ki bu büyüklükteki bir açığın kapatılması için yalnızca ekonomik genişleme yeterli olmayabilir. Kamu harcamalarının artmaya devam etmesi ve mevcut yükümlülüklerin sürmesiyle birlikte borç servis maliyeti giderek daha önemli bir faktör haline geliyor. Özellikle faiz oranları ve uzun vadeli tahvil getirileri yüksek kaldığında bu durum daha belirgin hale geliyor.

CBO, halka açık Federal borcun 2026’da GSYH’nin yüzde 101’ine ulaşacağını, temel senaryoya göre 2036’da ise yüzde 120’ye yükseleceğini öngörüyor.

Dolayısıyla daha güçlü ekonomik faaliyet ile daha küçük bütçe açığını birbirine bağlayan denklem, ekonomik büyümeden fazlasını gerektiriyor. Bunun için aynı zamanda harcama artışının kontrol altına alınması, borç servis maliyetinin sınırlandırılması ve bütçe açığının seyrini değiştirecek ölçüde gelirlerin artırılması veya harcamaların azaltılması gerekiyor.

Tahvil piyasası denklemin diğer tarafını test ediyor

Burada göz ardı edilemeyecek başka bir unsur daha bulunuyor: Hükümetin borçlanma maliyetini yalnızca FED belirlemiyor.

Uzun vadeli tahvil getirileri enflasyon beklentileri, hükümetin ihraç ettiği borcun miktarı, Hazine tahvillerine yönelik talep, büyüme beklentileri ve kısa vadeli faizlerin seyri gibi birçok faktörden etkileniyor.

Bu nedenle kısa vadede faiz indirimi beklentileri gerilerken uzun vadeli tahvil getirileri enflasyon endişeleri veya kamu borçlanmasının büyüklüğüne ilişkin kaygılar nedeniyle yüksek kalabiliyor.

ABD Hazine tahvillerinin getirileri eylül ayında güçlü şekilde yükseldikten sonra petrol fiyatlarındaki hareketler ve yatırımcı beklentilerindeki değişimle birlikte geriledi. FED verilerine göre 10 Eylül’de 10 yıllık Hazine tahvilinin getirisi yaklaşık yüzde 4,77, 30 yıllık tahvilin getirisi ise yüzde 5,25 seviyesindeydi.

Bu durum borçlanma maliyetlerinin düşürülmesi hedefi açısından önem taşıyor. Çünkü politika faizindeki düşüş, hükümetin, hanelerin ve şirketlerin uzun vadeli finansman maliyetlerinin de otomatik olarak gerileyeceği anlamına gelmiyor.

Yapay zekâ yatırımları büyümeyi desteklerken talebi de artırıyor

Öte yandan denklemin yönetimin hedefleriyle uyumlu ilerleyen bir boyutu da bulunuyor: yatırımlar.

Yapay zekâdaki patlama şirketleri çipler, veri merkezleri, elektrik ekipmanları ve altyapıya yönelik harcamalarını artırmaya yöneltti. Bu gelişme sermaye yatırımlarının güçlü kalmasına katkıda bulundu. FED de son toplantısında sermaye yatırımlarının güçlü, verimlilik artışının ise hızlı olduğuna dikkat çekti.

Ancak yatırım patlaması başka bir çelişkiyi de beraberinde getiriyor. Bu yatırımlar uzun vadede verimliliği ve büyümeyi desteklerken kısa vadede enerji, ekipman, iş gücü ve sermayeye yönelik talebi artırıyor.

hyju
Massachusetts eyaletinin Medford kentinde bir restoranın penceresine “Eleman aranıyor” ilanı asılmış (Reuters)

Bu nedenle yapay zekâ yatırımlarındaki patlama para politikasındaki denklemin de bir parçası haline geliyor. Bir yandan gelecekteki üretim kapasitesini artırırken diğer yandan enflasyonun hâlâ FED hedefinin üzerinde seyrettiği bir ekonomide mevcut talebi güçlendiriyor.

 “Daha ucuz petrol” hedefinden ödünleşimlerin yönetimine

Eylül 2026 itibarıyla rakamlar, bu hedeflere aynı anda ulaşmanın daha zor hale geldiğini gösteriyor. Ekonomi hâlâ dayanıklı ve yatırımlar güçlü ancak enflasyon FED’in hedefine dönmüş değil. Borçlanma maliyetleri yükselirken bütçe açığı da yüksek kalmaya devam ediyor.

Ekonomik faaliyetleri ve yatırımları destekleyen güç aynı zamanda talebin canlı kalmasını sağlıyor. Bu da enflasyon yüksek seyrederken faiz indirimlerini zorlaştırıyor. Kamu maliyesinde ise yüksek faiz oranları borç servis maliyetini artırarak bütçe açığının azaltılmasını daha karmaşık hale getiriyor.

Son iki yılda ortaya çıkan temel çelişki burada yatıyor: Ekonomi politikasının bir hedefini destekleyen unsur, başka bir hedefe ulaşmayı zorlaştırabiliyor. Güçlü ekonomik faaliyetin korunması otomatik olarak daha düşük faiz anlamına gelmiyor. Harcamaları finanse etmek için borçlanmanın artırılması da borçlanma maliyetlerinin yüksek olduğu bir ortamda bütçe açığını azaltma hedefiyle kolayca bağdaşmıyor.

Böylece Trump’ın ekonomik denklemi açısından temel sorun daha belirgin hale geldi: Enerjiyi daha ucuz, borçlanmayı daha düşük maliyetli ve bütçe açığını daha küçük hale getirirken bu hedeflerden birine yönelik adımın diğerlerinin gerçekleştirilmesini zorlaştırmasının nasıl önleneceği.


Trump, Amerikan petrol devlerini birbirine düşürdü

ABD'nin ocak ayındaki Venezuela baskınının ardından Amerikan enerji firmaları, ülkeye yatırımları tekrar değerlendiriyor (Reuters)
TT

Trump, Amerikan petrol devlerini birbirine düşürdü

ABD'nin ocak ayındaki Venezuela baskınının ardından Amerikan enerji firmaları, ülkeye yatırımları tekrar değerlendiriyor (Reuters)

ABD Savunma Bakanlığı'nın (Pentagon) desteklediği Venezuelalı petrol firması, ülkede Amerikan petrol devi Chevron'un hakimiyetine meydan okuyor.

Pentagon'un yüzde 35 pasif hisse aldığı Venezuelalı petrol şirketi North American Blue Energy Partners (NABEP) ülkedeki üretimini hızla artırıyor.

Venezuelalı iş insanı Alejandro Betancourt'un yönettiği NABEP, geçen ay Donald Trump yönetimiyle yaptığı anlaşmayla 17 petrol sahasının geliştirilmesi hakkını elde etmişti. Yaklaşık 65 milyar varil petrol içerdiği belirtilen bu sahalar, Venezuela'nın toplam rezervlerinin neredeyse beşte birine karşılık geliyor.

Wall Street Journal'ın aktardığına göre şirket 60 sondaj kulesi, 30 buhar kazanı ve 70 ağır iş makinesi temin etti. İlk iki sondaj kulesinin Houston'dan Venezuela'ya pazartesi günü gönderilmesi planlanıyor.

NABEP günde yaklaşık 220 bin varil üretimle Chevron'un ardından Venezuela'nın en büyük ikinci özel petrol üreticisi. Şirketin, Chevron'un yaklaşık 280 bin varillik günlük üretimini bu yıl sonu veya gelecek yılın başında aşması bekleniyor. NABEP, 2028'in sonuna kadar üretimini günlük 500 bin varile çıkarmayı hedefliyor.

Pentagon ayrıca şirketin üretiminin yüzde 20'sini maliyetine satın almakta öncelikli hakka sahip olacak.

Şirket sözcüsü, "NABEP, vaat ettiğimiz gibi Batı Yarımküre için petrol üretimini artırıyor. Biz yalnızca kendimizle yarışıyoruz" dedi.

Diğer yandan analizde, anlaşmanın açıklanmasının ardından Chevron, ExxonMobil ve ConocoPhillips yöneticilerinin, ABD hükümetiyle bağlantılı bir firmayla rekabete girme ihtimalinden duyduğu rahatsızlığı sektör temsilcilerine aktardığı belirtiliyor.

Sektörden kişilere göre bu, rekabet ortamını zayıflatabileceği gibi diğer firmalara yatırımları da azaltabilir. ExxonMobil ve ConocoPhillips, Venezuela'da faaliyet göstermese de ülkedeki fırsatları değerlendiriyor.

ABD'deki Rice Üniversitesi'nden Francisco Monaldi, "Bu anlaşmanın, Venezuela'ya girecek tüm uluslararası petrol şirketleri açısından siyasi riskleri azaltmak yerine artırma ihtimali endişe verici. Oysa amaç bunun tam tersiydi" diyor.

Trump, Venezuela'yla imzalanan sözleşmeyi "dünya tarihinin en büyük petrol anlaşması" diye nitelemiş, ABD'nin özel sektörle kurulan ortaklık aracılığıyla Venezuela'daki 65 milyar varilden fazla petrol rezervinin büyük bölümü üzerinde kontrol sağladığını açıklamıştı.

Venezuela'da solcular anlaşmaya karşı protestolar düzenlerken, ABD'nin askeri operasyonla ocak ayında Nicolas Maduro'yu ülkeden kaçırmasının ardından göreve gelen geçici devlet başkanı Delcy Rodriguez sözleşmeyi savunmuştu.

Independent Türkçe, Wall Street Journal, TeleSUR


EBRD, 41 ekonomi için büyüme tahminini yüzde 2,5’e düşürdü

Irak’taki ez-Zubeyr petrol sahasında çalışan bir işçi (AP)
TT

EBRD, 41 ekonomi için büyüme tahminini yüzde 2,5’e düşürdü

Irak’taki ez-Zubeyr petrol sahasında çalışan bir işçi (AP)

Avrupa İmar ve Kalkınma Bankası (EBRD), 41 ülkenin ekonomilerine ilişkin 2026 büyüme beklentisini 0,6 puan düşürerek yüzde 2,5’e çekti. Banka, enerji ve gıda fiyatlarındaki artış, borçlanma maliyetlerindeki yükseliş ve çatışmaların Irak, Lübnan, Ukrayna ve Türkiye ekonomileri üzerindeki etkileri nedeniyle büyüme tahminini üst üste ikinci kez aşağı yönlü revize etti.

Revizyon, bankanın haziran ayında söz konusu ekonomiler için daha güçlü bir büyüme öngörmesinin ardından geldi. Bu ekonomiler 2025’te yüzde 3,4 büyümüştü.

Banka, ekonomik faaliyet üzerinde birden fazla baskı kaynağının bulunması nedeniyle tahminlerine yönelik risklerin hâlâ aşağı yönlü olduğunu belirtti.

EBRD Baş Ekonomisti Beata Javorcik, “Dizelden buğdayın maliyetine ve borçlanma maliyetlerine kadar çok sayıda baskı noktası bulunuyor” dedi. Javorcik, baskıların giderek biriktiğini ve büyüme beklentileri açısından önemli aşağı yönlü risklerin bulunduğunu ifade etti.

Irak başı çekiyor

Irak, büyüme tahminlerinde en büyük aşağı yönlü revizyonun yapıldığı ülke oldu. Banka, Hürmüz Boğazı’nın kapatılması nedeniyle petrol ihracatında yaşanan aksaklıkların etkisiyle Irak ekonomisinin bu yıl yüzde 12 daralmasını bekliyor. İhracattaki kesintilerin yıl sonuna kadar sürmesi halinde ekonomideki daralmanın daha da derinleşebileceği belirtiliyor.

Javorcik, “Irak’taki sorun ihracatın sekteye uğraması” ifadesini kullanırken, ülke ekonomisinin büyük ölçüde petrole dayandığına dikkat çekti. Petrol, Irak bütçe gelirlerinin yaklaşık yüzde 90’ını oluşturuyor.

Hürmüz Boğazı üzerinden deniz taşımacılığında yaşanan aksaklıkların bölgedeki bazı üreticilerin petrol ihracatı yapma kapasitesini sınırladığı bir dönemde Irak ekonomisi üzerindeki baskılar artıyor. Bu durum, ham petrol gelirlerine daha fazla bağımlı ekonomilere doğrudan yansıyor.

Bankanın tahminleri, petrol fiyatlarının varil başına 80 ila 100 dolar aralığında kalacağı varsayımına dayanıyor. Ancak banka, fiyatların bu aralığın üzerine çıkmasının kapsadığı ekonomilerde büyümenin daha da yavaşlamasına yol açabileceği uyarısında bulundu.

Ukrayna, Lübnan ve Türkiye

Banka, Rusya’nın özellikle enerji altyapısı ve ulaşım güzergâhlarına yönelik saldırılarının yoğunlaşması nedeniyle Ukrayna ekonomisine ilişkin 2026 büyüme tahminini de 0,7 puan düşürerek yüzde 1,5’e çekti. 2027 yılı büyüme beklentisi ise 1,5 puanlık düşüşle yüzde 2,5’e indirildi.

Banka, Karadeniz bölgesindeki saldırıların Ukrayna’nın ihracatını azalttığını, Tuna Nehri’ndeki su seviyesinin düşmesi ve demiryolu hatlarının zarar görmesinin ise ülkenin ürünlerini ihraç etmek için alternatif güzergâhlardan yararlanma kapasitesini sınırladığını belirtti.

Javorcik, bu gelişmelerin 2026’da Ukrayna’nın buğday, yağlı tohumlar ve maden ihracatını 5,5 milyar dolara kadar azaltabileceğini tahmin ediyor. Bu tutarın ülkenin gayrisafi yurt içi hasılasının yaklaşık yüzde 2,5’ine denk geldiği belirtiliyor.

Javorcik ayrıca, tarım ürünlerinin ihracatındaki güçlüklerin gelecek tarım sezonunu da olumsuz etkileyebileceğini belirterek, çiftçilerin gübre alımı için gerekli finansmanı sağlamakta zorlanabileceğine dikkat çekti.

Lübnan’da ise banka, İsrail’le yaşanan çatışmaların etkisiyle ekonominin 2026’da yüzde 5 daralmasını bekliyor. Lübnan ekonomisinin 2027’de ise yüzde 4 büyümeye dönmesi öngörülüyor.

Türkiye için de 2026 büyüme tahminini 0,5 puan düşüren banka, beklentisini yüzde 3’e çekti. Revizyonun, enflasyon baskılarının devam etmesi ve finansman koşullarının sıkı seyretmesiyle bağlantılı olduğu belirtildi.

Gıda ve enerji

Banka büyüme tahminlerini aşağı yönlü revize ederken, fiyat baskılarının beklenenden daha sınırlı olduğuna dikkat çekti. Bankanın faaliyet gösterdiği bölgelerde ortalama enflasyon yaklaşık yüzde 6 seviyesinde sabit kalırken, enerji fiyatları genel fiyat düzeyindeki artışın yaklaşık dörtte birine katkıda bulundu.

Ancak Javorcik’e göre küresel buğday fiyatları şubattan bu yana yaklaşık yüzde 30 arttı. Karadeniz bölgesindeki saldırılar nedeniyle Ukrayna’nın buğday ihracatı da Nisan 2022’den bu yana en düşük seviyesine geriledi.

Buğday fiyatlarındaki artış, özellikle ekmek ve tahıl fiyatlarını sübvanse eden Mısır gibi gıda ithalatçısı ülkeler üzerinde ek baskı oluşturuyor. Rusya ve Ukrayna, dünya buğday ihracatının yaklaşık dörtte birini gerçekleştiriyor.

Enerji fiyatlarındaki artışın yarattığı riskler ise yalnızca tüketicilerle sınırlı kalmıyor. Akaryakıt maliyetlerindeki yükseliş, üretim ve taşımacılık giderlerini artırırken, bu baskılar finansman maliyetlerindeki artışla aynı döneme denk geliyor.

Kuraklık Avrupa’yı zorluyor

Avrupa’da banka, kuraklık ve Tuna ile Ren nehirlerindeki su seviyelerinin düşmesinin sanayi ürünleri ve enerji taşımacılığını aksattığını, aynı zamanda elektrik üretimini de olumsuz etkilediğini belirtti.

Banka, su seviyelerindeki düşüşün hidroelektrik ve nükleer enerji üretiminin yaklaşık üçte bir oranında gerilemesine yol açtığını bildirdi. Bu durum, hâlihazırda yüksek enerji maliyetleri ve tedarik zincirlerindeki aksaklıklarla karşı karşıya olan ekonomiler üzerindeki baskıyı artırdı.

Banka, petrol fiyatlarının yüksek seyretmeye devam etmesi veya ticaret ve taşımacılıktaki aksaklıkların genişlemesinin büyüme üzerinde ilave baskı oluşturabileceği uyarısında bulundu. Bu durumun özellikle enerji ihracatına veya gıda ithalatına bağımlı ekonomileri daha fazla etkileyebileceği ve önümüzdeki dönemde toparlanma sürecini daha kırılgan hale getirebileceği belirtildi.