ABD'nin Missouri eyaletindeki tren kazasında 3 kişi öldühttps://turkish.aawsat.com/home/article/3728201/abdnin%C2%A0missouri%C2%A0eyaletindeki-tren-kazas%C4%B1nda-3-ki%C5%9Fi-%C3%B6ld%C3%BC
ABD'nin Missouri eyaletindeki tren kazasında 3 kişi öldü
Missouri'de raydan tren (AP)
ABD'nin Missouri eyaletindeki tren kazasında 3 kişi öldü, 40'tan fazla kişi yaralandı.
Missouri Valisi Mike Parson, eyalette Amtrak işletmesine ait bir trenin raydan çıktığını bildirdi.
Amtrak işletmesi tarafından yapılan yazılı açıklamada ise "Missouri'de damperli kamyonla çarpışan Amtrak treninin birkaç vagonu raydan çıktı ve yolcuların yaralanmasına neden oldu." bilgisi paylaşıldı.
Trendeki 243 yolcudan 3'ünün öldüğü, 40'tan fazla kişinin ise yaralandığı belirtildi.
ABD’deki seçim sandıkları, Wall Street için yeni hesaplar açıyorhttps://turkish.aawsat.com/ekonomi%CC%87/5336353-abd%E2%80%99deki-se%C3%A7im-sand%C4%B1klar%C4%B1-wall-street-i%C3%A7in-yeni-hesaplar-a%C3%A7%C4%B1yor
ABD’deki seçim sandıkları, Wall Street için yeni hesaplar açıyor
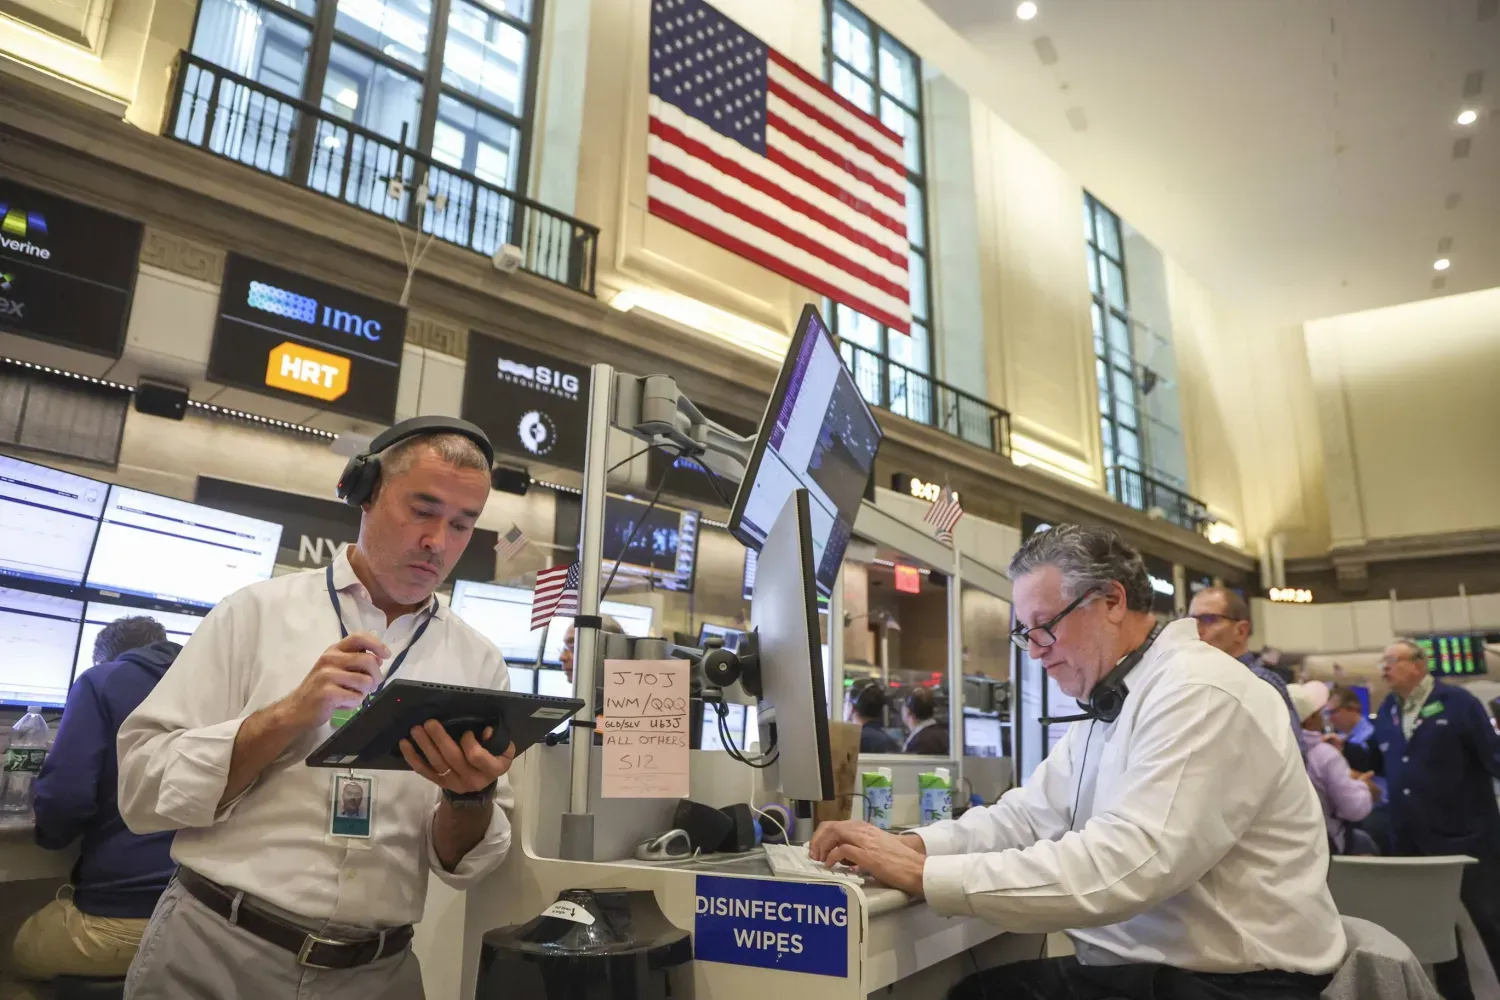
New York Borsası’nda çalışan borsa yatırımcıları (EPA)
Wall Street’in gözü salı günü yapılacak ABD seçimlerine çevrilirken; piyasalar yapay zekâ yatırımları ve faiz oranlarının seyriyle birlikte siyasi hesaplaşmalara odaklandı. Kongre ara seçimleri, Washington’daki güç dengesinin ötesinde; devlet harcamaları eğilimleri, teknoloji şirketlerine yönelik denetimler ile dolar ve ABD Hazine tahvillerini etkileyebilecek potansiyel sonuçlar barındırıyor.
Söz konusu kritik süreç, yapay zekâ alanındaki devasa yatırımların finansal getirilerine dair belirsizliklerin ABD hisse senetleri üzerinde baskı yarattığı bir döneme denk geldi. Veri merkezleri ve bilgi işlem kapasitelerini genişletme maliyetine ilişkin yatırımcı endişelerini gidermeyen bilanço sonuçlarının ardından teknoloji hisselerinde düşüş yaşanmıştı. Diğer yandan yatırımcılar, ekonominin gücüne ve yeniden faiz artışı ihtimallerine dair yeni sinyaller aramak amacıyla Apple, AMD ve Palantir’in de aralarında bulunduğu büyük şirketlerin finansal sonuçları ile aylık istihdam raporunu yakından takip ediyor.a
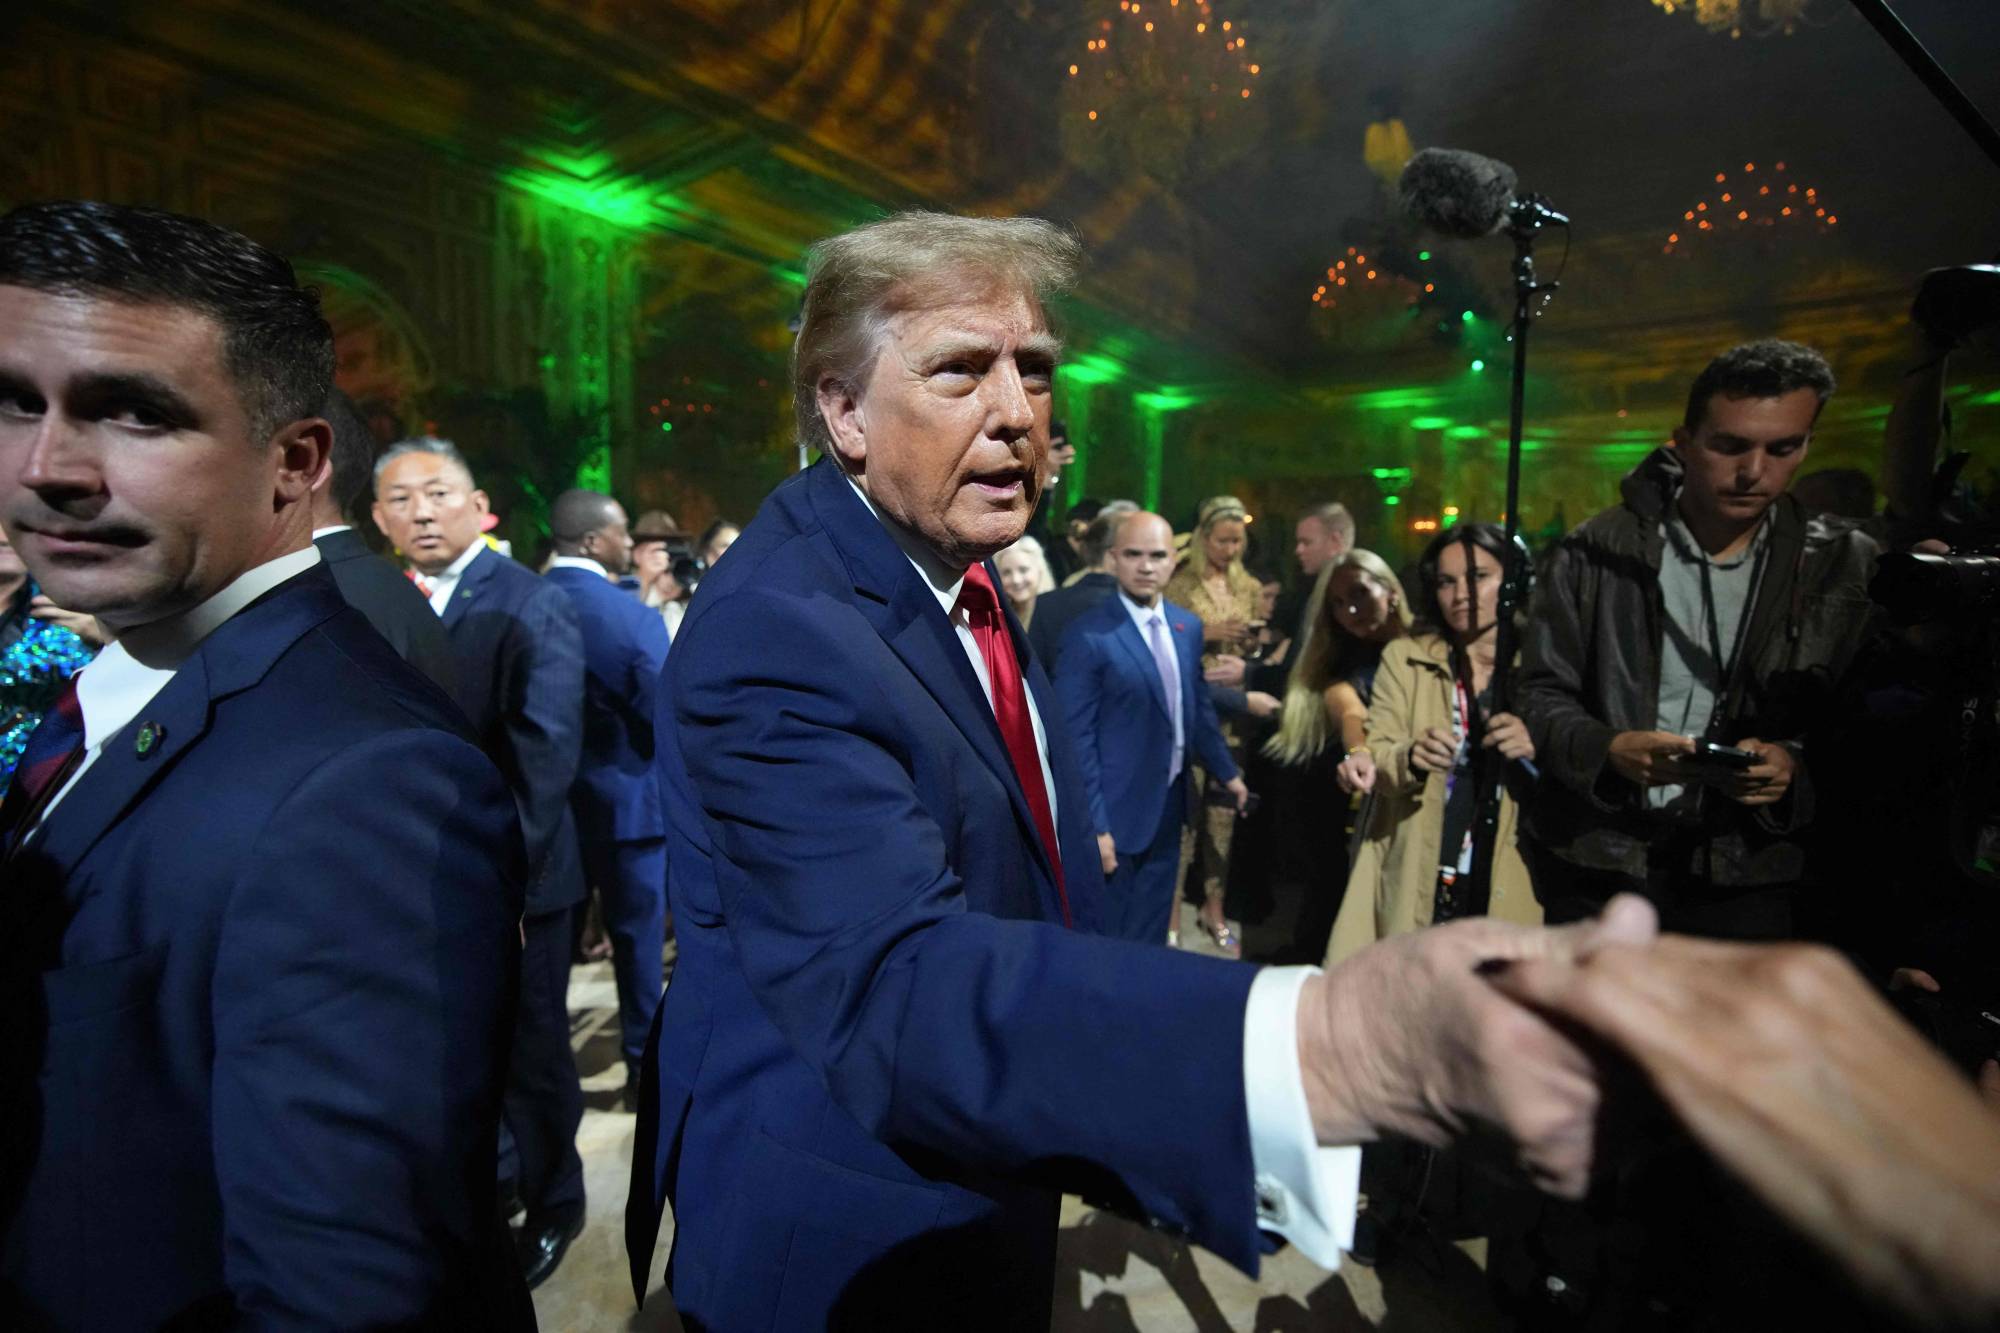
ABD Başkanı Donald Trump, Florida’daki Mar-a-Lago kulübünde düzenlenen Cadılar Bayramı partisi sırasında basın mensuplarıyla tokalaştı. (AFP)
Piyasalardaki siyasi hesaplar, Senato mücadelesi ucu açık kalmakla birlikte, Demokratların Temsilciler Meclisi’nin kontrolünü Cumhuriyetçilerden alma ihtimali üzerinde yoğunlaşıyor. Yatırımcılar, Kongre’deki güç dengesinin değişmesinin; enerji maliyetleri ve çevreye etkileri nedeniyle yerel tepkilere yol açan veri merkezi projelerine yönelik incelemeleri artırabileceğini, ayrıca teknoloji şirketleri, bankalar ve kripto para firmaları üzerindeki denetimlerin sıkılaşabileceğini öngörüyor.
Olası etkiler yalnızca teknoloji hisseleriyle sınırlı kalmıyor. Demokratların Kongre’nin her iki kanadında da zafer kazanması; gerek hükümetin finansmanı ve borç limiti müzakerelerinde siyasi tıkanıklık riskini artırarak gerekse yapay zekâ sektörüne ilişkin halihazırda yıpranmış olan piyasa algısını etkileyerek dolar üzerinde baskı oluşturabilir.
Şarku’l Avsat’ın Wall Street Journal’dan aktardığına göre ING Dış Borsa Stratejisti Francesco Pesole, Demokratların kapsamlı bir zafer kazanmasının hükümetin kapanma riski, borç limiti müzakerelerindeki kilitlenmeler ve yapay zekâya yönelik olumsuz algının derinleşmesi gibi nedenlerle dolar üzerinde sınırlı bir baskı yaratabileceğini ifade etti.
Hisse senedi piyasasına ilişkin değerlendirmede bulunan Cherry Lane Investments Kurucu Ortağı Rick Meckler ise Demokratların açık ara zaferinin yapay zekâ, teknoloji sektörü ve genel olarak tüm piyasa açısından olumsuz bir faktör olarak algılanabileceğini belirtti. Bu endişelerin temelinde, veri merkezlerinin elektrik tüketimi, enerji maliyetleri ve çevresel etkilerine dair tırmanan tartışmalar ışığında genişleme planlarının daha sıkı bir incelemeye tabi tutulma ihtimali yatıyor.
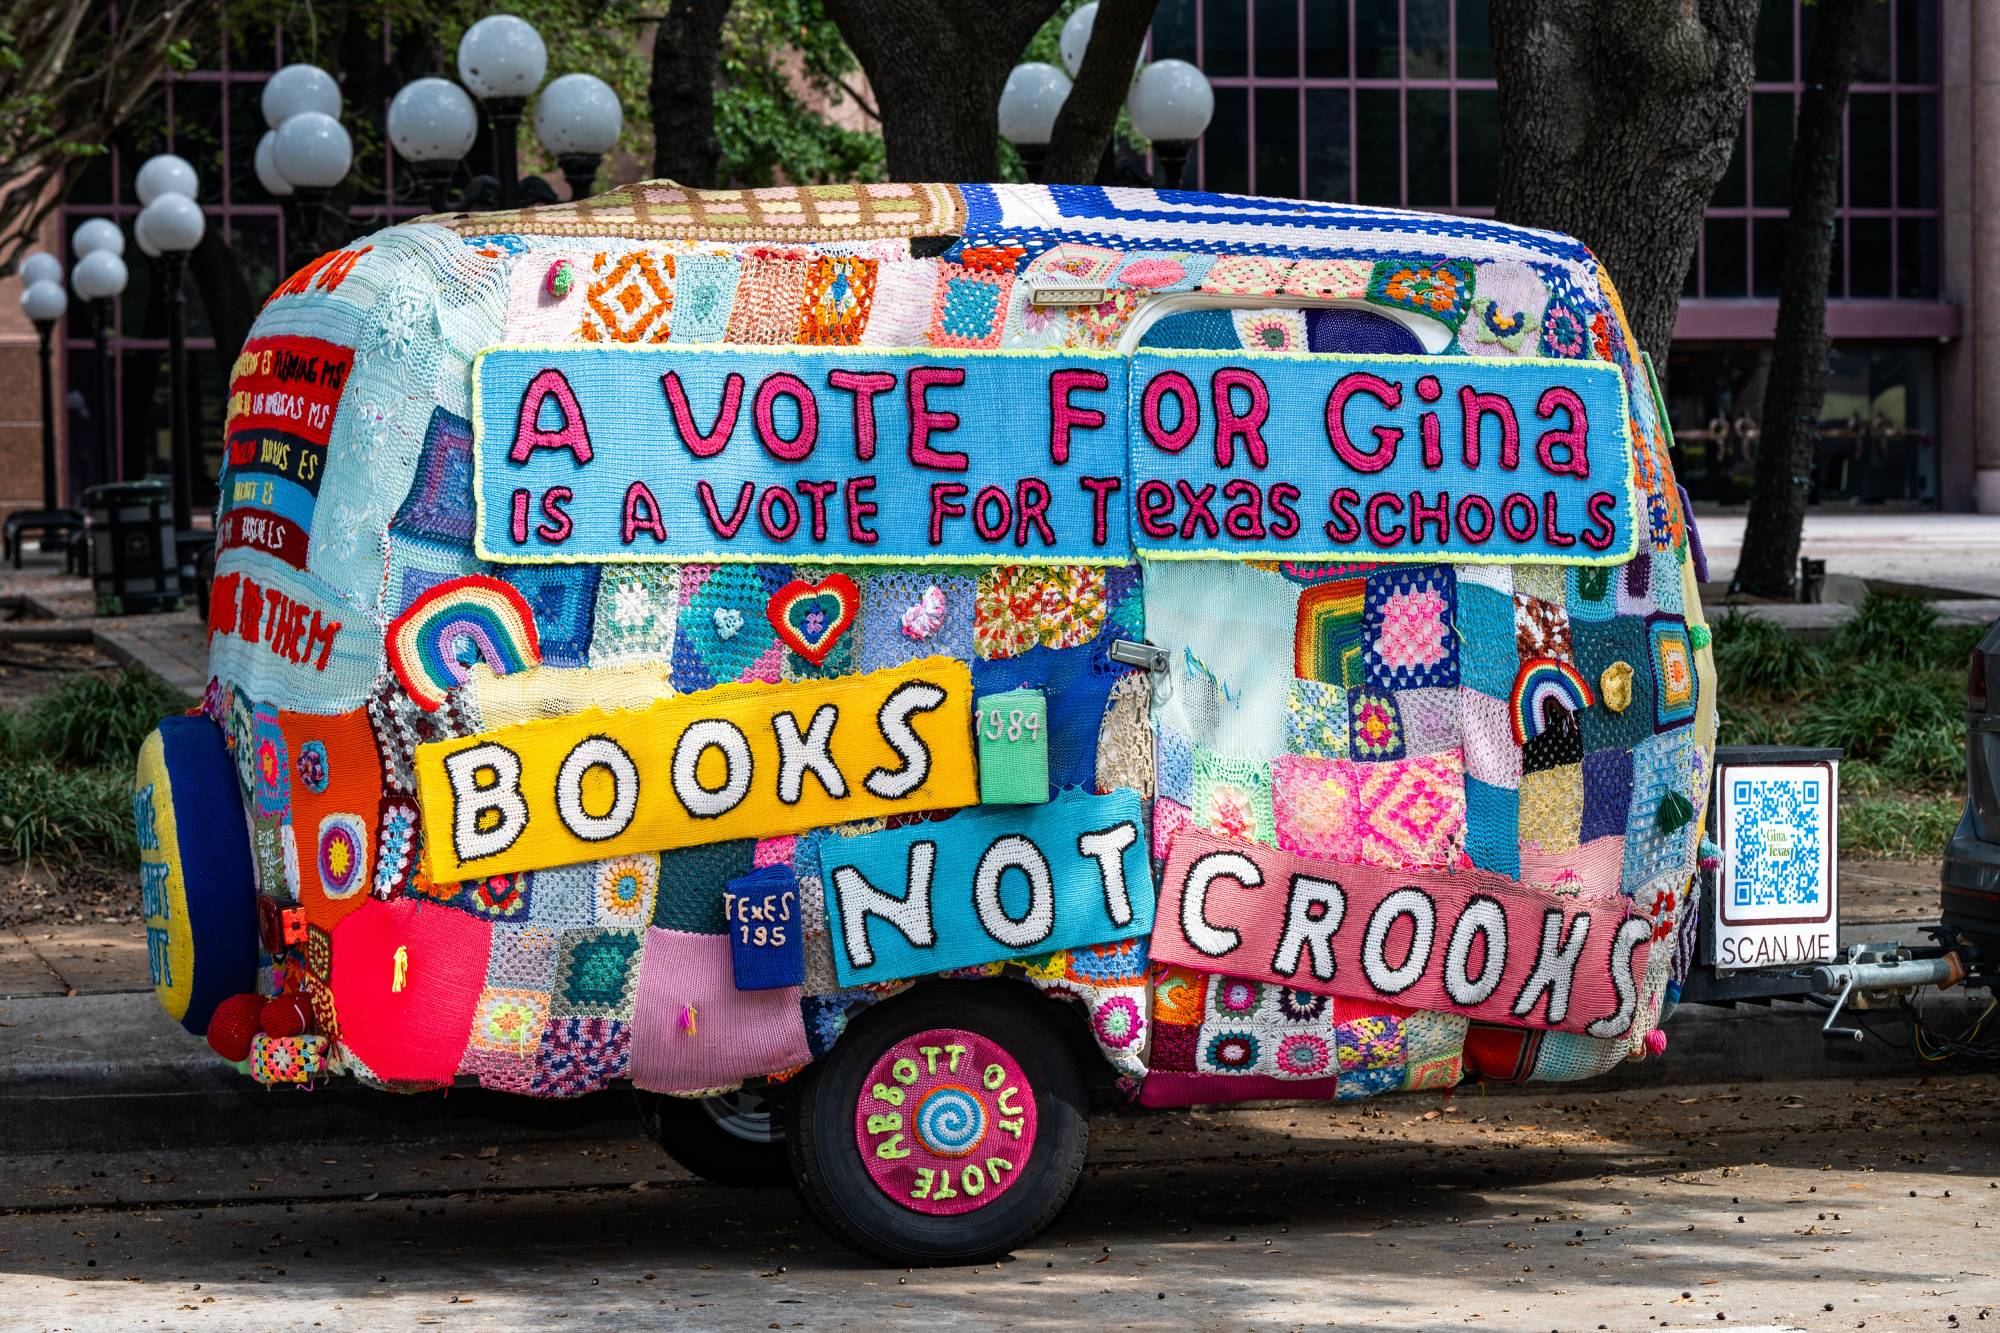
ABD Senatosu Demokrat adayı James Talarico’nun Houston’daki seçim mitinginin yakınında, el yapımı bir karavan örtüsü (EPA)
Seçimler, büyük teknoloji şirketlerinin yapay zekaya yönelik artan harcamalarını bu yatırımları haklı çıkaracak finansal getirilere dönüştürme yeteneğinin sorgulandığı bir dönemde gerçekleşiyor. Veri merkezlerine en çok yatırım yapan şirketlerden Alphabet ve Amazon’un açıkladığı sonuçlar, bu genişlemenin finansmanı ve ekonomik verimliliği konusundaki soru işaretlerini artırırken, bilanço verilerini duyuran Intel’in hisseleri cuma günü yaklaşık yüzde 29 oranında değer kaybetti.
Teknoloji ve yapay zekâ hisselerindeki zayıflığın etkisiyle S&P 500 endeksi cuma günkü seansta yüzde 1,8 gerilerken, Nasdaq bileşik endeksi yüzde 2,9 oranında düştü. Empower Baş Yatırım Stratejisti Marta Norton, piyasanın yapay zekâya ilişkin süregelen ve belki de tırmanan endişeler nedeniyle dalgalı bir seyir izlediğini belirterek, yatırımcıların son bilanço sonuçlarını sindirmeye çalıştığını vurguladı.
Şirket sonuçlarıyla dolu bir hafta
Seçimlerle eş zamanlı olarak devam eden üçüncü çeyrek bilanço sezonu, şimdiye kadar güçlü bir kâr performansına işaret etti. LSEG I/B/E/S verilerine göre, S&P 500 endeksindeki şirketlerin yarısından fazlasının sonuçlarını açıklamasıyla birlikte, çeyreklik kâr artışının yüzde 31,6 seviyesinde gerçekleştiği kaydedildi.
Ancak yüksek kâr artışı, yatırımcıların yüksek beklentilerini karşılayamayan şirketleri cezalandırmasının önüne geçemedi. Caterpillar hisseleri, veri merkezlerinde kullanılan güç ekipmanlarına yönelik güçlü talebe rağmen yıllık satış büyümesi beklentisini sabit tutması üzerine perşembe günü yüzde 9 değer kaybetti.
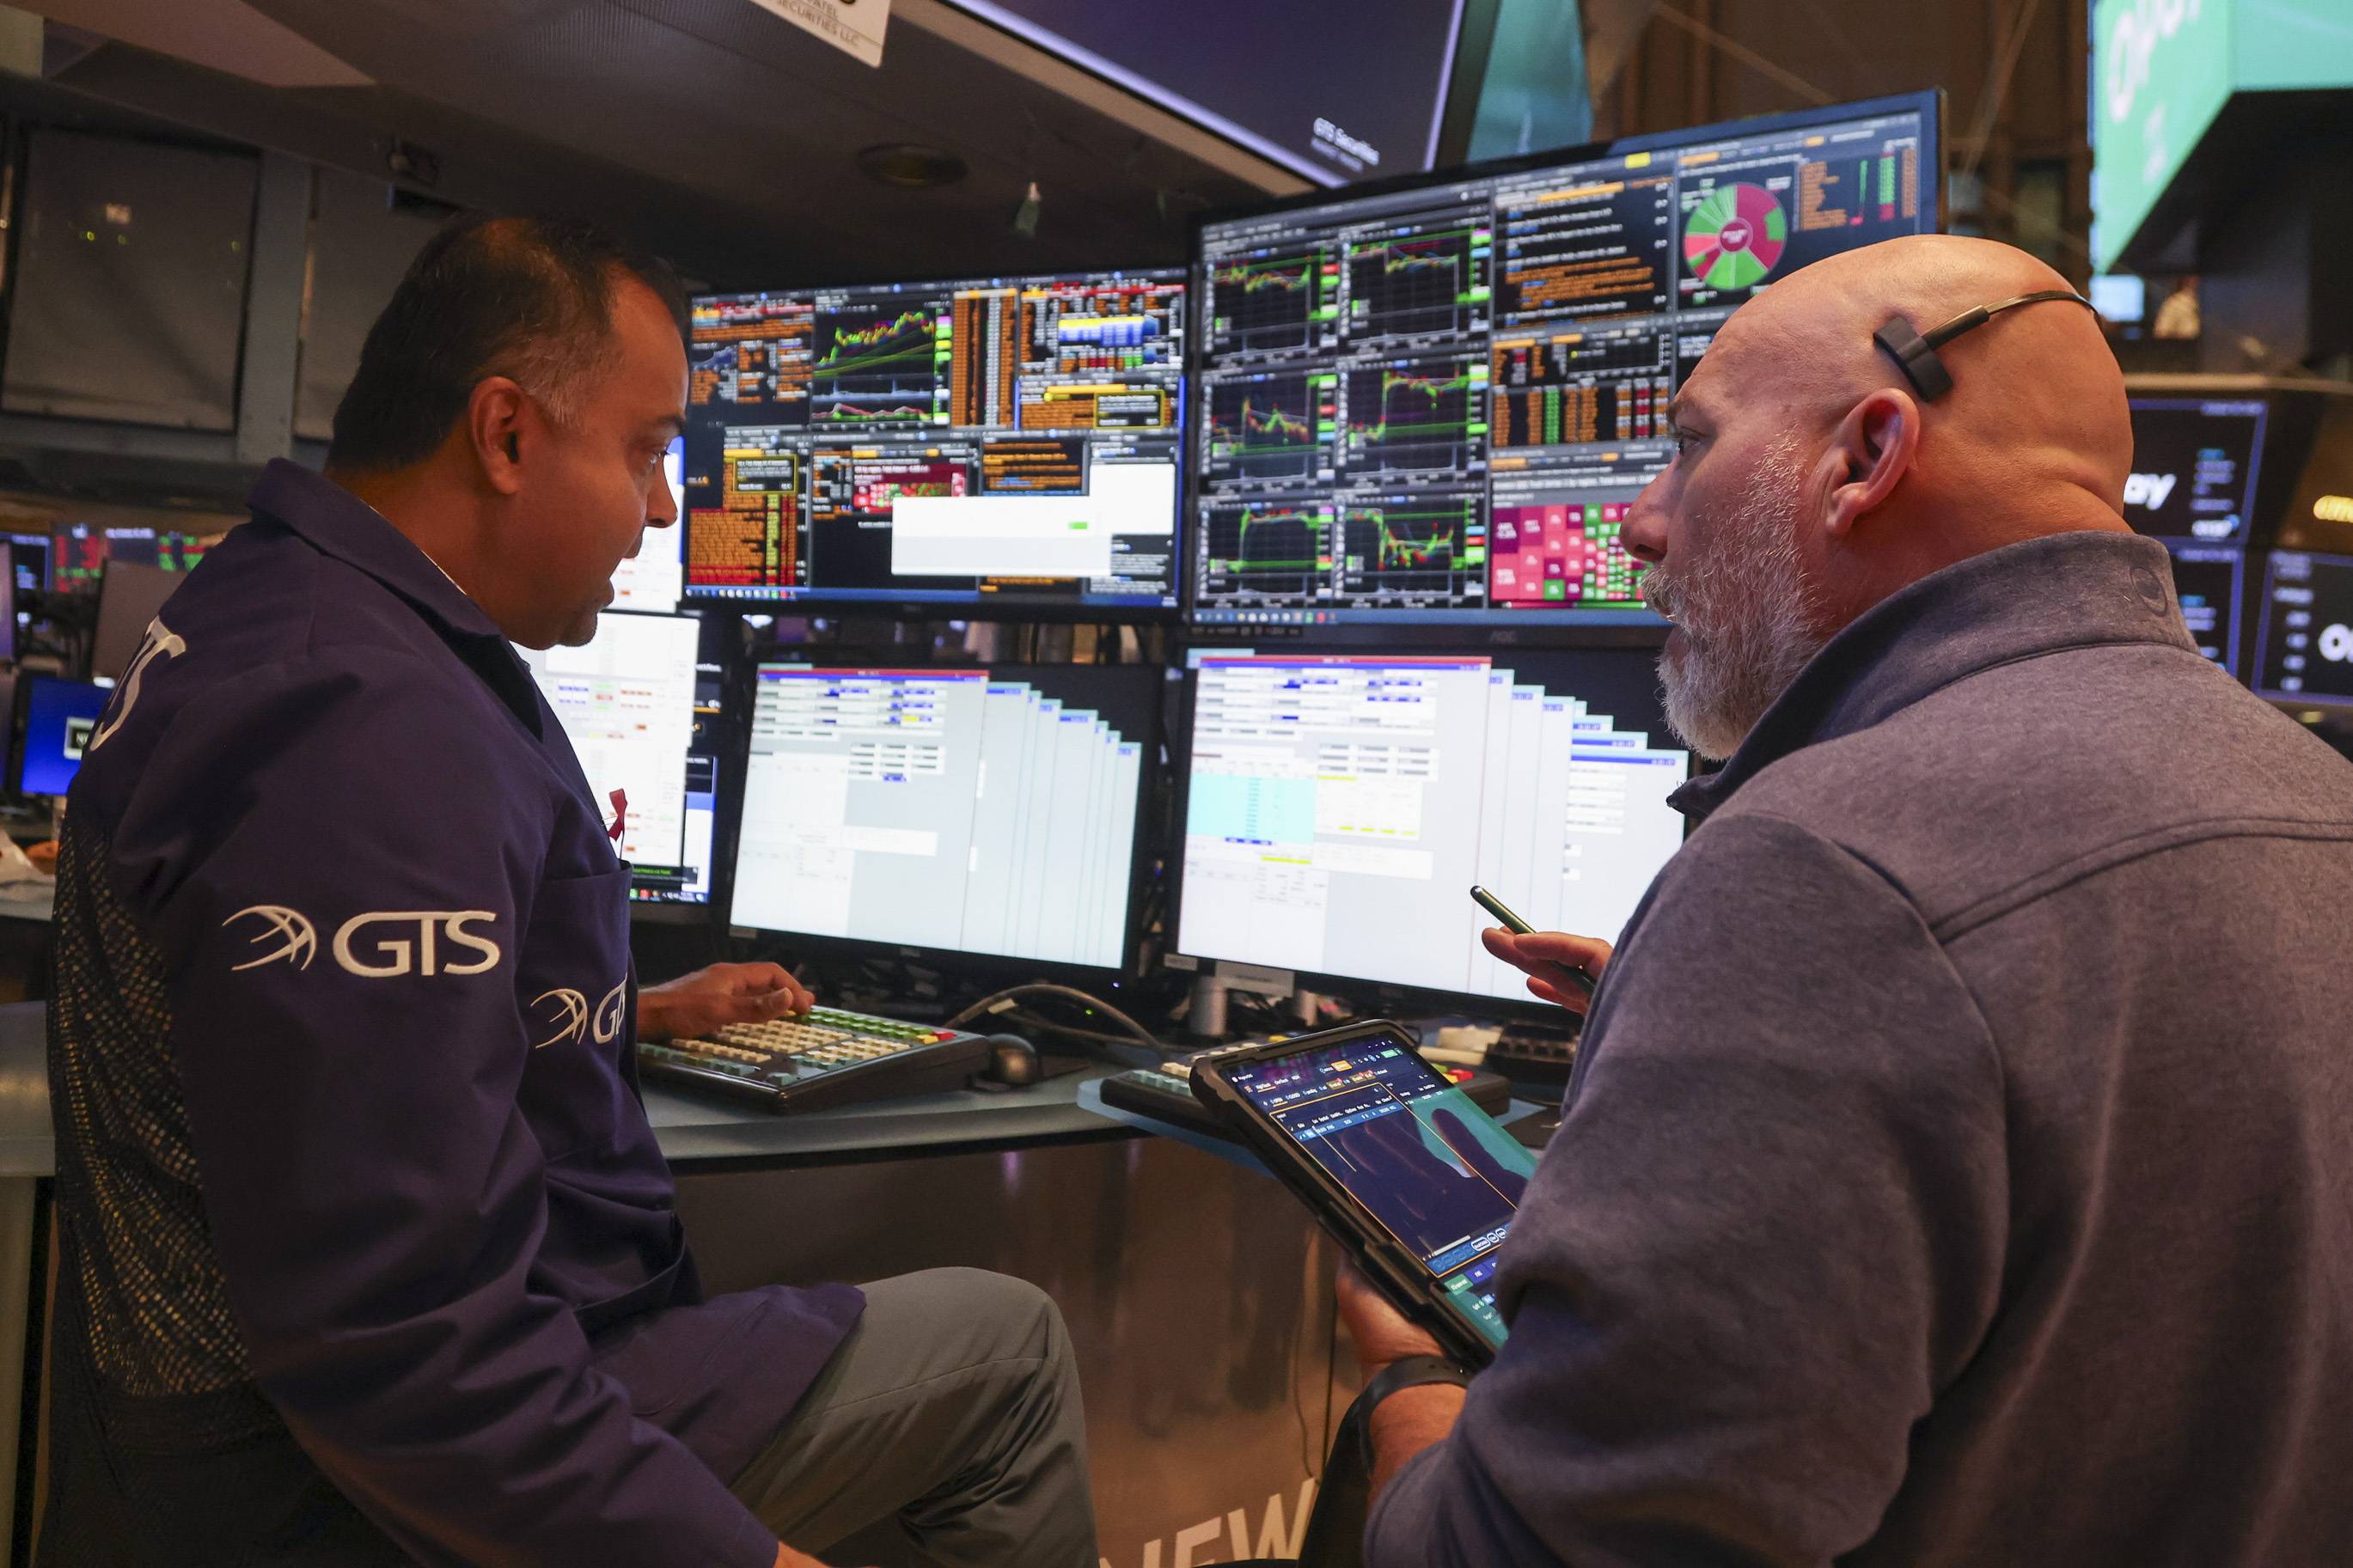
New York Borsası’nda konuşan iki yatırımcı (EPA)
Franklin Templeton Enstitüsü Baş Piyasa Stratejisti Chris Galipeau, kâr beklentisi çıtasının son derece yüksek olduğunu ve bu beklentileri karşılayamayan ya da aşamayan şirketlerin hisse senetlerinde baskı gördüğünü belirtti.
Apple’ın bugün bilançosunu açıklaması beklenirken; yatırımcılar yapay zekâ harcamalarının yönüne ilişkin ek göstergeler sunacak AMD, Qualcomm ve Palantir’in sonuçlarını da yakından takip ediyor. Önümüzdeki hafta bilanço açıklayacak şirketler arasında McDonald’s, Amgen ve ConocoPhillips’in yanı sıra S&P 500 endeksinde yer alan 100’den fazla şirket bulunuyor.
İş piyasası, faiz artışı beklentileriyle karşı karşıya
Makroekonomi tarafında ise ABD Ekim ayı istihdam raporu, para politikası beklentileri açısından kritik bir test niteliği taşıyor. FED son toplantısında faiz oranlarını sabit tutarken, piyasalar aralık ayında yeni bir faiz artışı olasılığını fiyatlamaya devam ediyor.
LSEG verilerine göre piyasalar, 9 Aralık’taki toplantıda 25 baz puanlık bir faiz artışı ihtimalini yüzde 76 olarak fiyatlarken, önümüzdeki 12 aylık süreçte en az iki faiz artışı daha öngörüyor. Wall Street Journal’ın haberine göre, bu beklentilerin belirgin şekilde değişmesi için istihdam verilerinin beklenenden çok daha zayıf gelmesi gerekiyor.
Finans kuruluşları, işsizlik oranının sabit kalmasıyla birlikte istihdamda mütevazı bir büyüme bekliyor. LBBW analistleri, zayıf istihdam artışı beklentilerine rağmen Aralık ayında 25 baz puanlık bir faiz artışının hâlen yüksek bir olasılık olduğunu ifade etti.
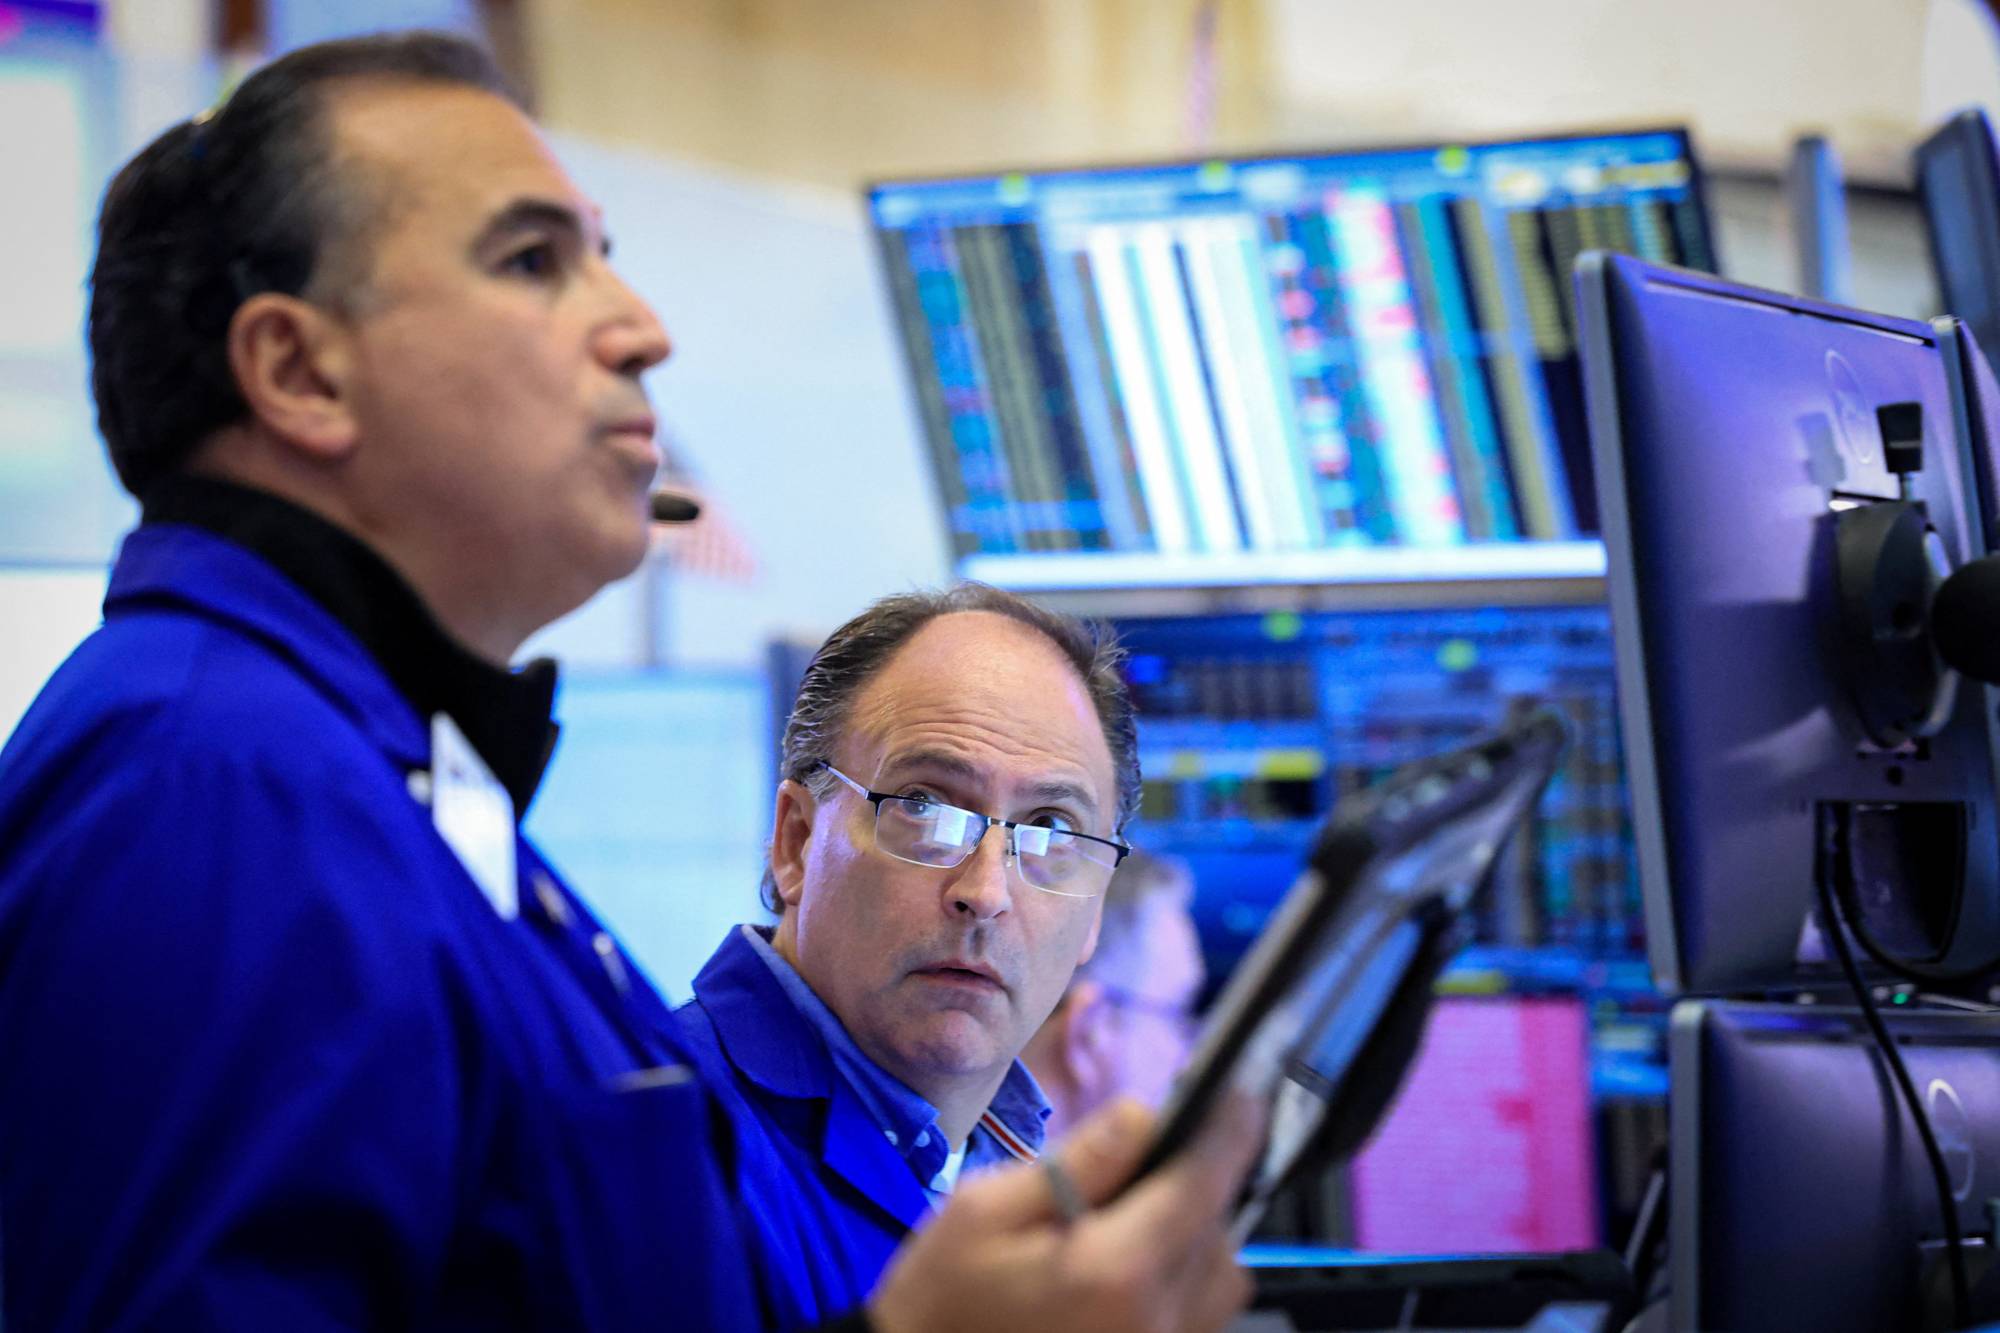
New York Borsası’ndaki iki yatırımcı (Reuters)
Aylık rapor öncesinde yatırımcılar; salı günü açıklanacak eylül ayı açık iş sayısı (JOLTS), çarşamba günkü ADP özel sektör istihdam raporu ve perşembe günkü haftalık işsizlik maaşı başvuruları verilerini takip edecek. Ayrıca ekim ayına ilişkin imalat ve hizmet PMI verileri ile kasım ayına ait Michigan Üniversitesi tüketici güven endeksi öncü verileri de açıklanacak.
Perşembe günü açıklanan veriler uyarınca ABD ekonomisi, tüketici harcamalarının gücü ve şirketlerin yapay zekâya yönelik artan yatırımlarının etkisiyle üçüncü çeyrekte son bir yılın en hızlı büyüme performansını kaydetti. FED de son toplantısında ekonomik performansa ilişkin değerlendirmesini yukarı yönlü revize etti. Ancak istihdam artışı bu tablodaki zayıf halka olmayı sürdürüyor. Manulife John Hancock Investments Yatırım Stratejisi Eş Başkanı Matthew Miskin, güçlü istihdam artışının eksikliğini, sağlam ekonomik büyüme söylemindeki kayıp halka olarak nitelendirdi.
Diğer sektörler, teknoloji sektöründeki kayıpları telafi ediyor
Teknoloji hisseleri üzerindeki baskının aksine, diğer sektörler ekim ayı boyunca daha güçlü bir performans sergiledi. Enerji ve finans sektörleri güçlü aylık kazançlar kaydederken, kamu hizmetleri ve sağlık gibi savunma odaklı sektörlerde de yükseliş görüldü. S&P 500 endeksi, yılbaşından bu yana yüzde 10’un üzerindeki kazancını korumaya devam etti.
Galipeau, piyasa performansının artık yalnızca dev teknoloji hisselerine bağımlı olmadığına işaret ederek, piyasa genişliğinin genel olarak tahmin edilenden daha yaygın olduğunu belirtti.
Seçim sonuçları, bilanço sezonu ve istihdam verilerinin eşliğinde yatırımcılar çok boyutlu bir testle karşı karşıya kalacak. Seçimler Washington’daki denetim ve mali politikaların şeklini belirleme potansiyeli taşırken, şirket sonuçları yapay zekâ hamlesinin yapılan harcamaları ne ölçüde haklı çıkarabildiğini gösterecek; iş gücü piyasası verileri ise FED’in bir sonraki hamlesine ilişkin yeni sinyaller sunacak.
FED, ABD’deki ara seçimler öncesinde faizleri sabit tuttuhttps://turkish.aawsat.com/ekonomi%CC%87/5334869-fed-abd%E2%80%99deki-ara-se%C3%A7imler-%C3%B6ncesinde-faizleri-sabit-tuttu
FED, ABD’deki ara seçimler öncesinde faizleri sabit tuttu
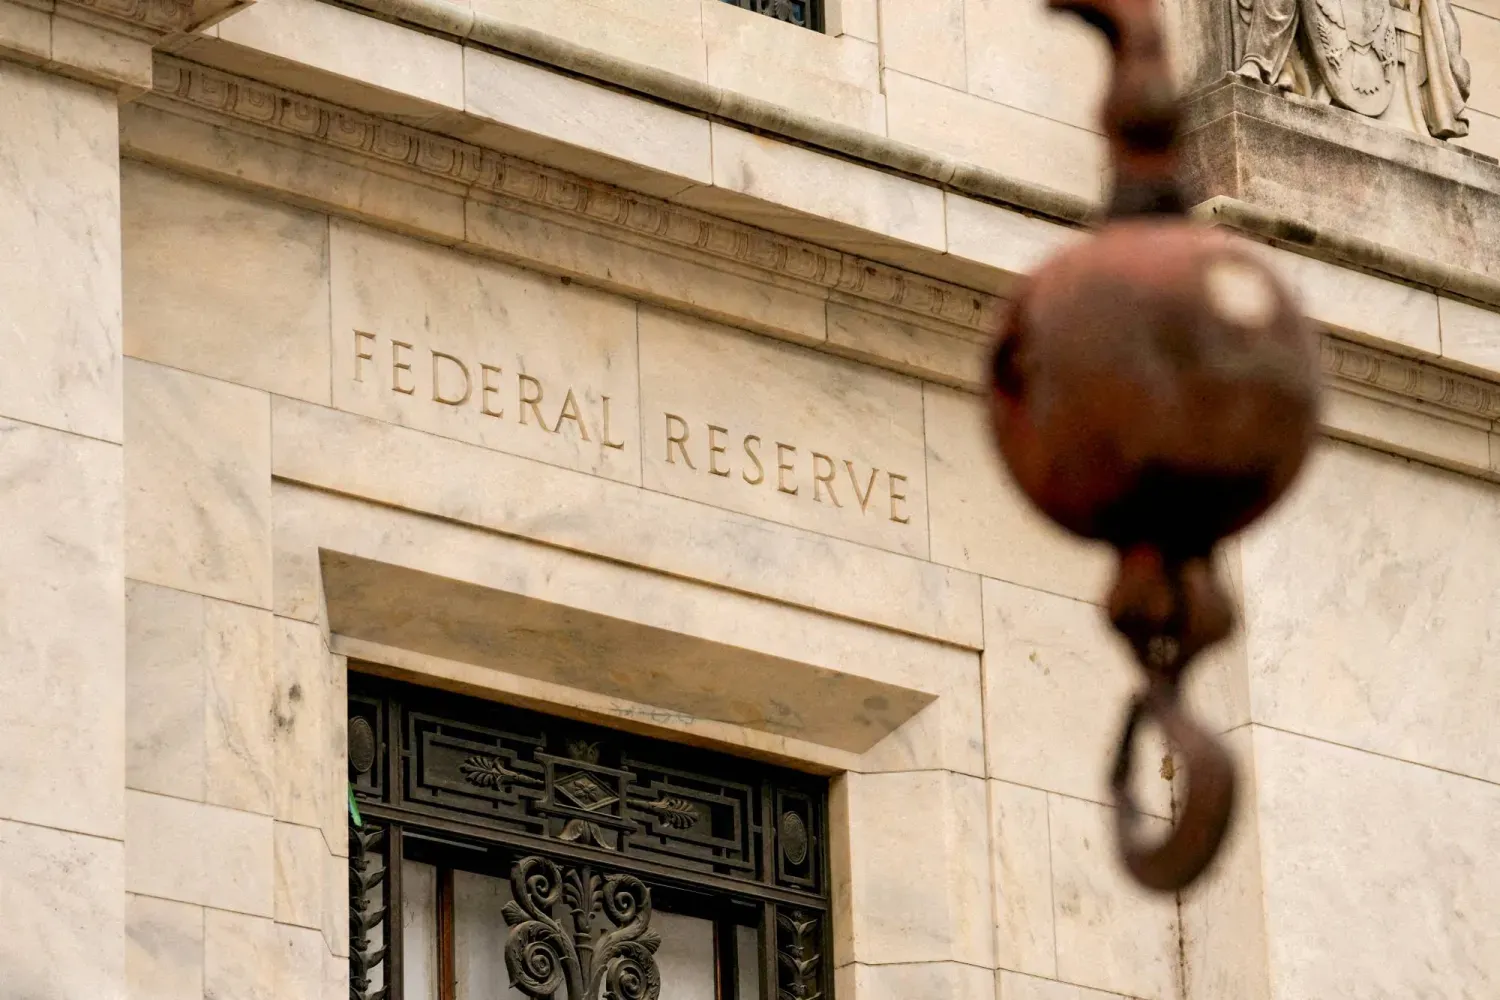
Washington’daki ABD Merkez Bankası binası (Reuters)
ABD Merkez Bankası (FED), 3 Kasım’da yapılacak Kongre ara seçimlerine bir haftadan az süre kala, bugün (Çarşamba) politika faizini yüzde 3,75-4 aralığında sabit tuttu. Yaşam maliyetleri, seçim kampanyalarının öne çıkan başlıkları arasında yer alıyor.
Federal Açık Piyasa Komitesi (FOMC), toplantının ardından yayımladığı açıklamada, ekonomik faaliyetin güçlü bir hızla genişlediğini, yurt içi harcamaların dirençli seyrettiğini, verimlilik artışının güçlü, sermaye yatırımlarının ise sağlam olduğunu belirtti. Açıklamada, istihdam artışının iş gücündeki büyümeyle uyumlu olduğu ve işsizlik oranında kayda değer bir değişiklik yaşanmadığı ifade edildi.
Buna karşılık komite, enflasyonun yüksek seyrini koruduğuna dikkat çekti. Daha fazla verinin, enflasyonu zamanında yüzde 2’lik hedefe döndürmek için uygun para politikası duruşunun belirlenmesine yardımcı olacağı vurgulandı. FED, fiyat istikrarını sağlama konusundaki kararlılığını da yineledi.
Faizleri sabit tutma kararı, enerji fiyatlarındaki artış, gümrük tarifeleri ve yapay zekâ yatırımlarından kaynaklanan talep nedeniyle enflasyonist baskıların sürdüğü bir dönemde alındı. Bu durum, para politikası yapıcılarını enflasyonu kontrol altına almak ile ekonomik faaliyetin istikrarını korumak arasında hassas bir denge kurmaya zorluyor.
Faizlerin sabit tutulması kararı, komite üyelerinden 10’unun desteğini alırken iki üye karşı oy kullandı. Lisa Cook ve Beth Hammack, politika faizinin hedef aralığının 25 baz puan artırılmasını tercih etti.
ABD’de ailelerin yüksek yaşam maliyetleriyle mücadele etmeyi sürdürmesi nedeniyle fiyatlardaki gelişmeler, yaklaşan seçimler öncesinde daha da önem kazandı.
Piyasalar, FED yetkililerinin temkinli davranarak enflasyonun seyrini değerlendirmeyi tercih ettiklerine yönelik açıklamalarının ardından faizlerin sabit tutulmasını bekliyordu. FED, eylül ayında faizi 25 baz puan artırarak mevcut aralığa yükseltmişti. Bu artış, üç yılın ardından yapılan ilk faiz artırımı olmuştu.
Demokrat Parti, ara seçimlerde Cumhuriyetçilerin elindeki Kongrenin her iki kanadında da kontrolü ele geçirmeyi hedefliyor. Olası bir güç değişimi, ABD Başkanı Donald Trump’ın görev süresinin son iki yılında siyasi gündemini hayata geçirme kapasitesini etkileyebilir.
Ekonomik büyüme genel olarak istikrarlı seyrini korusa da özellikle düşük gelirli kesimler başta olmak üzere birçok Amerikalı ailenin yüksek fiyatlardan etkilenmeye devam etmesi, yaşam maliyetlerini seçim kampanyalarının başlıca konularından biri haline getirdi.
Enflasyon hâlâ hedefin oldukça üzerinde
Faizlerin sabit tutulması kararı, enflasyon göstergelerinin fiyat artışlarını hedeflenen seviyeye döndürmenin zor olacağına işaret ettiği bir dönemde alındı. ABD’de tüketici fiyatları endeksi eylül ayında yıllık yüzde 3,7 yükselerek analistlerin beklentilerini aştı ve mayısta kaydedilen son üç yılın en yüksek seviyesine yeniden yaklaştı.
FED, uzun vadeli enflasyon hedefini, enflasyonu ölçmek için esas aldığı kişisel tüketim harcamaları (PCE) fiyat endeksi üzerinden yüzde 2 olarak belirliyor.
İlk tahminler, manşet PCE endeksinin yanı sıra bazı oynak fiyat kalemlerini dışarıda bırakan göstergelerin de eylülde yükseldiğine işaret ediyor. Yıllık enflasyonun yüzde 3 veya üzerinde kalmayı sürdürdüğü, son aylarda fiyat artışlarını düşürme konusunda ise sınırlı ilerleme kaydedildiği değerlendiriliyor.
Eylül ayına ilişkin kişisel tüketim harcamaları verilerinin, FED’in faiz kararını açıklamasından bir gün sonra, perşembe günü yayımlanması bekleniyor.
Endeksin bileşenlerine ilişkin ilk tahminler de fiyat baskılarının sürdüğüne işaret ediyor. Bu verilerin, resmî rakamlar açıklanmadan önce FED yetkililerine enflasyonun seyri hakkında ek bilgi sağlaması bekleniyor.
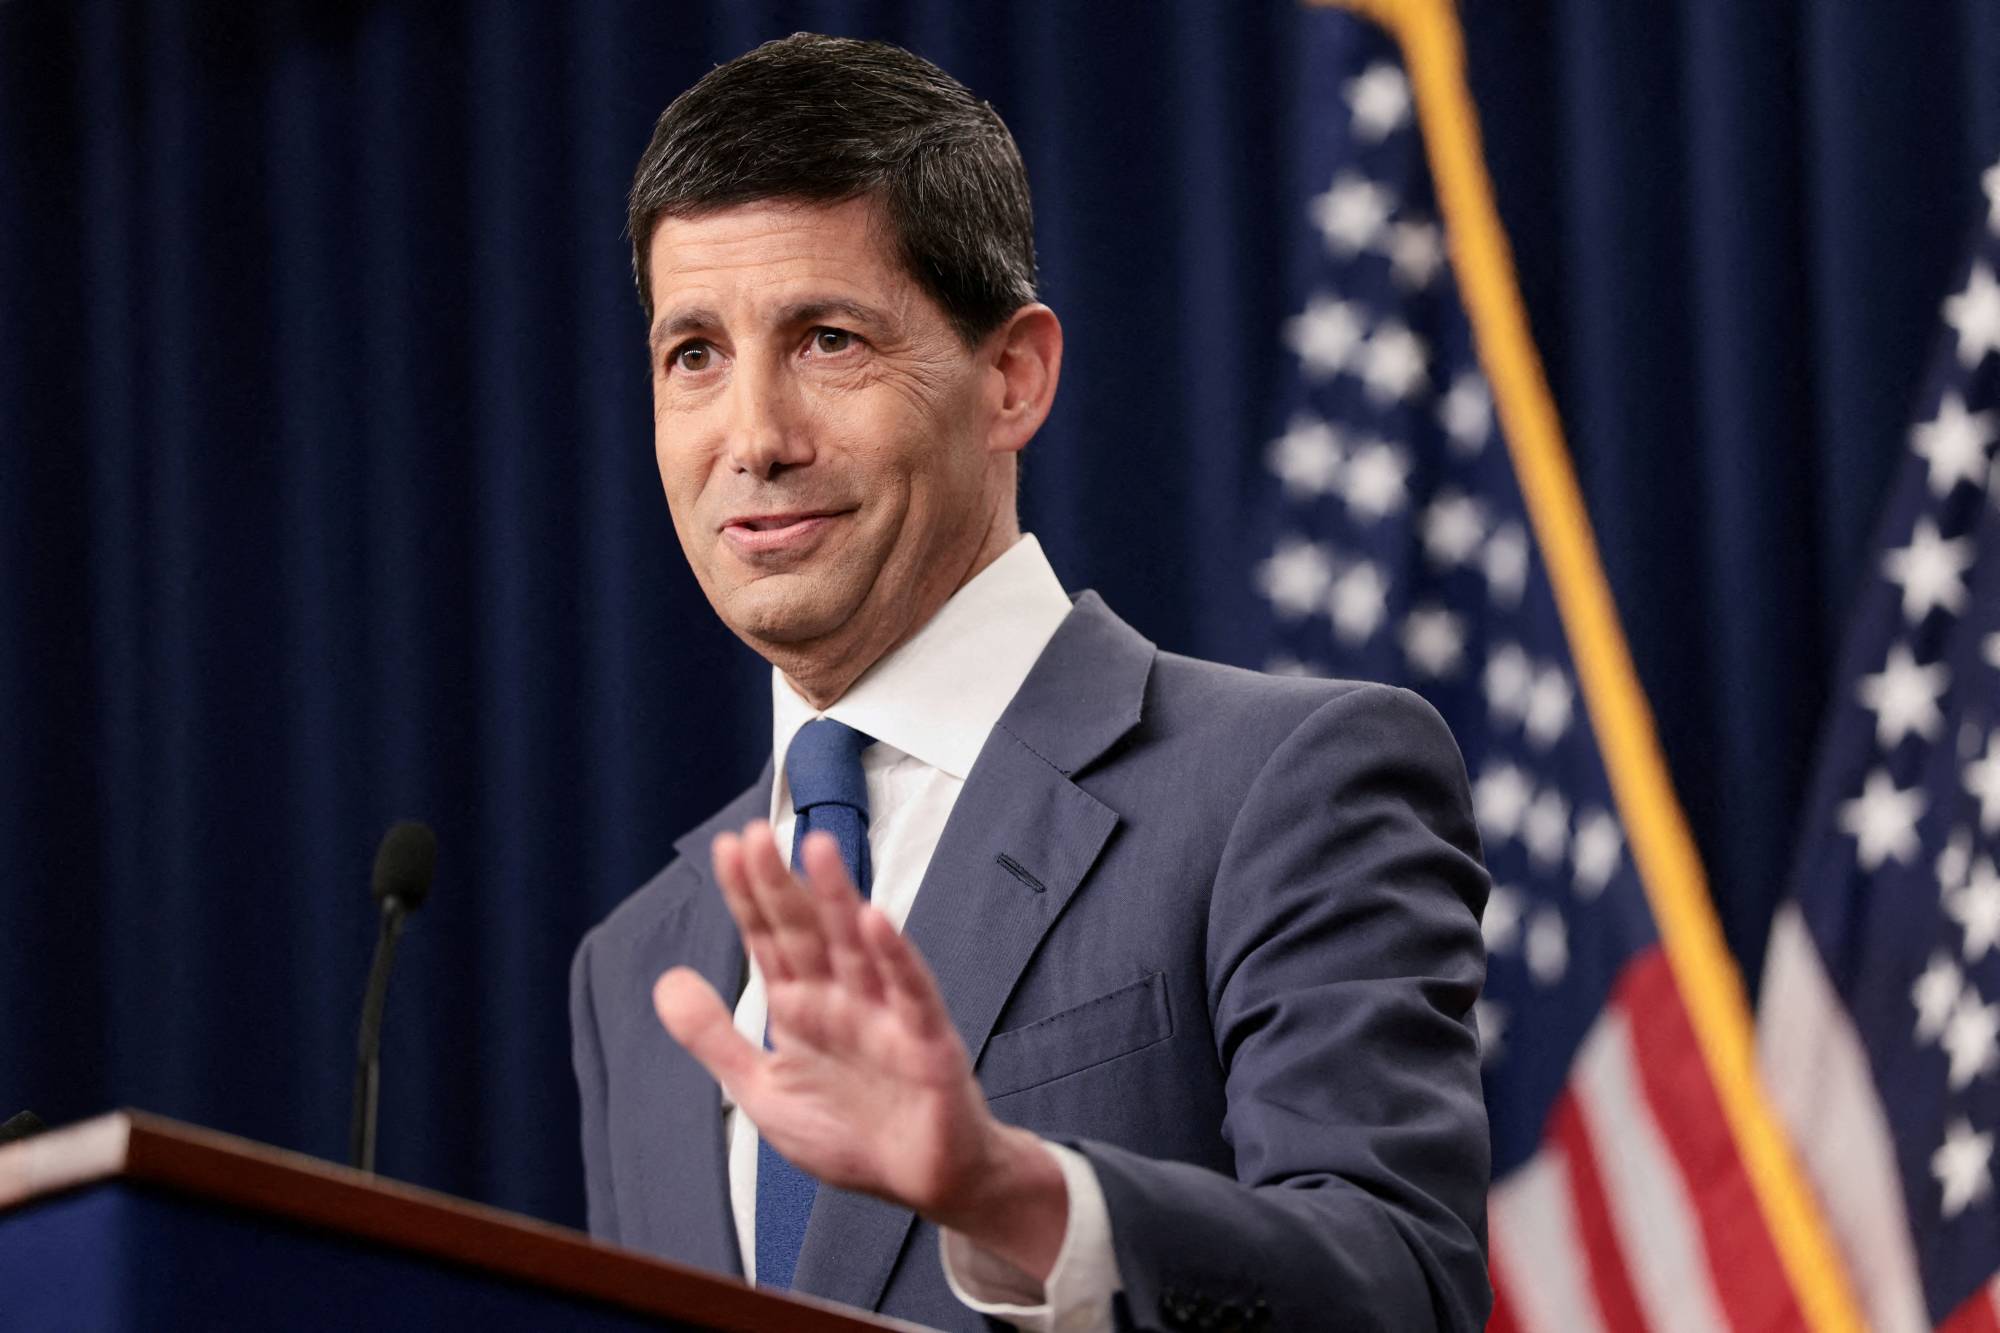
FED Başkanı, Para Politikası Kurulu’nun faiz kararının ardından düzenlediği basın toplantısında (Reuters)
Enflasyonist baskıların başlıca nedenleri arasında, ABD’nin şubat ayının sonlarında İran’a yönelik başlattığı savaşın ardından enerji fiyatlarında yaşanan artış ve Trump yönetiminin uygulamaya koyduğu gümrük tarifelerinin devam eden etkileri bulunuyor.
Bunun yanı sıra yapay zekâ yatırımlarından kaynaklanan güçlü talep ve tüketici harcamaları da fiyatların yüksek seyretmesine katkıda bulunan unsurlar arasında yer alıyor.
Piyasalar yeni faiz artışlarının zamanlamasını izliyor
Mevcut toplantıda faizlerin sabit tutulmasının beklenmesiyle birlikte piyasaların odağı, önümüzdeki aylarda yapılabilecek faiz artışlarının büyüklüğüne ve zamanlamasına çevrildi.
Ekonomistler ve yatırımcılar, enflasyonun yüksek seyrini sürdürmesi ve fiyat artışlarının daha geniş bir alana yayılması halinde FED’in ekim ayında geçici olarak duraklamayı tercih etse bile yeniden faiz artışına gidebileceğini düşünüyor.
TS Lombard şirketinin makroekonomi genel müdürü Dario Perkins, artık sorunun yalnızca FED’in faizleri yeniden artırıp artırmayacağı olmadığını, ilerleyen dönemde kaç faiz artışı yapılabileceğinin de önem kazandığını söyledi.
Trump’ın baskısı
Ekim ayındaki toplantı, Trump ile FED arasındaki gerilimin sürdüğü bir dönemde gerçekleştirildi. ABD Başkanı, geçen yıl yeniden göreve gelmesinden bu yana faizlerin düşürülmesi talebiyle merkez bankası üzerindeki baskıyı artırdı. Bu durum, kurumun bağımsızlığına ilişkin tartışmaları beraberinde getirdi.
Trump yönetiminin baskıları arasında, FED’in eski Başkanı Jerome Powell hakkında hukuki süreç başlatılması ve Yönetim Kurulu üyesi Lisa Cook’un görevden alınmaya çalışılması da yer aldı.
Powell hakkındaki soruşturma daha önce düşürülmüştü. Bu gelişme, Warsh’ın FED yönetim kuruluna atanmasının Senato tarafından onaylanmasına yönelik sürecin ilerlemesinin önünü açtı. Ancak Beyaz Saray, Yüksek Mahkemenin Cook’u görevden uzaklaştırmaya yönelik önceki girişimi engellemesine rağmen, söz konusu girişimlerini yeniden gündeme getirdi.
Enflasyonist baskıların devam ettiği bu ortamda Warsh, FED’in para politikası rotasını belirlemedeki bağımsızlığını korurken enflasyonu yüzde 2’lik hedefe döndürme zorluğuyla karşı karşıya bulunuyor.
Faizlerin sabit tutulması, karar alıcılara fiyatların seyrini değerlendirmek için ek zaman kazandırsa da önümüzdeki dönemde açıklanacak ekonomik veriler ve enerji fiyatları, FED’in yeni kararlarını belirleyecek başlıca unsurlar arasında yer alacak. Bu süreçte yaşam maliyetleri, ABD’de 3 Kasım’da yapılacak Kongre ara seçimleri öncesinde ekonomik tartışmaların merkezinde kalmayı sürdürecek.
Üç önemli tarih arasında Ortadoğuhttps://turkish.aawsat.com/d%C3%BCnya/5333393-%C3%BC%C3%A7-%C3%B6nemli-tarih-aras%C4%B1nda-ortado%C4%9Fu
Tek bir haftada üç önemli tarih: İsrail’deki seçimler, Süveyş Savaşı’nın yetmişinci yıl dönümü ve ABD’deki ara seçimler.
Aralarında bir savaşın yıl dönümü bulunan iki sandık. Esas mesele takvimlerin yakınlığı değil, anlamların kesişimi. Savaşları ‘varoluşsal’ gören bir devletteki seçimler. Savaşlara karar verme, onları bitirme veya durdurma kudretine sahip bir imparatorluktaki seçimler. Ve ilk kurşunu sıkanın son sözü söylemeyebileceğini gözler önüne seren bir savaşın yıl dönümü.
27 Ekim’de İsrail, 7 Ekim saldırıları ile Gazze’den Lübnan, Suriye ve İran’a kadar uzanan yansımalarının üzerinden geçen üç yılın ardından sandık başına gidiyor. Askeri haritalar değişti, liderler suikasta uğradı, tesisler yerle bir edildi. Ancak yeni bölgesel düzenin kelimeleri henüz yazılmış değil.
Seçim kampanyasında Binyamin Netanyahu, İran’ın nükleer programını ve füze cephaneliğini yok etmenin de ötesine geçti. Tahran’daki kuşatılmış rejimi değiştirmenin, İran tehdidini ortadan kaldırmanın yolu olduğunu söyledi. Ancak hedef ile uygulama arasında katedilmesi gereken mesafeler var. İran ağır darbeler aldı. Rejimdeki isimlerin yüzleri değişti; liderliğini yeniden düzenledi, Devrim Muhafızları Ordusu (DMO) konumunu güçlendirdi, bölgesel kozlarını kullanmaya devam etti ve yaptırımlarla köşeye sıkışıp daha da hırçınlaştı. Yemen, Lübnan ve Irak’taki kanıtlar çok açık.
Yeni bir raunt, önceki rauntların başaramadığını başarabilecek mi? Amerikan raporları, ara seçimlerden sonra İran’a karşı yeni saldırılar düzenlemek amacıyla hazırlanan ortak askeri planlardan söz etti. Sahadaki hareketlilik ile diplomatik girişimler adeta yarışıyor.
İşte tam bu noktada ikinci tarih devreye giriyor: 29 Ekim 1956’da Birleşik Krallık, Fransa ve İsrail, Cemal Abdunnasır’ı devirmek ve Süveyş Kanalı’nın denetimini geri almak da dahil olmak üzere farklı hedeflerle Süveyş Savaşı’na girdi. Ordular ilerledi, ancak ABD Başkanı Dwight Eisenhower savaşın durdurulmasını dayattı. Abdunnasır devrilmedi; aksine daha da hırslı hale geldi. Savaş, İngiliz ve Fransız imparatorluklarının çöküşünü ve Amerikan nüfuzunun yükselişini gözler önüne serdi.
Daha önce bu köşede Süveyş ile Hürmüz arasındaki kesişme noktalarına değinmiştim. Ancak Süveyş’in bugünkü yıl dönümü; coğrafya, ittifaklar ve güç dengeleriyle ilgili başka çelişkileri de akla getiriyor. Mısır’ın ulusal güvenliği hâlâ Süveyş Kanalı ile mi sınırlı, yoksa komşu ülkelere, Kızıldeniz’e ve Babu’l Mendeb’e kadar uzanıyor mu? Washington, müttefiki İsrail’in yeni bir savaşa doğru atılmasını durduracak mı, yoksa buna ortak mı olacak? Çin ile Rusya, Birleşik Krallık ve Fransa’nın krizinden yararlanan Washington gibi, ABD’nin Ortadoğu savaşlarıyla meşgul olmasını kendi nüfuzunu yıpratmak için bir fırsat olarak mı görüyor?
Trump bir Eisenhower değil ve Kongre haritasını gözlüyor; Netanyahu da David Ben-Gurion değil ve Knesset haritasını bekliyor. Yetmiş yıl önce Avrupalı güçlerin nüfuzunu devralan ABD ile bugün müttefiklerinin kendi ayakları üzerinde durması gerektiğini söyleyen ABD aynı ABD değil. Birkaç gün önce Tom Barrack, bu dönüşümün ipuçlarını sundu. Geleneksel güvenlik garantörü olarak ABD’nin rolünün gözden geçirildiğinden bahsetti; bölge ülkelerini kendi güvenlikleri için daha fazla sorumluluk almaya ve yeni ittifaklar kurmaya çağırdı. Ayrıca Irak, Afganistan, Libya ve Suriye’deki Amerikan müdahalelerinin ve rejim değiştirme çabalarının başarısızlıklarını hatırlattı.
Çelişki şu ki; Trump’ın temsilcisi rejim değiştirme deneyimlerinin başarısızlığından bahsederken, Netanyahu İran rejimini değiştirmekten söz ediyor. Bir başka çelişki ise ABD müttefiklerinden kendi ayakları üzerinde durmalarını isterken, askeri kararlarının ve İsrail ile olan ilişkisinin onların güvenliğini belirleyen en önemli etkenlerden biri olmaya devam etmesi ve Başkanlarının kararları, tweetleri ve ani dönüşleriyle onları şaşırtması.
İşte tam bu noktada üçüncü tarihin önemi ortaya çıkıyor: 3 Kasım. ABD’deki ara seçimler, Kongre’deki güç dengelerini yeniden dağıtabilir ve Trump’ın görev süresinin geri kalanında politikalarını uygulama yeteneğini etkileyebilir. Dış politikanın sadece Kongre seçimlerinin sonuçlarına bağlı kalmadığı doğru; ancak savaş, müzakere, güçler dengesi ve siyasi bölünmelere dair hesaplamalar iç politikadan doğrudan etkilenir.
Şarku’l Avsat’ın Al Majalla’dan aktardığı analize göre İsrail ve ABD’deki seçimlerin arasında Ortadoğu ülkeleri kendilerini çelişkili ihtimallerin karşısında buluyor: İran’la yeni bir savaş ya da bir uzlaşma; eski ittifakların sürmesi ya da yeniden şekillenmesi; ve müttefiklerin güvenlik yükünü taşıma isteğindeki azalmaya tezat oluşturan bir Amerikan askeri varlığı ile sonuçlarının bedelini ödeyen ortaklarla koordinasyon kurulmadan yürütülen savaşlar.
1956’da Süveyş, uluslararası ağırlık merkezinin Avrupa’dan ABD’ye kaydığını gözler önüne seren bir an olmuştu. Yetmiş yıl sonra ise Washington’ın mirasını devralmaya hazır tek bir güç görünmüyor. Amerika en güçlüsü, Çin ilerliyor, Rusya maceralara giriyor ve bölge ülkeleri yeni bölgesel ittifaklar dokuyarak büyük güçler arasındaki karar alma marjlarını genişletmeye çalışıyor.
Üç tarih ve yetmiş yıl. Seçim süreçleri ve askeri hazırlıklar. Süveyş Savaşı’nda son sözü ilk kurşunu sıkan söylememişti. İsrail ve ABD’deki sandıklar, İran’a yönelik deniz ablukası sandığı, savaş hazırlıkları ve uzlaşma girişimleri arasında; bu kez sonsözü kim yazacak?
لم تشترك بعد
انشئ حساباً خاصاً بك لتحصل على أخبار مخصصة لك ولتتمتع بخاصية حفظ المقالات وتتلقى نشراتنا البريدية المتنوعة