Suriye’nin kaynaklarını kimler paylaşıyor?

Suriye’nin kuzeyinde varilleri benzinle dolduran bir adam (AFP)
TT

Suriye’nin kaynaklarını kimler paylaşıyor?

Suriye’nin kuzeyinde varilleri benzinle dolduran bir adam (AFP)

Suriye iç savaşı, ülke ekonomisinin de krize müdahil ülkeler arasında bölünmesine sebep oldu. Esed rejiminin hakim olduğu bölgelerde Rusya ve İran nüfuzu belirleyen olurken ABD, SDG aracılığıyla Türkiye ise silahlı muhalif gruplar aracılığıyla ülke ekonomisinden pay alıyor.
Rusya, Suriye’nin fosfat kaynaklarını kontrol ediyor, petrol ABD’nin müttefiklerinin, zeytinyağı ise Türkiye’nin elinde.
Suriye’de 8 yıla yakın süredir devam eden iç savaş, hem yerel hem de uluslararası çatışma taraflarının nüfuz alanlarındaki mevcut kaynakları kontrol etmesi sebebiyle ülke ekonomisinin özellikle de dahili ve tarım kaynaklarının dağılmasına neden oldu.
Savaşın ilk yıllarından bu yana, fon kaynakları ve rejim üzerindeki baskısı göz önüne alındığında, çoğunlukla ülkenin kuzeydoğu, doğu ve orta bölgelerindeki petrol ve gaz kuyuları muhalif grupların ardından DEAŞ, Heyet-i Tahrir el-Şam (HTŞ/ eski adıyla Nusra Cephesi) ve Kürt gruplar tarafından hedef haline geldi.
Rejime karşı protestoların başladığı 15 Mart 2011’e kadar yeraltı ve tarım kaynaklarının kontrolünü elinde tutan Esed rejiminin ekonomi haritası, savaşın 8. yılına girmesiyle birlikte silahlı muhaliflerin ve uluslararası destekçilerinin lehine olan buğday, pamuk, zeytin ve diğer tarımsal zenginliklerin yanı sıra petrol, gaz kuyuları ve fosfat madenlerinin çoğunluğunun kaybedildiğini gösteriyor.
Suriye’ye uygulanan uluslararası ekonomik yaptırımlar çerçevesinde rejim, İran tarafından sağlanan kredilerle petrol, doğal gaz ve birçok gıda ihtiyaçlarını ithal etmek zorunda kaldı.
Petrol
Dünya Enerji Konseyi raporu, Suriye’nin petrol rezervini 2,5 milyar varil olarak tahmin ediyor. Basın raporları, 2012 yılının ikinci yarısından bu yana hafif petrol sisteminin üretiminin, 2013 yılının üçüncü ayı itibariyle de ağır petrol üretiminin durduğunu açıkladı.
Savaş öncesi petrol üretimi yaklaşık 385 bin varil civarındayken, rapora göre Suriye Petrol ve Doğal Kaynaklar Bakanı Ali Ganem, petrol üretiminin günlük 20 bin varil olduğunu belirtti. Ganem, savaş öncesindeki petrol tüketiminin de günde 240 ila 250 bin varil olduğuna dikkati çekti.
Sahadaki hızlı gelişmelerle birlikte rejim, Palmira/Tedmur bölgesinde başta Şair, el-Hayl, Arak, Cahar, el-Muhr ve Ebu Rabah bölgelerindeki petrol ve doğalgaz alanlarının kontrolünü yeniden sağladı. ABD liderliğindeki uluslararası koalisyon destekli Kürt-Arap ittifakı Suriye Demokratik Güçleri (SDG) ise başta Deyr-i Zor’un doğusundaki Rmelan, el-Cebisa, el-Hasaka, el-Omar, el-Tanak ve Kuniko olmak üzere doğu ve kuzeydoğu bölgelerindeki petrol ve doğal gaz alanlarının kontrolünü sürdürdü.
Ülkenin kuzeyindeki ve kuzeydoğusundaki alanları (Suriye’nin toplam yüzölçümünün yaklaşık yüzde 30’unu) kontrol eden SDG kaynaklarından Şarku’l Avsat’a belirtilene göre, SDG yaklaşık bin kuyunun kontrolünü elinde tutuyor. Bazıları iyi durumda ve üretim süreci kolayca gerçekleştirilebiliyor. Ancak bazılarında üretim durmuş ve bazıları ise gelişmiş mekanizmaların bulunmaması nedeniyle zor bir durumda.
Kaynaklar, üretim sürecinin SDG’nin askeri kolu Halk Koruma Birlikleri (YPG) olarak nitelendirilen Kürt özerk yönetimi olarak denetlendiğini belirtti.
Petrolün rafine edilme sürecinin başlangıçta “ilkel brülörlerden” yapılan yerel rafinerilerden geçtiğini söyleyen kaynaklar, ancak bugün Rmelan ve el-Cebisa bölgelerinde sofistike elektrikli brülörlerinin görülmeye başlandığını söyledi.
Kaynaklar, üretim miktarına değinmezken, süreçte Suriye’deki yerel pazarın ve komşu bölgelerin ihtiyaçlarını karşılamanın hedeflendiğini belirtti.
Şarku’l Avsat muhabirimiz, 2012 yılında muhalifler tarafından kesilmesinden sonra 2014 yılında rejim tarafından açılan ve İsirya kasabasında bulunan alternatif karayolu üzerindeki Hanasir kasabası ve Halep yol ayrımında konuşlandırılmış ve SDG kontrolündeki alanlardan gelen yüzlerce petrol tankerinin olduğunu bildirdi. Bu çerçevede ekonomistler, fiyatları dünya genelinden daha düşük olması dolayısıyla rejimin Kürtlerden petrol aldığını vurguladı.
Kaynaklar, mazotun litresi 35, 50 ila 60 Suriye lirası arasında değişen fiyatlarla yerel pazarın gereksinimlerini karşıladığını söyledi. Rejimin kontrolündeki alanlardaki fiyatlar ise savaş öncesinde 7 lira iken sonrasında 180 liraya yükseldi.
Doğalgaz
Rejimin, DEAŞ örgütünün bölgeden temizlenmesinin ardından merkez bölgelerdeki gaz alanlarının çoğunu geri alacakları ifadelerine rağmen, en büyük gaz alanı olan ve Deyr-i Zor’da bulunan Kuniko, SDG kontrolünde kalmaya devam ediyor. Alandan günde yaklaşık 10 milyon metreküp doğal gaz üretildiği tahmin ediliyor.
Petrol ve Doğal Kaynaklar Bakanlığı’ndan 2017 yılı ortasında yayınlanan verilere göre, Suriye’deki doğalgaz üretimi savaş öncesinde günlük yaklaşık 21 milyar metreküptü. Şu an ise bu oran günlük yalnızca 8,7 metreküp civarında. Bakan Ganem ise üretimin, şu anda günlük 16,5 milyar metreküpe yükseldiğini savundu.
Ganem, Halep ve batı sahilinde olduğu gibi kontrol ettikleri alanlarda aralıklarla meydana gelen gaz krizlerine, yerli tüp almak için saatlerce süren uzun kuyruklara yönelik iddiaları ise reddetti.
Aynı şekilde Suriye Sanayi Odaları Birliği Başkanı Faris el-Şihabi, kişisel Facebook sayfası aracılığıyla, Suriye’nin 240 milyar metreküpten daha fazla gaz rezervine sahip olduğunu vurguladı.
Yerel gazetelere göre, Suriye’nin savaştan önceki günlük evsel gaz tüketimi, 3 bin ila 3 bin 500 ton arasındaydı ve yıllık toplam tüketim 900 bin tona ulaşırken Suriye, 400 bin ton yerel kaynak tedarik edildikten sonra da 500 bin ton ithalata sahipti.
Savaş öncesinde 9 kg yerli gaz tüpünün fiyatı 250 liraydı, şu an ise 2 bin 700 lira olarak satılırken, krizler sırasında 7 bin 500 liraya kadar yükseliyor.
Fosfat
Fosfat, 2011 yılına kadar ihracat listesinde dünyada beşinci sırada yer alan Suriye’de önemli bir yere sahipti ve güvenilir rezervinin 2 milyar ton olduğu tahmin ediliyordu. Savaş öncesi yıllara kadar üretim miktarı yıllık 3,5 milyon tondu. Hunayfis, el-Şarkiyye ve el-Rahim'de, el-Hamma bölgesindeki el-Cafife, el-Selisavat, el-Şicari ve el-Habari bölgelerinde, kıyı bölgeleri olan Ayn Leylun, Ayn el-Tinah, Kale el-Mahalaba ve Hamam el-Karahala’da dağılmıştı.
Yakın zamanlı bir araştırmaya göre fosfat, rejim müttefiklerinin (Rusya ve İran) destek maliyetlerine karşılık bir kaynak listesi olarak ihraç ediliyor ve bu durum, iki ülke arasında rezerv alımı konusundaki rekabeti de artırmış durumda.
2015 yılı Mayıs ayından bu yana rejim ile İran Devrim Muhafızları tarafından denetlenen Lübnan- Irak yabancı güçleri, DEAŞ’ı bölgeden temizledikten sonra Palmira şehrinin ve Hunayfis ile el-Şarkiyye’de fosfat yataklarının kontrolünü sağladı. Mayıs 2017’deki Rus müdahalesinin ardından çevre bölgeler de rejim ve müttefiklerinin kontrolüne girdi. Bu kontrol, İran’ın Suriye Başbakanı İmad Hamis tarafından 2017 yılında Tahran ziyareti sırasında imzalanan anlaşmaya uygun olarak söz konusu yatakları teslim alması, İran’ın rejime verdiği dört kredi hattından kaynaklanan ve 5 milyar doları aşan borçların ödenmesi için bir ön girişimdi.
Ancak rejim, Tahran’la yapılan anlaşmaların uygulanmasında kısa sürede gecikme yaşatmaya başladı. İran’ın elde etmek istediği alanlarda Moskova ile ekonomik işbirliğini ve sözleşmelerin imzalanmasını hızlandırdı. Bu çerçevede rejim, madenler için bakım çalışmaları yürütmek, Lübnan’daki Selaata ihracat limanını korumak, üretim hizmetleri ve ihracat limanına ulaşım sağlamak amacıyla bir Rus şirketi ile sözleşme imzaladı. Şirket, yatakların kontrol edilmesi sonrasında geçtiğimiz Haziran ayında faaliyetlerine başladı.
Suriye’deki Rus yatırım faaliyetlerine aşina kaynakların Şarku’l Avsat’a yaptığı açıklamaya göre Rusya, Suriye’deki fosfat madenlerine nihayet kendi lehine yatırım yapmaya başladı.
Zeytinyağı
Uluslararası Para Fonu (IMF) verilerine göre, savaş öncesinde Suriye, zeytin ve zeytinyağı üretiminde Arap ülkeleri arasında birinci, uluslararası düzeyde de üçüncü sıradaydı. Suriye’deki zeytin ağaçlarının sayısının 100 milyon ve ortalama üretimin 1,2 milyon ton olduğu tahmin ediliyor. Savaşın devam etmesiyle birlikte ise bu rakamlar, kademeli olarak düşerken, yüzde 300 oranında bir gerilemeye neden oldu.
Zeytin yetiştiriciliği, kuzeybatıdaki İdlib bölgesinde yoğunlaşmış durumda. Bölgenin büyük bir çoğunluğu HTŞ tarafından kontrol edilirken, bir kısmı da Türkiye destekli silahlı ve İslami grupların kontrolünde.
Savaş öncesinde yaklaşık 50 lira olan Suriye döviz kurunun ABD doları karşısında 500 liranın üzerine çıkmasıyla birlikte savaş öncesinde litre fiyatı 190 lira olan zeytinyağının fiyatı da 2 bin 500 liraya yükseldi.
Şam’da bulunan bir kaynağın Şarku’l Avsat’a belirttiğine göre İdlib’de bugün 1 zeytinyağı tenekesinin fiyatı 20 bin lira. Şam’a ulaştırma maliyesi ise 5 bin lira ve başkentte de yaklaşık 35 bin liradan satışı yapılıyor.
Kaynak, başkentte yaşayan İdlib halkının bazısının, akrabaları tarafından üretimi yapıldıktan sonra mahsullere ulaştığı, bazılarının da getirdiği zorlukları önlemek üzere mahsulleri satmayı tercih ettiğini söyledi. Şam yansılı el-Watan gazetesi, geçtiğimiz aylarda Türkiye makamlarının, Halep’in kuzeyindeki Afrin bölgesinde destekledikleri silahlı grupların, Türkiye topraklarına zeytinyağını kaçakçılık faaliyetlerini kolaylaştırdığını yazmıştı.
Buğday ve pamuk
Bir Birleşmiş Milletler (BM) raporuna göre 2011 yılı öncesinde Suriye, yıllık 4 milyon ton buğday üretirken, 1,5 milyon ton buğday ihracatı yapıyordu. Suriye’nin bu yılki buğday üretimi ise 1,2 milyon ton ile 29 yılın en düşük seviyesinde.
Halep’in yanı sıra birçoğu SDG kontrolünde olan el-Hasaka, Deyr-i Zor ve Rakka’da 23 milyondan fazla Suriyeli için buğday rezervi bulunuyor.
Suriye Tarım Bakanlığı verilerine göre Hasaka ve Halep’ten sonra Rakka buğday üretiminde üçüncü sırada bulunuyor. Ancak motorları çalıştırmak için gereken yüksek yakıt ve gübre fiyatlarındaki endişe verici artış nedeniyle sulama kanallarına bağlı arazilerin ekiminde önemli bir düşüş yaşandı. 2011 yılında 161 bin 303 hektardan 607 bin ton buğday üretimine sahip olan alanda, istatistiklere göre 2014 yılında 376 bin tona gerileme yaşandı.
Rejime yakın kaynaklara göre hükümet, bu yılki üretim miktarının daha da az olacağını duyurdu.
SDG kontrolü altındaki bölgelerdeki bazı çiftçiler buğday mahsullerini “özerk yönetime” satarken, Türkiye destekli grupların kontrolündeki bölgelerde bulunan çiftçiler de Türkiye’nin desteklediği geçici hükümete bağlı merkezlere buğday satıyor. Rejim kontrolündeki alanlarda, un ihtiyaçlarını karşılamak için yılda 1 ila 1,5 milyon ton arası buğdaya ihtiyaç var. Bu nedenle rejime bağlı Tahıl Ticareti ve İşletmesi Genel Kuruluşu, ihtiyaçlarını karşılamak üzere uluslararası ihaleler başlatacak.
BM, yakın zamanda Suriye’deki 13 milyon insanın insani yardıma ihtiyacı olduğunu açıklamıştı.
Öte yandan DEAŞ’ın Rakka’daki kontrolü boyunca sulama yapısı, üretim ve pamuk tarlalarında düşüş yaşandı. SDG’ye yakın bir kaynak, bu yıl SDG kontrolündeki pamuk tarlalarının, Habur Çay’ının kuruması, yağış eksikliği ve gerekli gübrelerin olmaması nedeniyle savaş öncesi dönemde ekili alanların yüzde 25’ine bile eşit olmadığını belirtti. Tarım Bakanlığı tarafından yayınlanan Tarım İstatistikleri Grubu verilerine göre, Rakka’da 2011 yılında yaklaşık 50 bin hektardan 187,5 bin ton pamuk üretimi yapılırken, 2014 yılında bu oran 20 bin hektardan 50 bin tona düştü. Verilere göre, 2011 yılında tüm Suriye topraklarındaki toplam pamuk alanı, 175 bin hektardan 672 bin ton civarındaydı.


Ortadoğu’da gerilimin artmasıyla petrolün varil fiyatı 110 doların üzerine çıktı

Meksika Körfezi’nde BP’ye ait açık deniz petrol platformundan yükselen duman sütunu (AP)
TT

Ortadoğu’da gerilimin artmasıyla petrolün varil fiyatı 110 doların üzerine çıktı

Meksika Körfezi’nde BP’ye ait açık deniz petrol platformundan yükselen duman sütunu (AP)

Petrol fiyatları, Ortadoğu’daki jeopolitik risklerin artmasıyla bugün Asya işlemlerinde yükseldi. Husilerin Suudi Arabistan’daki hedeflere saldırılar düzenlediklerini açıklaması ve Körfez’de gemilerin hedef alındığına ilişkin haberlerin ardından Brent petrol, beş ayın en yüksek seviyelerine yakın seyrini sürdürdü.

Brent petrolün vadeli varil fiyatı, önceki seansta 20 Mayıs’tan bu yana en yüksek seviye olan 110,70 doları görmesinin ardından, TSİ 06.19 itibarıyla 55 sent (% 0,5) artarak 110,10 dolara yükseldi.

Kasım vadeli ABD Batı Teksas türü ham petrolünün (WTI) varil fiyatı, vade süresinin bugün sona erecek olması nedeniyle %0,24 artışla 103,91 dolara çıktı. Daha aktif işlem gören aralık vadeli WTI kontratı ise 39 sent (%0,4) yükselerek 98,93 dolara ulaştı.

Fiyatların bu seviyelerde kalması, piyasanın güvenlik sorunlarının genişleme ihtimali ve bunların enerji arzı ile deniz taşımacılığı üzerindeki etkileri nedeniyle risk primini koruduğunu gösteriyor. ING analistleri, petrol fiyatlarının jeopolitik risklerden destek almaya devam ettiğini belirterek, petrol akışının kesintisiz sürmesi durumunda risk priminin kademeli olarak gerileyebileceği uyarısında bulundu. Ancak şu ana kadar bu yönde bir gelişmeye işaret eden belirtilerin bulunmadığını kaydetti.

Şarku’l Avsat’ın gemi hareketlerini takip eden Kpler şirketinden aktardığı verilere göre iki haftalık dönemde en az 18 gemi saldırıya uğradı. Bu durum, deniz ulaşımının güvenliği ve enerji arzına ilişkin endişelerin sürmesine neden oldu.

Açıklanan saldırılar, petrol fiyatlarının varil başına 100 doların üzerinde seyrettiği bir dönemde, bölgesel istikrar ve enerji altyapısının zarar görmesi risklerine ilişkin kaygıları da artırdı.

ABD petrol stokları yakından izleniyor

ABD’de Reuters’ın gerçekleştirdiği ön ankete göre, ham petrol ve petrol ürünleri stoklarının geçen hafta gerilemiş olması bekleniyor. Resmî verilerle doğrulanması hâlinde, bu gelişmenin petrol fiyatlarını daha da destekleyebileceği değerlendiriliyor.

Öte yandan Rusya’nın petrol arzını artırma ihtimali de yakından takip ediliyor. ABD Başkanı Donald Trump’ın cuma günü imzaladığı başkanlık kararnamesi, Rusya ile bağlantılı bazı ABD yaptırımları ve gümrük vergileri konusunda muafiyetler içeriyordu. Söz konusu düzenlemeler, Rus mallarına uygulanan vergiler ile Rus enerji ürünlerinin satın alınmasına ilişkin yaptırımları da kapsıyordu.

Ancak Trump cumartesi günü konuya ilişkin henüz kesin bir karar açıklamadığını belirtirken, ABD Dışişleri Bakanı Marco Rubio, yetkililerin mevcut durumu değerlendirmek için daha fazla zamana ihtiyaç duyduğunu kaydetti.

Uluslararası Enerji Ajansı (IEA), geçen hafta yayımladığı raporda Rusya’nın ham petrol üretiminin eylül ayında günlük 65 bin varil artarak 8,43 milyon varile yükseldiğini bildirdi. Buna rağmen üretimin, bir yıl önceki seviyesinin günlük yaklaşık 870 bin varil altında kaldığı ifade edildi.

KCM Trade Baş Piyasa Analisti Tim Waterer, Rusya’dan dizel arzının artması ihtimalinin teorik olarak piyasaya bir miktar rahatlama sağlayabileceğini söyledi. Ancak piyasa oyuncularının, Körfez bölgesindeki enerji altyapısının daha fazla zarar görmesi riskine çok daha fazla odaklandığını vurguladı.


Altın, FED’in faiz kararına ilişkin beklentilerle geriledi

Hindistan'ın Varanasi kentindeki bir kuyumcuda sergilenen altın bilezikler (AFP)
TT

Altın, FED’in faiz kararına ilişkin beklentilerle geriledi

Hindistan'ın Varanasi kentindeki bir kuyumcuda sergilenen altın bilezikler (AFP)

Altın fiyatları, yatırımcıların gelecek hafta yapılacak ABD Merkez Bankası (FED) toplantısını ve para politikasının seyrine ilişkin ipuçları verebilecek enflasyon verilerini beklemesiyle bugün Asya piyasalarında düşüş kaydetti.

Spot altın, TSİ 04.02 itibarıyla %0,3 gerileyerek ons başına 4 bin 126,84 dolara indi. Aralık vadeli ABD altın kontratları da benzer oranda düşerek ons başına 4 bin146 dolara geriledi.

Piyasaların odağında, 27-28 Ekim tarihlerinde yapılması planlanan FED toplantısı ile gelecek hafta açıklanması beklenen ABD kişisel tüketim harcamaları (PCE) verileri bulunuyor. FED’in enflasyonu ölçmek ve yüzde 2’lik hedefine ulaşma sürecini değerlendirmek için yakından izlediği temel göstergelerden biri olan PCE verilerinin, para politikası kararları üzerinde etkili olması bekleniyor.

CME Group bünyesindeki FedWatch aracına göre piyasalar, FED’in gelecek toplantısında faizleri büyük ölçüde mevcut seviyesinde tutma ihtimalini yüzde 83 olarak fiyatlıyor. Aralık ayında faiz artırımı yapılacağına ilişkin beklenti ise yüzde 94 seviyesinde bulunuyor.

FED, eylül ayında politika faizini 25 baz puan artırarak yüzde 3,75-4 aralığına yükseltmişti.

Faiz oranlarının yüksek seyretmesi, getiri sağlamayan altın üzerinde genellikle baskı oluşturuyor. Yüksek faizler, altını elde tutmanın maliyetini faiz getirisi sağlayan varlıklara kıyasla artırıyor. Bununla birlikte piyasalar, Ortadoğu’daki jeopolitik gelişmeleri de yakından takip ediyor.

Değerli metaller piyasasında gümüş %0,7 düşüşle ons başına 56,69 dolara gerilerken platin bin 639,65 dolarda yatay seyretti. Paladyum ise %0,7 değer kaybederek ons başına bin 112,08 dolara indi.


Yapay zekâ faturası, haziran sonundan bu yana en kötü haftasını geçiren Wall Street’i sarsmaya mı başladı?

Seul’de düzenlenen yarı iletken fuarında SK Hynix’in standında yapay zekâ görselinin yer aldığı bir ekran (AP)
TT

Yapay zekâ faturası, haziran sonundan bu yana en kötü haftasını geçiren Wall Street’i sarsmaya mı başladı?

Seul’de düzenlenen yarı iletken fuarında SK Hynix’in standında yapay zekâ görselinin yer aldığı bir ekran (AP)

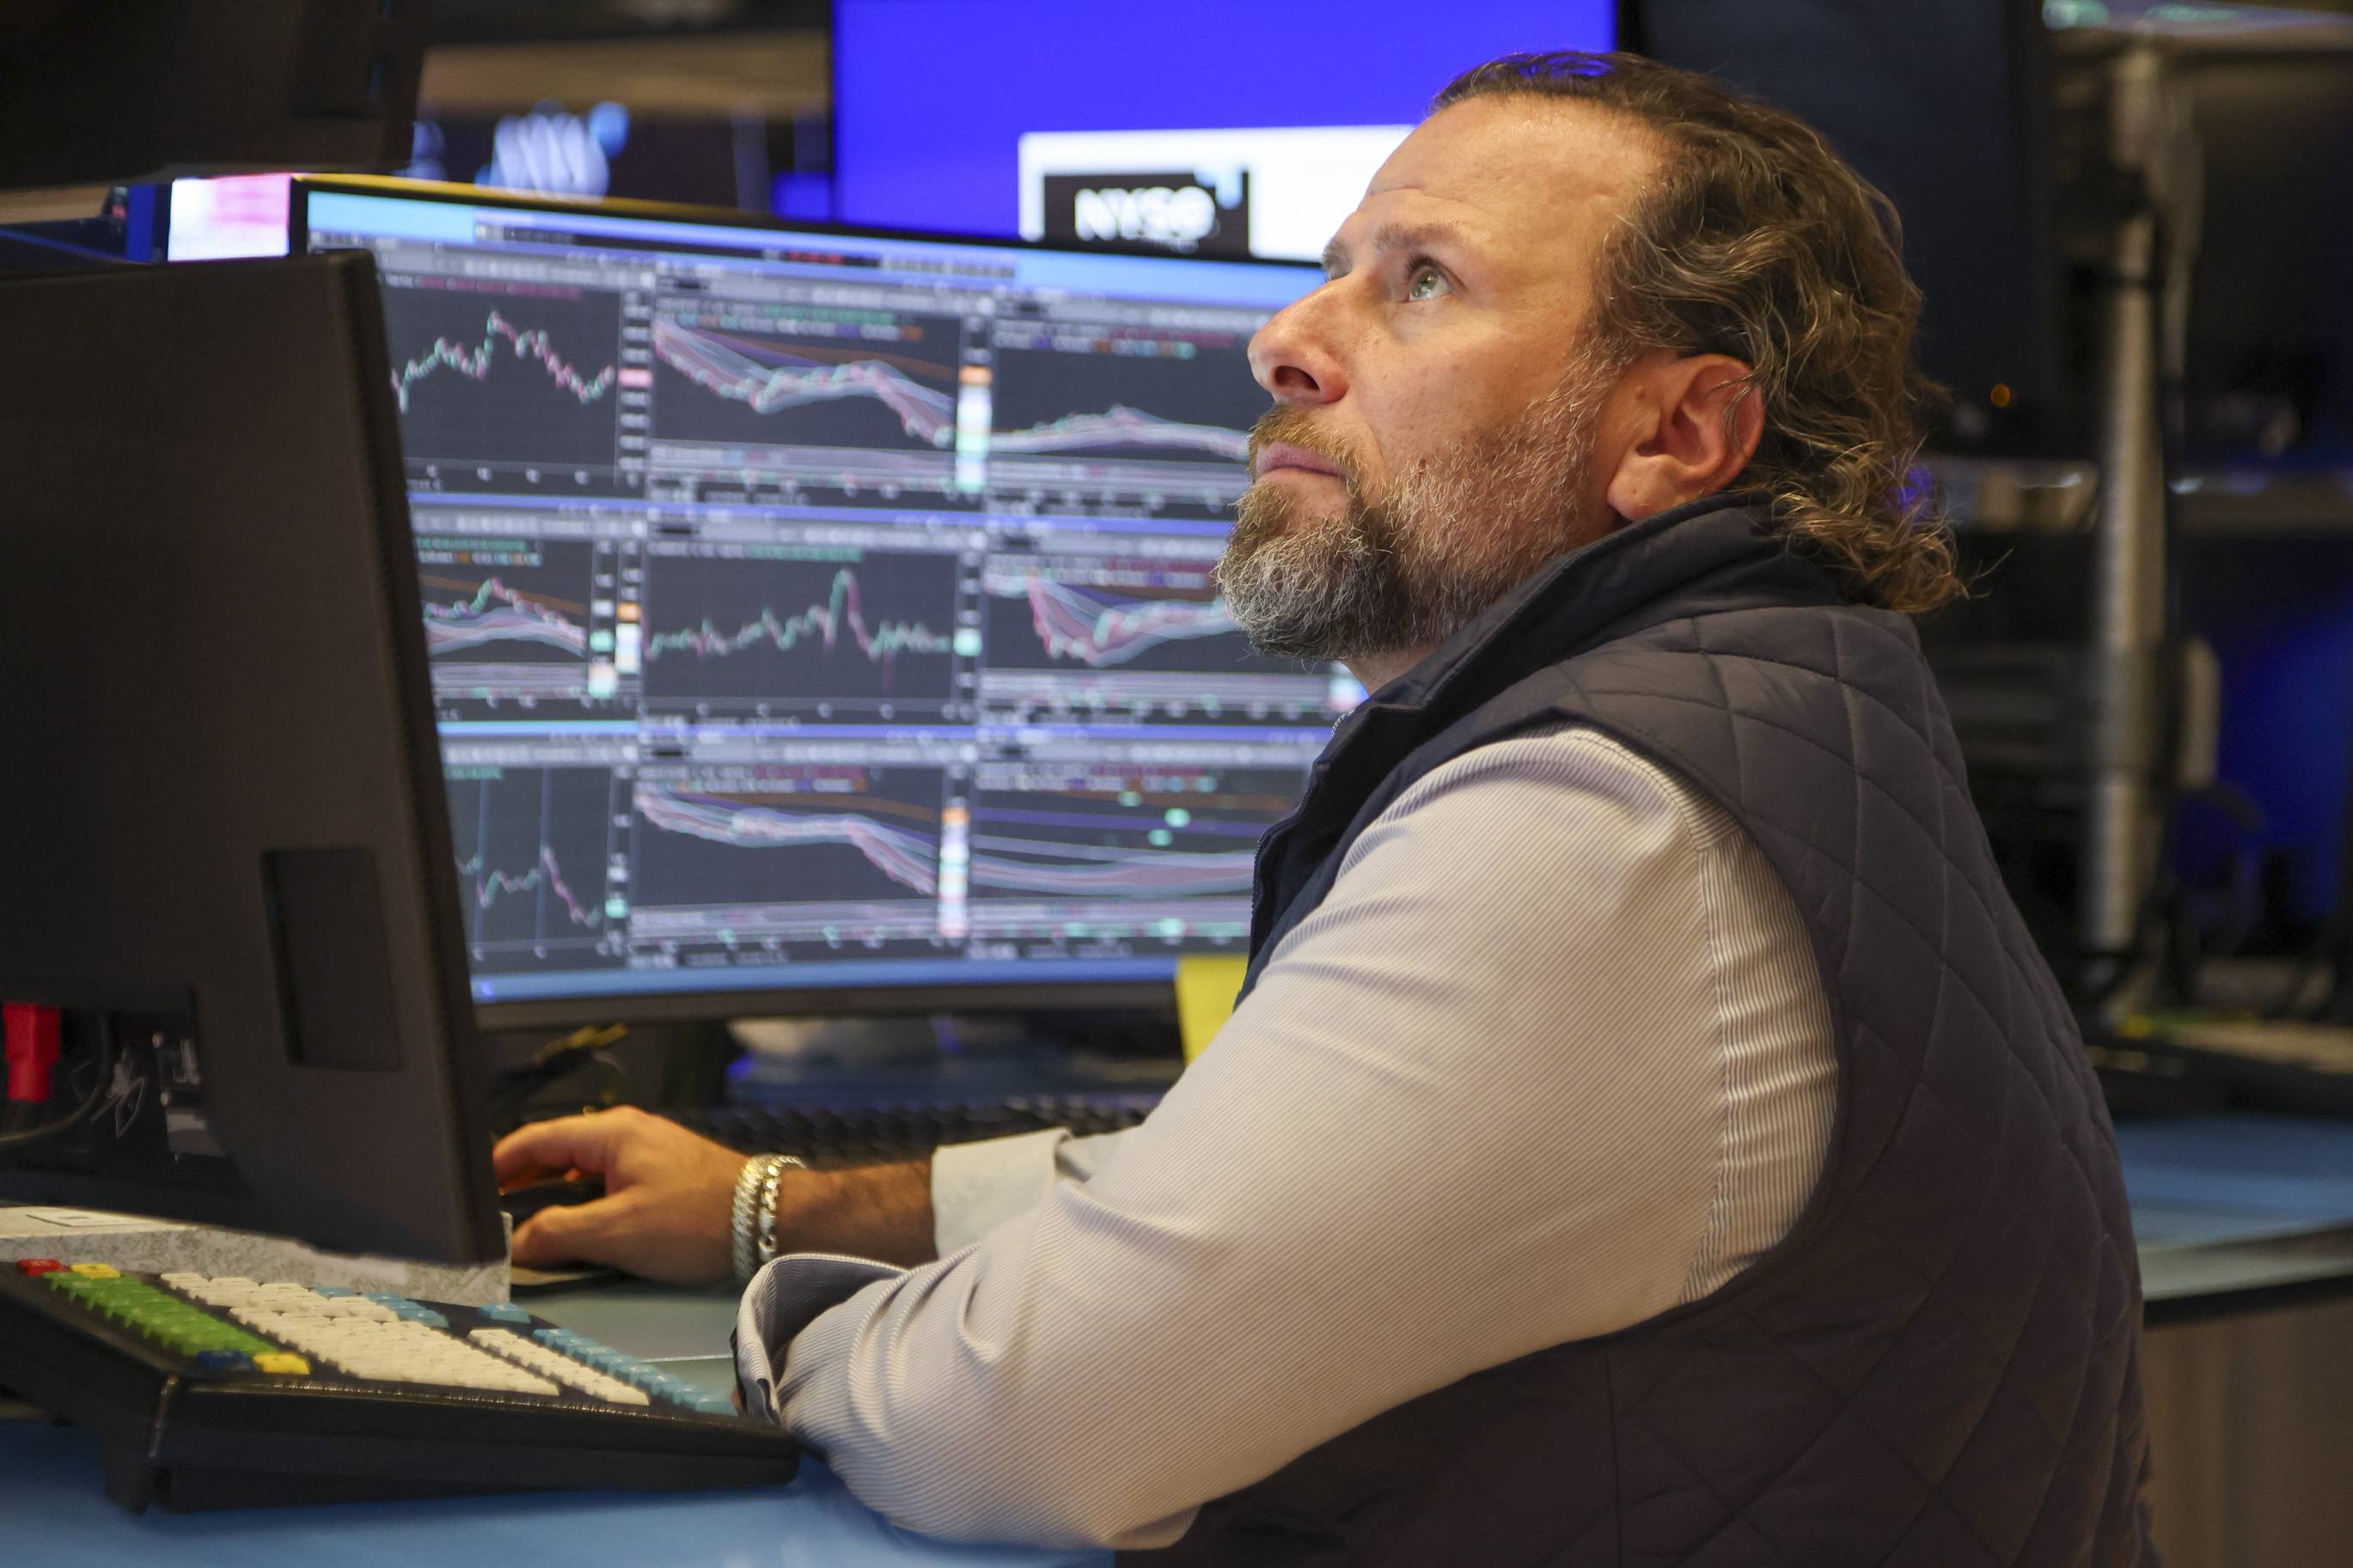
ABD teknoloji hisselerini cuma günü vuran satış dalgası, yapay zekâ patlamasının maliyetine ilişkin soru işaretlerini yeniden gündeme getirdi. Wall Street, haziran sonundan bu yana en kötü haftasını geride bıraktı. Endişeler artık yalnızca şirketlerin yüksek değerlemeleriyle sınırlı değil. Yatırımcılar, şirketlerin yapay zekâ altyapısına yaptıkları devasa harcamaları haklı çıkaracak getirileri elde edip edemeyeceğini de sorguluyor. Bu süreçte borçlanma maliyetleri yükselirken petrol fiyatlarındaki artış, enflasyon beklentileri ve ABD’de faizlerin seyri üzerindeki baskıyı artırıyor.

Nasdaq Bileşik Endeksi cuma günkü işlemlerde yüzde 2,1 gerilerken haftalık kaybı yaklaşık yüzde 4,5’e ulaştı. S&P 500 Endeksi ise cuma günü yüzde 1,1, hafta genelinde yaklaşık yüzde 2 değer kaybederek önceki haftaki kazanımlarını sildi. Dow Jones ise sektörler arasındaki farklı performans ve yatırımcıların teknoloji hisselerindeki pozisyonlarını azaltmasıyla haftayı sınırlı bir yükselişle tamamlayarak görece dirençli bir görünüm sergiledi.

Bu hareketler, yapay zekâ patlamasının sona erdiği anlamına gelmiyor. Ancak sektörün büyümesine yönelik iyimserliğin hisseleri rekor seviyelere taşıdığı bir dönemin ardından yatırımcıların bu yükselişin sürdürülebilirliğini daha titiz biçimde sorguladığını ortaya koyuyor. Jeopolitik ve enflasyonist baskılar da bu sorgulamayı güçlendiriyor.

Büyüme beklentilerinden finansman sınavına

Piyasalardaki endişelerin başlıca kaynaklarından biri, veri merkezlerini, çipleri ve bilgi işlem kapasitesini kapsayan yapay zekâ altyapısının hızla genişletilmesinin büyük ölçekli sermaye yatırımları gerektirmesi. Bazı şirketlerin bu harcamaların bir bölümünü borçlanarak finanse etmesi, yükselen tahvil getirileri ve yatırımcıların risk iştahındaki değişimler karşısında finansman koşullarını daha kırılgan hale getiriyor.

dfvg
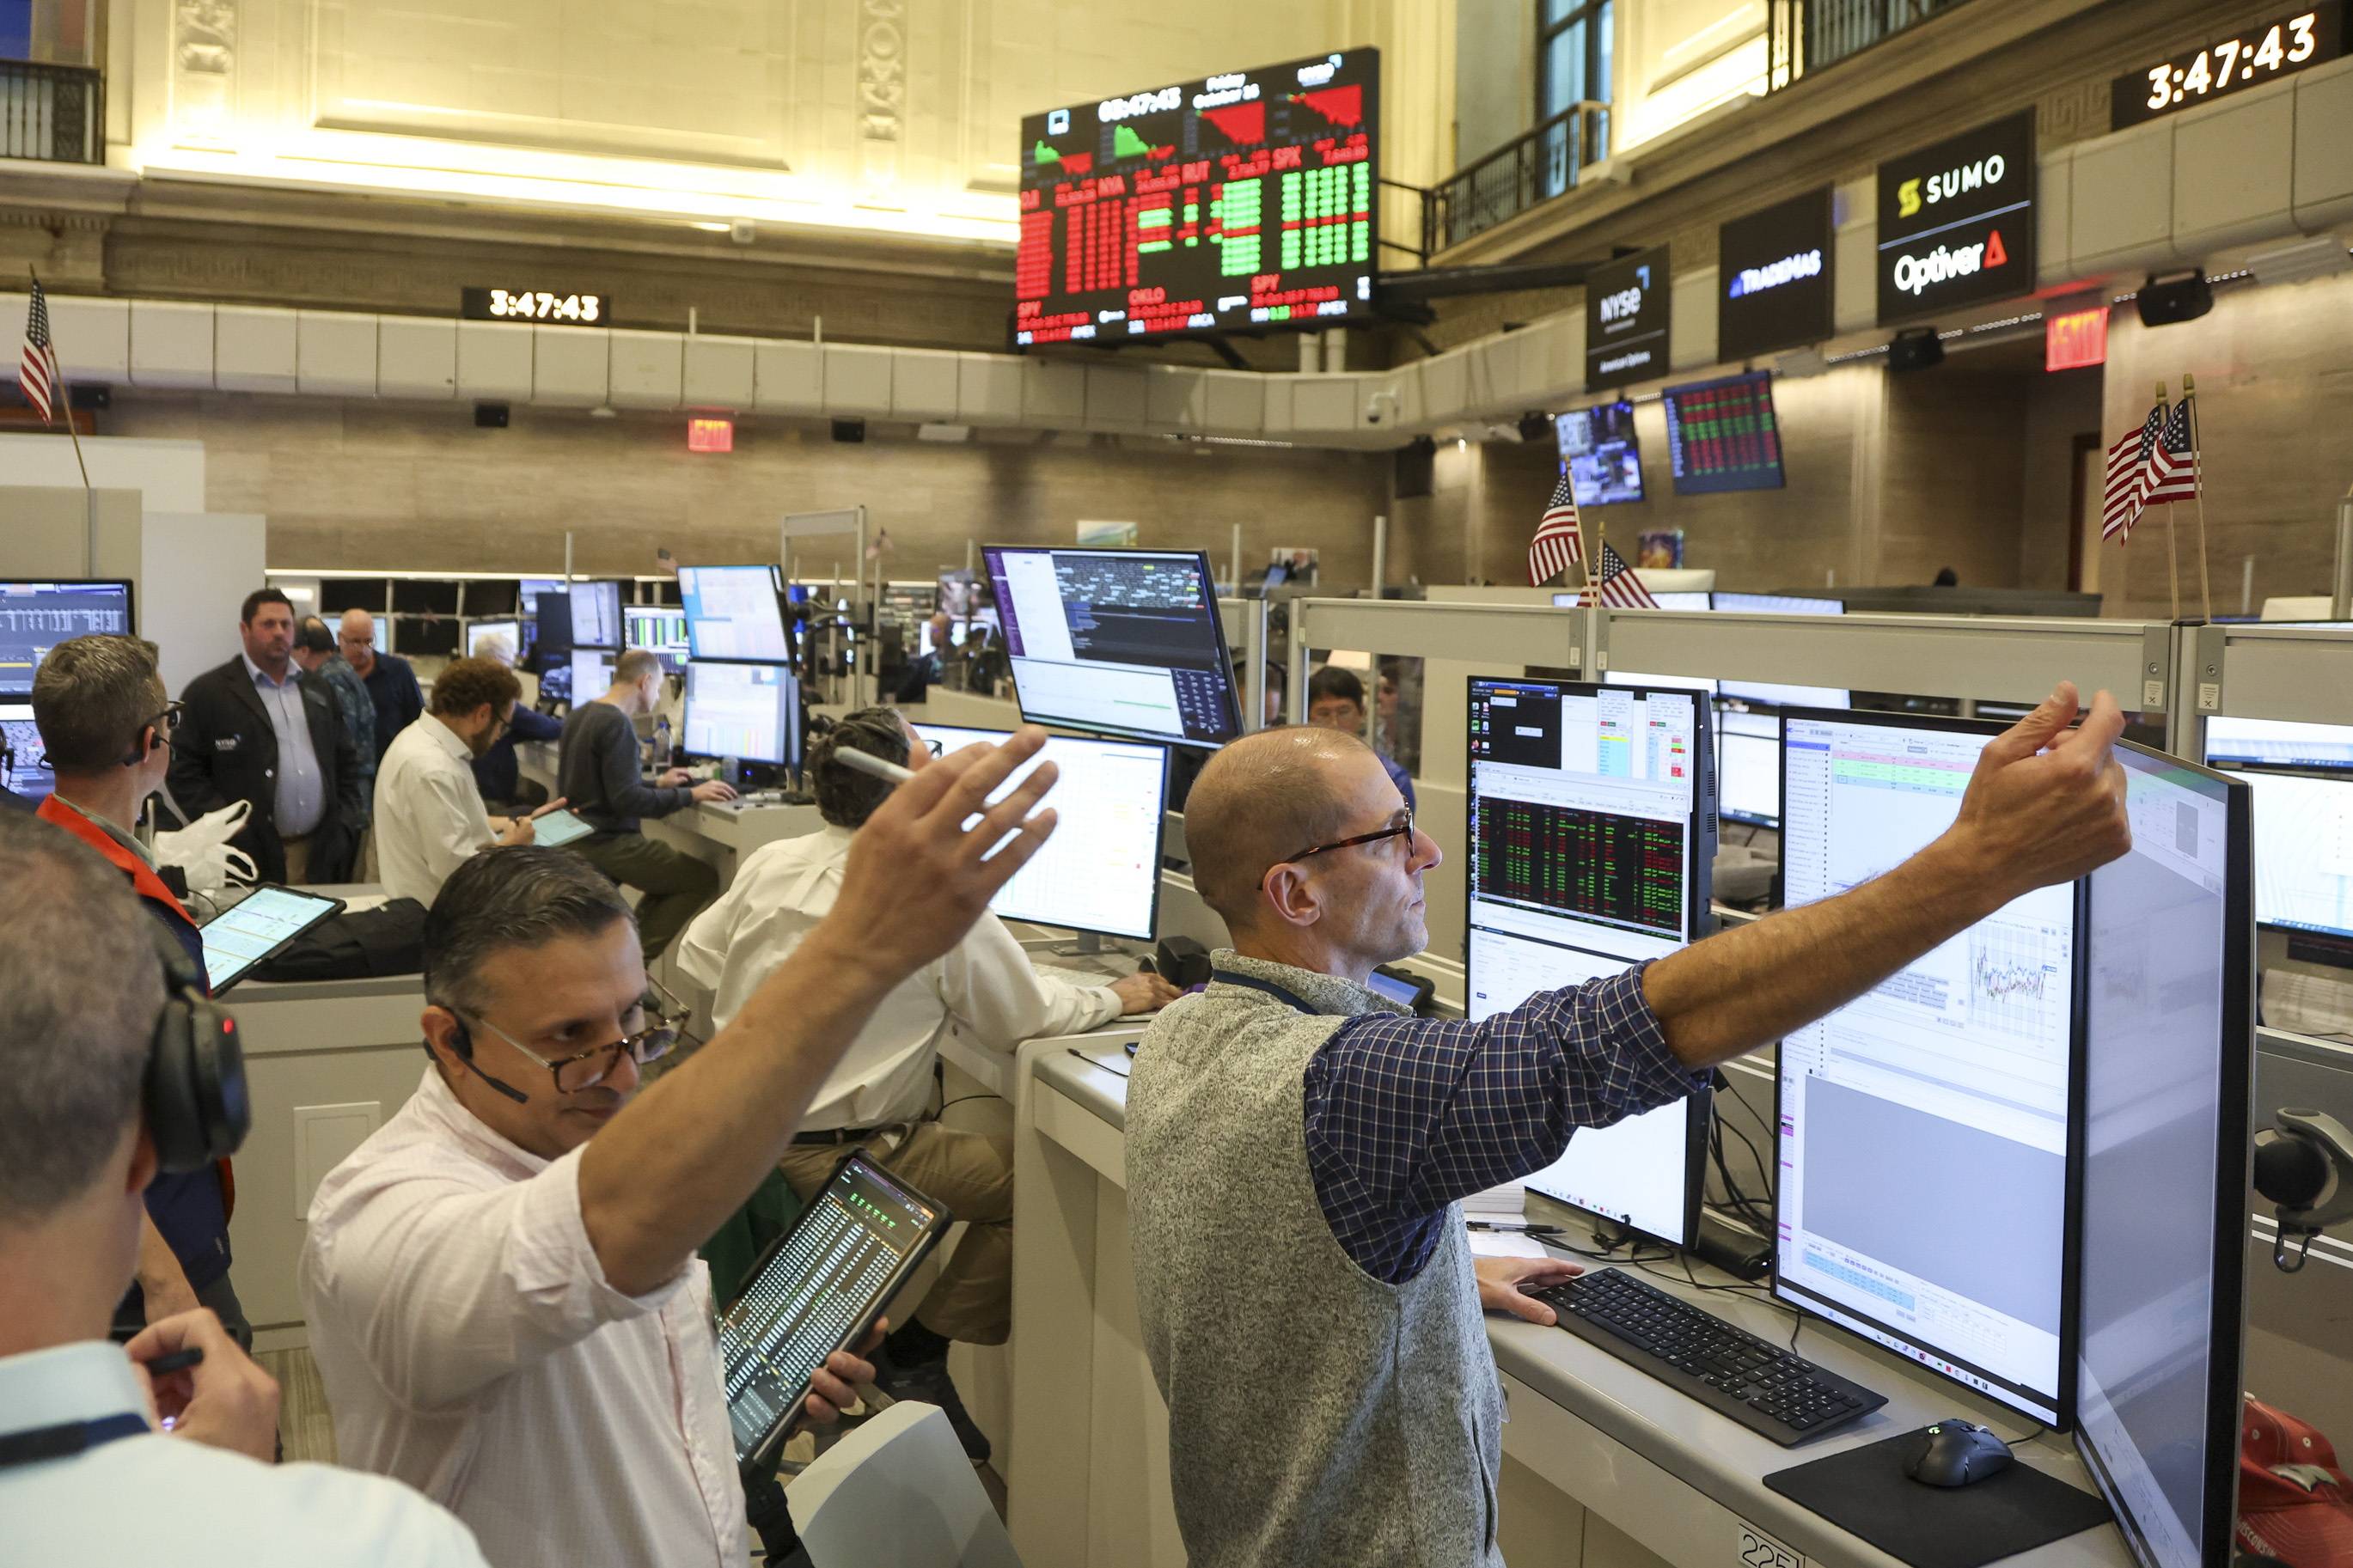
Cuma günü piyasa kapanışı öncesinde New York Borsası’nda çalışan traderlar (AP)

Yapay zekâ odaklı bulut bilişim şirketi CoreWeave, borçlanma maliyetlerinin artmasıyla piyasalardaki endişelerin odağına yerleşti. Şirketin borçlanma araçlarının getirileriyle daha düşük riskli borçlanma araçlarının getirileri arasındaki farkın açılması, yapay zekâ altyapısı şirketlerinin finansman yükünü ne ölçüde taşıyabileceği ve beklenen gelirlerin maliyetlerle başa çıkacak hızda artıp artmayacağı tartışmasını yeniden alevlendirdi.

Bu endişeler, tek bir şirketin hisse performansının çok ötesine geçiyor. Yapay zekâ yatırımları, ABD ekonomisinde harcamaların, büyümenin ve sermaye akışlarının başlıca itici güçlerinden biri haline geldi. Dolayısıyla bu yatırımların finansmanında yaşanabilecek geniş çaplı bir yavaşlama, teknoloji şirketlerinin yanı sıra tedarikçilerini ve piyasa değerlemelerinin dayandığı kâr beklentilerini de etkileyebilir.

Bununla birlikte, şirketlerin karşı karşıya olduğu koşullar aynı değil. Şirketler nakit akışı yaratma ve borç taşıma kapasiteleri bakımından birbirinden ayrılırken yapay zekâ uygulamalarına yönelik talep de yatırımları desteklemeyi sürdürüyor. Bu nedenle temel sınav, harcamalarını sürdürülebilir getirilere dönüştürebilen şirketlerle faaliyetlerini büyük ölçüde kolay finansman koşullarına ve yüksek değerlemelerin devamına dayandıran şirketleri birbirinden ayırmak olacak.

Petrol, faiz hesaplarını zorlaştırıyor

Teknoloji hisseleri üzerindeki baskı, ABD ile İran arasındaki savaşın sürmesi ve Hürmüz Boğazı’ndan petrol akışına ilişkin endişeler nedeniyle Brent petrolün varil fiyatının cuma günü 109,86 dolara yükseldiği bir döneme denk geldi. Enerji fiyatlarındaki artış, enflasyon risklerini büyütürken fiyatların yükselmeye devam etmesi halinde merkez bankalarının para politikasını gevşetme alanını daraltıyor.

ABD’de açıklanan son veriler, tüketici ve üretici fiyatlarının beklentilerin üzerinde arttığını ortaya koydu. Bu gelişme, piyasalarda ABD Merkez Bankasının (Fed) yıl sonundan önce faizleri yeniden artırabileceği yönündeki beklentileri güçlendirdi. CME Group verilerine göre aralık ayındaki toplantıda faiz artırımı ihtimali yüzde 74,3’e yükseldi. Bu oran bir ay önce yüzde 50,2 düzeyindeydi.

jku
New York Borsası’nda işlem yapan bir trader (AP)

Faiz beklentilerindeki değişim, özellikle teknoloji hisselerini etkiliyor. Çünkü bu şirketlerin piyasa değerlerinin önemli bir bölümü gelecekte elde edilmesi beklenen kârlara dayanıyor. Bu kârları bugünkü değere indirgemek için kullanılan iskonto oranı yükseldikçe yatırımcıların söz konusu kazançlara biçtiği bugünkü değer düşüyor. Borçlanma maliyetlerinin artması da yatırımlarını kredi yoluyla genişleten şirketlerin üzerindeki yükü ağırlaştırıyor.

Buna karşılık enerji şirketleri, petrol fiyatlarındaki yükselişten yararlandı. ExxonMobil ve Chevron hisseleri cuma günü değer kazandı. Piyasanın farklı sektörler arasında yeniden pozisyon aldığına işaret eden bu ayrışma, diğer sektörlerin olası bir ekonomik yavaşlamanın veya kalıcı enflasyonun etkilerinden korunacağı anlamına gelmiyor.

Teknoloji hisselerindeki düşüş, piyasanın geri kalanından bağımsız değil

Ekonomist Muhammed el-Erian, piyasaları değerlendirdiği haftalık analizinde teknoloji hisselerinden uzaklaşma eğiliminin ekonominin geri kalanından bağımsız ele alınamayacağına dikkat çekiyor. Teknoloji, büyümenin önemli itici güçlerinden biri olmasının yanı sıra yerli ve yabancı sermayeyi daha geniş ABD hisse senedi piyasasına çeken başlıca alanlardan biri. Bu nedenle baskının yatırımlara ve ekonomik faaliyetlere yayılması halinde diğer sektörler de etkilenebilir.

Hafta boyunca piyasalarda görülen hareketler, tüm hisselerde eşit ölçüde yaşanan bir düşüşten ziyade sektörler arasında belirgin bir ayrışmaya işaret etti. Çip üreticileri ve yapay zekâyla bağlantılı teknoloji şirketleri kayıpların büyük bölümünü üstlenirken bazı sanayi şirketleri beklentileri aşan çeyreklik sonuçlarının ardından yükseldi. Enerji sektörü de petrol fiyatlarındaki artıştan destek buldu.

Ancak bu ayrışmanın devam edip etmeyeceği, şirketlerin mevcut değerlemelerini haklı çıkaracak sonuçlar açıklamasına, enflasyon ve tahvil getirilerinin seyrine ve Ortadoğu’daki savaşın gelişimine bağlı olacak. Enerji fiyatlarındaki yükselişin fiyat baskılarının devam etmesiyle birleşmesi, yatırımcıları zor bir denklemle karşı karşıya bırakabilir: Bir yanda kâr artışının yavaşlama ihtimali, diğer yanda yüksek finansman maliyetleri.

Gelecek dönem bilançoları yatırımcıların beklentilerini sınayacak

Şirketlerin önümüzdeki dönemde açıklayacağı çeyreklik finansal sonuçlar daha da önem kazanıyor. Bu sonuçlar, özellikle yapay zekâ yatırımlarına öncülük eden büyük şirketlerde talebin büyümesi, kâr marjları ve sermaye harcaması planları hakkında daha net göstergeler sunacak.

Yatırımcılar, devasa harcamaların yalnızca uzun vadeli beklentiler yaratmakla kalmayıp somut gelir ve getirilere dönüşmeye başladığını gösteren kanıtlar arayacak. Finansman kaynakları ve borçlanma maliyetleri daha yakından incelenirken şirketlerin gelecekteki harcamalarına ilişkin öngörüleri de gerçekleşen kârlar kadar önem taşıyacak.

Dolayısıyla piyasaların önündeki sınav, yalnızca yapay zekâ patlamasının devam edip etmeyeceğiyle sınırlı değil. Asıl mesele, bu büyümenin nasıl sürdürüleceği: Şirketler yatırımlarının büyüklüğüyle orantılı getiriler elde ederek genişlemelerini finanse edebilecek mi, yoksa yükselen maliyetler ve azalan risk iştahı yatırımcıları daha sert bir yeniden değerlemeye mi yöneltecek?

Haftalık kayıplar bu sorulara kesin bir yanıt vermiyor. Ancak piyasaların yapay zekâya yönelik iyimserliği artık hisseleri desteklemek için tek başına yeterli görmediğini ortaya koyuyor. Finansman koşulları, enflasyon ve enerji fiyatları da yatırımcıların hesaplamalarında belirleyici unsurlar haline geliyor.