
Antoine el Hac
Küresel ekonomiyi tehdit eden riskler artık yalnızca büyümenin yavaşlaması, fiyatların yükselmesi veya borçların birikmesiyle sınırlı değil. Asıl tehlike, bu krizlerin birbirini beslemesinde yatıyor. Bunların en önemlisi olan borç krizi ise uluslararası çatışmaların arttığı, ittifakların değiştiği, enerji, kaynaklar ve sermaye üzerindeki rekabetin yoğunlaştığı bir ortamda giderek daha karmaşık bir hâl alıyor.
Öncelikle vurgulamak gerekir ki, borç krizi savaşlarla başlamıyor. Ancak savaşlar bu süreci hızlandırabiliyor. Krizin kökleri, yıllar boyunca artan borçlanmaya, finansman maliyetlerinin yükselmesine ve kamu yükümlülüklerinin büyümesine dayanıyor. Mevcut dönemi daha tehlikeli kılan ise ülkelerin krizlerin sonuçlarıyla mücadele etmek için borçlanmaya ihtiyaç duyması, buna karşılık aynı şokların borçlanma maliyetlerini artırarak geri ödeme kapasitelerini zayıflatması.
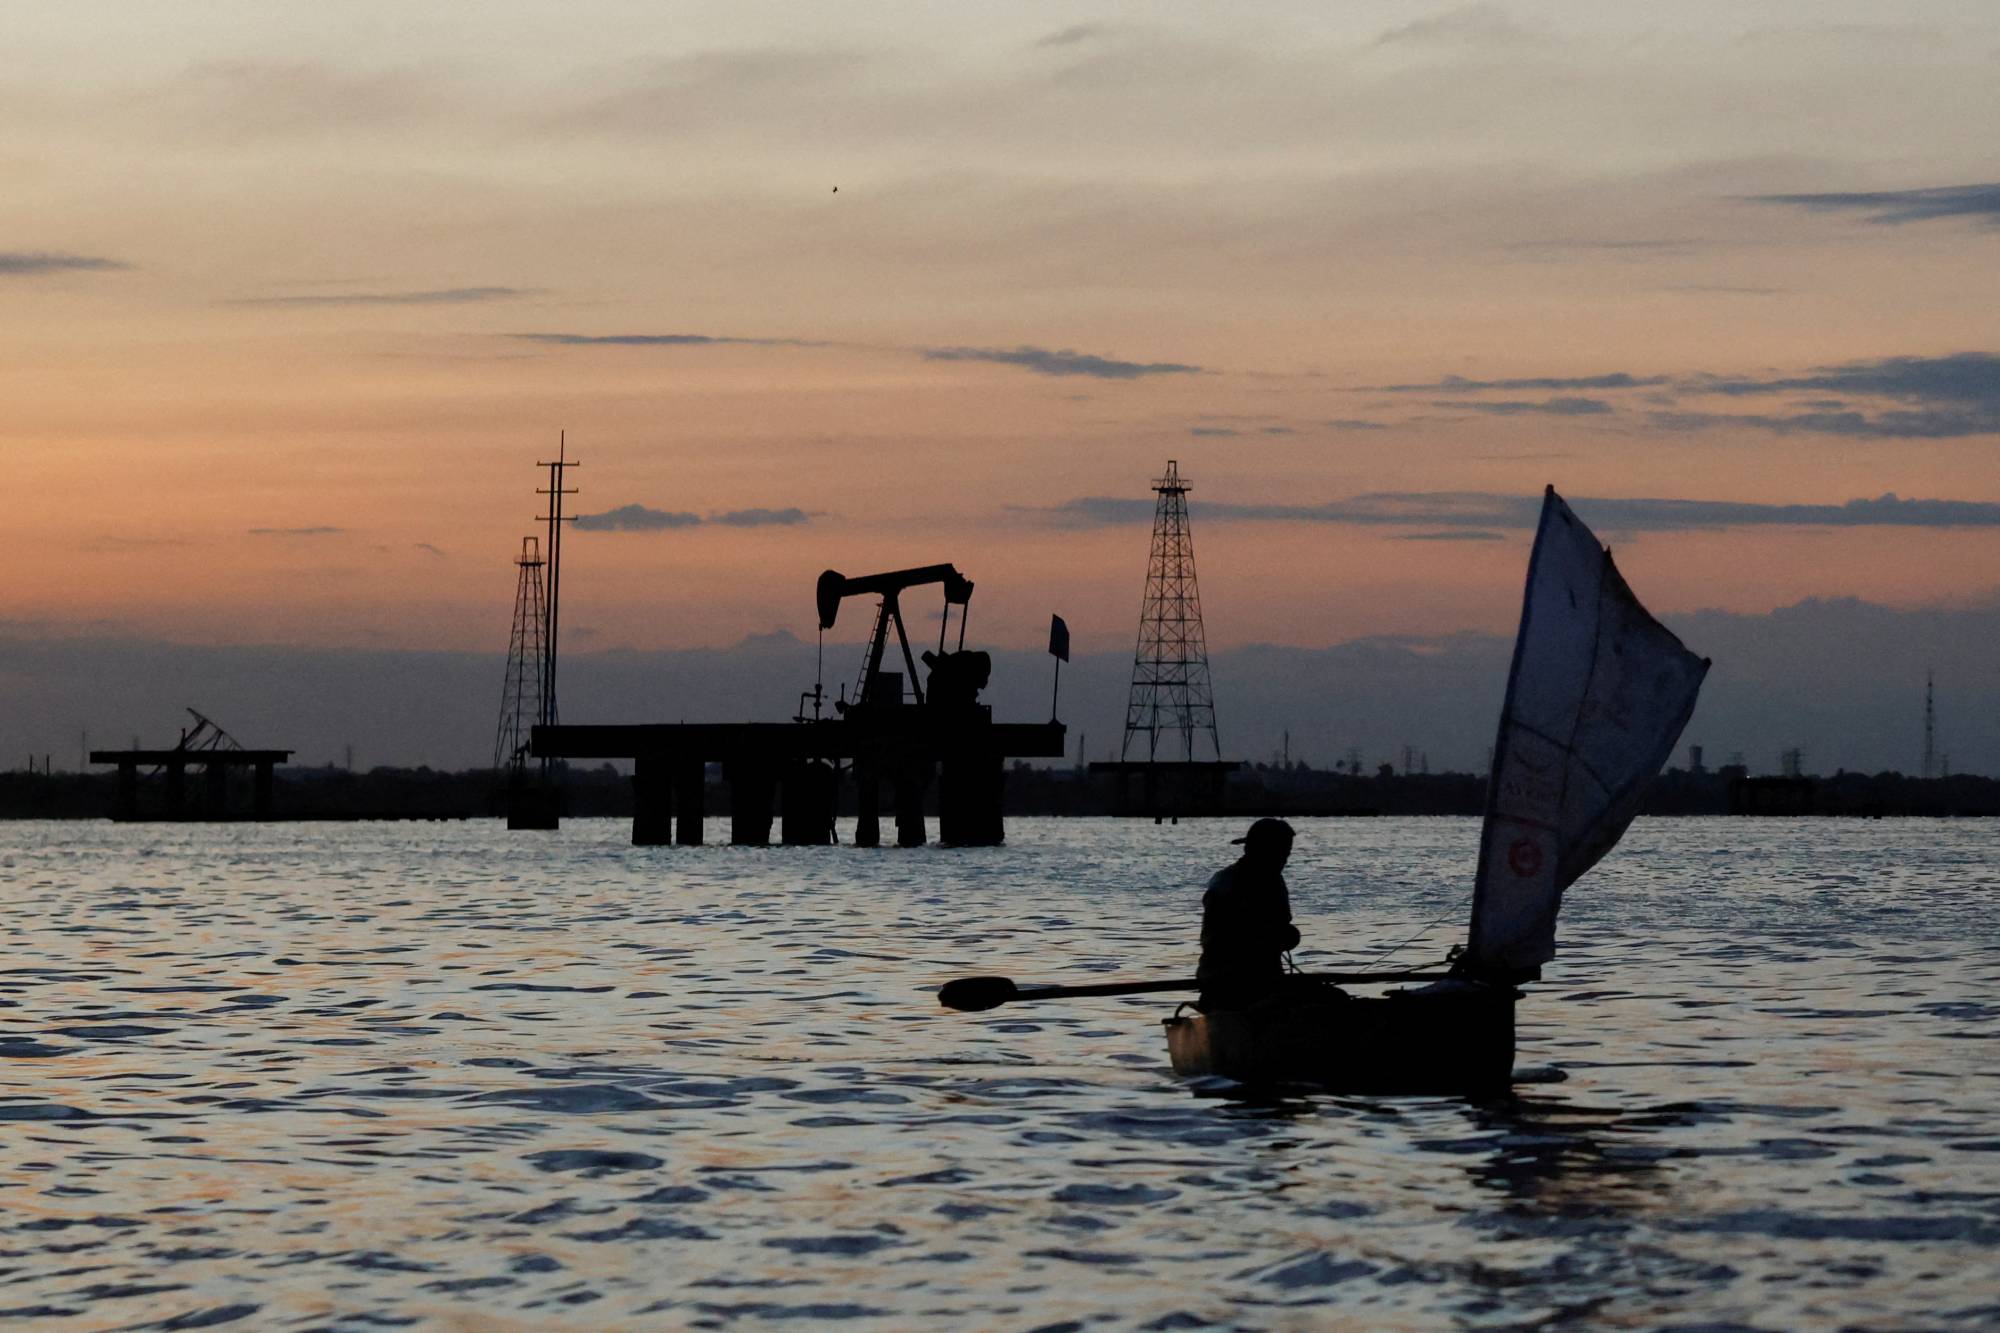
Borçlar ve ekonomik egemenlik
Birleşmiş Milletler Ticaret ve Kalkınma Konferansı (UNCTAD) verilerine göre gelişmekte olan ülkelerin iç ve dış borçlarının toplamı 2025 yılında yaklaşık 35 trilyon dolara ulaştı. Aynı dönemde faiz yükü de kaygı verici seviyelere yükseldi. Birleşmiş Milletler Kalkınma Programı'na (UNDP) göre ortalama bir gelişmekte olan ülke, kamu gelirlerinin yaklaşık yüzde 9,5'ini faiz ödemelerine ayırıyor. Bu, son 25 yılın en yüksek oranı.
Ancak sorun yalnızca borcun büyüklüğünden ibaret değil. Borcun çevrilme maliyeti ve yeniden finansman koşulları da büyük önem taşıyor. Faiz oranlarının düşük olduğu dönemlerde borçlanan ülkeler, bugün daha ağır koşullarda yeni borç yükümlülükleriyle karşı karşıya kalıyor. Üstelik kamu gelirleri, artan yükümlülükleri karşılayacak hızda büyümüyor. Uzun vadede borcunu ödeme kapasitesine sahip bir ülke bile borçlarını yenileyememesi veya yeniden yapılandıramaması durumunda ciddi bir likidite krizi yaşayabiliyor.
Finansman ihtiyacının ülkelerin dış politika tercihlerini etkileyen bir unsura dönüşmesiyle birlikte, mesele jeopolitik bir boyut kazanıyor. Finansal seçenekler daraldıkça alacaklılarla, uluslararası kuruluşlarla ve kredi ya da yatırım sağlayabilecek ülkelerle ilişkiler daha fazla önem kazanıyor. Böylece borçlar yalnızca mali bir yükümlülük olmaktan çıkıyor; özellikle dış finansman kaynakları sınırlı olan ülkelerin siyasi ve ekonomik hareket alanını daraltan bir faktöre dönüşebiliyor. Buna karşılık mali açıdan güçlü ülkelerin siyasi nüfuzu da artıyor.
Mali açıdan yeterli güce sahip olmayan ülkelerin, özellikle gerilimli bölgelerde bulunmaları veya çatışmalara sahne olmaları hâlinde ciddi risklerle karşı karşıya kaldıkları açık. Özel sektör alacaklılarıyla borçların yeniden yapılandırılması yıllar sürebiliyor. Bu durum belirsizlik dönemini uzatırken, yatırımların ve ekonomik büyümenin yeniden canlanmasını da geciktiriyor.
Enerji, savaşlar ve silahlanma yarışı
Finansman krizlerinin küresel ekonominin can damarı olan enerji piyasalarındaki dalgalanmalarla aynı dönemde gerçekleşmesi riskleri katlıyor. Enerji fiyatlarında yaşanan kalıcı artışlar üretim, ulaşım ve gıda maliyetlerini yükseltiyor. Enerji ithalatçısı ülkeler ise daha yüksek dış ödeme faturaları, para birimleri üzerindeki baskı ve ilave finansman ihtiyacıyla karşı karşıya kalıyor.
Merkez bankaları ise son derece zor bir denklemle karşı karşıya. Enflasyonla mücadele etmek için faiz oranlarını yüksek tutmaları durumunda hükümetlerin, şirketlerin ve hane halklarının borçlanma maliyetleri artıyor. Faizleri hızlı biçimde düşürmeleri hâlinde ise arz ve talep arasındaki dengesizliklerden kaynaklanan yeni enflasyon baskılarıyla karşılaşabiliyorlar. Bunun yanı sıra para birimlerinin değer kaybetmesi riski de ortaya çıkıyor.
Böylece herhangi bir jeopolitik şok, enerji piyasalarından para politikasına, oradan da tahvil piyasalarına ve kamu bütçelerine yayılıyor.
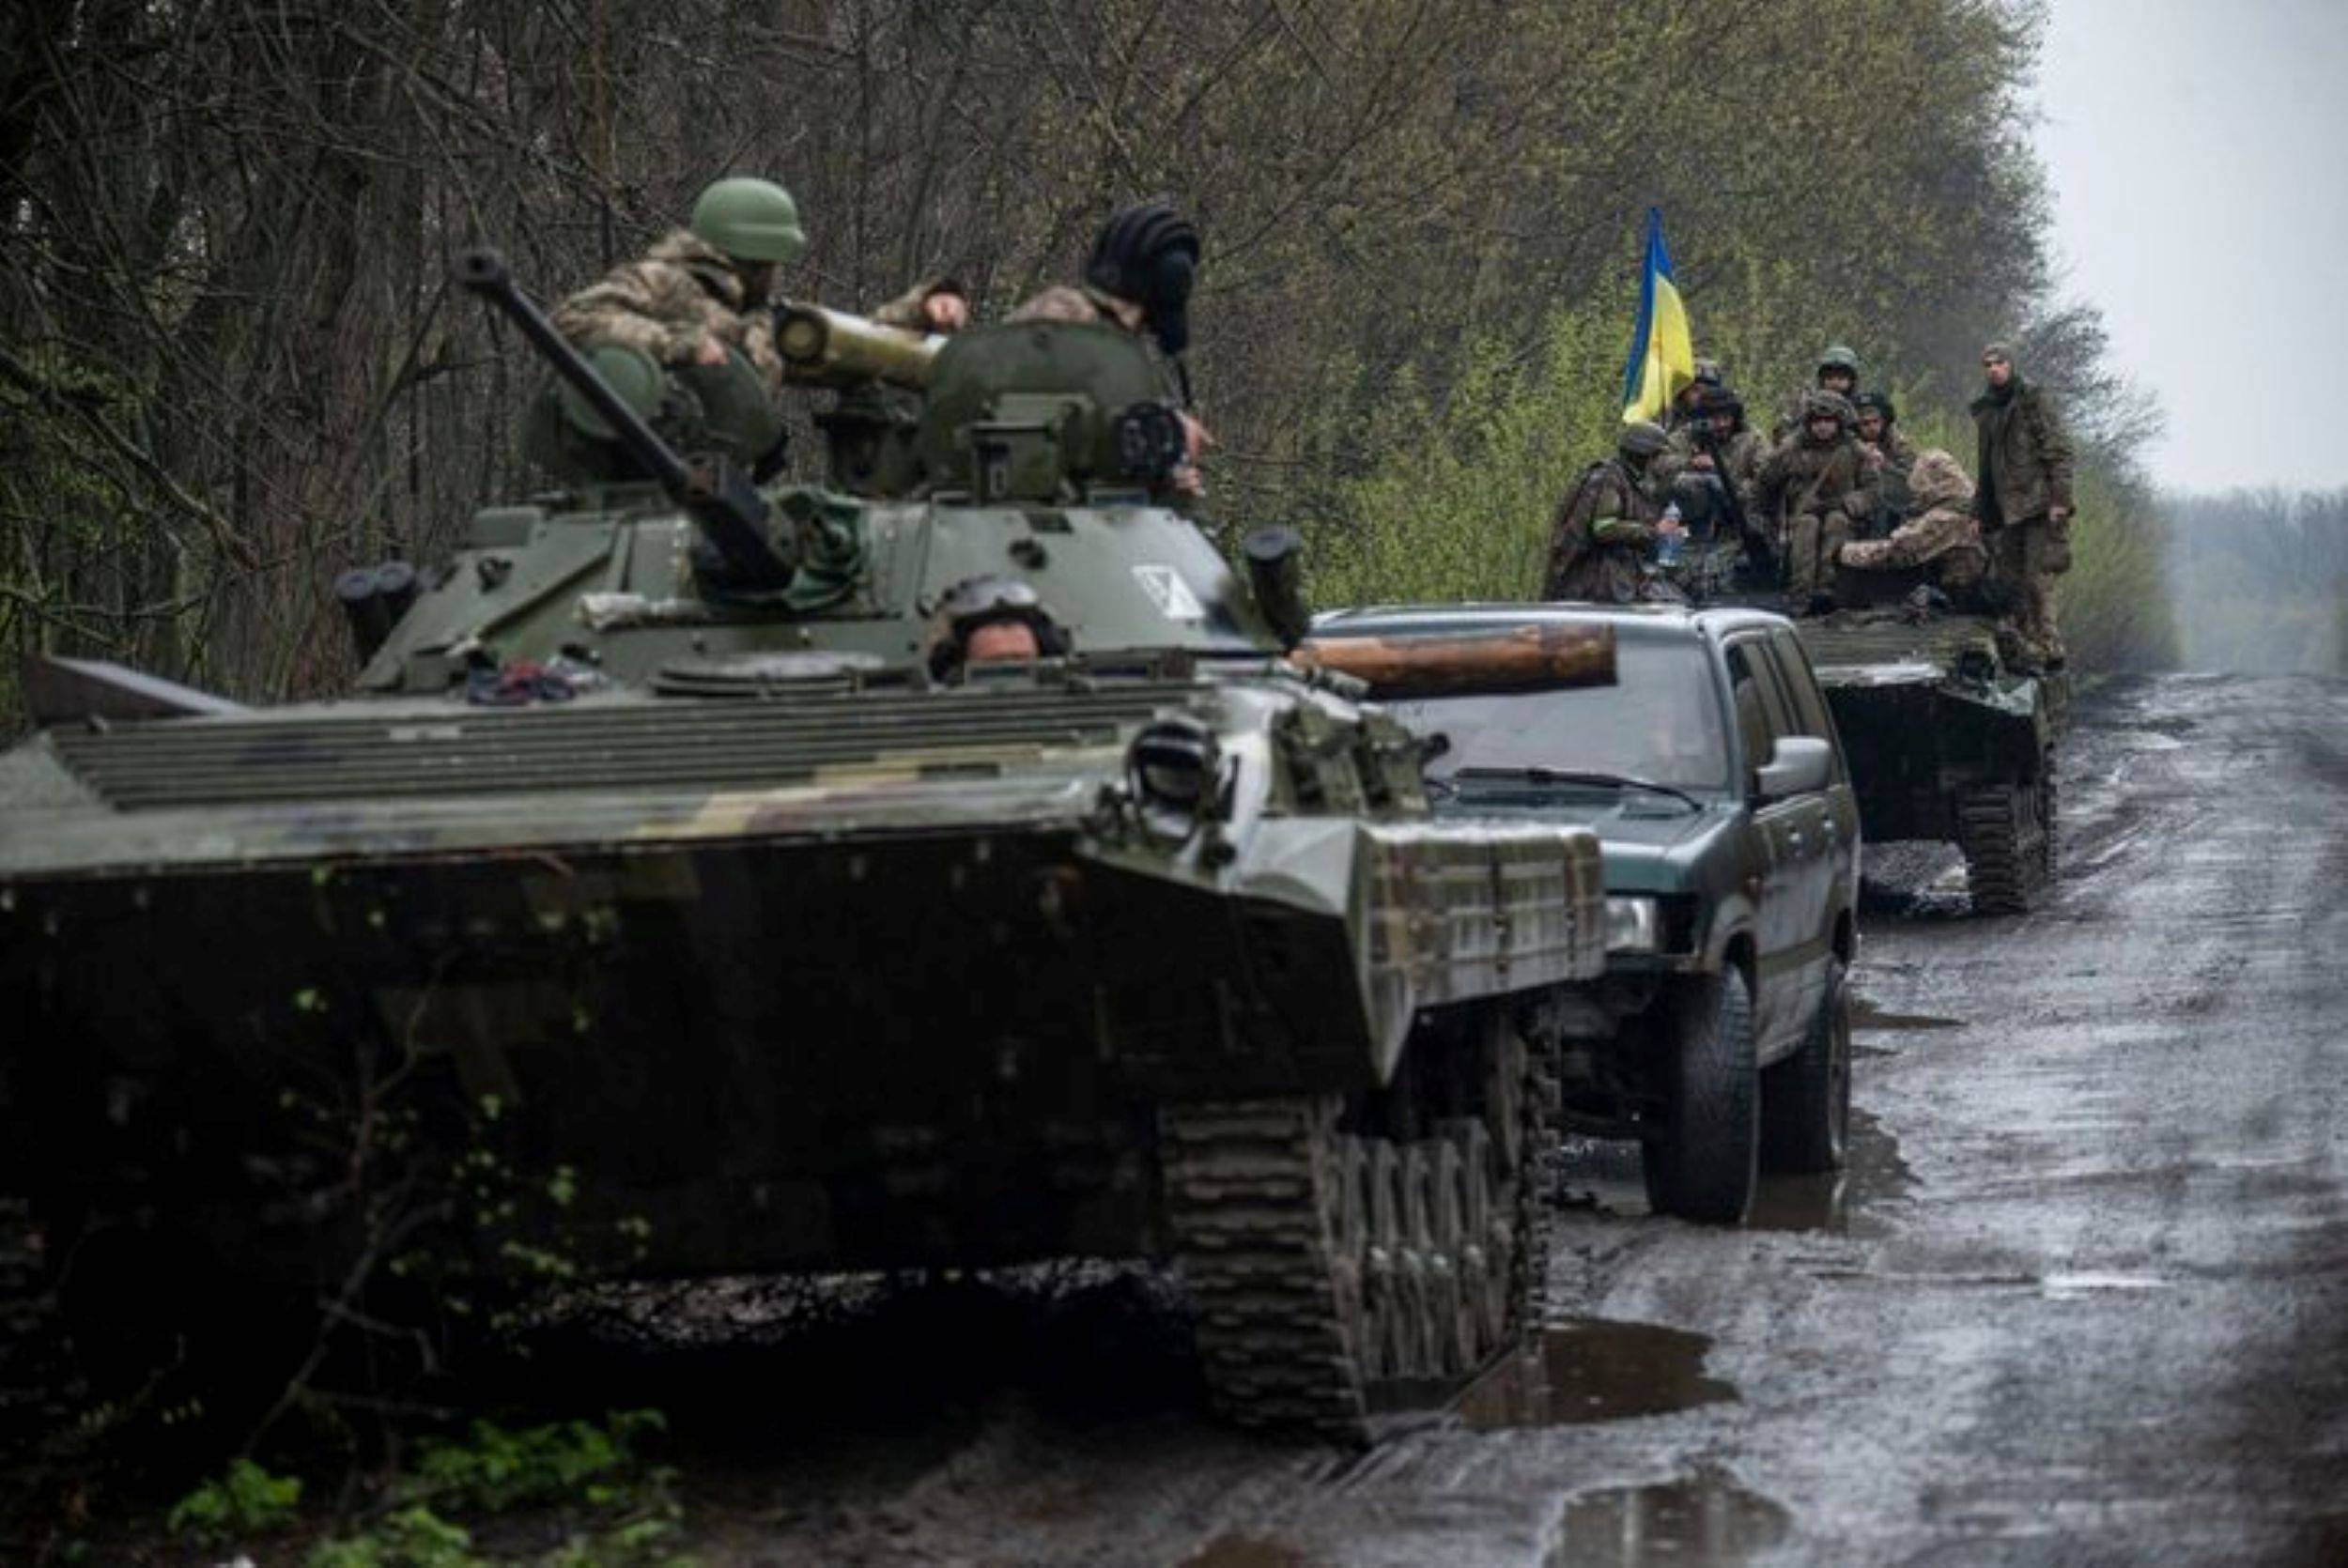
Bu finansal açmaz yalnızca gelişmekte olan ülkelerle sınırlı değil. Büyük ekonomilerin artan finansman ihtiyaçları ve savunma harcamalarındaki yükseliş, hükümetleri küresel tasarruf kaynakları için rekabete itiyor. Örneğin, savaşın sürdüğü Ukrayna'nın kamu borcu 212 milyar doları aşarken, rakibi Rusya'nın borcu 491 milyar doların üzerine çıkıyor. Avrupa Savunma Ajansı verilerine göre Avrupa Birliği'nin 27 üyesi 2026 yılında yaklaşık 454 milyar avro, yani gayrisafi yurt içi hasılanın yüzde 2,4'ü oranında savunma harcaması yapacak.
Bunlara, özellikle yapay zekâ alanında faaliyet gösteren büyük teknoloji şirketlerinin veri merkezleri ve dijital altyapıya yönelik dev yatırımlarını finanse etmek için borç piyasalarına yönelmesi de eklenirse, daha küçük ve kırılgan borçlular açısından finansman maliyetleri yükselebilir.
Böylece stratejik gücü artırmanın araçları olarak görülen silahlanma yarışı ve teknolojik yatırımlar, kalkınma, temel kamu hizmetleri ve altyapı için finansmana ihtiyaç duyan ülkelerin mali hareket alanını daraltabilir.
Uluslararası reformlar uygulama sınavında
Uluslararası toplumun bu sorunlarla mücadeleye sıfırdan başlamadığını belirtmek gerekir. İspanya'nın Sevilla kentinde 2025 yılında düzenlenen Dördüncü Uluslararası Kalkınma Finansmanı Konferansı, borç yönetiminin iyileştirilmesini ve borçlu ülkelerin şoklarla mücadele kapasitesinin artırılmasını amaçlayan girişimlere ivme kazandırdı.
Bu girişimler arasında doğal afetler veya krizler sırasında borç ödemelerinin askıya alınması, borçların kalkınma finansmanı karşılığında takas edilmesi ve borçların yeniden yapılandırılmasının kolaylaştırılması bulunuyor.
İklim kaynaklı, askerî ve finansal risklerin iç içe geçtiği bir dünyada bu araçlar büyük önem taşıyor. Borç ödemelerinin askıya alınması, olağanüstü bir şoktan etkilenen ülkelere kaynaklarını borç servisine harcamak yerine acil ihtiyaçlara yönlendirme fırsatı sağlayabilir. Borç takası uygulamaları ise mali yükün hafifletilmesini, yenilenebilir enerji yatırımları, eğitim ve sağlık hizmetlerinin geliştirilmesi ve altyapının modernleştirilmesi gibi kalkınma projelerinin finansmanına bağlayabilir.
Ancak bu girişimlerin etkili olabilmesi, ne kadar hızlı uygulandıklarına ve alacaklıların sürece katılmaya ne ölçüde istekli olduklarına bağlı. Ağır baskı altındaki ülkeler, reformların somut mekanizmalara dönüşmesi için yıllarca bekleyemez. Bu nedenle kalkınma bankalarının sağladığı uygun koşullu finansmanın genişletilmesi, mali garantilerin güçlendirilmesi ve krizlere hızlı müdahale mekanizmalarının oluşturulması gerekiyor.
Bu çerçevede Uluslararası Para Fonu (IMF) ve Dünya Bankası, Eylül 2026'da yoksul ülkelerde borç sürdürülebilirliğinin değerlendirilmesine ilişkin reformları onayladı. Reformlar, ülke içi ve uzun vadeli risk analizlerinin iyileştirilmesini de kapsıyor. Revize edilen çerçevenin 2027'nin ikinci yarısında uygulanmaya başlanması bekleniyor.
Tasarruf politikaları krizden çıkış stratejisi değil
Hükümetler bütçe açığını kontrol altına almak amacıyla harcamaları kısmaya yönelebilir. Ancak tasarruf politikaları tek başına borç sürdürülebilirliğini garanti etmiyor. Altyapı, eğitim ve sağlık yatırımlarının azaltılması kısa vadede mali baskıyı hafifletebilir; ancak uzun vadede verimliliği, ekonomik büyümeyi ve gelecekteki kamu gelirlerini zayıflatır. Kamu hizmetlerinin gerilemesi ve istihdam olanaklarının daralması da toplumsal gerilimleri artırabilir ve artık seçimlerin bile sona erdiremediği siyasi istikrarsızlığı derinleştirebilir.
Dolayısıyla mali disiplin ile üretken yatırımların bir arada yürütülmesi, iç ve dış borç yönetiminin iyileştirilmesi, döviz kuru dalgalanmalarından ve ülkeleri sürekli borçlanma döngüsünde tutabilecek yeniden finansman risklerinden kaynaklanan tehlikelerin azaltılması gerekiyor. Arjantin bunun açık örneklerinden biri. Uluslararası düzeyde ise en kırılgan ülkelerin yeniden borç batağına sürüklenmeden kalkınmayı finanse edebilmeleri sağlanmalı.
Sonuç olarak küresel borç krizini, uluslararası çıkarlar haritasını yeniden şekillendiren jeopolitik dönüşümlerden ayrı değerlendirmek mümkün değil. Antoine el Hac'ın Şarku’l Avsat için kaleme aldığı analize göre savaşlar enerji maliyetlerini yükseltiyor, stratejik rekabet askerî harcamaları artırıyor, yüksek faiz oranları mali seçenekleri daraltıyor; hükümetler ve şirketler ise finansman kaynakları için giderek daha fazla rekabet ediyor.
Asıl tehlike tek bir ülkenin borçlarını ödeyemez hâle gelmesi değil; çok sayıda ülkede finansman krizlerinin aynı anda yaşanması ve mali baskıların bir kalkınma ve istikrar krizine dönüşmesi. Borç servisinin maliyeti yatırımları engelleyecek seviyelere ulaştığında mesele bütçelerin ve rakamların ötesine geçiyor. Bu durum, küresel ekonomik sistemin büyük güçlerin çıkarları ile daha az zengin ülkelerin büyüme, istikrar ve barış içinde yaşama hakkı arasında denge kurabilme kapasitesini sınayan bir teste dönüşüyor.