Çin'de gelişmiş 5G ağ teknolojisi, sanayi üretiminin çehresini değiştiriyor

Hücre iletişiminin kapasitesini yeni bir seviyeye taşıyan gelişmiş 5G teknolojisi (5G-A), endüstriyel kontrolde etkinliği artırırken, iş akışlarına getirdiği esneklikle geleneksel sanayi kollarını "akıllı imalatla" buluşturuyor

(AA)
(AA)
TT

Çin'de gelişmiş 5G ağ teknolojisi, sanayi üretiminin çehresini değiştiriyor

(AA)
(AA)

Çin'de ilk kez kullanılmaya başlayan gelişmiş 5G ağ teknolojisi, modern imalat uygulamalarında sağladığı etkinlik, esneklik ve verimlilikle sanayi üretiminde dönüşümün aracı oluyor.

Çin hükümetinin endüstriyel interneti teşvik projesi kapsamında devlete ait Great Wall Motors'un bağlı iştiraki Exquisite Automotive'in Baoding'deki fabrikasında 5G protokolünün yeni sürümü "5G Advanced" (5G-A) ile kontrol edilen üretim hattı kuruldu.

China Unicom, Huawei ve EA Automation ortaklığında oluşturulan endüstriyel kontrol ağı, sinyal gecikme süresini azaltarak etkinliği artırırken üretim bileşenlerinin seçimi ve iş akışlarının düzenlenmesinde sağladığı esneklik sayesinde, geleneksel sanayi kolunu "akıllı imalatla" buluşturdu.

Hücre iletişiminin kapasitesini yeni bir seviyeye taşıyan gelişmiş 5G teknolojisi, 6G'ye geçiş sürecinde büyük veri ve endüstriyel internet uygulamalarına yeni kapılar açmaya aday görünüyor.

Sanayide dijital dönüşüm ve akıllı imalat

ABD, Almanya, Japonya ve Çin gibi dünyanın önde gelen sanayi ülkeleri, hakim oldukları endüstrilerdeki rekabetçi güçlerini sürdürmek ve yeni avantajlar elde edebilmek için dijital dönüşümü ulusal stratejilerinin parçası haline getirmiş durumda.

ABD, Ekim 2022'de "Gelişmiş İmalat Ulusal Stratejisi"ni açıkladı. İleri imalat teknolojilerinin geliştirilmesi ve uygulanmasını, bu alandaki iş gücü kapasitesinin ve tedarik zincirlerinin direncinin artırılmasını öngören strateji, "akıllı imalatın geleceğine yöne verme" hedefini koydu.

Almanya'da sanayiciler ve hükümetler, imalat alanındaki dijital dönüşümü "4. sanayi devrimi" olarak nitelendirerek buhar makinesi, üretim bantları ve bilgisayarların ardından "akıllı imalatın" ve "akıllı fabrikaların" hakim olacağı bu yeni düzene geçişte atılması gereken adımları ulusal planlarına dahil etti.

"Endüstri 4.0" olarak adlandırılan bu yeni düzen, Almanya Federal Ekonomik İşler Bakanlığının yayımladığı bir belgede şu ifadelerle anlatılıyor:

"Sanayi üretiminde parçalar ve donanımlar iletişim kurduğunda, bir tamiratın yapılmasını ve yeni bir malzemenin getirilmesini talep ettiklerinde, insanlar, makineler ve endüstriyel süreçler akıllı ağlarla birbirine bağlandığında, 'Endüstri 4.0'dan söz ediyoruz demektir."

Japonya'nın "Sanayi 2022 Siyaset Belgesi"nde de dijitalleşmenin imalat alanında üretim altyapısından çalışma biçimlerine, iletişim süreçlerinden tedarik zincirlerinin yönetimine dek iş modelini kökten değiştirdiği vurgulandı.

Çin, gelişmiş 5G teknolojisini imalat sanayisine taşıyor

Birçok ülke sanayide dijital dönüşümü büyümenin yeni motoru olarak görürken nitelikli ekonomik kalkınma için imalat sektörünü dijital teknolojilerle daha bağlantılı ve akıllı hale getirmeye çalışıyor.

Dünyanın en büyük ölçekli sanayi üretimine sahip ülkesi olan, küresel çapta katma değerli imalat çıktısının yaklaşık yüzde 30'unu karşılayan Çin de bu eğilimin dışında değil.

Çin Sanayi ve Enformasyon Teknolojisi Bakanlığı, Ekim 2019'da "5G+ Endüstriyel İnternet" stratejisini ve "512 Projeye Teşvik Çözümü" planını açıkladı.

Gelişmiş 5G teknolojisini (5G-Advanced) modern imalat uygulamalarına uyarlayarak reel ekonominin dönüşümünü ve gelişimini sağlamayı amaçlayan plan kapsamında bugüne dek 20 sektörde projeler yürütüldü.

Çin'in kablolu ve mobil iletişim operatörleri China Telecom, China Mobile ve China Unicom, telekomünikasyon altyapısı geliştiren Huawei, ZTE ve Xiaomi gibi çözüm ortaklarıyla akıllı imalat, akıllı döküm, akıllı şebeke, akıllı madencilik, akıllı liman ve akıllı lojistik uygulamaları geliştirdi.

Baoding'de akıllı otomotiv

China Unicom'un Huawei ve EA Automation ile devlete ait Great Wall Motors şirketinin iştiraki Exquisite Automotive'in Hıbey eyaletinin Baoding şehrindeki fabrikasında yürüttüğü akıllı imalat uygulaması da bu projelerden biri.

Exquisite Automotive, Great Wall Motors'un GWM, Haval, Wey, Ora, Tank ve Poer markaları için yedek parça üretmek üzere kurulmuş bir şirket. Şirketin merkezi ve ana üretim tesisi, başkent Pekin'in 160 kilometre güneybatısındaki Boading şehrinde bulunuyor.

Araştırma ve test safhasındaki proje, fabrikada gelişmiş 5G (5G-A) hücre iletişim teknolojisiyle Ultra Güvenilir Düşük Gecikmeli İletişim Ağı (URLLC) uygulaması geliştirmeyi hedefliyor.

Fabrikada model olarak inşa edilen kablosuz üretim hattı, 5G-A'nın düşük sinyal gecikme özelliği sayesinde endüstriyel kontrol bakımından kablolu ağlara ve kablosuz Wi-Fi ağlarına göre çok daha yüksek performans gösteriyor.

5G-A ağı ile kontrol edilen üretim hattı, makinelerin ve robotik kolların yerleşiminde ve iş akışında farklı düzenlemelere izin vererek üretimde esnekliğe olanak sağlıyor ve yatırım maliyetlerini büyük oranda azaltıyor.

Öte yandan üretim bileşenleri için farklı seçimlere olanak veren sistem, tüketicilerin, standart bir otomobilde faklı büyüklükte bir motor veya farklı renk istekleri gibi özelleştirilmiş ürünlere olan talebinin arttığı bir dönemde, üreticilerin kitlesel ölçekte özelleştirilmiş üretim ihtiyacına yanıt vermenin yanında tedarik zincirlerindeki değişimlere hızlı adaptasyon yeteneği sağlıyor.

Kablosuz kontrol ağları üretim maliyetini yüzde 5,7 azaltıyor

Projenin yürütücülerinden EA Automation şirketinin Endüstriyel Bilgi Teknolojileri Bölümü Müdür Yardımcısı Yüen Canciang, gelişmiş 5G hücre teknolojisinin kablolu ağlara veya kablosuz yerel ağlara göre, endüstriyel kontrol bakımından büyük avantaj sağladığını vurguladı.

5G-A'nın ilk kez bir fabrikanın kontrol ağının temel katmanı olarak kullanıldığını, bunun için tüm kablolu ağı sökerek kablosuz iletişimi test ettiklerini belirten Yüen, "Kablosuz ağı tercih etmemizin sebebi öncelikle sinyal gecikme süresinin kablolu ağlara göre düşük olması. Kablolu ağlar piramit şeklinde yapılandırılıyor, veri toplama ve endüstriyel kontrol süreçleri için ayrı ağlar oluşturuluyor. Bu da veri yığılmalarına ve ağ iletişiminde gecikmeye yol açıyor." dedi.

Yüen, kablolu ağlarda komut ve aktivasyon arasında geçen sürenin 0,5 ila 1 saniye olduğunu, 5G-A destekli kablosuz ağlarda ise aktivasyonun gerçek zamanlı hale geldiğini, sinyal gecikme süresinin 0,4 ila 0,9 milisaniyeye kadar indiğini vurguladı.

Kablosuz ağların yatırım maliyeti açısından da daha avantajlı olduğuna dikkati çeken Yüen, "Kablolu ağlardaki hasarlar nedeniyle çok kez üretimi durdurmak zorunda kalıyoruz. Kablosuz ağlar ise esnekliğe olanak sağlamanın yanında üretim maliyetini yüzde 5,7 azaltıyor." ifadelerini kullandı.

5G-A, büyük veri ve endüstriyel internet

Proje için hücresel veri hizmetleri sağlayan China Unicom'un Büyük Veri Bilim Şefi Fan Ci'an da Çin'de 5G hücresel iletişim protokolünün ticari kullanımının 31 Ekim 2019'da başladığını, aradan geçen dört yılda ülke genelinde 5G kullananların sayısının 737 milyona ulaştığını belirtti.

Çin'in 3,19 milyon 5G baz istasyonuyla, dünyadaki toplam altyapının yüzde 60'ına ev sahipliği yaptığına dikkati çeken Fan, 20 bine ulaşan özel ağ uygulaması içinde 7 bin endüstriyel internet projesi bulunduğu bilgisini paylaştı.

Fan, 5G altyapısının yeni protokollerle güncellenerek geliştiğini, 5G-A'nın da bu sürecin parçası olduğunu belirterek telekomünikasyon şirketleri arasındaki üçüncü nesil mobil iletişim ortaklık projesi 3GPP'nin 18. sürümü olan 5G-A'nın, bant genişliği, sinyal gecikme süresi ve bağlantı sayısı bakımından 5G'nin yaklaşık 10 katı kapasite sağladığını kaydetti.

5G'de saniyede 1 gigabayt olan azami indirme hızının 5G-A'da saniyede 10 gigabayta çıktığı, 10 ila 20 milisaniye olan gecikme hızının ise 4 ila 9 milisaniyeye indiğine işaret eden Fan, bunun, 6G'ye geçiş sürecinde büyük veri ve endüstriyel internet uygulamalarına yeni kapılar açacağını vurguladı.

Ortadoğu’da gerilimin artmasıyla petrolün varil fiyatı 110 doların üzerine çıktı

Meksika Körfezi’nde BP’ye ait açık deniz petrol platformundan yükselen duman sütunu (AP)
TT

Ortadoğu’da gerilimin artmasıyla petrolün varil fiyatı 110 doların üzerine çıktı

Meksika Körfezi’nde BP’ye ait açık deniz petrol platformundan yükselen duman sütunu (AP)

Petrol fiyatları, Ortadoğu’daki jeopolitik risklerin artmasıyla bugün Asya işlemlerinde yükseldi. Husilerin Suudi Arabistan’daki hedeflere saldırılar düzenlediklerini açıklaması ve Körfez’de gemilerin hedef alındığına ilişkin haberlerin ardından Brent petrol, beş ayın en yüksek seviyelerine yakın seyrini sürdürdü.

Brent petrolün vadeli varil fiyatı, önceki seansta 20 Mayıs’tan bu yana en yüksek seviye olan 110,70 doları görmesinin ardından, TSİ 06.19 itibarıyla 55 sent (% 0,5) artarak 110,10 dolara yükseldi.

Kasım vadeli ABD Batı Teksas türü ham petrolünün (WTI) varil fiyatı, vade süresinin bugün sona erecek olması nedeniyle %0,24 artışla 103,91 dolara çıktı. Daha aktif işlem gören aralık vadeli WTI kontratı ise 39 sent (%0,4) yükselerek 98,93 dolara ulaştı.

Fiyatların bu seviyelerde kalması, piyasanın güvenlik sorunlarının genişleme ihtimali ve bunların enerji arzı ile deniz taşımacılığı üzerindeki etkileri nedeniyle risk primini koruduğunu gösteriyor. ING analistleri, petrol fiyatlarının jeopolitik risklerden destek almaya devam ettiğini belirterek, petrol akışının kesintisiz sürmesi durumunda risk priminin kademeli olarak gerileyebileceği uyarısında bulundu. Ancak şu ana kadar bu yönde bir gelişmeye işaret eden belirtilerin bulunmadığını kaydetti.

Şarku’l Avsat’ın gemi hareketlerini takip eden Kpler şirketinden aktardığı verilere göre iki haftalık dönemde en az 18 gemi saldırıya uğradı. Bu durum, deniz ulaşımının güvenliği ve enerji arzına ilişkin endişelerin sürmesine neden oldu.

Açıklanan saldırılar, petrol fiyatlarının varil başına 100 doların üzerinde seyrettiği bir dönemde, bölgesel istikrar ve enerji altyapısının zarar görmesi risklerine ilişkin kaygıları da artırdı.

ABD petrol stokları yakından izleniyor

ABD’de Reuters’ın gerçekleştirdiği ön ankete göre, ham petrol ve petrol ürünleri stoklarının geçen hafta gerilemiş olması bekleniyor. Resmî verilerle doğrulanması hâlinde, bu gelişmenin petrol fiyatlarını daha da destekleyebileceği değerlendiriliyor.

Öte yandan Rusya’nın petrol arzını artırma ihtimali de yakından takip ediliyor. ABD Başkanı Donald Trump’ın cuma günü imzaladığı başkanlık kararnamesi, Rusya ile bağlantılı bazı ABD yaptırımları ve gümrük vergileri konusunda muafiyetler içeriyordu. Söz konusu düzenlemeler, Rus mallarına uygulanan vergiler ile Rus enerji ürünlerinin satın alınmasına ilişkin yaptırımları da kapsıyordu.

Ancak Trump cumartesi günü konuya ilişkin henüz kesin bir karar açıklamadığını belirtirken, ABD Dışişleri Bakanı Marco Rubio, yetkililerin mevcut durumu değerlendirmek için daha fazla zamana ihtiyaç duyduğunu kaydetti.

Uluslararası Enerji Ajansı (IEA), geçen hafta yayımladığı raporda Rusya’nın ham petrol üretiminin eylül ayında günlük 65 bin varil artarak 8,43 milyon varile yükseldiğini bildirdi. Buna rağmen üretimin, bir yıl önceki seviyesinin günlük yaklaşık 870 bin varil altında kaldığı ifade edildi.

KCM Trade Baş Piyasa Analisti Tim Waterer, Rusya’dan dizel arzının artması ihtimalinin teorik olarak piyasaya bir miktar rahatlama sağlayabileceğini söyledi. Ancak piyasa oyuncularının, Körfez bölgesindeki enerji altyapısının daha fazla zarar görmesi riskine çok daha fazla odaklandığını vurguladı.


Altın, FED’in faiz kararına ilişkin beklentilerle geriledi

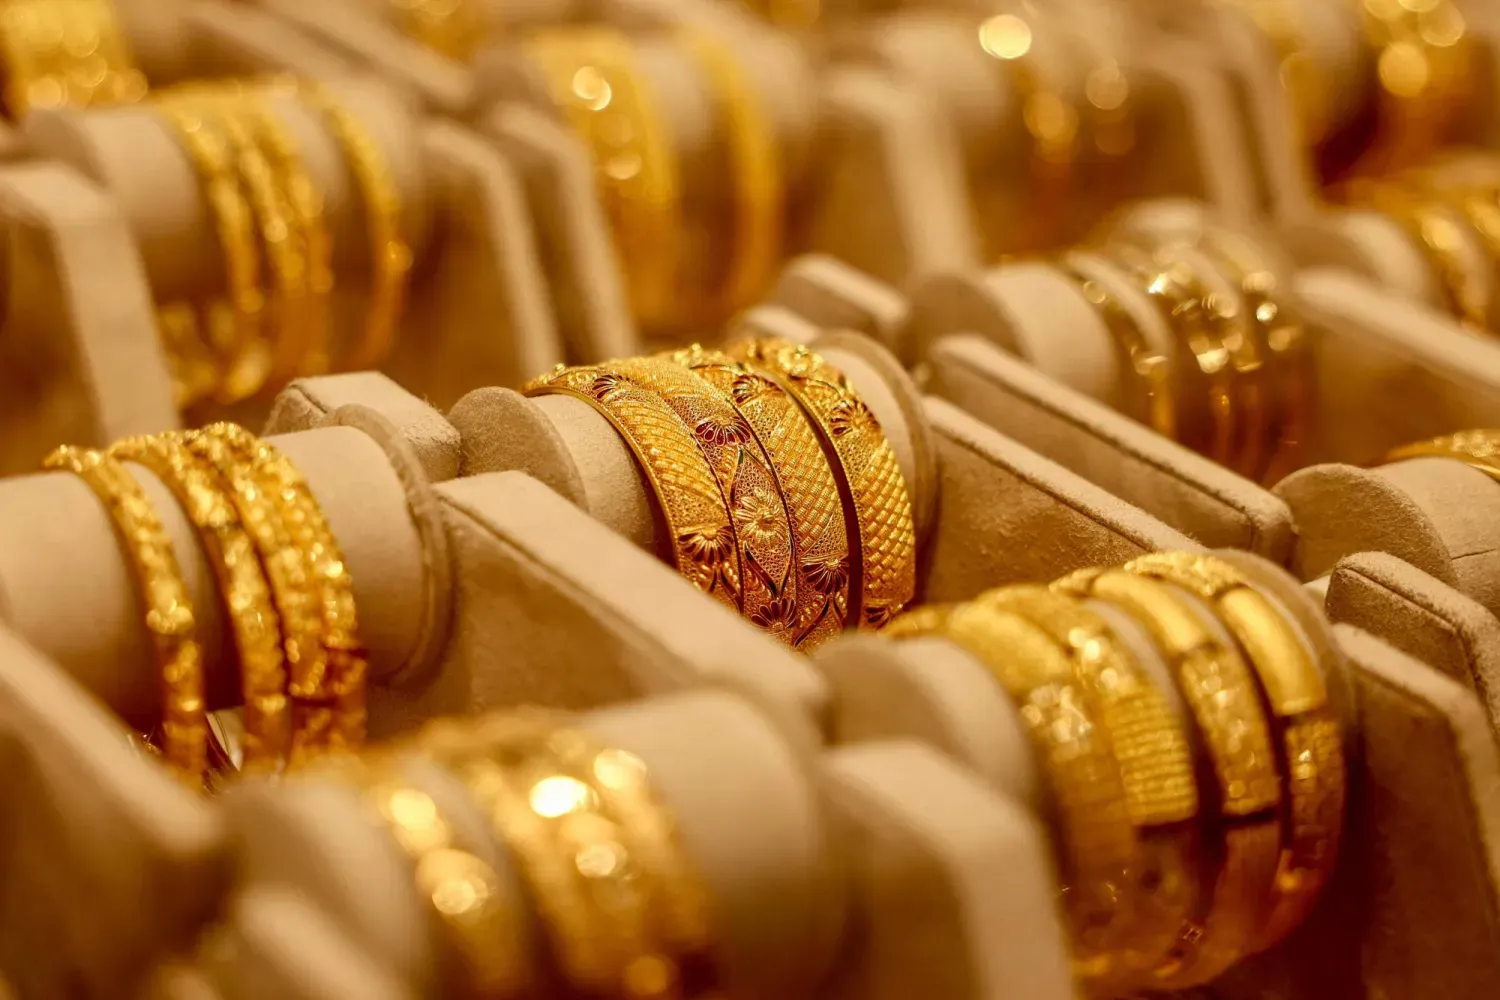
Hindistan'ın Varanasi kentindeki bir kuyumcuda sergilenen altın bilezikler (AFP)
TT

Altın, FED’in faiz kararına ilişkin beklentilerle geriledi

Hindistan'ın Varanasi kentindeki bir kuyumcuda sergilenen altın bilezikler (AFP)

Altın fiyatları, yatırımcıların gelecek hafta yapılacak ABD Merkez Bankası (FED) toplantısını ve para politikasının seyrine ilişkin ipuçları verebilecek enflasyon verilerini beklemesiyle bugün Asya piyasalarında düşüş kaydetti.

Spot altın, TSİ 04.02 itibarıyla %0,3 gerileyerek ons başına 4 bin 126,84 dolara indi. Aralık vadeli ABD altın kontratları da benzer oranda düşerek ons başına 4 bin146 dolara geriledi.

Piyasaların odağında, 27-28 Ekim tarihlerinde yapılması planlanan FED toplantısı ile gelecek hafta açıklanması beklenen ABD kişisel tüketim harcamaları (PCE) verileri bulunuyor. FED’in enflasyonu ölçmek ve yüzde 2’lik hedefine ulaşma sürecini değerlendirmek için yakından izlediği temel göstergelerden biri olan PCE verilerinin, para politikası kararları üzerinde etkili olması bekleniyor.

CME Group bünyesindeki FedWatch aracına göre piyasalar, FED’in gelecek toplantısında faizleri büyük ölçüde mevcut seviyesinde tutma ihtimalini yüzde 83 olarak fiyatlıyor. Aralık ayında faiz artırımı yapılacağına ilişkin beklenti ise yüzde 94 seviyesinde bulunuyor.

FED, eylül ayında politika faizini 25 baz puan artırarak yüzde 3,75-4 aralığına yükseltmişti.

Faiz oranlarının yüksek seyretmesi, getiri sağlamayan altın üzerinde genellikle baskı oluşturuyor. Yüksek faizler, altını elde tutmanın maliyetini faiz getirisi sağlayan varlıklara kıyasla artırıyor. Bununla birlikte piyasalar, Ortadoğu’daki jeopolitik gelişmeleri de yakından takip ediyor.

Değerli metaller piyasasında gümüş %0,7 düşüşle ons başına 56,69 dolara gerilerken platin bin 639,65 dolarda yatay seyretti. Paladyum ise %0,7 değer kaybederek ons başına bin 112,08 dolara indi.


Yapay zekâ faturası, haziran sonundan bu yana en kötü haftasını geçiren Wall Street’i sarsmaya mı başladı?

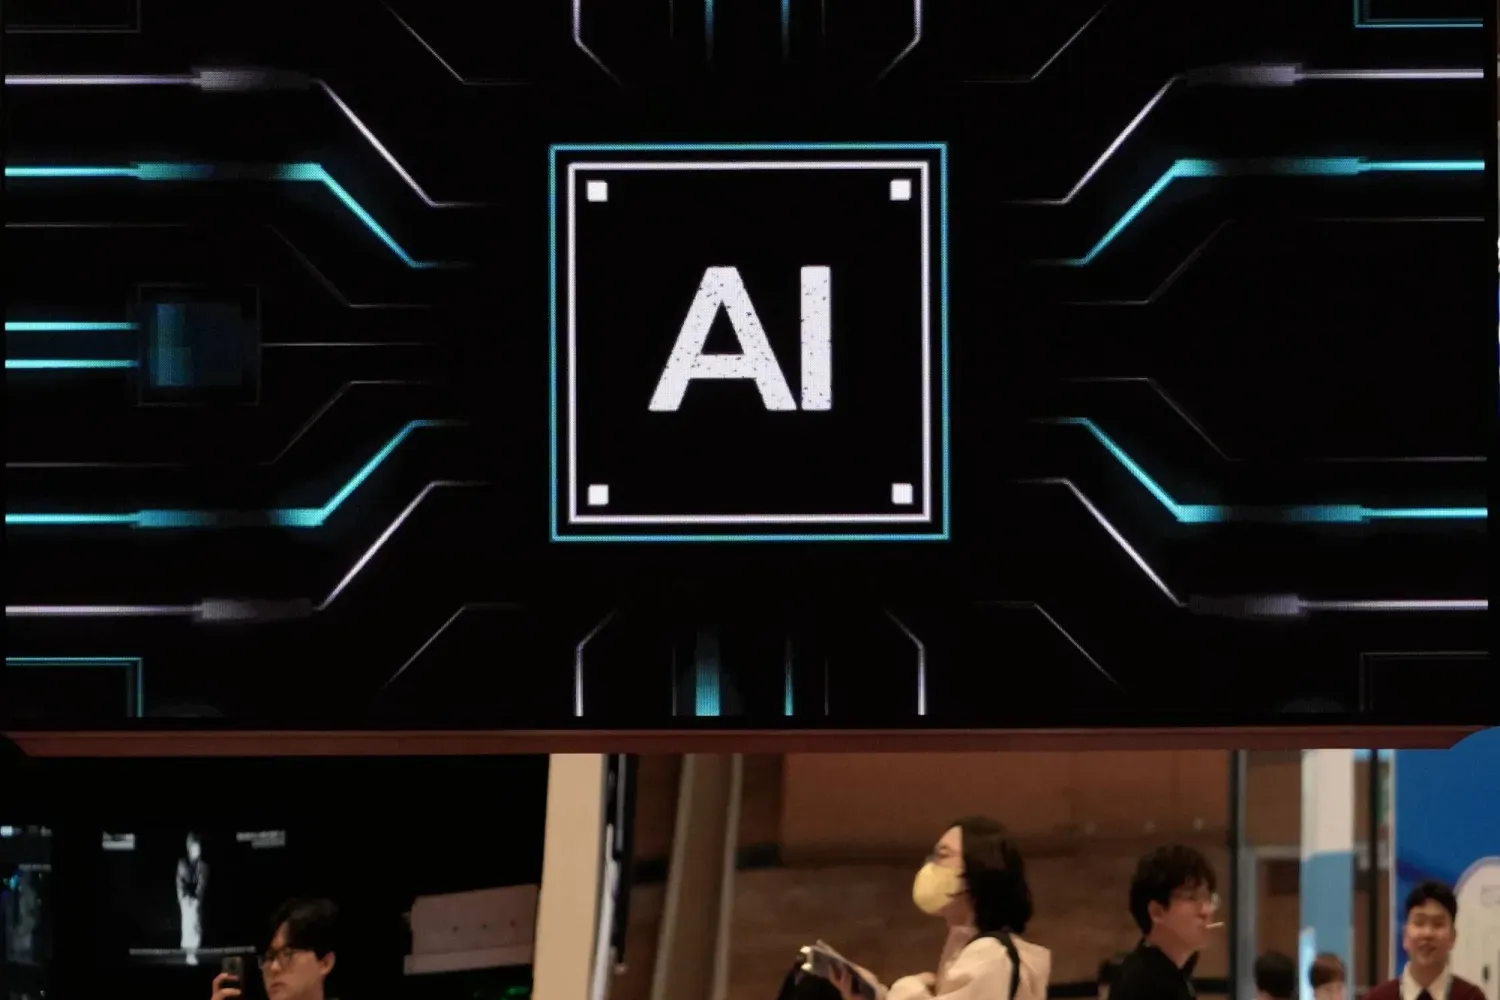
Seul’de düzenlenen yarı iletken fuarında SK Hynix’in standında yapay zekâ görselinin yer aldığı bir ekran (AP)
TT

Yapay zekâ faturası, haziran sonundan bu yana en kötü haftasını geçiren Wall Street’i sarsmaya mı başladı?

Seul’de düzenlenen yarı iletken fuarında SK Hynix’in standında yapay zekâ görselinin yer aldığı bir ekran (AP)

ABD teknoloji hisselerini cuma günü vuran satış dalgası, yapay zekâ patlamasının maliyetine ilişkin soru işaretlerini yeniden gündeme getirdi. Wall Street, haziran sonundan bu yana en kötü haftasını geride bıraktı. Endişeler artık yalnızca şirketlerin yüksek değerlemeleriyle sınırlı değil. Yatırımcılar, şirketlerin yapay zekâ altyapısına yaptıkları devasa harcamaları haklı çıkaracak getirileri elde edip edemeyeceğini de sorguluyor. Bu süreçte borçlanma maliyetleri yükselirken petrol fiyatlarındaki artış, enflasyon beklentileri ve ABD’de faizlerin seyri üzerindeki baskıyı artırıyor.

Nasdaq Bileşik Endeksi cuma günkü işlemlerde yüzde 2,1 gerilerken haftalık kaybı yaklaşık yüzde 4,5’e ulaştı. S&P 500 Endeksi ise cuma günü yüzde 1,1, hafta genelinde yaklaşık yüzde 2 değer kaybederek önceki haftaki kazanımlarını sildi. Dow Jones ise sektörler arasındaki farklı performans ve yatırımcıların teknoloji hisselerindeki pozisyonlarını azaltmasıyla haftayı sınırlı bir yükselişle tamamlayarak görece dirençli bir görünüm sergiledi.

Bu hareketler, yapay zekâ patlamasının sona erdiği anlamına gelmiyor. Ancak sektörün büyümesine yönelik iyimserliğin hisseleri rekor seviyelere taşıdığı bir dönemin ardından yatırımcıların bu yükselişin sürdürülebilirliğini daha titiz biçimde sorguladığını ortaya koyuyor. Jeopolitik ve enflasyonist baskılar da bu sorgulamayı güçlendiriyor.

Büyüme beklentilerinden finansman sınavına

Piyasalardaki endişelerin başlıca kaynaklarından biri, veri merkezlerini, çipleri ve bilgi işlem kapasitesini kapsayan yapay zekâ altyapısının hızla genişletilmesinin büyük ölçekli sermaye yatırımları gerektirmesi. Bazı şirketlerin bu harcamaların bir bölümünü borçlanarak finanse etmesi, yükselen tahvil getirileri ve yatırımcıların risk iştahındaki değişimler karşısında finansman koşullarını daha kırılgan hale getiriyor.

dfvg
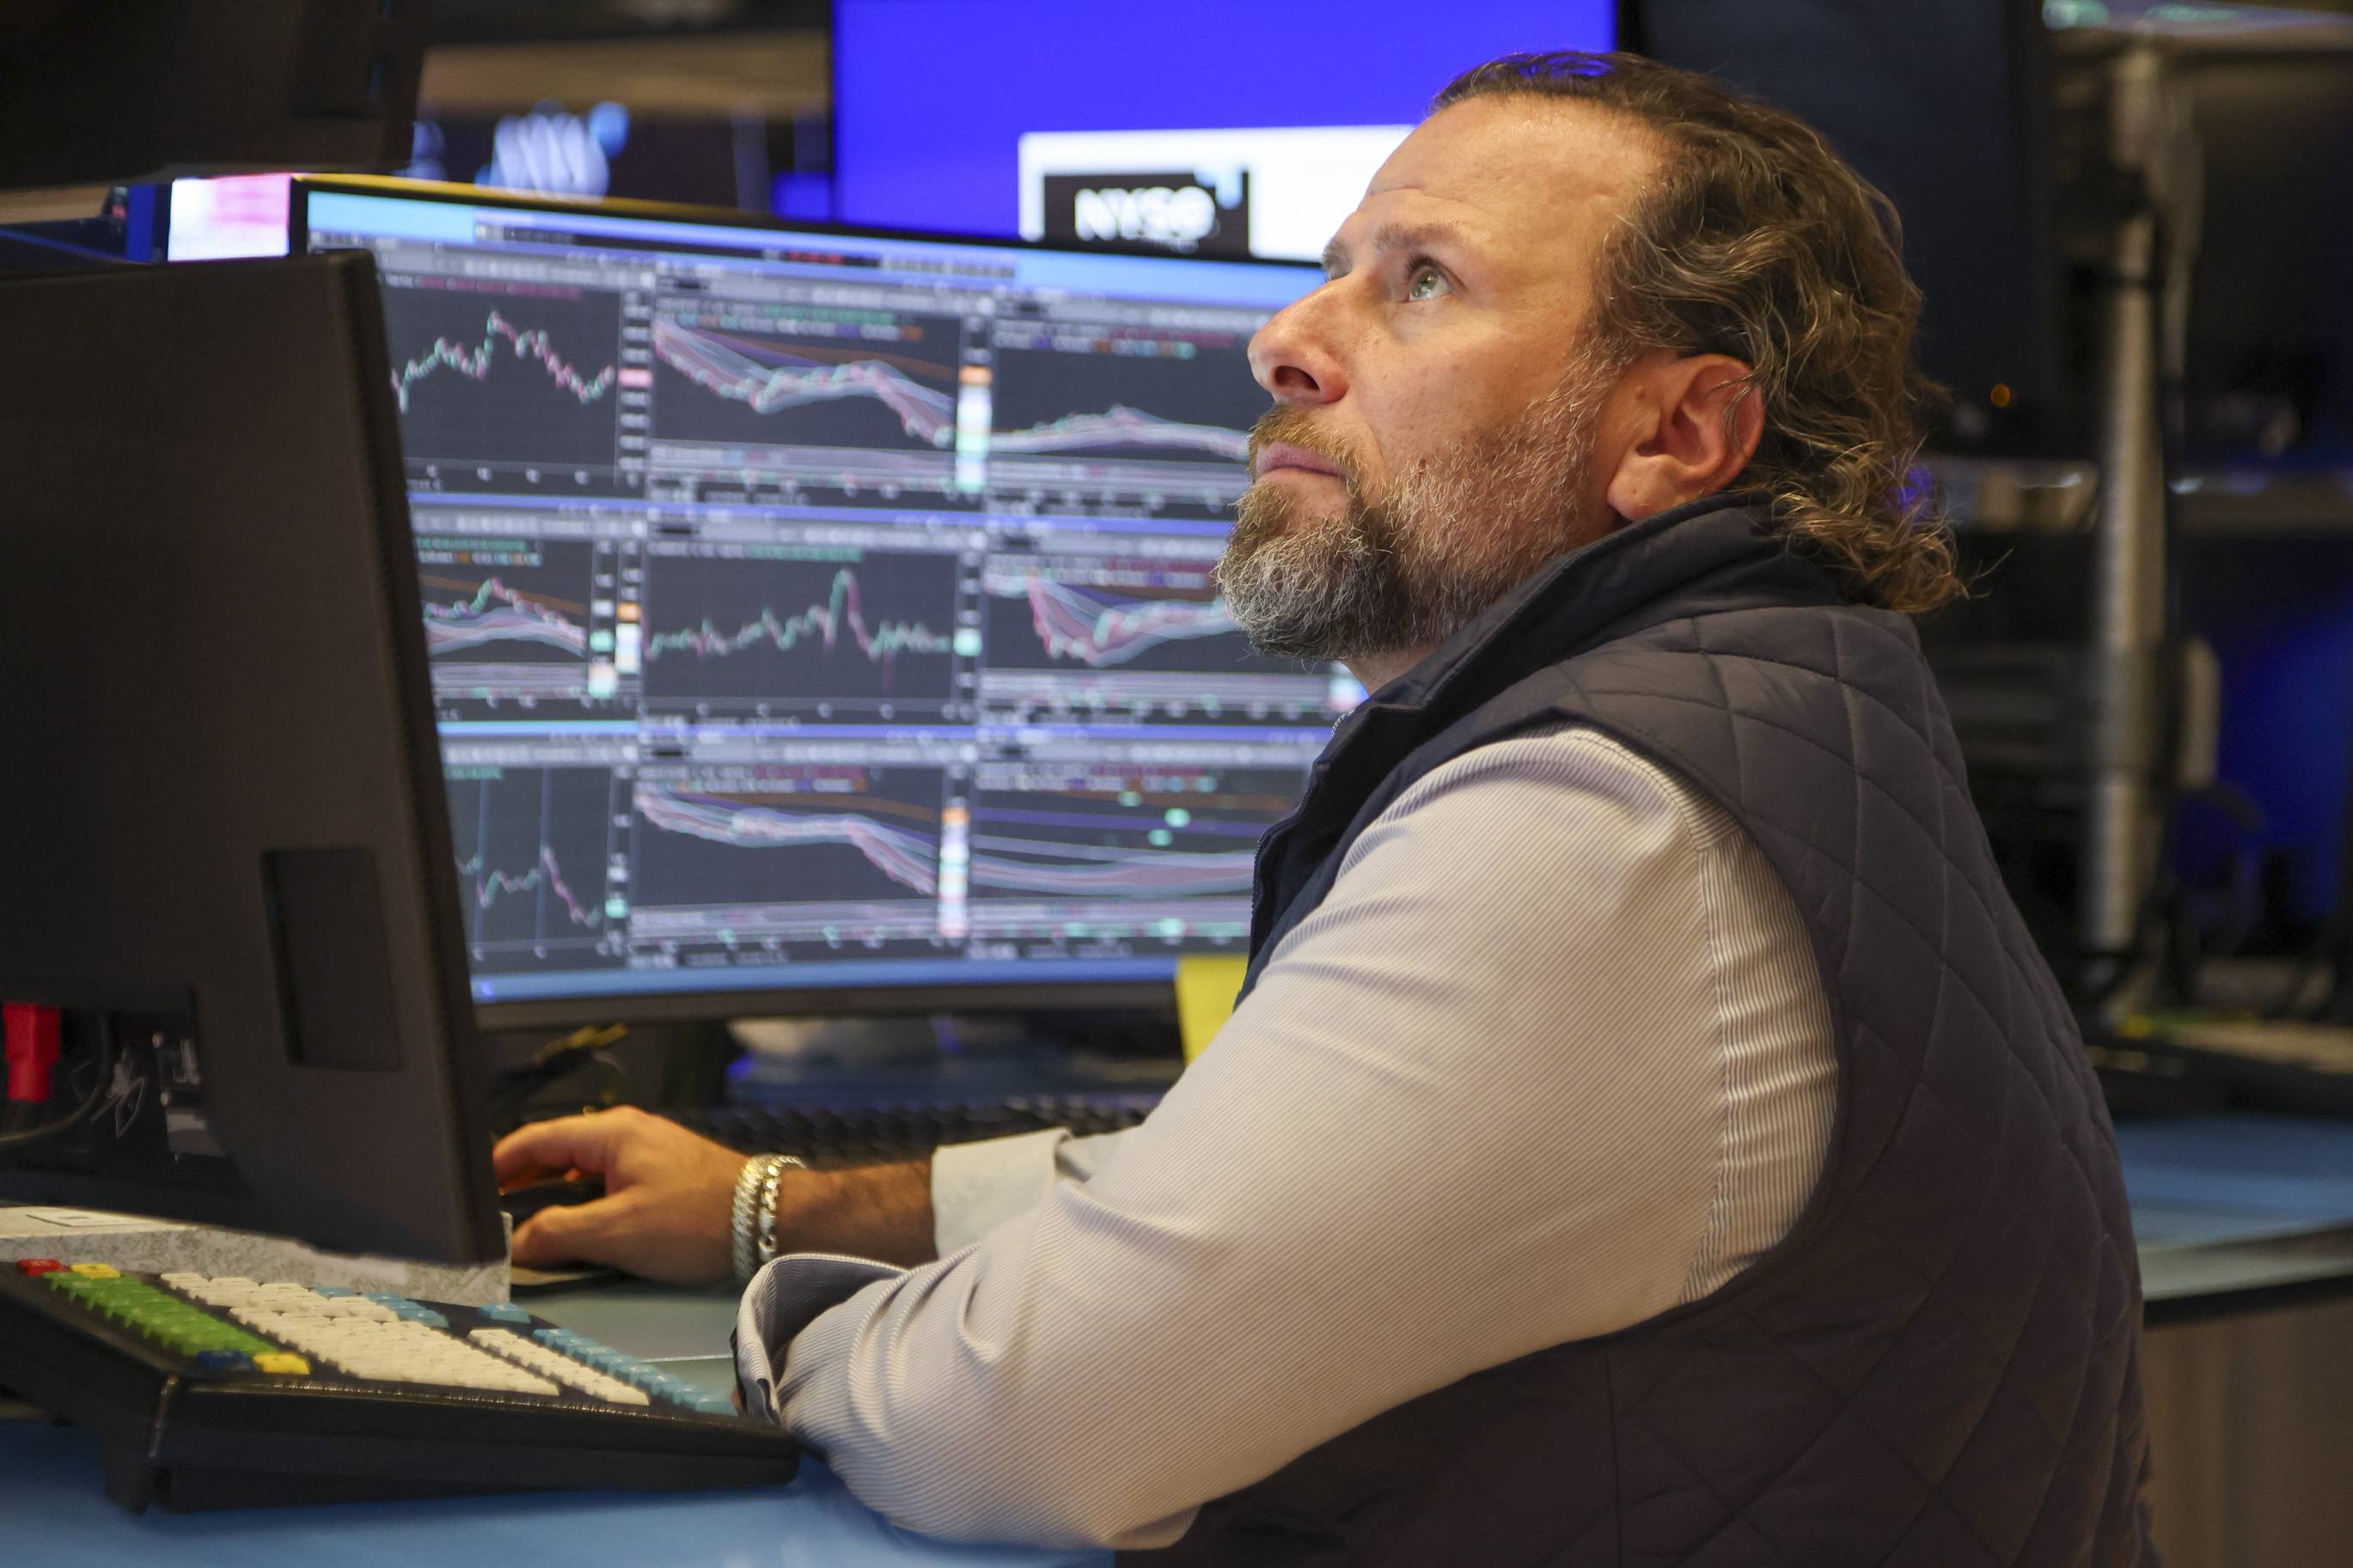
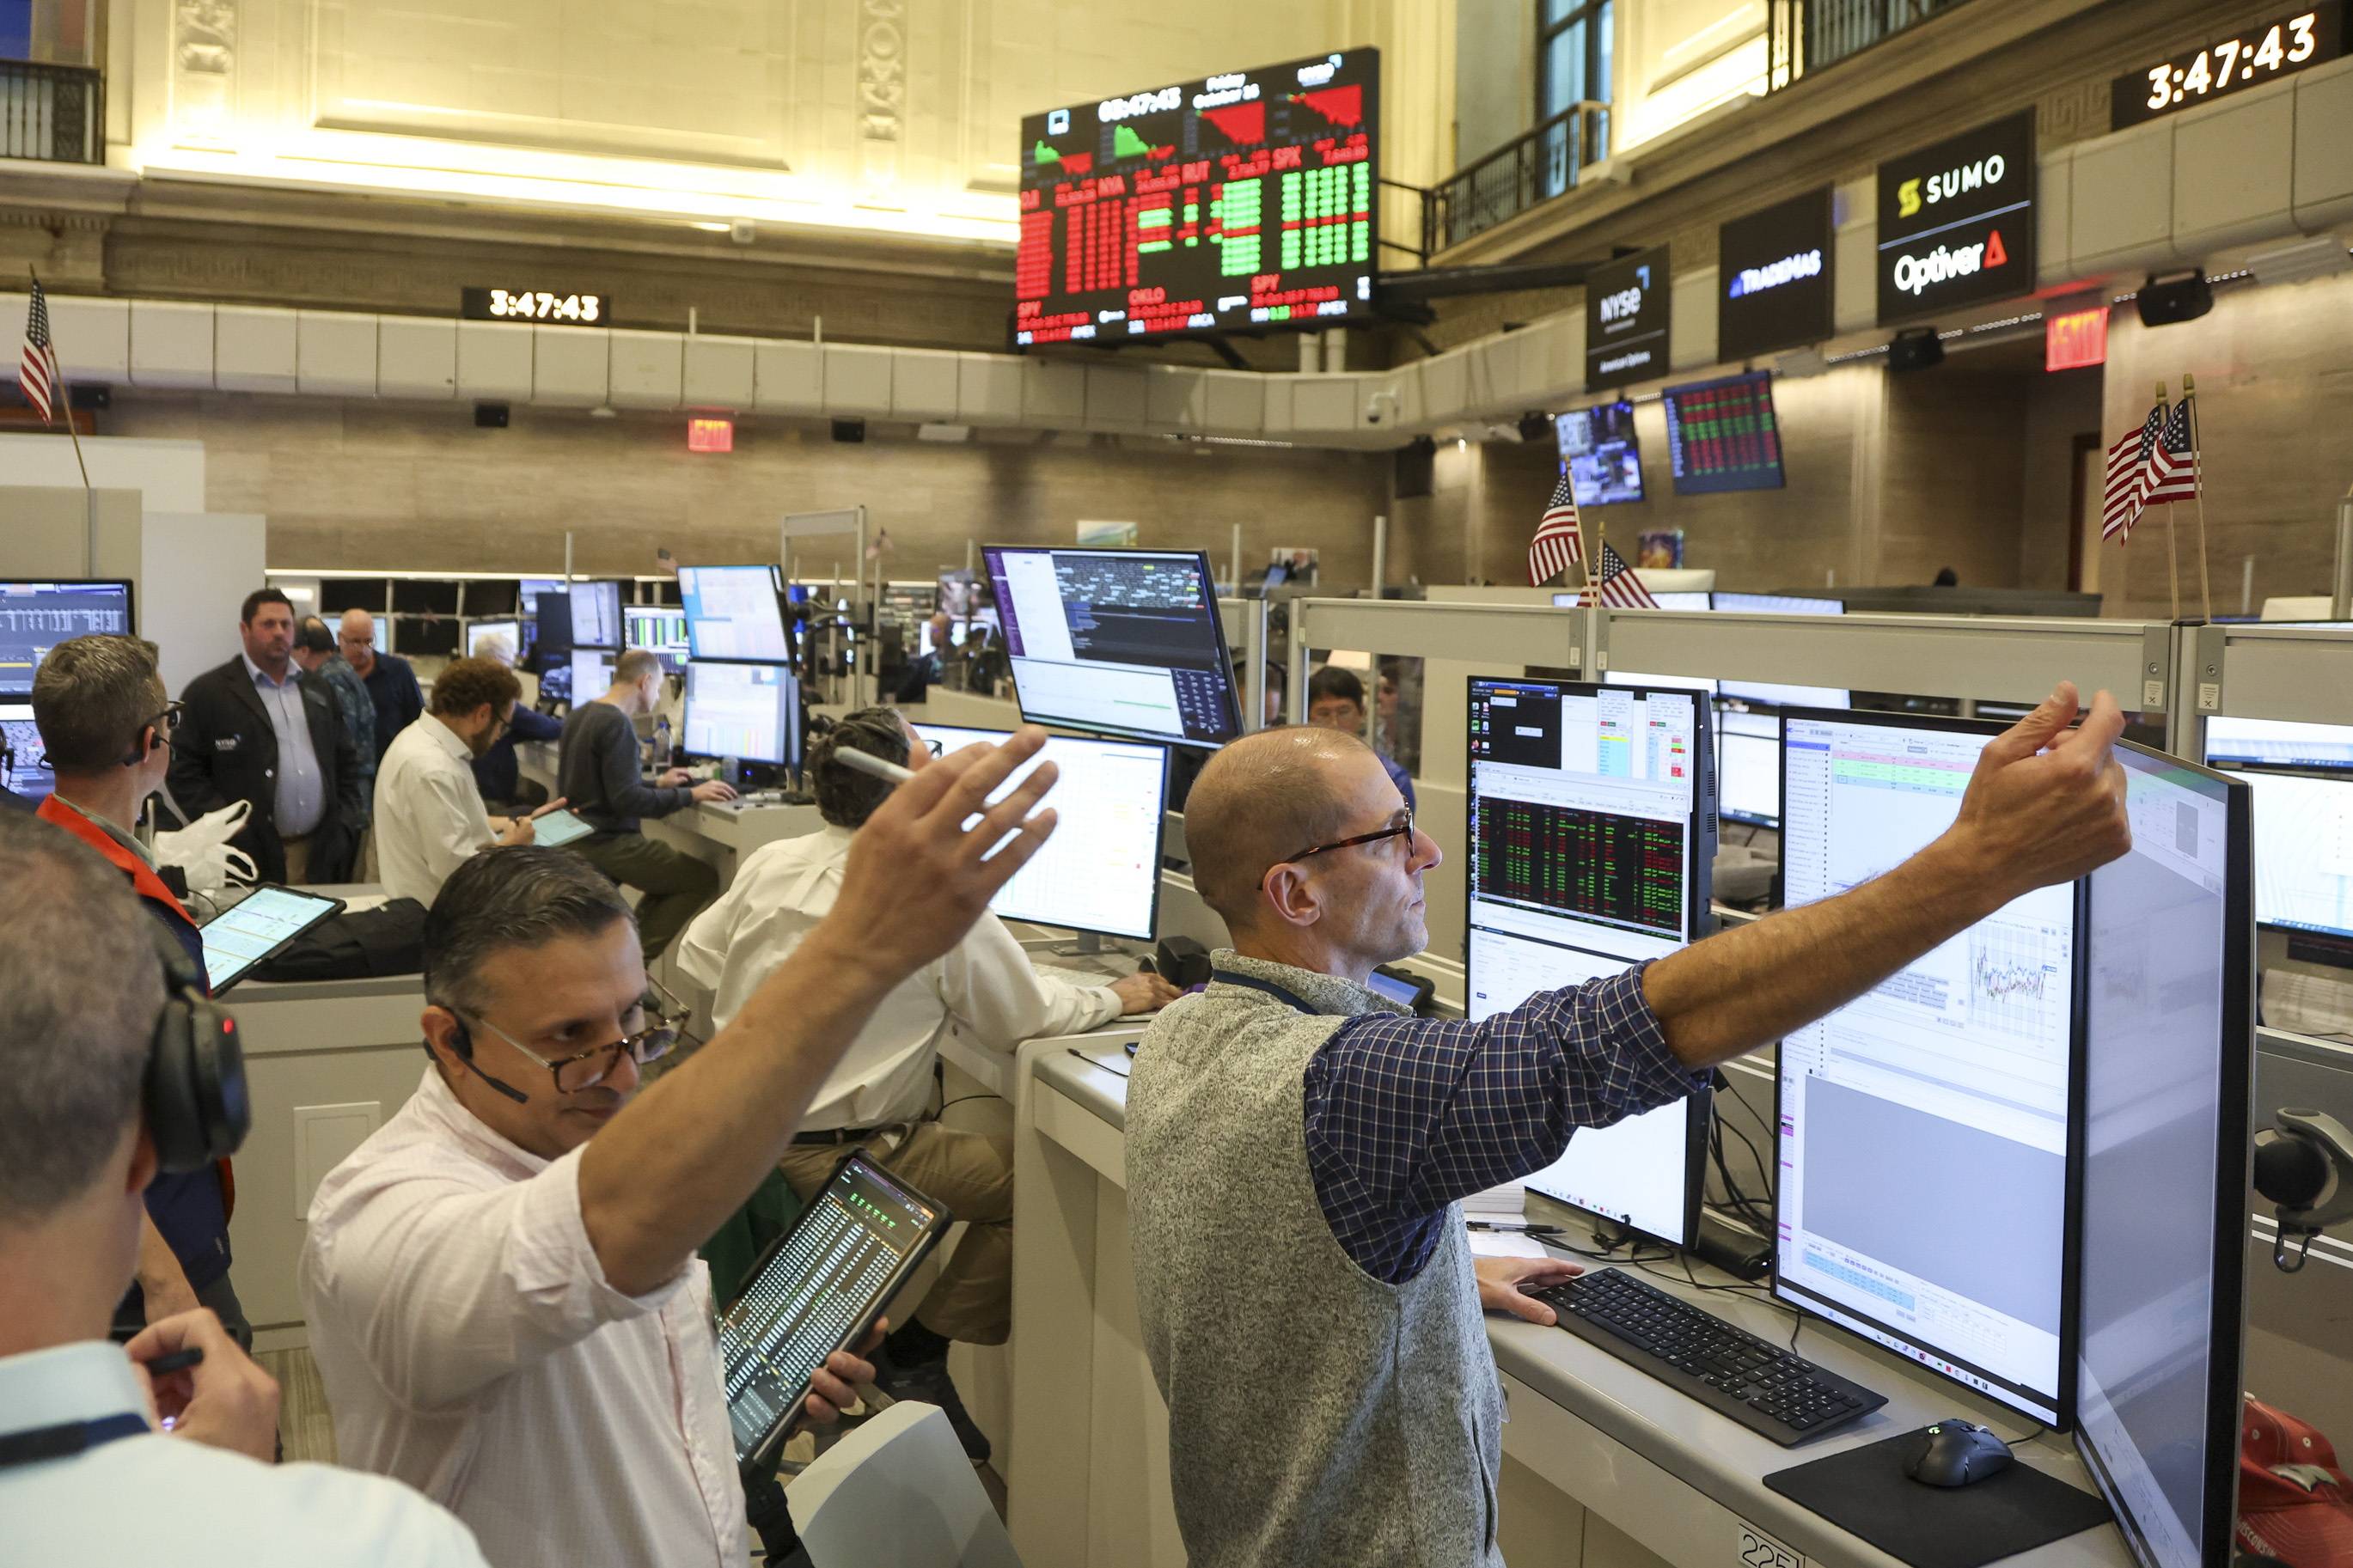
Cuma günü piyasa kapanışı öncesinde New York Borsası’nda çalışan traderlar (AP)

Yapay zekâ odaklı bulut bilişim şirketi CoreWeave, borçlanma maliyetlerinin artmasıyla piyasalardaki endişelerin odağına yerleşti. Şirketin borçlanma araçlarının getirileriyle daha düşük riskli borçlanma araçlarının getirileri arasındaki farkın açılması, yapay zekâ altyapısı şirketlerinin finansman yükünü ne ölçüde taşıyabileceği ve beklenen gelirlerin maliyetlerle başa çıkacak hızda artıp artmayacağı tartışmasını yeniden alevlendirdi.

Bu endişeler, tek bir şirketin hisse performansının çok ötesine geçiyor. Yapay zekâ yatırımları, ABD ekonomisinde harcamaların, büyümenin ve sermaye akışlarının başlıca itici güçlerinden biri haline geldi. Dolayısıyla bu yatırımların finansmanında yaşanabilecek geniş çaplı bir yavaşlama, teknoloji şirketlerinin yanı sıra tedarikçilerini ve piyasa değerlemelerinin dayandığı kâr beklentilerini de etkileyebilir.

Bununla birlikte, şirketlerin karşı karşıya olduğu koşullar aynı değil. Şirketler nakit akışı yaratma ve borç taşıma kapasiteleri bakımından birbirinden ayrılırken yapay zekâ uygulamalarına yönelik talep de yatırımları desteklemeyi sürdürüyor. Bu nedenle temel sınav, harcamalarını sürdürülebilir getirilere dönüştürebilen şirketlerle faaliyetlerini büyük ölçüde kolay finansman koşullarına ve yüksek değerlemelerin devamına dayandıran şirketleri birbirinden ayırmak olacak.

Petrol, faiz hesaplarını zorlaştırıyor

Teknoloji hisseleri üzerindeki baskı, ABD ile İran arasındaki savaşın sürmesi ve Hürmüz Boğazı’ndan petrol akışına ilişkin endişeler nedeniyle Brent petrolün varil fiyatının cuma günü 109,86 dolara yükseldiği bir döneme denk geldi. Enerji fiyatlarındaki artış, enflasyon risklerini büyütürken fiyatların yükselmeye devam etmesi halinde merkez bankalarının para politikasını gevşetme alanını daraltıyor.

ABD’de açıklanan son veriler, tüketici ve üretici fiyatlarının beklentilerin üzerinde arttığını ortaya koydu. Bu gelişme, piyasalarda ABD Merkez Bankasının (Fed) yıl sonundan önce faizleri yeniden artırabileceği yönündeki beklentileri güçlendirdi. CME Group verilerine göre aralık ayındaki toplantıda faiz artırımı ihtimali yüzde 74,3’e yükseldi. Bu oran bir ay önce yüzde 50,2 düzeyindeydi.

jku
New York Borsası’nda işlem yapan bir trader (AP)

Faiz beklentilerindeki değişim, özellikle teknoloji hisselerini etkiliyor. Çünkü bu şirketlerin piyasa değerlerinin önemli bir bölümü gelecekte elde edilmesi beklenen kârlara dayanıyor. Bu kârları bugünkü değere indirgemek için kullanılan iskonto oranı yükseldikçe yatırımcıların söz konusu kazançlara biçtiği bugünkü değer düşüyor. Borçlanma maliyetlerinin artması da yatırımlarını kredi yoluyla genişleten şirketlerin üzerindeki yükü ağırlaştırıyor.

Buna karşılık enerji şirketleri, petrol fiyatlarındaki yükselişten yararlandı. ExxonMobil ve Chevron hisseleri cuma günü değer kazandı. Piyasanın farklı sektörler arasında yeniden pozisyon aldığına işaret eden bu ayrışma, diğer sektörlerin olası bir ekonomik yavaşlamanın veya kalıcı enflasyonun etkilerinden korunacağı anlamına gelmiyor.

Teknoloji hisselerindeki düşüş, piyasanın geri kalanından bağımsız değil

Ekonomist Muhammed el-Erian, piyasaları değerlendirdiği haftalık analizinde teknoloji hisselerinden uzaklaşma eğiliminin ekonominin geri kalanından bağımsız ele alınamayacağına dikkat çekiyor. Teknoloji, büyümenin önemli itici güçlerinden biri olmasının yanı sıra yerli ve yabancı sermayeyi daha geniş ABD hisse senedi piyasasına çeken başlıca alanlardan biri. Bu nedenle baskının yatırımlara ve ekonomik faaliyetlere yayılması halinde diğer sektörler de etkilenebilir.

Hafta boyunca piyasalarda görülen hareketler, tüm hisselerde eşit ölçüde yaşanan bir düşüşten ziyade sektörler arasında belirgin bir ayrışmaya işaret etti. Çip üreticileri ve yapay zekâyla bağlantılı teknoloji şirketleri kayıpların büyük bölümünü üstlenirken bazı sanayi şirketleri beklentileri aşan çeyreklik sonuçlarının ardından yükseldi. Enerji sektörü de petrol fiyatlarındaki artıştan destek buldu.

Ancak bu ayrışmanın devam edip etmeyeceği, şirketlerin mevcut değerlemelerini haklı çıkaracak sonuçlar açıklamasına, enflasyon ve tahvil getirilerinin seyrine ve Ortadoğu’daki savaşın gelişimine bağlı olacak. Enerji fiyatlarındaki yükselişin fiyat baskılarının devam etmesiyle birleşmesi, yatırımcıları zor bir denklemle karşı karşıya bırakabilir: Bir yanda kâr artışının yavaşlama ihtimali, diğer yanda yüksek finansman maliyetleri.

Gelecek dönem bilançoları yatırımcıların beklentilerini sınayacak

Şirketlerin önümüzdeki dönemde açıklayacağı çeyreklik finansal sonuçlar daha da önem kazanıyor. Bu sonuçlar, özellikle yapay zekâ yatırımlarına öncülük eden büyük şirketlerde talebin büyümesi, kâr marjları ve sermaye harcaması planları hakkında daha net göstergeler sunacak.

Yatırımcılar, devasa harcamaların yalnızca uzun vadeli beklentiler yaratmakla kalmayıp somut gelir ve getirilere dönüşmeye başladığını gösteren kanıtlar arayacak. Finansman kaynakları ve borçlanma maliyetleri daha yakından incelenirken şirketlerin gelecekteki harcamalarına ilişkin öngörüleri de gerçekleşen kârlar kadar önem taşıyacak.

Dolayısıyla piyasaların önündeki sınav, yalnızca yapay zekâ patlamasının devam edip etmeyeceğiyle sınırlı değil. Asıl mesele, bu büyümenin nasıl sürdürüleceği: Şirketler yatırımlarının büyüklüğüyle orantılı getiriler elde ederek genişlemelerini finanse edebilecek mi, yoksa yükselen maliyetler ve azalan risk iştahı yatırımcıları daha sert bir yeniden değerlemeye mi yöneltecek?

Haftalık kayıplar bu sorulara kesin bir yanıt vermiyor. Ancak piyasaların yapay zekâya yönelik iyimserliği artık hisseleri desteklemek için tek başına yeterli görmediğini ortaya koyuyor. Finansman koşulları, enflasyon ve enerji fiyatları da yatırımcıların hesaplamalarında belirleyici unsurlar haline geliyor.