İkinci el çevrim içi oto pazarında satışlar şubatta yüzde 35 arttıhttps://turkish.aawsat.com/ekonomi%CC%87/4916346-i%CC%87kinci-el-%C3%A7evrim-i%C3%A7i-oto-pazar%C4%B1nda-sat%C4%B1%C5%9Flar-%C5%9Fubatta-y%C3%BCzde-35-artt%C4%B1
İkinci el çevrim içi oto pazarında satışlar şubatta yüzde 35 arttı
Fotoğraf: AA
Türkiye'de ikinci el çevrim içi binek ve hafif ticari araç pazarında satış sayısı, şubatta geçen yılın aynı dönemine göre yüzde 35 artışla 170 bin 457 oldu.
AA muhabirinin Indicata'nın ikinci el çevrim içi pazar raporundan derlediği verilere göre, şubatta çevrim içi mecralarda 363 bin 1 kurumsal ilan yayınlandı. Bu ilanların 170 bin 457 adedi satıldı. Geçen sene aynı döneme göre ilan adetlerinde yüzde 4, satış adetlerinde yüzde 35 artış gözlendi.
İkinci el çevrim içi binek ve hafif ticari araç pazarında en çok satışı yapılan ilk 35 markanın 249 modeline ait 364 bin 881 ilanın ay boyunca fiyat değişimleri incelenerek yapılan analize göre, şubat ayında 2. el çevrim içi binek ve hafif ticari araç pazarında perakende fiyatların bir önceki aya göre ortalama yüzde 0,23, yılbaşından itibaren ise yüzde 0,17 arttığı gözlendi. Toptan satış fiyatlarında ise artış şubat ayında yüzde 2,46, yılbaşından itibaren de yüzde 4,52 seviyesinde gerçekleşti.
- 1196 adet ikinci el elektrikli otomobil satıldı
Motor tipine göre değerlendirildiğinde, söz konusu pazarda geçen ay 100 bin 265 adetle en çok dizel araçlar satıldı.
Dizel otomobilleri, 62 bin 931 satışla benzinli ve 4 bin 517 satışla oto gazlı otomobiller takip etti. Hibrit otomobil satış sayısı 1548, ikinci el elektrikli otomobil satış sayısı 1196 oldu. Şubat 2023'te 293 ikinci el elektrikli otomobil satılmıştı.
Rapora göre ayrıca geçen senenin şubat ayıyla karşılaştırıldığında dizel araç satış payının yüzde 7 düştüğü, elektrikli araçların satış payının ise yüzde 201,8 arttığı gözlendi.
- Ortalama satış hızı 45 gün oldu
Bu yılın şubat ayında toplam satışların yüzde 38,3'ünü 11 yaş ve üzeri araçlar oluşturdu. 0-5 yaş araç satışlarında ise geçen aya göre yüzde 3 artış görüldü.
İkinci el çevrim içi pazarda geçen ay araçların ortalama satış hızları ocak ayı ile aynı süre olan 45 gün olarak belirlendi. Renault marka araçlar 37 gün ortalama satış hızı ile pazar ortalamasına göre daha hızlı satıldı. BMW markalı araçlar ise 63 günlük satış hızıyla en yavaş satılan araçlar oldu.
- Günlük 450 binden fazla ikinci el araç datası analiz ediliyor
Makine öğrenmesi, yapay zeka ve büyük verinin birleşmesinden oluşan iş zekası seti Indicata, Türkiye'deki ikinci el çevrim içi araç pazarını tarayarak günlük 450 binden fazla ikinci el araç datasını analiz ediyor.
Raporda yer alan satış verileri, ikinci el ticareti yapan 40 binden fazla kurum ve kuruluşun çevrim içi pazarda verdikleri ilan verilerine dayanıyor. Bunlar arasında Sahibinden, Arabam, Letgo ve VavaCars gibi listeleme sitelerinin yanı sıra kurumsal ikinci el web siteleri, Leaseplan, Intercity ve Otokoç gibi kurum ve platformlar yer alıyor.
Rakamlara bireysel araç ilanları dahil edilmiyor. Çevrim içi platformda ikinci el ticareti yapan kurumlar, iki sebeple satışa sundukları araçların ilanlarını geri çekiyor.
Bunlardan ilki, değişen pazar koşullarına göre araç fiyatı revize edilerek ilanın yeniden yayınlanması. Söz konusu ilanların yeniden ne zaman yayınlandığı da Indicata tarafından takip ediliyor. İkinci sebep ise satış. Kurum, aracı sattığı için ilandan çekiyor. İlandan tamamen kaldırılan araçlar, "satış" olarak kabul ediliyor.
Yapay zekâ çipleri nedir? Teknoloji savaşı cep telefonu ve uygulama fiyatlarını nasıl artırıyor?https://turkish.aawsat.com/teknoloji%CC%87/5342958-yapay-zek%C3%A2-%C3%A7ipleri-nedir-teknoloji-sava%C5%9F%C4%B1-cep-telefonu-ve-uygulama-fiyatlar%C4%B1n%C4%B1
Bir araştırmaya göre, yöneticilerin yüzde 67'si güvenlik endişelerine rağmen yapay zekâyı benimsemeleri yönünde baskı hissediyor. (Getty Images)
Londra:Kevser Vekil
TT
Londra:Kevser Vekil
TT
Yapay zekâ çipleri nedir? Teknoloji savaşı cep telefonu ve uygulama fiyatlarını nasıl artırıyor?
Bir araştırmaya göre, yöneticilerin yüzde 67'si güvenlik endişelerine rağmen yapay zekâyı benimsemeleri yönünde baskı hissediyor. (Getty Images)
Akıllı bir sohbet uygulamasına soru sorduğumuzda, cep telefonumuzdan anında bir metni çevirmesini veya tek dokunuşla fotoğrafı düzenlemesini istediğimizde, bütün bunlar saniyenin küçük bir diliminde gerçekleşen dijital bir sihir gibi görünüyor. Ancak bu kolaylığın arkasında son derece karmaşık bir sanayi altyapısı bulunuyor. Günümüzde petrolden daha değerli, altından daha stratejik hale gelen bu görünmez motorun adı ise yapay zekâ çipleri.
ABD ile Çin arasında bu teknolojik kaynak üzerindeki rekabetin giderek kızışması, özellikle Washington'ın Çinli şirketlerin yurt dışındaki veri merkezlerinde gelişmiş işlem kapasitesi kiralamasını yasaklayan yeni kararıyla birlikte, teknoloji savaşını günlük hayatımızı doğrudan etkileyen bir meseleye dönüştürdü. Artık bu mücadele, uzak bir siyasi rekabet olmaktan çıkarak sıradan tüketicinin bütçesini ve dijital araçlarının maliyetini tehdit eden bir unsura dönüşüyor.
Yapay zekâ çipleri nedir, sıradan cep telefonu işlemcilerinden nasıl ayrılır?
Rekabetin özünü anlayabilmek için öncelikle bu çiplerin ne olduğunu basitçe açıklamak gerekiyor. Bilgisayar veya cep telefonlarında kullanılan geleneksel işlemci (CPU), son derece zeki ancak karmaşık görevleri belirli bir sırayla, teker teker yerine getiren bir çalışana benzetilebilir.
Buna karşılık gelişmiş grafik işlemcileri (GPU) ve yapay zekâ hızlandırıcıları gibi yapay zekâ çipleri, aynı anda çalışan yüz binlerce küçük beyinden oluşan bir orduyu andırıyor.
Bu özgün mühendislik tasarımı, yapay zekâ çiplerinin milyarlarca veri, metin ve görüntüyü eş zamanlı olarak işlemesine, bunlar arasındaki örüntüleri tespit etmesine ve akıllı sistemleri anlama, çıkarım yapma ve içerik üretme konusunda eğitmesine imkân tanıyor.
ABD ve Çin bayrakları, yarı iletken çiplerin yer aldığı elektronik devre kartı üzerinde görülüyor. (Reuters)
Yeni nesil tek bir çipin onlarca milyar minyatür transistör barındırdığını belirtmek yeterli. Bu çipler, dünyada yalnızca az sayıda şirketin sahip olduğu son derece hassas lazer teknolojileriyle üretiliyor. Bu durum üretimlerini hem pahalı hem de sınırlı hale getirirken, söz konusu çiplere sahip olmak ekonomik ve askerî güçle eşdeğer görülüyor.
Washington, bulut bilişim üzerinden çiplere neden kısıtlama getiriyor?
ABD, bu çiplerin tasarımında sahip olduğu üstünlüğün kendisine belirleyici bir stratejik avantaj sağladığının farkına vararak yıllar önce Çin'e yönelik ihracat kısıtlamaları getirdi.
Ancak Çin'in büyük teknoloji şirketleri bu engeli aşmanın bir yolunu buldu. Çipleri satın alıp ülkeye getirmek yerine, Singapur ve Malezya gibi komşu Asya ülkelerinde kurulan büyük veri merkezlerinden internet üzerinden uzaktan işlem kapasitesi kiralamaya yöneldi.
Washington'ın son kararı ise bu kapıyı tamamen kapatmayı hedefliyor. Böylece Çinli şirketlerin kendi ülkeleri dışındaki veri merkezlerinde bu çiplerin işlem kapasitesini kiralamasının da önüne geçiliyor.
Hindistan'ın Bengaluru kentinde bir kişi, Anthropic'in yapay zekâ platformu Claude'u gösteren cep telefonunu tutuyor. (AFP)
Bu gelişmeyle teknoloji savaşı, bir ürünün satışını engelleme aşamasından hizmet kiralanmasını yasaklama aşamasına taşındı. Bu dönüşüm, küresel dijital tedarik zincirlerini belirsizliğe sürüklerken Pekin'i de ekonomik baskı araçlarını devreye sokmaya yöneltiyor. Çin'in gündeme getirdiği başlıca seçeneklerden biri, küresel elektronik üretiminde kullanılan nadir toprak elementlerinin ihracatını kısıtlama tehdidi.
Maliyet tüketicinin cebine nasıl yansıyor?
Siyasi hesaplardan bağımsız olarak, her ticari veya teknolojik savaşın nihai faturasını eninde sonunda tüketici ödüyor. Bu rekabetin bireysel bütçelere yansıması üç temel alanda kendisini gösteriyor.
1. Akıllı telefon ve bilgisayar fiyatları artıyor
Yeni nesil cep telefonları artık yalnızca bulut bilişim hizmetlerine dayanmıyor. Akıllı fotoğrafçılık özelliklerini ve kişisel asistanları çalıştırmak için cihazların içine entegre edilmiş küçük yapay zekâ çipleri de kullanılıyor.
Kısıtlamaların sıkılaşması, tedarik zincirlerinin aksaması ve nadir toprak elementlerinin maliyetinin yükselmesiyle Apple, Samsung ve Xiaomi gibi şirketlerin bu çipleri üretme maliyetleri de artıyor. Bu artış, tüketicinin mağazadan satın aldığı cep telefonunun fiyatına doğrudan yansıyor.
2. Ücretsiz ve ucuz uygulamalar dönemi sona erebilir
Son iki yılda DeepSeek ve Qwen gibi Çin merkezli yapay zekâ modelleri, küresel fiyat rekabetinde önemli rol oynadı. Bu modeller, ABD merkezli rakipleriyle karşılaştırılabilir yetenekleri çok daha düşük maliyetlerle sunarak Batılı şirketleri hizmetlerini ücretsiz veya indirimli fiyatlarla kullanıma açmaya zorladı.
Çinli geliştiricilerin işlem kapasitesine erişiminin kısıtlanması ve rekabet güçlerinin zayıflaması halinde, büyük Amerikan teknoloji şirketleri kendilerini pazarda neredeyse rakipsiz bir konumda bulabilir.
Yapay zekâ uygulamalarını çalıştırmak ve büyük miktarda veriyi işlemek için kullanılan bilgisayar sunucularının bulunduğu veri merkezleri. (Shutterstock)
Bu durum, yapay zekâ uygulamalarına, tasarım programlarına ve iş ile eğitim hayatında giderek vazgeçilmez hale gelen ofis üretkenliği araçlarına yönelik aylık abonelik ücretlerinin artırılmasının önünü açabilir.
3. Günlük hizmetlere yansıyan gizli maliyet
Yapay zekâ çipleri yalnızca sohbet uygulamalarında kullanılmıyor. E-ticaret platformlarındaki öneri sistemlerinden akıllı ulaşım ve uçak bileti rezervasyonu uygulamalarındaki fiyatlandırma algoritmalarına, bankacılık güvenlik sistemlerine kadar pek çok alanda bu teknolojiden yararlanılıyor.
Kısıtlamalar, lisans koşulları ve sıkı denetimler nedeniyle sunucu kiralama ve veri merkezi işletme maliyetlerinin dünya genelinde yükselmesi, dijital şirketleri ek işletme giderlerini karşılamak için yeni yöntemlere yöneltebilir.
Şirketler bu maliyetleri teslimat ücretlerinde, komisyonlarda veya reklam fiyatlarında küçük artışlarla tüketiciye yansıtabilir. Bunun sonucunda dijital hizmetlerdeki maliyet artışı, tüketim mallarının fiyatlarına da dolaylı biçimde yansıyabilir.
Krediler artıyor, mevduatlar değişiyor... Suudi bankalarının finansmanında yeni bir denklemhttps://turkish.aawsat.com/k%C3%B6rfez/suudi-arabistan/5342954-krediler-art%C4%B1yor-mevduatlar-de%C4%9Fi%C5%9Fiyor-suudi-bankalar%C4%B1n%C4%B1n
Krediler artıyor, mevduatlar değişiyor... Suudi bankalarının finansmanında yeni bir denklem
Riyad’daki Kral Abdullah Finans Merkezi yakınlarındaki bir yolda seyreden araçlar (AFP)
Suudi bankaları, mali yapılarının güçlü olması ve erişebildikleri finansman kaynaklarının çeşitliliğine dayanarak, kredi hacmindeki artışla birlikte ekonomik faaliyetleri finanse etmeyi sürdürüyor. Bununla birlikte, mevduat yapısının değişmesi ve mevduat toplama rekabetinin artması, bu kaynakların ve maliyetlerinin yönetilmesini önemli hale getiriyor. Bankalar, finansman talebini karşılama ile kârlılık marjlarını koruma arasında denge kurmaya çalışıyor.
Bankalar finansman faaliyetlerini sürdürürken kamu ve özel sektör mevduatlarının yanı sıra borçlanma piyasaları ve toptan finansman araçlarını da içeren çeşitli kaynaklardan yararlanıyor. Bu çerçevede, kamu mevduatlarındaki hareketlilik, mevduat yapısı içerisindeki ağırlığı ve bankaların kullanabileceği likiditeyi destekleme potansiyeli nedeniyle bankacılık finansman dengesi açısından özel önem taşıyor. Şirketler, bireyler ve yatırım projelerinden gelen kredi talebinin devam ettiği bu süreçte, finansman kaynaklarının çeşitlendirilmesi ve maliyetlerinin yönetilmesi, kredi hacmindeki artışın sürdürülmesi ve ekonomik faaliyetlerin desteklenmesi açısından temel unsurlar arasında yer alıyor.
Arka planda görünen Al Rajhi Bank binası, Riyad (AFP)
Bu gelişmeleri değerlendiren Fitch Ratings’in Bankacılık Sektörü Kıdemli Direktörü Anton Lopatin, Şarku’l Avsat’a yaptığı açıklamada, finansman koşullarının sıkılaşmasına ve maliyetlerin yükselmesine rağmen Suudi bankalarının yeterli likidite seviyelerini koruduğunu söyledi. Lopatin, bu durumun 2026’nın üçüncü çeyreğinde belirginleştiğini belirterek, kredilerin yaklaşık yüzde 2 artmasına karşılık mevduatların yüzde 1,5 gerilediğine dikkat çekti. Bu durumun kredi ve mevduat büyümesi arasında bir açık oluşturduğunu ve bankalar arasında fon çekme rekabetini artırdığını ifade etti.
Lopatin, mevcut koşullar altında bankaların vadeli mevduatlara ve finansal kuruluşlardan ya da diğer bankalardan borçlanmayı veya tahvil ve sukuk ihraçları yoluyla kaynak toplamayı kapsayan toptan finansman piyasalarına daha fazla yöneldiğini belirtti. Bu araçların bankalara ilave finansman kaynakları sağladığını ancak maliyetlerinin geleneksel mevduatlara kıyasla daha yüksek olabileceğini kaydetti. Lopatin, söz konusu gelişmelerin bankacılık sektörünün likidite seviyelerinde bir sorundan ziyade finansman kaynakları ve bunların maliyetleriyle ilgili baskıları yansıttığını vurguladı.
Suudi Arabistan Merkez Bankası (SAMA) verileri, eylül ayında kredi hacminde dikkat çekici bir hızlanma yaşandığını ortaya koyuyor. Banka kredilerinin toplam bakiyesi yaklaşık 35,9 milyar riyal (9,6 milyar dolar) artarak son 16 ayın en yüksek aylık yükselişini kaydetti. Böylece toplam kredi portföyü, yıllık yüzde 7,3’lük büyümeyle yaklaşık 3,5 trilyon riyale (933 milyar dolar) ulaştı. Buna karşılık, yıl başından bu yana kredi genişlemesinin hızı yavaşladı. İlk dokuz ayda kredilerdeki kümülatif artış yaklaşık 204 milyar riyal (54,4 milyar dolar) olarak gerçekleşti. Bu rakam, 2025’in aynı döneminde kaydedilen artışın yaklaşık üçte bir altında kaldı. Söz konusu tablo, bankacılık finansmanındaki büyümenin geçen yıla kıyasla daha yavaş seyrettiğini gösteriyor.
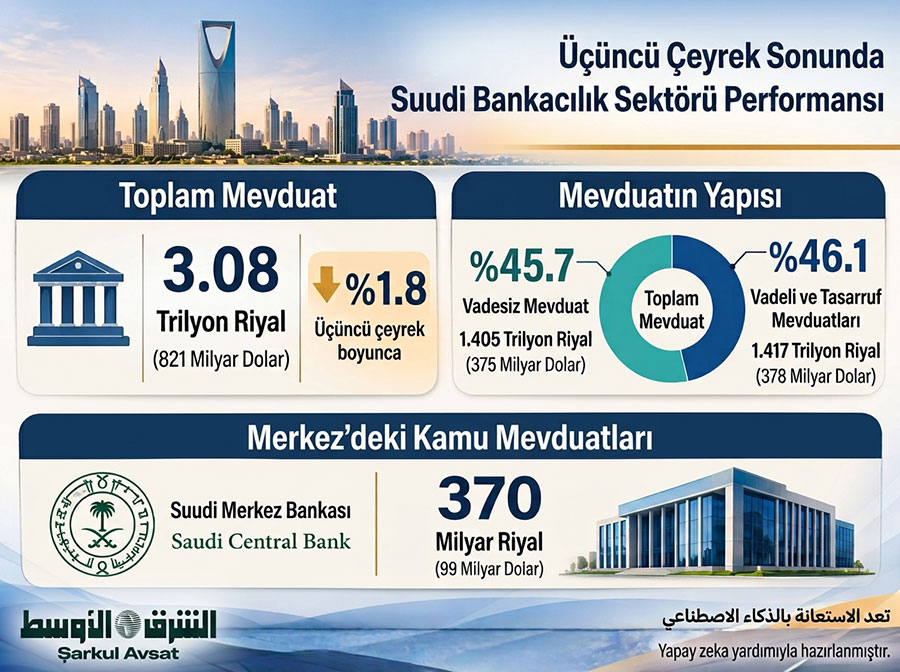
Finansman tarafında ise toplam banka mevduatları eylül sonu itibarıyla aylık yüzde 0,1’lik sınırlı düşüşle yaklaşık 3,076 trilyon riyale (820,3 milyar dolar) geriledi. Buna rağmen mevduatlar yıllık bazda yüzde 4,8 artışını korudu. Ancak çeyreklik karşılaştırma, mevduatlarda yaklaşık yüzde 1,8’lik düşüş yaşandığını ortaya koyuyor. Bu gerilemede en büyük pay kamu mevduatlarına ait oldu. Kamu mevduatları çeyrek boyunca yaklaşık 34,2 milyar riyal (9,1 milyar dolar) azalarak toplam mevduat düşüşünün yaklaşık yüzde 61’ini oluşturdu. Böylece kamu mevduatları yaklaşık 1,008 trilyon riyale (268,8 milyar dolar) geriledi ve toplam banka mevduatlarının yaklaşık üçte birini oluşturdu.
Burada kamu mevduatlarının yalnızca ticari bankalarda tutulan paralardan ibaret olmadığını, kamu kurumlarının SAMA nezdinde bulundurduğu bakiyeleri de kapsadığını belirtmek gerekiyor.
Bu çerçevede Lopatin, kamu kurumlarının SAMA nezdindeki bakiyelerinin üçüncü çeyrek sonu itibarıyla yaklaşık 370 milyar riyale (99 milyar dolar) ulaştığını belirtti. Bu mevduatlardaki hareketliliğin kamu nakit yönetimiyle bağlantılı olduğunu ifade eden Lopatin, söz konusu kaynakların hangi alanlarda değerlendirildiğine bağlı olarak ticari bankaların likidite seviyelerine yansıyabileceğini kaydetti. Kamu mevduatlarının toplam banka mevduatlarının yaklaşık üçte birini oluşturduğuna da dikkat çeken Lopatin, bu nedenle söz konusu mevduatların bankacılık sektörünün önemli finansman kaynaklarından biri olduğunu vurguladı.
Kamu kaynaklarının hareketliliği, bankaların kullanabileceği likiditeyi iki şekilde etkiliyor. İlk olarak, doğrudan ticari bankalarda tutulan kamu mevduatlarının artması veya azalması, bankaların finansmanda dayandığı toplam mevduat hacmini yükseltiyor ya da düşürüyor. İkinci olarak ise SAMA nezdinde bulunan kamu bakiyeleri etkili oluyor. Kamu harcamalarının finansmanına ihtiyaç duyulduğunda bu kaynakların bir bölümünün ticari bankalara aktarılması, bankaların finansman tabanına yeni kaynaklar ekleyebiliyor.
Vadeli mevduatlar artıyor
Buna karşılık, mevduatların yapısı değişti. Vadeli mevduatlar eylül ayında yaklaşık 17,5 milyar riyal (4,7 milyar dolar), yani yüzde 1,3 artarak yaklaşık 1,417 trilyon riyale (377,9 milyar dolar) ulaştı. Böylece bu mevduatların toplam mevduatlar içindeki payı yüzde 46,1’e yükseldi. Buna karşılık vadesiz mevduatlar yüzde 1,4 azalarak yaklaşık 1,405 trilyon riyale (374,7 milyar dolar) geriledi ve toplam mevduatlar içindeki payı yüzde 45,7 oldu.
Yıllık veriler, bu dönüşümün daha da belirginleştiğini ortaya koyuyor. Vadeli ve tasarruf mevduatlarının toplam mevduatlar içindeki payı Eylül 2026 sonunda, bir yıl önceki yüzde 39,3 seviyesinden yüzde 46,1’e yükseldi. Aynı dönemde vadesiz mevduatların payı yüzde 50,4’ten yüzde 45,7’ye geriledi. Böylece vadeli mevduatlar, tutar bakımından vadesiz mevduatları geride bıraktı. Bu durum, mevduat sahiplerinin paralarının daha büyük bir bölümünü getiri sağlayan hesaplarda değerlendirmeye yöneldiğine işaret ediyor.
Bu değişim, finansman maliyetleri açısından da önemli bir anlam taşıyor. Mevduatları korumak ve yeni kaynaklar çekmek isteyen bankaların daha rekabetçi getiriler sunması gerekiyor. Bu durum, bankaların vadesiz mevduatlara dayalı finansmana kıyasla kaynak maliyetlerini artırabiliyor. Bununla birlikte, vadeli ve tasarruf mevduatlarının payındaki artış, finansman maliyetlerinin aynı oranda yükseldiği anlamına gelmiyor. Fiili maliyet, bankaların sunduğu getiri oranlarına, mevduatların vadelerine ve koşullarına bağlı olarak değişiyor.
Riyal ile finansman
Finansman koşullarındaki değişim, Üç aylık Suudi Bankalararası Teklif Oranı (SAIBOR) ile ABD Teminatlı Gecelik Finansman Oranı (SOFR) arasındaki farkın açılmasıyla da kendini gösteriyor. İki piyasa arasındaki finansman koşullarının farklılaştığını ortaya koyan bu fark, Suudi Arabistan’da riyalin dolara sabitlenmiş olması nedeniyle özel önem taşıyor.
Mevcut verilere göre iki oran arasındaki fark yaklaşık 120 baz puana ulaştı. Yerel faiz oranları, iki para birimi arasındaki sabit kur ilişkisi nedeniyle ABD’nin para politikası adımlarından etkilenirken, riyal cinsinden finansmanın maliyeti de yerel piyasadaki likidite düzeyine ve fon talebine bağlı olarak şekilleniyor. Bu nedenle söz konusu farkın açılması, Krallık’taki finansman koşullarının seyrini gösteren önemli bir işaret olarak değerlendiriliyor.
Riyad’daki bir döviz bürosunda elinde riyal banknotları tutan çalışan (Reuters)
Lopatin, SAIBOR ile SOFR arasındaki farkın açılmasının, kredi büyümesinin mevduat artışını aşmayı sürdürdüğü bir ortamda bankaların riyal cinsinden finansman sağlamak için daha yoğun rekabete girdiğini gösterdiğini belirtti. Ancak bu gelişmenin tek başına bankacılık sistemi üzerinde baskıya veya likidite yetersizliğine işaret etmediğini vurgulayan Lopatin, tablonun mevduat toplama maliyetinin yükseldiğini ve bankaların ihtiyaçlarını karşılamak amacıyla finansman kaynaklarını çeşitlendirmeye yöneldiğini ortaya koyduğunu ifade etti.
Sınırlı bölgesel etkiler
Bölgesel gelişmelere ilişkin değerlendirmelerde de bulunan Lopatin, İran’la yaşanan savaşın piyasalardaki dalgalanmaları artırdığını ve bazı dönemlerde toptan finansman piyasalarından kaynak sağlamanın maliyetini yükselttiğini söyledi. Ancak Fitch’in, jeopolitik gelişmelerle doğrudan ilişkilendirilebilecek ölçüde büyük bir sermaye çıkışını Suudi bankalarında tespit etmediğini belirtti.
Lopatin, kamu borçlanma piyasalarında dalgalanmaların yaşandığı dönemlerde dahi bankaların özel tahsisli ihraçlar ve sendikasyon kredileri gibi alternatifler de dahil olmak üzere finansman kaynaklarını çeşitlendirme ve farklı kaynaklara erişme imkânını koruduğunu ifade etti. Bölgesel gelişmelerin bankacılık sektöründeki likidite akışları üzerindeki doğrudan etkisinin sınırlı kaldığını belirten Lopatin, finansman koşullarını daha fazla etkileyen unsurların başında kredi talebindeki artış, mevduat çekme ihtiyacı ve finansman kaynaklarının çeşitlendirilmesinin geldiğini kaydetti.
IMF: Bankacılık sektörünün sağlamlığı
Bu değerlendirmeler, Uluslararası Para Fonu’nun (IMF) 2026 yılı 4. Madde Konsültasyonu raporunda Suudi Arabistan bankacılık sektörünün durumuna ilişkin tespitleriyle de örtüşüyor. IMF, fazla likiditede azalma ve riyal ile dolar cinsinden faiz oranları arasındaki farkın açılmasının yanı sıra kredi büyümesinin mevduat artışını aşmasına ve finansman ihtiyacının yükselmesine dikkat çekti. Bununla birlikte IMF, bankaların güçlü sermaye yapıları ve rahat likidite seviyeleri sayesinde finansal sağlamlıklarını koruduğunu, olası şoklarla başa çıkabilecek ve finansman faaliyetlerini sürdürebilecek durumda olduklarını vurguladı.
Suudi Arabistan Merkez Bankası (SAMA) logosu (Fotoğraf: Turki el-Ukayli)
Finansal göstergeler de bu değerlendirmeyi destekliyor. IMF verilerine göre, 2025 yılında Suudi bankalarının sermaye yeterlilik oranı yüzde 20,5, birinci kuşak sermaye oranı ise yüzde 18,8 olarak gerçekleşti. Sorunlu kredilerin toplam krediler içindeki payı yaklaşık yüzde 1’e gerileyerek son 10 yılın en düşük seviyesine indi. Likidite tarafında ise likit varlıkların toplam varlıklara oranı yüzde 20,2, kısa vadeli yükümlülüklere oranı ise yüzde 38 olarak kaydedildi.
2027’ye kadar finansman... Daha yüksek maliyetle sürekli büyüme
Bu mali sağlamlık, bankaların ekonomik faaliyetleri finanse etmeyi sürdürmesi için destekleyici bir temel oluşturuyor. Ancak asıl zorluk, kaynak maliyetlerinin yükseldiği ve mevduat toplama rekabetinin arttığı bir ortamda kredi hacmini genişletmeye devam edebilmeleri. Bu çerçevede Lopatin, finansman koşullarındaki sıkılaşmanın Suudi bankalarının ekonomik faaliyetleri ve Vizyon 2030 projelerini finanse etme kapasitesini sınırlamasının beklenmediğini, ancak kârlılık marjları üzerinde daha belirgin etkiler yaratabileceğini söyledi.
Kredi büyümesinin mevduat artışını aşmayı sürdürmesinin bankaları çeşitli seçeneklerle karşı karşıya bıraktığını belirten Lopatin, bunlar arasında fon çekmek için daha rekabetçi getiriler sunulması, piyasalardan sağlanan finansmana daha fazla başvurulması veya kredi büyüme hızının yavaşlatılmasının bulunduğunu ifade etti. Lopatin, kredi büyümesinin önceki seviyelerine kıyasla şimdiden yavaşlamaya başladığına dikkat çekti.
Finansman maliyetlerindeki artışın net faiz marjları üzerinde baskı oluşturabileceğini belirten Lopatin, özellikle bankaların bu artışı her zaman kredi kullananlara yansıtamadığını söyledi. Bunun başlıca nedeninin, kredi değerliliği yüksek müşterileri kazanma konusundaki rekabet olduğunu kaydeden Lopatin, bankaların yeni kredilerin fiyatlandırılmasında daha seçici davranabileceğini ifade etti. Ancak bunun, özel sektörün veya Vizyon 2030 projelerinin finansmanına yönelik geniş kapsamlı kısıtlamalar getirileceği anlamına gelmediğini vurguladı.
Buna karşılık Lopatin, finansman üzerindeki baskıları hafifletebilecek bazı unsurlara da işaret etti. Petrol gelirlerindeki ve üretimdeki artışın kamu harcamalarının yükselmesine ve mevduat hacminin büyümesine yansıması halinde finansman koşullarının rahatlayabileceğini belirtti. Ayrıca, kamu kurumlarının SAMA nezdinde tuttuğu bakiyelerin bir bölümünün ticari bankalara aktarılması, bankalara ilave finansman kaynakları sağlayabilir. SAMA’nın geçici likidite baskılarını yönetmedeki rolü de bu açıdan önem taşıyor.
Bununla birlikte Fitch, finansman koşullarının 2027 yılında da görece sıkı seviyelerde seyretmesini, ancak dönemsel iyileşmeler yaşanabilmesini bekliyor. Lopatin, bu beklentinin temelinde Vizyon 2030 kapsamındaki yatırımlar ve büyük ölçekli projelerle bağlantılı finansman ihtiyaçlarının devam etmesinin bulunduğunu belirtti. Söz konusu projelerin giderek daha fazla kredi kaynağı gerektirdiğine dikkat çekti. Bu koşullarda bankalar, mevduat çekmenin yanı sıra tahvil ve sukuk ihraçlarını ve toptan finansman araçlarını artırarak kaynaklarını çeşitlendirmeyi sürdürecek. Kamu mevduatlarındaki artış veya kredi büyümesinin yavaşlaması baskıları hafifletebilecek olsa da sektörün geçmişteki bol likidite seviyelerine kısa sürede dönmesi beklenmiyor.
Genel olarak Suudi bankaları, güçlü mali yapıları ve çeşitli finansman kanalları sayesinde ekonomiyi finanse etme ve ekonomik dönüşümün gerekliliklerine ayak uydurma kapasitelerini koruyor. Kaynak maliyetlerinin yükselmesine ve mevduat toplama rekabetinin artmasına rağmen bankaların finansman kaynaklarını çeşitlendirebilmesi ve kredi portföylerini yönetebilmesi, değişen koşullara uyum sağlamalarına esneklik kazandırıyor. Böylece bankalar, kredi büyümesini sürdürmek ile kârlılığın devamlılığını sağlamak arasında denge kurmaya çalışırken ekonomik faaliyetleri ve Vizyon 2030 projelerini desteklemeyi de sürdürüyor.
Microsoft'un ardından Gmail ve Apple uygulamalarında hizmet kesintileri yaşandıhttps://turkish.aawsat.com/ekonomi%CC%87/5342570-microsoftun-ard%C4%B1ndan-gmail-ve-apple-uygulamalar%C4%B1nda-hizmet-kesintileri-ya%C5%9Fand%C4%B1
Microsoft'un ardından Gmail ve Apple uygulamalarında hizmet kesintileri yaşandı
Apple şirketinin logosu, kolaj görselde (Reuters)
Gmail ve Apple'ın Apple Pay ile iCloud'un da aralarında bulunduğu uygulama ve hizmetlerinde dün kesintiler ve teknik sorunlar yaşandı. Dijital hizmetlerdeki aksaklıkları takip eden Downdetector internet sitesinde kullanıcılar tarafından bildirilen binlerce şikâyet, kesintilerin boyutunu ortaya koydu.
Apple'ın sistem durumu sayfasında, App Store ve Apple Music hizmetlerinde kesintiler yaşandığı, kullanıcıların fotoğraflarını, mesajlarını ve diğer dijital verilerini depolamak için kullandığı iCloud'a girişte de sorunlar meydana geldiği belirtildi.
Söz konusu aksaklıklar, ABD'de ve dünyanın diğer bölgelerinde teknolojik altyapıyı etkileyen geniş çaplı kesintilerin üzerinden henüz birkaç gün geçmişken yaşandı. Bu kesintiler, hava trafik kontrol sistemlerinden e-posta hesaplarına kadar kritik hizmetleri etkiledi.
Geniş çaplı kesintiler, geçen hafta Microsoft Outlook kullanıcılarının dünya genelinde e-posta hesaplarına ve Microsoft Office paketindeki diğer temel uygulamalara erişimde sorun yaşamasıyla başladı.
Bu kesintilerin başlamasından bir gün sonra ABD Ulaştırma Bakanlığı, iletişim sistemlerinden birinde meydana gelen arıza nedeniyle ülke genelindeki bütün uçuşların durdurulması talimatını verdi.
لم تشترك بعد
انشئ حساباً خاصاً بك لتحصل على أخبار مخصصة لك ولتتمتع بخاصية حفظ المقالات وتتلقى نشراتنا البريدية المتنوعة