ABD'nin ulusal borcu ilk kez 35 trilyon doları aştı

İki başkan adayı da bu yükün nasıl azaltılabileceğine dair herhangi bir öneri sunmadı.

ABD Kongre Binası'nın kubbesi (AFP)
TT

ABD'nin ulusal borcu ilk kez 35 trilyon doları aştı

ABD Kongre Binası'nın kubbesi (AFP)

ABD'nin ulusal borcu dün (pazartesi) ilk kez 35 trilyon doları aştı. Bu durum, Washington'da vergiler ve harcama girişimlerine ilişkin yasama savaşları sürerken ülkenin içinde bulunduğu acımasız mali çıkmazı hatırlatıyor.

New York Times, ABD Hazine Bakanlığı'nın ülkenin bilançosunu özetleyen günlük raporunda bu duruma işaret ettiğini bildirdi.

ABD'de kamu borcu, son yıllarda uygulanan federal programların maliyetlerinin ilk tahminleri aşmasıyla birlikte, birçok ekonomistin tahmin ettiğinden daha hızlı bir şekilde artıyor.

İki başkan adayı, mevcut Başkan Yardımcısı Kamala Harris ve eski Başkan Donald Trump, kampanya sırasında ülkenin bütçe açığı hakkında fazla konuşmadılar. Bu da ekonomik sorunun önümüzdeki yıllarda daha da kötüleşeceğini gösteriyor. Cumhuriyetçiler ve Demokratlar arasında politika öncelikleri konusundaki derin farklılıklar ve her iki partinin de ulusal borcun en büyük etkenleri olan Sosyal Güvenlik ve Medicare'de kesinti yapma konusundaki direnci, ABD'nin borçlanmasını sınırlandırmayı zorlaştırdı.

ABD Kongresi Bütçe Ofisi (CBO) geçen ay yaptığı açıklamada, artan harcamalar ve faiz giderlerinin vergi gelirlerini aşması nedeniyle ABD ulusal borcunun 2034 yılına kadar 56 trilyon doları aşma yolunda olduğunu söyledi.

Yüksek faiz oranları

Yüksek faiz oranları ABD'nin borç yükünü yönetmesini zorlaştırdı. Pandemi sırasında oluşturulan ‘çalışanları elde tutma kredisi’ gibi bazı federal programlar, dolandırıcılık ve suistimal nedeniyle bütçe uzmanlarının beklediğinden daha maliyetli oldu. Ayrıca, 2022 Enflasyon Azaltma Yasası ile getirilen vergi kredilerine beklenenden daha fazla talep oldu ve bu da yıllık açığı daha da kötüleştirdi.

ABD Hazine Bakanlığı dün yaptığı açıklamada, Nisan'dan Haziran'a kadar 234 milyar dolar borçlandığını, bunun beklediğinden daha az olduğunu ve Temmuz'dan Eylül'e kadar 740 milyar dolar borçlanmayı beklediğini bildirdi.

Açık azaltma önerisi

Hazine Bakanı Janet Yellen haziran ayında yaptığı açıklamada, ABD'nin borç yükünün ekonominin büyüklüğü göz önüne alındığında makul düzeyde kaldığını ve faiz maliyetlerini sabit tutmaya odaklanıldığını söyledi. Biden yönetimi en son bütçesinde, büyük ölçüde yüksek gelirliler ve şirketler üzerindeki daha yüksek vergiler nedeniyle açığın on yıl içinde 3 trilyon dolar azaltılmasını önerdi.

Yellen geçen ay CNBC'ye verdiği demeçte, “Eğer borç ekonominin büyüklüğüne oranla istikrar kazanırsa, makul bir pozisyonda oluruz” ifadesini kullandı.

CBO, yıllık faiz maliyetlerinin bu yıl 892 milyar dolardan 2034 yılında 1,7 trilyon dolara yükseleceğini öngörüyor. Bu noktada ABD, faiz ödemeleri için neredeyse tıbbi bakım için harcadığı kadar harcama yapacak.

Önümüzdeki ocak ayında, Kongre'deki kanun yapıcılar bir kez daha ülkenin borç limitini yükseltmenin bir yolunu bulmak zorunda kalacaklar. Bu limit geçen yıl Cumhuriyetçiler ve Demokratlar arasında harcama öncelikleri konusunda yaşanan uzun süreli bir savaşın ardından geçici olarak askıya alınmıştı.

Gelecek yıl Kongre, Trump'ın 2017'de yürürlüğe koyduğu vergi indirimlerinin süresinin dolması konusunda da ne yapacağına karar vermek zorunda kalacak. Trump, bütçe gruplarının 10 yılda yaklaşık 4 trilyon dolara mal olacağını söylediği vergi indirimlerinin uzatılması çağrısında bulundu. Demokratlar ise şirketler ve zenginler üzerindeki vergileri arttırırken orta sınıfa fayda sağlayan vergi indirimlerini korumak istiyor.

Harris henüz bir ekonomik plan açıklamadı ve politika önceliklerinin Biden yönetiminin önceliklerinden ne kadar farklı olabileceği belirsiz. Harris, 2019'da başkan adayı olarak kurumlar vergisi oranının yüzde 21'den yüzde 35'e çıkarılması çağrısında bulunmuş, ancak aynı zamanda orta sınıf için yeni vergi kredileri ve emlak vergisinde yapılacak bir artışla ödenecek öğretmen maaşlarında zam önermişti.

Bu ay yapılan Cumhuriyetçi Parti Ulusal Kongresi'nde Cumhuriyetçiler, partilerinin platformunda ulusal borçtan bahsetmedi. Trump, borcu azaltırken aynı zamanda vergileri de azaltacağını öne sürmüştü ki bu yaklaşım ilk döneminde başarısız olmuştu. Eski başkan, ithalata daha yüksek gümrük tarifeleri uygulayarak gelir artırmayı önerdi, ancak bu gümrük vergileri muhtemelen vergi kesintilerini dengelemek için kullanılacak.

Partizan olmayan Sorumlu Federal Bütçe Komitesi geçen ay yayınladığı bir raporda, Trump'ın görevdeyken 8,4 trilyon dolarlık yeni borçlanmaya onay verdiğini açıkladı. Biden ise Beyaz Saray'daki ilk üç yılı boyunca 4,3 trilyon doları onaylamıştı. Temsilciler Meclisi'ndeki Cumhuriyetçiler federal harcamaların kısılması için teklifler sundu ve Demokratları bu tür politikaları benimsememekle suçladı.

ABD Temsilciler Meclisi Bütçe Komitesi Başkanı Teksaslı Temsilci Jodey C. Arrington dün yaptığı açıklamada önümüzdeki yıl Cumhuriyetçi liderliğin çok geç olmadan mali sorumluluğu yeniden tesis etmek için son umut olduğunu söyledi. Bu arada bütçe gözlemcileri, başkan adaylarının ülkenin borcunu azaltacak planlar sunmamasından yakınıyor.

Mali konsolidasyonu destekleyen Peter G. Peterson Vakfı CEO'su Michael Peterson, “Seçimlere 100 günden az bir süre kaldı ve bu kısa süre içinde bile borcumuza 1 trilyon dolar daha eklememiz bekleniyor. Bu bir sorun değilmiş gibi davranmaya devam edemeyiz” ifadelerini kullandı.
IMF: Petrol dışı faaliyetler, Suudi ekonomisinin dalgalanmalara karşı dayanıklılığını artırıyor

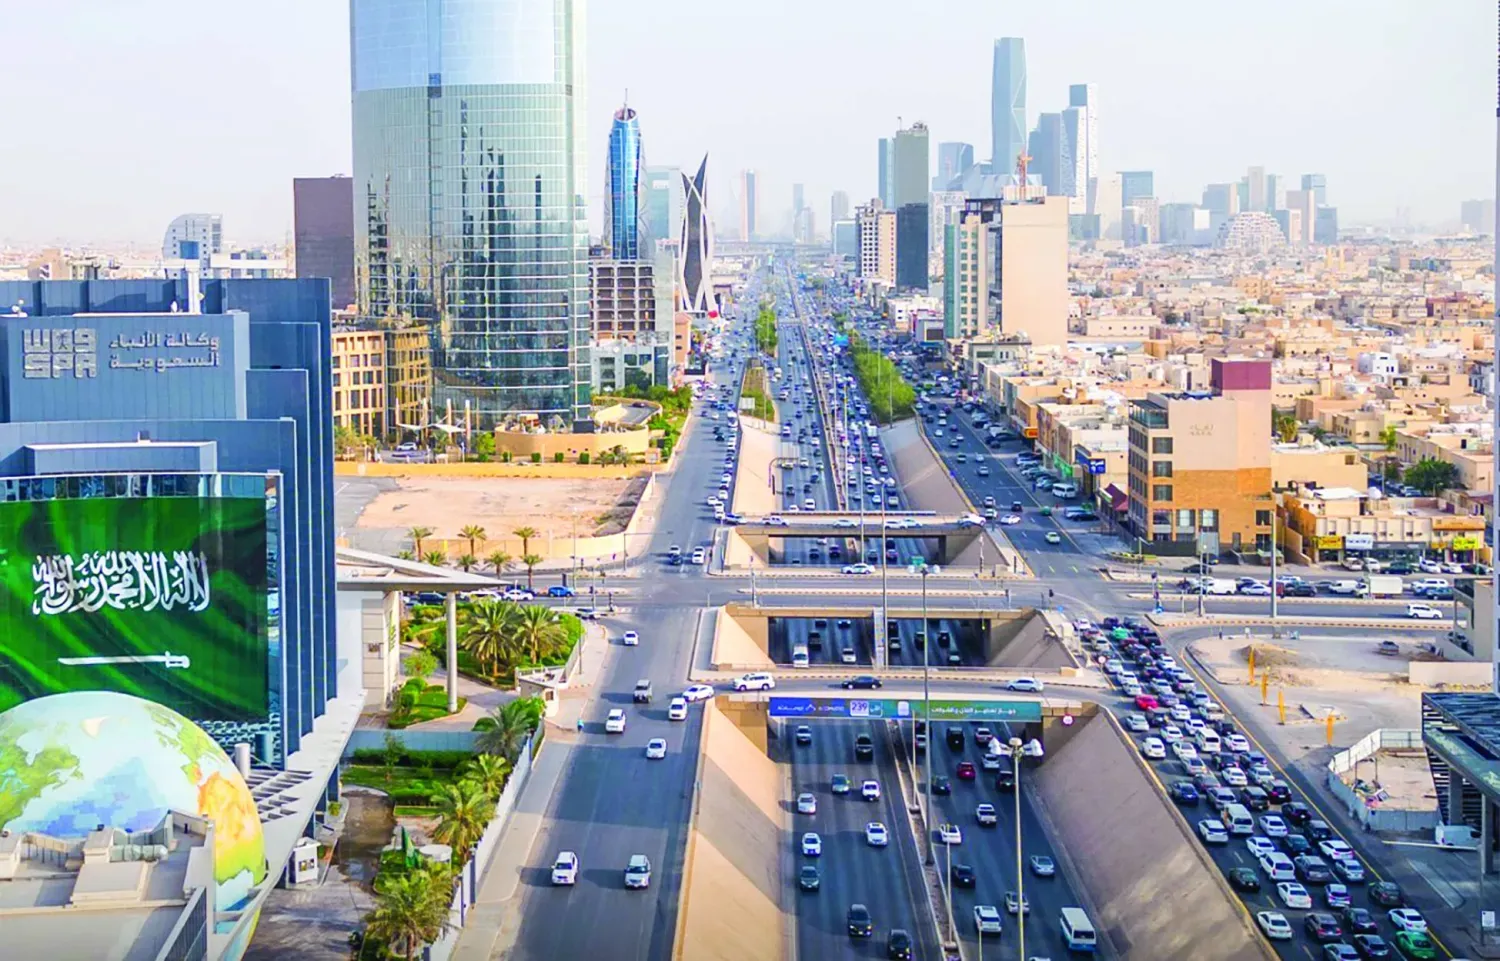
Suudi Arabistan’ın başkenti Riyad’daki Kral Fahd Caddesi (SPA)
TT

IMF: Petrol dışı faaliyetler, Suudi ekonomisinin dalgalanmalara karşı dayanıklılığını artırıyor

Suudi Arabistan’ın başkenti Riyad’daki Kral Fahd Caddesi (SPA)

Uluslararası Para Fonu’nun (IMF) Suudi Arabistan ekonomisine ilişkin öngörüleri, bölgesel huzursuzlukların enerji üretimi, ticaret ve tedarik zincirleri üzerinde yarattığı baskılara rağmen iyileşme ve büyüme açısından olumlu bir tabloya işaret etti. Krallığın gayrisafi yurt içi hasılasının (GSYİH) 2026 yılında petrol ve doğal gaz sektöründeki yavaşlamadan etkilenmesi beklenirken, petrol dışı faaliyetlerin daha dayanıklı bir seyir izlediği belirtildi. Ekonominin, enerji üretiminin kademeli olarak normale dönmesi ve ticaret koşullarının iyileşmesiyle birlikte 2027 yılında güçlü bir toparlanma kaydetmesi öngörülüyor.

IMF tarafından Ekim 2026’da yayımlanan Bölgesel Ekonomik Görünüm raporunda Suudi Arabistan; Ortadoğu, Kuzey Afrika, Afganistan ve Pakistan bölgesinin, çatışmaların yanı sıra küresel ticaret ve enerji arzındaki aksamalarla mücadele ettiği bir dönemde öne çıkan ana ekonomiler arasında gösterildi.

Büyümede geçici bir gerileme ve petrol dışı faaliyetlerin dayanıklılığı

Rapor, bölgesel enerji üretimi, deniz taşımacılığı ve özellikle Hürmüz ile Babu’l Mendeb boğazlarıyla bağlantılı tedarik zincirlerini etkileyen aksamalar neticesinde hidrokarbon sektörünün ilk yarıda gerilemesine bağlı olarak, Suudi Arabistan’ın reel GSYİH’sinin 2026 yılında yüzde 3,3 oranında küçüleceğini öngörüyor.

Buna karşılık, Krallık’taki petrol dışı faaliyetlerin, yatırım ivmesinin sürdürülmesi ve Vizyon 2030 kapsamındaki ekonomik çeşitlendirme programlarının desteğiyle enerji sektörlerine kıyasla daha dirençli bir seyir izlediği ve görece daha iyi bir performans sergilediği kaydedildi.

Turizm sektöründe ise Suudi Arabistan, bölgesel gerilimlerden doğrudan etkilenen diğer ülkelere kıyasla otel doluluk oranlarında en düşük düşüşü kaydederek, mevcut şartlar altında turizm hizmetleri hareketliliğini koruma konusunda nispi bir başarı ortaya koydu.

2027’de güçlü bir toparlanma bekleniyor

2026 yılında beklenen küçülmeye rağmen IMF, Suudi Arabistan ekonomisinin bir sonraki yıl güçlü bir toparlanma kaydetmesini ve reel GSYİH’sinin 2027 yılında yüzde 7,9 oranında büyümesini öngörüyor.

Söz konusu toparlanmanın; enerji üretiminin kademeli olarak normal seviyelerine dönmesi, güvenlik ve ticaret koşullarının istikrara kavuşması ve küresel tedarik zinciri akışının iyileşmesiyle bağlantılı olduğu ifade ediliyor.

Raporun orta vadeli öngörülerinde ise Krallık’ın reel GSYİH büyümesinin 2031 yılı itibarıyla yüzde 3,6 civarında dengeleneceği ve mevcut dönemde beklenen dalgalanmaların ardından ekonominin daha istikrarlı bir büyüme patikasına gireceği belirtiliyor.

Enflasyon ve para politikası

Suudi Arabistan’da ortalama enflasyonun 2026 yılında yüzde 2,7 civarında gerçekleşmesi, takip eden yıllarda ise yüzde 2 seviyesinde istikrar kazanması bekleniyor.

Sübvansiyonlar, fiyat kontrolleri ve mali disiplini içeren etkenler, enflasyonist baskıların dizginlenmesine ve bölgedeki birçok ekonomiye kıyasla fiyatların görece istikrarlı seyretmesine katkı sağladı.

Para politikası tarafında ise Suudi Arabistan Merkez Bankası yetkililerinin de aralarında bulunduğu Körfez ülkeleri merkez bankaları, finansal piyasaların istikrarını desteklemek ve olası enflasyonist baskıları sınırlamak amacıyla ABD Merkez Bankası’nın (FED) hamleleriyle uyumlu adımlar attı.

Mali esneklik ve şokları absorbe etme kapasitesi

2026 yılında Suudi Arabistan’ın mali politikası; altyapının geliştirilmesi, harcama verimliliğinin artırılması ve uzun vadeli yapısal reformların desteklenmesi dahil olmak üzere harcamaların stratejik önceliklere yönlendirilmesine imkan tanıyacak şekilde, disiplin ve ihtiyatla nitelendiriliyor.

Rapora göre Krallık, bölgesel huzursuzluk sürecine, cari denge ve resmi rezervler üzerinde oluşabilecek geçici şokların emilmesine yardımcı olan konforlu rezervler ve mali pozisyonlarla girdi.

Bölgesel ve küresel ölçekte belirsizliklerin arttığı bir dönemde söz konusu mali marjlar, ekonomik önceliklere yatırım yapılmaya devam edilirken dalgalanmalara karşı direncin artırılması açısından kritik önem taşıyor.

Yapay zekâ

Teknoloji ve yapay zekâya yapılan yatırımlar, Suudi Arabistan’ın diğer Körfez ülkeleriyle birlikte varlığını genişletmeye çalıştığı alanlardan birini oluşturuyor. Rapor, yapay zekâ altyapısına ve veri merkezlerine yönelik açıklanan ve raporda yer alan verilere göre GSYİH’nin yüzde 5’ini aşan yatırımlara dikkat çekerken, bu yatırımların orta vadede verimliliği ve büyümeyi artırmasının beklendiğini belirtiyor.

Aynı zamanda yapısal reformlar; iş gücü piyasalarının esnekliğinin artırılması, beşerî sermayeye yatırım yapılması ve petrol dışı ihracatın çeşitlendirilmesi yoluyla ekonominin dış şoklara karşı direncini artırmada önemli bir unsur olmayı sürdürüyor.

Rapor ayrıca, Körfez İşbirliği Konseyi (KİK) ülkelerinin son yirmi yılda mal ihracatını çeşitlendirme konusunda kaydettiği ilerlemeye işaret ederek, üretim ile ticaret tabanını genişletmeye ve geleneksel gelir kaynaklarına olan bağımlılığı azaltmaya yönelik çabaların sürdürülmesinin önemini vurguluyor.

Söz konusu eğilimler bir arada değerlendirildiğinde; ekonomik çeşitlendirmenin ve yeni sektörlere yapılan yatırımların, Suudi Arabistan’ın mevcut huzursuzlukların etkilerini aşma ve orta vadeli büyüme beklentilerini koruma kapasitesini desteklemedeki kritik rolünü ortaya koyuyor.


Enflasyon endişelerinin artmasıyla altın bir haftayı aşkın sürenin en düşük seviyesine geriledi

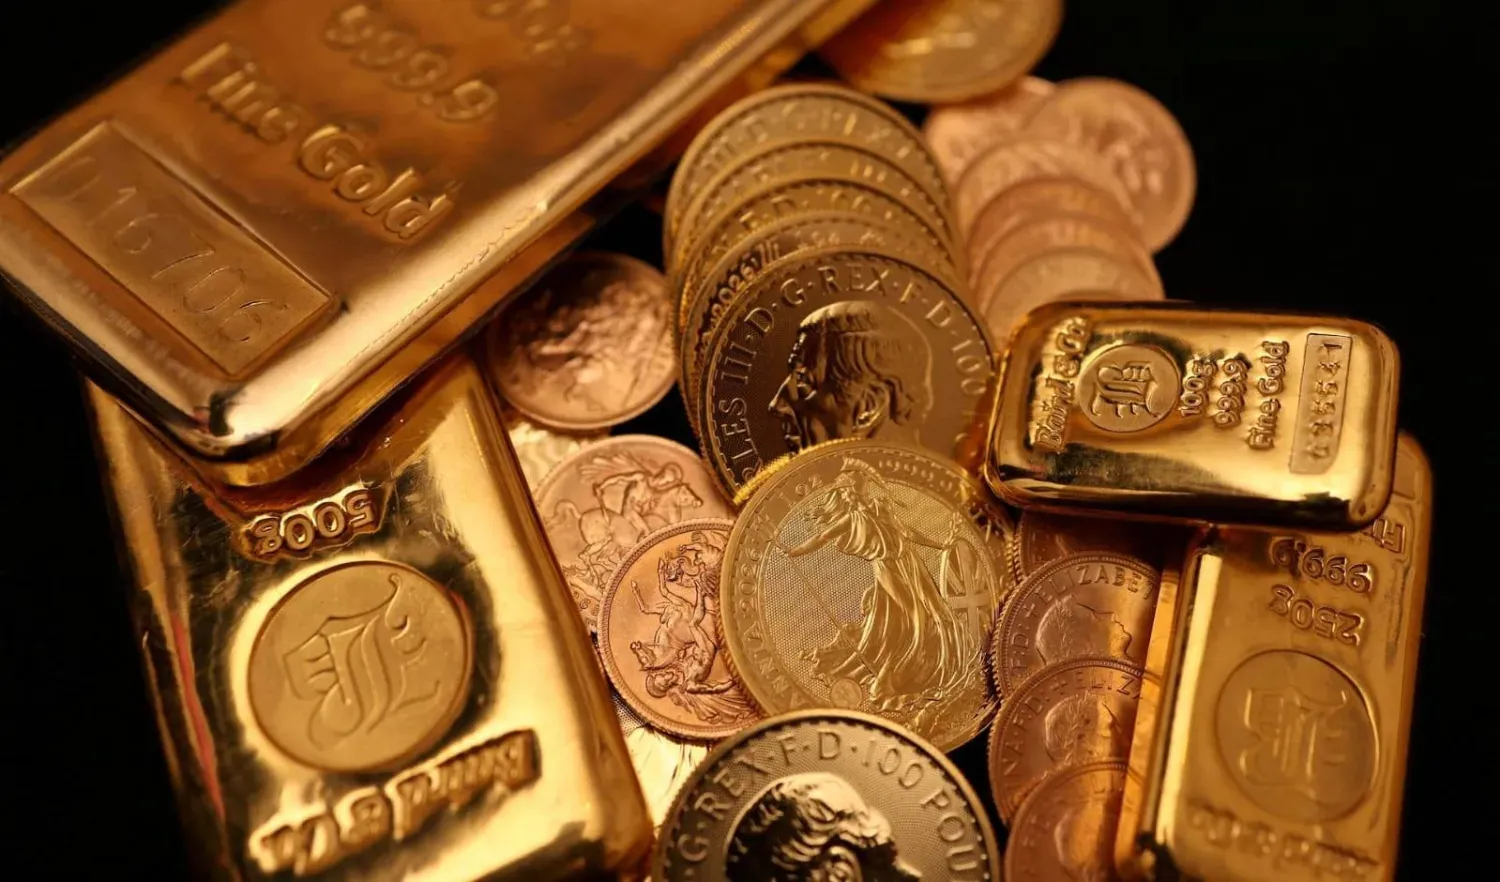
Londra’nın Hatton Garden bölgesindeki Bird & Co. şirketinde sergilenen İngiliz altın külçeleri ve “sovereign” altın sikkeleri. (Reuters)
TT

Enflasyon endişelerinin artmasıyla altın bir haftayı aşkın sürenin en düşük seviyesine geriledi

Londra’nın Hatton Garden bölgesindeki Bird & Co. şirketinde sergilenen İngiliz altın külçeleri ve “sovereign” altın sikkeleri. (Reuters)

Petrol fiyatlarındaki yükselişin enflasyon endişelerini artırması ve faizlerin daha uzun süre yüksek kalacağı beklentisini güçlendirmesiyle altın fiyatları bugün %1’in üzerinde geriledi. Yatırımcılar, para politikasının gelecekteki seyrine ilişkin ipuçları için gelecek hafta yapılacak ABD Merkez Bankası (FED) toplantısını bekliyor.

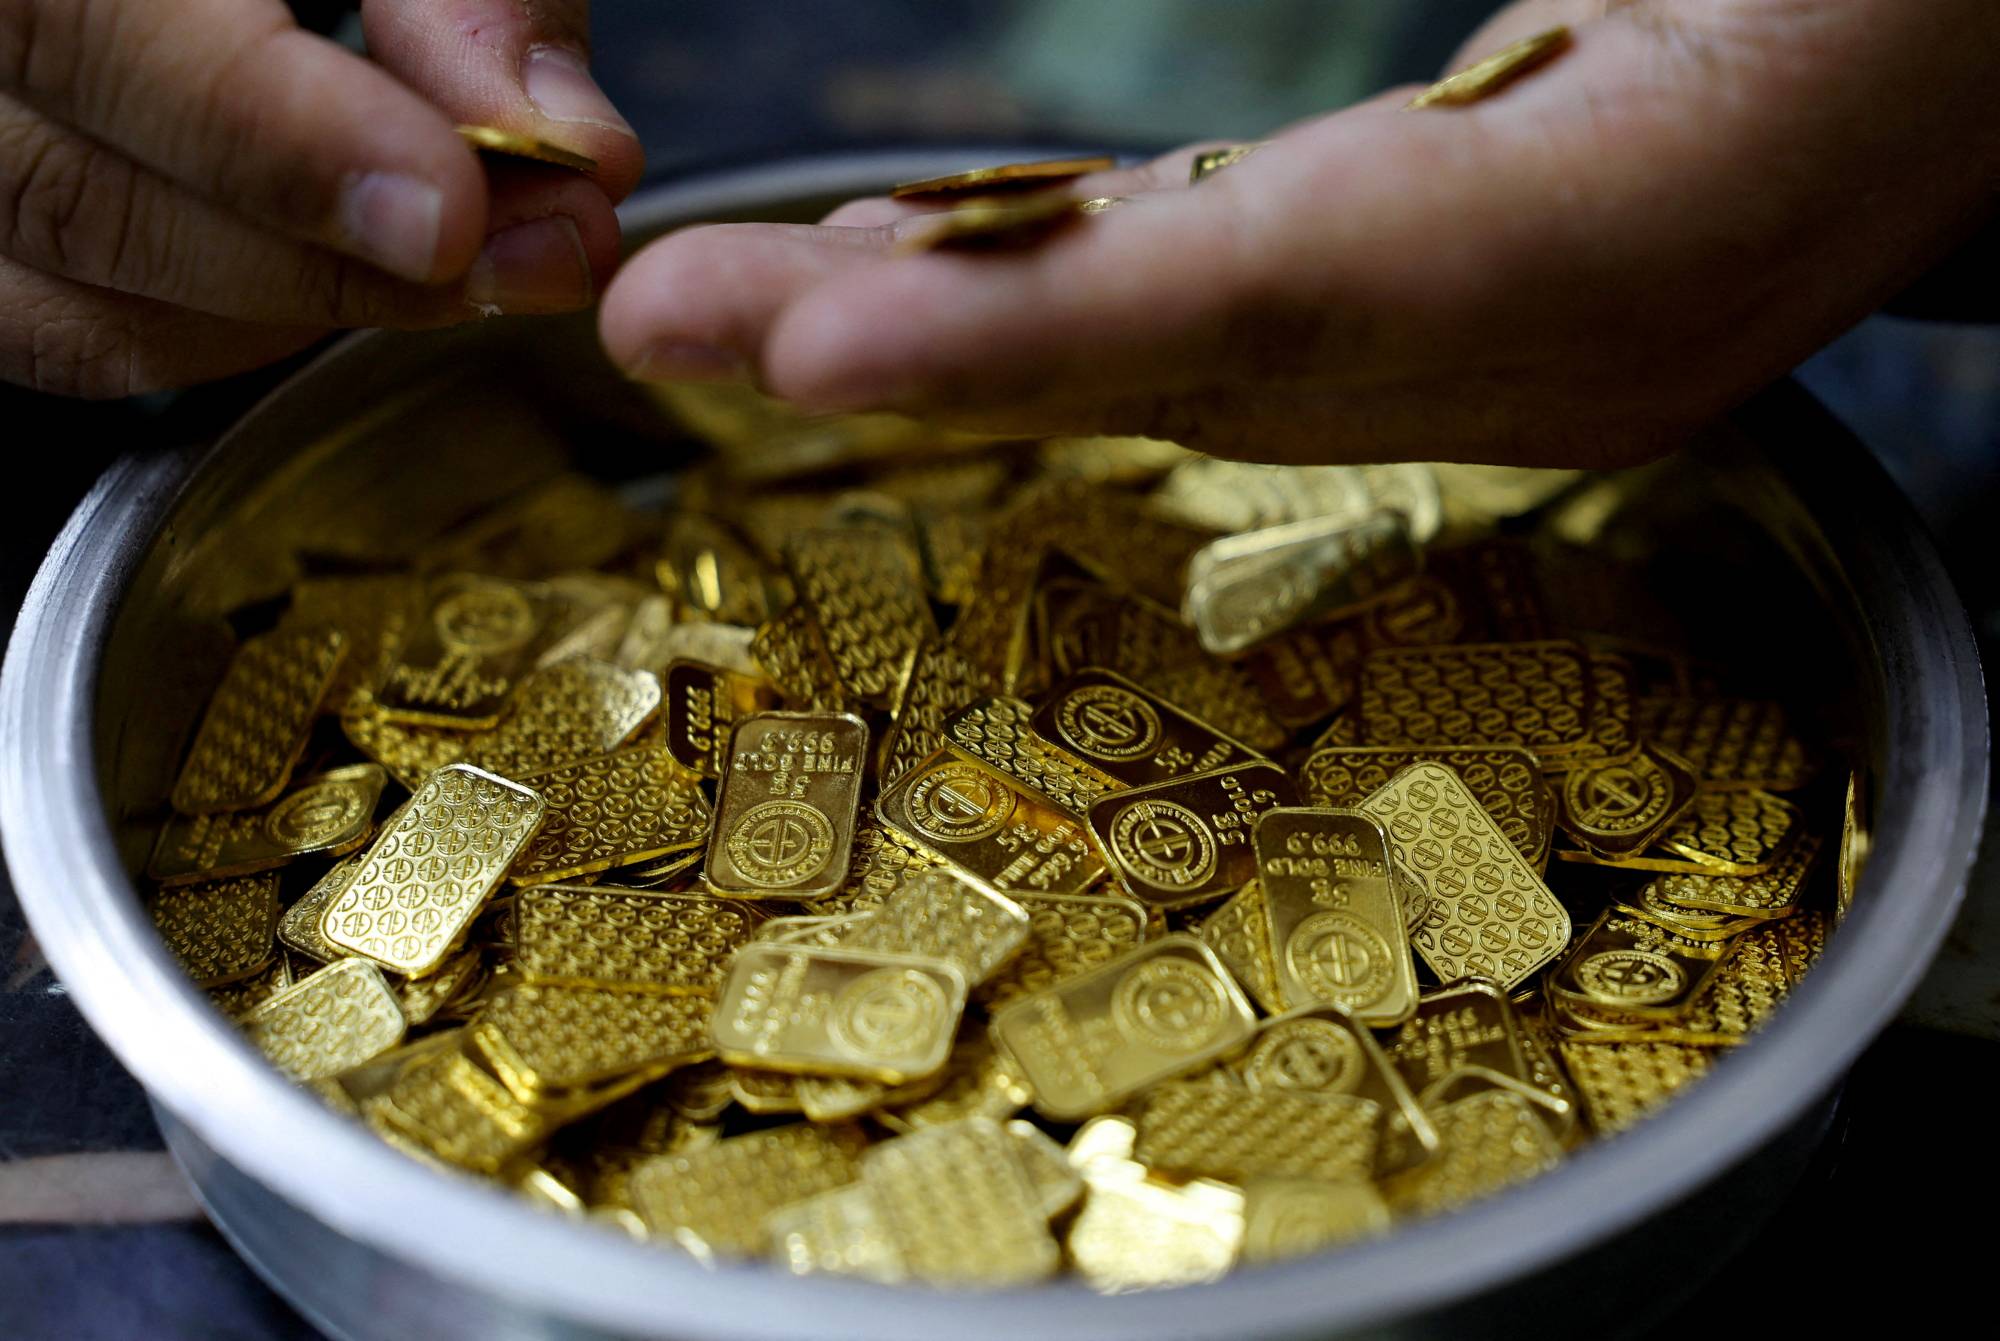
Spot altın, %1,1 düşüşle ons başına 4 bin 094,90 dolara gerileyerek 14 Ekim’den bu yana en düşük seviyesini gördü. Aralık vadeli ABD altın kontratları da yüzde 0,9 değer kaybederek ons başına 4 bin 111,40 dolara indi.

Oanda’nın kıdemli piyasa analisti Kelvin Wong, petrol fiyatlarındaki yükselişin devam etmesinin enflasyon beklentilerini artırabileceğini, bunun da faizlerin daha uzun süre yüksek kalması ihtimalini güçlendirerek altın fiyatları üzerinde baskı oluşturabileceği değerlendirmesinde bulundu.

Büyük ölçüde enerji fiyatlarındaki artıştan kaynaklanan yüksek enflasyonun sürmesi, para politikasının sıkılaştırılması yönündeki gerekçeleri güçlendirse de FED yetkililerinin şimdilik temkinli davranması bekleniyor.

CME Group’un FedWatch aracına göre piyasalar, Fed’in 27-28 Ekim’deki para politikası toplantısında faiz artırma ihtimalini yüzde 16 olarak fiyatlıyor. Aralık ayında faiz artırımı yapılması ihtimali ise yüzde 90 olarak öngörülüyor.

Piyasalar ayrıca gelecek hafta açıklanacak kişisel tüketim harcamaları (PCE) verilerini bekliyor. FED’in % 2’lik enflasyon hedefine ulaşma çabaları kapsamında yakından takip ettiği PCE endeksi, enflasyonun seyrine ilişkin önemli göstergeler arasında yer alıyor.

Wong, yatırımcıların kısa ve uzun vadede faizlerin yüksek kalmasını beklediğini belirterek, getiri sağlamayan altını elde tutmanın alternatif maliyetinin yükselmesinin değerli metalin cazibesini azalttığını ifade etti.

Reuters teknik analisti Wang Tao ise teknik analiz modeline göre spot altının ons başına 4.073 dolar seviyesini test edebileceğini belirtti. Bu seviye, altının 14 Ekim’de gördüğü en düşük düzey olarak öne çıkıyor. Tao, yukarı yönlü hareketlerde 4.135 dolar seviyesinin direnç oluşturduğunu, bu seviyenin aşılması durumunda fiyatların 4.150-4.169 dolar aralığına yükselebileceğini kaydetti.

Diğer değerli metallerde de düşüş görüldü. Spot gümüş % 2,6 gerileyerek ons başına 56,44 dolara, platin % 2,1 düşüşle bin 594,25 dolara, paladyum ise %2,6 kayıpla ons başına bin 059,05 dolara indi.


Dolardan altına... Piyasalardaki çalkantılar karşısında hangi güvenli limanlar ayakta kalıyor?

Dolardan altına... Piyasalardaki çalkantılar karşısında hangi güvenli limanlar ayakta kalıyor?
TT

Dolardan altına... Piyasalardaki çalkantılar karşısında hangi güvenli limanlar ayakta kalıyor?

Dolardan altına... Piyasalardaki çalkantılar karşısında hangi güvenli limanlar ayakta kalıyor?

Yapay zekâya ilişkin endişelerin teknoloji hisseleri üzerinde baskı oluşturması, İran savaşının devam etmesi ve enerji fiyatları üzerindeki baskının sürmesi, ayrıca kamu borçlarının yükselmesine ilişkin kaygıların artmasıyla güvenli liman olarak görülen varlıklara talep giderek artıyor.

Bununla birlikte, geleneksel güvenli limanlar bu yıl yatırımcıların beklediği performansı sergileyemedi. İran savaşının başlamasının ardından altın fiyatları geriledi. Yatırımcılar, diğer piyasalardaki kayıplarını telafi etmek amacıyla daha önce güçlü kazançlar elde etmiş oldukları varlıklarını nakde çevirdi. Dünyanın en güvenli varlıkları arasında kabul edilen devlet tahvillerinde de sert dalgalanmalar yaşanıyor.

Şarku’l Avsat’ın Reuters’tan aktardığı habere göre mevcut koşullarda öne çıkan başlıca güvenli limanların performansı şöyle:

1. Dolar: Güvenli liman cazibesi ile geleceğe ilişkin kaygılar arasında

Geçen yıl ABD varlıklarında yaşanan satış dalgasının aksine dolar, İran savaşının başlamasından bu yana değer kazandı. Şubat ayının sonlarından itibaren yaklaşık yüzde 4 yükselen dolar, küresel çalkantı dönemlerinde yatırımcıların yöneldiği güvenli liman olma konumunu güçlendirdi.

ABD ekonomisinin dayanıklılığı, yüksek faiz oranları ve ülkenin enerji ihracatçısı konumu da doları destekleyen unsurlar arasında yer aldı.

Bununla birlikte, doların uzun vadede güvenli liman statüsünü koruyabileceğine ilişkin şüpheleri besleyen etkenler varlığını sürdürüyor. Bunların başında ABD’nin kamu borcunun 40 trilyon doları aşması ve ekonomi politikalarına ilişkin belirsizlikler geliyor.

Ayrıca dolar, teknoloji hisselerinde yaşanabilecek yeni bir satış dalgasından da etkilenebilir. Zira ABD para birimi, yapay zekâ yatırımlarındaki patlamaya yönelik iyimserliğin etkisiyle ABD hisse senetlerine yönelen rekor düzeydeki sermaye akışından yararlandı.

Société Générale’in döviz stratejisi başuzmanı Kit Juckes, doların yükseliş döngüsünün son aşamalarına yaklaşmış olabileceğini belirtti.

k7u
Dolar banknotları (Reuters)

Juckes, “Doların daha fazla yükselmesi için fazla alan kalmadı” dedi. Bununla birlikte, mevcut koşullarda doların kalıcı biçimde değer kaybedeceğine yönelik bir pozisyon almanın da zor olduğunu vurguladı.

Juckes, “Küresel ölçekte öne çıkan temel mesele, doların bir petrol para birimi olması. Şu anda bir enerji krizinin içindeyiz” ifadelerini kullandı.

2. Avrupa’daki çalkantılar İsviçre frangının cazibesini artırıyor

Fransa’daki gelişmelerin ardından tahvil piyasalarında yaşanan dalgalanmalardan çıkarılan en önemli derslerden biri, Avrupa’da çalkantıların yaşandığı dönemlerde İsviçre frangının yatırımcıların başlıca güvenli limanlarından biri olmayı sürdürmesi oldu.

İsviçre frangı, ekim ayının başından bu yana euro karşısında yüzde 2’den fazla değer kazandı. Böylece para birimi, 2023 yılının sonlarından bu yana en güçlü aylık kazancını kaydetmeye yaklaştı.

ABN AMRO’nun döviz ve petrol stratejisi başuzmanı Georgette Boele, “Fransa’nın kamu maliyesine ilişkin kaygılar ile Fransa ve İspanya’daki seçimlere bağlı belirsizlikler İsviçre frangını destekledi” dedi.

Boele, yatırımcıların artık getiri amaçlı işlemlerde finansman sağlamak için İsviçre frangını kullanmaya daha az istekli olduğunu belirtti. Yatırımcıların, güvenli liman özellikleri taşıyan bir para biriminin değer kaybına yönelik pozisyon almaktan kaçınmayı tercih ettiğini ifade etti.

İsviçre’de faiz oranlarının yüzde sıfır seviyesinde olması, frangı getiri amaçlı işlemler açısından cazip kılıyor. Bu işlemlerde yatırımcılar, düşük faizli bir para birimi üzerinden borçlanarak başka piyasalardaki daha yüksek getirili varlıklara yatırım yapıyor.

Analistler, yapay zekâya ilişkin endişelerin de yatırımcıların piyasa risklerine karşı daha temkinli davranmasına yol açarak İsviçre frangının cazibesini artırabileceğini düşünüyor.

3. Alman tahvilleri görece güvenli liman olarak öne çıkıyor

Kamu maliyesine ilişkin kaygılar, devlet tahvillerinin güvenli liman niteliğini zayıflattı. ABD ve Japonya’da borçlanma maliyetleri yakın zamanda son yılların en yüksek seviyelerine ulaştı.

Ancak teknoloji sektörüne ilişkin endişelerin tetiklediği hisse senedi satışları, tahvillere yönelik talebin bir bölümünü yeniden canlandırdı.

Bu süreçte dikkat çekici bir gelişme yaşandı. ABD ve Fransa’nın 10 yıllık tahvil getirileri bu ayın başlarında son 24 yılın en yüksek seviyelerine çıkarken, Alman tahvillerinin getirileri geriledi ve fiyatları yükseldi.

j8
Kahire’de altın külçelerini taşıyan Mısırlı bir kuyumcu (Reuters)

Yatırımcılar bu ayrışmayı, en yüksek kredi notu olan AAA’ya sahip Alman tahvillerinin büyük ekonomiler arasında güvenli liman konumunu koruduğunun açık bir göstergesi olarak değerlendiriyor.

Almanya Merkez Bankası Başkanı Joachim Nagel, tahvil piyasalarındaki çalkantılara rağmen Almanya’nın Avrupa’da istikrarın temel dayanaklarından biri olmayı sürdüreceğini söyledi. Nagel, ülkenin yıllarca süren durgunluğun ardından “yeniden hazır hale geldiğini” ifade etti.

TwentyFour Asset Management portföy yöneticisi Jonathan Owen ise şu değerlendirmede bulundu:

“Avrupa’da sorunların diğer ülkelere yayılmasından ve Alman tahvillerinin Fransız ve İtalyan tahvillerinin peşinden sürüklenmesinden herkes endişe ediyor. Bu nedenle Alman tahvillerinin Avrupa’daki risklere karşı bir korunma aracı olarak işlev görmesi olumlu bir gelişme.”

4. Kısa vadeli tahviller: Borç risklerine daha az maruz kalan bir liman

Yatırımcılar, büyük ekonomilerin artan borç yüklerinin uzun vadeli tahvillerin güvenli liman olarak cazibesini zayıflatmayı sürdüreceğini düşünüyor.

Buna karşılık kısa vadeli devlet tahvilleri, borç ve bütçe açığına ilişkin kaygılara karşı görece daha fazla koruma sağlıyor. Bu tahvillerin söz konusu endişelere duyarlılığı, uzun vadeli tahvillere kıyasla daha sınırlı kalıyor.

Rathbones bünyesindeki Rine Sterling’in piyasa stratejisi başuzmanı Rory McPherson, “Kısa vadeli tahvilleri güçlü biçimde tercih ediyoruz” dedi.

McPherson, “Borç ve bütçe açığına ilişkin bütün bu endişeler karşısında uzun vadeli tahvil alımı yapmadık” ifadelerini kullandı.

5. Altın, dalgalanmalara rağmen cazibesini koruyor

Geleneksel güvenli limanların başında gelen altın da bu yıl piyasalardaki dalgalanmalardan etkilenmeden kalamadı.

Ocak ayında ons başına 5 bin 595 dolarla rekor seviyeye ulaşan altının fiyatı, İran savaşının başlamasının ardından geriledi. Yatırımcılar, diğer piyasalardaki kayıplarını karşılamak için ellerindeki altını nakde çevirdi.

Ancak enflasyon endişelerinin yeniden güçlenmesi ve ABD Merkez Bankasının (Fed) fiyat baskılarını kontrol altına almak için yeterli çabayı göstermediğine yönelik kaygıların artmasıyla altın, ağustos ayında yeniden yükselişe geçti. Değerli metal şu anda ons başına yaklaşık 4 bin 175 dolardan işlem görüyor.

Analistler, altının fiyatını 4 bin doların üzerinde tutabilmesini merkez bankalarının devam eden alımlarına ve güvenli liman talebine bağlıyor.

Yüksek faiz oranlarının altındaki yükseliş potansiyelini sınırlaması beklenirken, jeopolitik gerilimlerin sürmesi ve ABD’nin kamu maliyesine ilişkin endişelerin derinleşmesi, değerli metalin uzun vadeli cazibesini artırabilir.

Julius Baer analisti Carsten Menke, “Uzun vadede altının, merkez bankalarının güçlü alımlarının sürmesinden, ABD borcuna ilişkin kaygıların yeniden gündeme gelmesinden ve bu borcun faiz yükünün artmasından bir kez daha yararlanması bekleniyor” değerlendirmesinde bulundu.