Çin’den Suudi Arabistan, Mısır, Fas ve Türkiye'de elektrikli otomobil üretim hedefi

Suudi Arabistan’ın yatırım ve çeşitlendirme politikası, 150 bin elektrikli otomobil üretim hedefine ulaşmasını cazip hale getiriyor

Çin'in merkez doğusunda bulunan Jiangsu eyaletinin Suzhou şehrindeki Taikang Uluslararası Konteyner Terminali’nde gemilere yüklenmeyi bekleyen binlerce BYD elektrikli araç, 8 Şubat 2024 (AFP)
TT

Çin’den Suudi Arabistan, Mısır, Fas ve Türkiye'de elektrikli otomobil üretim hedefi

Çin'in merkez doğusunda bulunan Jiangsu eyaletinin Suzhou şehrindeki Taikang Uluslararası Konteyner Terminali’nde gemilere yüklenmeyi bekleyen binlerce BYD elektrikli araç, 8 Şubat 2024 (AFP)

Şerif Muhammed

Ortadoğu ve Kuzey Afrika pazarı, Çinli şirketlerin bölgede elektrikli araç üretmesi için cazip bir coğrafya olsa da bu yükselen trendin arkasında başka bir neden daha yatıyor; o da artan gümrük vergileri. Avrupa Birliği (AB) geçtiğimiz temmuz ayında, mevcut yüzde 10'luk gümrük vergisinin yanında Çin'de üretilen elektrikli araçlara, otomobil üreticilerinin Pekin'den aldıkları sübvansiyonların yüzdesine bağlı olarak, yüzde 17,4 ila 37,6 arasında ek gümrük vergisi getirme planını açıkladı.

Kasım ayında yapılacak oylamanın ardından uygulamaya geçecek olan bu geçici korumacı hamle, AB otomobil modellerinin Avrupa pazarlarında ABD’li SAIC ya da Çinli Geely gibi üreticilerle rekabet edebilmesini sağlamayı amaçlıyor. Dünyanın en büyük elektrikli araç üreticisi olan Çin'de teknoloji, kaynak ve enerji maliyetlerinin düşük olması, Çinli otomobil üreticilerine, elektrikli otomobilleri genellikle Çinli muadillerinden çok daha yüksek fiyatlı olan Mercedes-Benz ve Volkswagen gibi Avrupalı devlere karşı avantaj sağlıyor.

Ancak AB’nin gümrük vergileri, BMW ve Tesla da dahil olmak üzere Çin’de araç üreten Batılı otomobil üreticileri için de maliyetleri arttırıyor. Bu yüzden söz konusu hamle, Çin'in yanı sıra Avrupa ve ABD’de bazı çevreler tarafından muhalefetle karşılandı.

“ABD'nin Çin’de üretilen elektrikli araçlara uyguladığı ve şu an yüzde 100 olan gümrük vergisi oranlarını dört katına çıkarması Çinli otomobil üreticilerini gelişmekte olan pazarlara doğru itiyor.

Çinli otomobil üreticiler, doymuş bir iç pazar ve yurtiçindeki ekonomik yavaşlama nedeniyle yurtdışına açılırken, gümrük vergilerinden kaçınmanın bir yolu olarak elektrikli araçları Batı ülkelerinden uzak yerlerde üretmeye yöneliyor.

Çin'in merkez doğusundaki Jiangsu eyaletinde bulunan BYD fabrikasındaki elektrikli araç montaj hattında çalışan iki işçi, 6 Temmuz 2020 (AFP)Çin'in merkez doğusundaki Jiangsu eyaletinde bulunan BYD fabrikasındaki elektrikli araç montaj hattında çalışan iki işçi, 6 Temmuz 2020 (AFP)

AlixPartners Otomotiv ve Sanayi Eş Başkanı Andrew Bergbaum, Al Majalla’ya yaptığı açıklamada gümrük vergilerinin Çin'den ithal edilen ürünlerin satışını azaltacağını, ancak Çin'de fabrika kurulmasını hızlandıracağını düşünüyor. Avrupa’nın fazla üretim kapasitesine sahip doymuş bir pazar olduğunu belirten Bergbaum, “Gelişmekte olan pazarlar daha büyük yatırım fırsatları sunuyor. Yakında aralarında Çinli şirketlerin de olduğu otomobil üreticileri tarafından dünyanın farklı yerlerinde en az dokuz yeni elektrikli araç fabrikası kurulacak” dedi.

Suudi Arabistan’ın sanayileşme ve ihracat için sunduğu fırsatlar

Ortadoğu ve Kuzey Afrika’nın küresel üretim portföyünün bir parçası olması muhtemel. Bölge, yılda 4 ila 5 milyon ünitelik bir pazara sahip ve bu da onu tek başına cazip kılıyor.

“Suudi Arabistan, 2030 Vizyonu çerçevesinde 2026 yılında 150 bin ve dört yıl sonra 500 bin elektrikli araç üretme hedefi de dahil olmak üzere ekonomisini çeşitlendirmeye çalışıyor.

Suudi Arabistan'ın elektrikli otomobil satışları açısından büyük bir pazar olduğunu ve on yılın sonunda yılda bir milyon araca yaklaşacağını belirten Bergbaum, Suudi Arabistan'ın kendi tedarikçi tabanını ve gerekli altyapıyı oluşturmaya çalıştığını vurguladı.

Suudi Arabistan’ın ayrıntılı yatırım politikasının da onu cazip bir ülke kıldığını ifade eden Bergbaum, “Suudi Arabistan, 2030 Vizyonu çerçevesinde 2026 yılında 150 bin ve dört yıl sonra 500 bin elektrikli araç üretme hedefi de dahil olmak üzere petrol gelirlerine bağımlı olan ekonomisini çeşitlendirmeye çalışıyor” dedi.

Lucid Group Suudi Arabistan'daki ilk otomobil fabrikasını açtı (Lucid Group)Lucid Group Suudi Arabistan'daki ilk otomobil fabrikasını açtı (Lucid Group)

Suudi Arabistan Kamu Yatırım Fonu (PIF), önümüzdeki yıl üretime başlayacak ve ülkede otomotiv sektörüne öncülük edecek elektrikli otomobil üreticisi Ceer'i kurmak için Tayvan merkezli Foxconn ile ortak bir girişim başlattı.

Rhodium Group'un Çin Kurumsal Danışma Ekibi'nde kıdemli araştırmacı olan Gregor Sebastian, Körfez ülkeleri arasındaki en zengin ülke olan Suudi Arabistan’ın lüks otomobil sektörü için büyük bir endüstriyel potansiyele sahip olduğunu, ancak işgücü maliyetinin elektrikli araç endüstrisi için bir engel oluşturabileceğini düşünüyor.

“Çin'in en büyük otomobil üreticisi olan BYD, Türkiye'de yılda 150 bin araç kapasiteli elektrikli ve şarj edilebilir hibrit araç üretim tesisi için imza attı.

Öte yandan BYD ile Türkiye arasında, 2026 yılının sonlarında üretime başlaması ve 5 bin kişiye doğrudan istihdam sağlanması planlanan 1 milyar dolarlık bir otomobil fabrikası kurulması için anlaşmaya varıldığı açıklandı.

Geçtiğimiz ay duyurulan anlaşmaya göre Çin'in en büyük otomobil üreticisi olan BYD, temmuz ayında elektrikli araç üretimini yılda bir milyon araca çıkarmak için 5 milyar dolarlık bir teşvik paketi açıklayan Türkiye'de, yılda 150 bin araç kapasiteli elektrikli ve şarj edilebilir hibrit araç üretim tesisi için imza attı. Bir diğer Çinli elektrikli araç üreticisi Chery de Türkiye’de bir fabrika kurmak için Türk yetkililerle görüşmelerini sürdürüyor.

Mısır ve Fas da bu alanda birer cazibe merkezi

Bergbaum, Mısır ve Fas gibi Ortadoğu ve Kuzey Afrika’daki diğer ülkelerin de gelişen otomotiv endüstrilerine sahip olduklarını, bu nedenle altyapı, tedarik tabanı ve eğitimli işgücünün halihazırda bulunduğunu belirterek, bu ülkelerin üretim için cazibe merkezleri olduklarını vurguladı. Bergbaum’a göre Mısır’ın para biriminin son aylarda değer kaybetmesi ve göreceli olarak istikrarlı bir ülke olması, bazı yabancı şirketleri cezbedebilir. Ortadoğu'nun en kalabalık nüfusuna sahip olan ülke, bir kez daha baş gösteren likidite kriziyle mücadele ederken para birimi lira mart ayında neredeyse yüzde 40 değer kaybederek 2022 yılından bu yana dördüncü devalüasyonunu gördü.

“Mısır temiz enerjiye olan bağımlılığını artırmaya ve elektrikli araç yatırımları için cazip olabilecek sanayisini geliştirmeye çalışıyor.

Mısır aynı zamanda temiz enerjiye olan bağımlılığı arttırmak ve özel sektör yatırımları için cazip olabilecek sanayi sektörünü canlandırmak istiyor. Şarku’l Avsat’ın Majalla’dan aktardığı habere göre hükümetin son birkaç yıldır Çinli bir şirketle yerel olarak elektrikli otomobil üretmek üzere ortaklık kurma girişimleri başarısızlıkla sonuçlandı.

Mısır merkezli otomobil şirketi GV Investments geçtiğimiz mayıs ayında, Mısır'da elektrikli araç modellerinin montajı ve üretimi için Çinli FAW Group ile bir anlaşma imzaladı. General Motors’un (GM) ortağı Al-Mansour Automotive de Mısır'da batarya ile çalışan araçlar üretmeyi planlıyor.    

Fas'ın Tanca kentinin doğusundaki Renault-Nissan fabrikasında otomobil parçalarının montajından bir kare, 12 Mart 2018 (AFP)Fas'ın Tanca kentinin doğusundaki Renault-Nissan fabrikasında otomobil parçalarının montajından bir kare, 12 Mart 2018 (AFP)

Öte yandan otomotiv sektörü geçtiğimiz yıl yaklaşık 14 milyar dolar değerinde olan ülke ihracatının büyük bölümünü üreten Fas'ta bir Renault-Nissan fabrikası bulunuyor. Fabrika yılda yaklaşık 400 bin otomobil üretim kapasitesine sahip, ancak henüz Çinli otomobil şirketlerini ağırlamış değil.

Çin'in Avrupa'ya açılan kapısı Fas

Kuzey Afrika ülkelerinden Fas, şu sıralar elektrikli batarya üreticilerinin ilgisini çekmeye çalışıyor. Çinli otomobil aküsü üreticileri Hailiang ve Shinzoom tarafından her biri 900 milyon dolardan fazla değerde iki fabrika ve diğer benzer projeler kurulacak.

“Ortadoğu ve Kuzey Afrika bölgesinin Avrupa'ya yakınlığı, burayı Avrupa pazarlarına elektrikli araç ihracatı için potansiyel bir merkez haline getiriyor.

İç talep ve düşük işletme maliyetleri, bölgenin Avrupa'ya yakınlığı ve AB ile ticaret anlaşmaları gibi bazı Ortadoğu ve Kuzey Afrika bölgesi ülkelerindeki elverişli koşullar, bölgeyi Avrupa pazarlarına elektrikli araç ihracatı için potansiyel bir merkez haline getirirken, gümrük vergilerinden kaçınmak için bir arka kapı olarak da görülebilir.

Elektrikli araçlar son on yılda Avrupa'da yaygın olarak kullanılmaya başlarken, son yıllarda Almanya ve Fransa gibi ülkelerde yıllık satış rakamları yüz binlerle ifade ediliyor.

AB’nin önümüzdeki on yılın ortalarına kadar benzinle çalışan otomobilleri aşamalı olarak kullanımdan kaldırma planı, Avrupa'daki elektrikli araç satışlarının yaklaşık dörtte birine hâkim olan Çinli otomobil üreticilerini bölgeye yönlendirebilir.

AB’nin ABD merkezli Tesla ile kıyasıya rekabet eden BYD'ye uygulamaya hazırlandığı yüzde 17,4'lük yeni gümrük vergisi, Çinli şirketin Türkiye'deki yeni fabrikasını Avrupa pazarlarına ihracat yapmak için kullanabileceği spekülasyonlarına yol açtı. Son iki yılda satılan toplam elektrikli otomobillerin yaklaşık yüzde 9'unu Türkiye'de satan BYD, fabrikayı Avrupa'ya hitap etmek için kullanma niyetinde olup olmadığına dair herhangi bir açıklamada bulunmadı. Ancak Türkiye'nin Avrupa Birliği ile yaptığı gümrük anlaşması yoluyla kıtaya önemli bir otomobil ihracatçısı olması, Türkiye’de fabrika açma hamlesini cazip kılıyor.

Otomobil ihracatının büyük çoğunluğunu Akdeniz'in diğer yakasındaki Avrupa ülkelerine yapan Mısır ve Fas'ın da AB ile ticaret anlaşmaları bulunuyor.

“Rhodium Group'tan Gregor Sebastian: Çinli otomobil şirketlerinin Çin dışındaki ülkelerde üretim yapma ve Avrupa'ya ihraç etme eğilimi ters etki yaratabilir.

Bloomberg'in haberine göre FAW Group'un Mısır'daki üretiminin 2025'in ilk çeyreğinden itibaren, önümüzdeki beş yıl içinde Avrupa pazarları da dahil olmak üzere çeşitli noktalara ihraç edilmesi planlanıyor. 

Riskli bir hamle

Rhodium Group'tan Gregor Sebastian’a göre bu hamlenin tüm yararlarına rağmen Çinli otomobil şirketlerinin Çin dışındaki ülkelerde üretim yapma ve Avrupa'ya ihraç etme eğilimi ters etki yaratabilir.

Avrupa Komisyonu’nun bu konuyu yakından inceleyeceğine inandığını ifade eden Sebastian, “Avrupa Komisyonu’nun daha önce Çin'deki üretim faaliyetlerine karşı önleyici vergiler uygulamak zorunda kaldığı durumlar oldu. Bu vergiler, denizaşırı elektrikli araç fabrikaları sadece montaj için kullanılsa ve batarya ve şasi gibi temel bileşenler Çin'den ithal edilse bile uygulanabilir” şeklinde konuştu.

Sebastian, sözlerini şöyle sürdürdü:

“Elektrikli otomobil sektörünün en öne çıkan sektör olduğu açık, ancak Avrupa yeni sübvansiyon düzenlemelerinin tamamını Çin'in güneş ve rüzgâr projelerini engellemek için kullandı. Ayrıca değerlendirmemize göre BYD gibi şirketler, bu yeni gümrük vergileriyle bile Avrupa'ya karlı bir şekilde ihracat yapabilir. Bu durum, en azından mevcut jeopolitik koşullar altında, Çinli otomobil üreticileri için gümrük vergilerini aşmayı gereksiz hale getiriyor.”

Sebastian, ABD pazarını dışarıya daha kapalı hale getirebilecek olan ABD Başkanı Donald Trump'ın yeniden seçilme ihtimalinin yüksek olmasının, Çin'i AB ile büyük ölçekli bir ticaret savaşından uzaklaştıracağı değerlendirmesinde bulundu.

*Bu analiz Şarku’l Avsat tarafından Londra merkezli Al Majalla dergisinden çevrilmiştir.


Altın, ABD enflasyon verileri öncesinde aylık bazda yüzde 6'nın üzerinde kayba yöneldi

Bir işçi, Sydney'deki bir rafineride altın külçelerini parlatıyor (AFP)
TT

Altın, ABD enflasyon verileri öncesinde aylık bazda yüzde 6'nın üzerinde kayba yöneldi

Bir işçi, Sydney'deki bir rafineride altın külçelerini parlatıyor (AFP)

Altın fiyatları bugün geriledi. Yatırımcıların, faiz oranlarına ilişkin beklentileri güçlendirebilecek ve ABD Merkez Bankası'nın (FED) önümüzdeki aylardaki para politikasının seyrini belirleyebilecek ABD enflasyon verilerini yakından takip etmesiyle, altının aylık bazda yüzde 6'nın üzerinde kayıp vermesi bekleniyor.

Spot altın, % 0,2 gerileyerek ons başına 4 bin 170,63 dolara düştü ve uzun süredir görülen en büyük aylık kayba doğru yöneldi. ABD altın vadeli işlemleri ise yüzde 0,5 artışla 4 bin 201,90 dolara yükseldi.

Dolar da aylık bazda değer kazanma yolunda ilerlerken, bu durum diğer para birimlerini kullanan yatırımcılar açısından dolar cinsinden fiyatlanan altının maliyetini artırıyor.

Piyasalar, FED'in enflasyonu ölçmek için tercih ettiği gösterge olan Kişisel Tüketim Harcamaları Fiyat Endeksi'nin (PCE) bugün açıklanmasını bekliyor. Yatırımcılar, faiz oranlarının izleyeceği yola ilişkin işaretler arıyor.

Critical Metals Üst Yöneticisi Tony Sage, PCE verilerinin para politikası beklentileri, ABD Hazine tahvili getirileri ve dolar üzerindeki muhtemel etkisi nedeniyle “altın için önemli bir test” olacağını söyledi.

Sage, enflasyonun beklenenden daha düşük gelmesinin altını destekleyerek fiyatın 4 bin 200-4 bin 300 dolar aralığına dönmesinin önünü açabileceğini belirtti. Daha güçlü bir enflasyon verisinin ise tahvil getirileri ve doların yükselmesine yol açarak, altın üzerindeki baskıyı yeniden artırabileceğini ve fiyatın 4 bin 100 dolar seviyesini test edebileceğini ifade etti.

Yüksek faiz oranları, getiri sağlamayan altının cazibesini genellikle azaltıyor.

Faiz artışına ilişkin beklentiler

CME Group'un FedWatch aracı, yatırımcıların FED'in ekim ayında faiz artırma ihtimalini yüzde 47, aralık ayında faiz artırma ihtimalini ise yüzde 91 olarak gördüğünü gösterdi.

ABD Merkez Bankası, bu ay faiz oranlarını 25 baz puan artırmıştı.

New York FED Başkanı John Williams da para politikası yapıcılarının, enflasyonu bankanın yüzde 2'lik hedefine uygun bir patikaya döndürmek için bu yıl yalnızca bir faiz artışına daha ihtiyaç duyabileceğini söyledi.

Jeopolitik gelişmeler tarafında ise Katar, Tahran ile Washington arasındaki arabuluculuk çabalarının bir ilerleme sağlamasını umduğunu açıkladı. Şarku’l Avsat’ın aldığı bilgiye göre bu açıklama, ABD Başkanı Donald Trump'ın Washington'un İran'a yönelik yaptırımları hafifletmeye ve nükleer programıyla ilgili tavizler karşılığında dondurulmuş İran varlıklarını serbest bırakmaya hazır olduğuna ilişkin haberleri yalanlamasının ardından geldi.

Diğer değerli metallerde ise spot gümüş yüzde 0,8 gerileyerek ons başına 60,98 dolara düştü. Platin bin 705,10 dolarda yatay seyrederken, paladyum yüzde 0,3 düşüşle bin 219,60 dolara geriledi. Üç metalin de aylık bazda kayıp vermesi bekleniyor.


Trump’ın üçlü hedefi duvara çarptı: Pahalı petrol, yüksek faiz, büyük açık

ABD Başkanı Donald Trump (Reuters)
TT

Trump’ın üçlü hedefi duvara çarptı: Pahalı petrol, yüksek faiz, büyük açık

ABD Başkanı Donald Trump (Reuters)

Trump’ın ekonomi politikalarının daha ucuz petrol, daha düşük faiz ve daha küçük bütçe açığı sağlaması, aynı zamanda büyüme ve yatırımları daha güçlü seviyelere taşıması bekleniyordu. Ancak Donald Trump’ın Beyaz Saray’a dönüşünün üzerinden yaklaşık iki yıl geçerken rakamlar daha karmaşık bir tablo ortaya koyuyor. Brent petrolünün varil fiyatı 100 doların üzerine çıkarken ABD Merkez Bankası (FED) faiz oranlarını yeniden yükseltti. Bütçe açığı ise gayrisafi yurt içi hasılanın (GSYH) yaklaşık yüzde 6’sı seviyesinde kaldı.

Bu değişimin tek nedeni Ortadoğu’daki savaş değildi. Enerji şoku, güçlü iç talep, hükümetin borçlanmayı sürdürmesi ve finansman maliyetlerinin yükselmesiyle iç içe geçti. Buna gümrük vergilerinin etkileri, göç üzerindeki kısıtlamalar ve yapay zekâ yatırımlarındaki hızlı artış da eklendi.

Böylece Trump’ın ikinci döneminin başında birbiriyle uyumlu görünen hedeflere aynı anda ulaşmak daha zor hale geldi: güçlü büyüme, daha ucuz enerji, daha düşük enflasyon, daha düşük borçlanma maliyeti ve daha küçük bütçe açığı.

Daha ucuz petrol küresel piyasalardaki çalkantıya takıldı

Enerji maliyetlerini düşürmek, Trump’ın ekonomi vizyonunun temel unsurlarından biriydi. Bu doğrultuda ABD’nin petrol ve doğal gaz üretimini artırarak arzı desteklemesi ve tüketiciler ile şirketlerin yakıt maliyetlerini düşürmesi hedefleniyordu.

thyju
Bir kişi, Washington’daki ABD Merkez Bankası binasının önünden geçiyor (Reuters)

Ancak ABD ekonomisi açısından önem taşıyan petrol fiyatı yalnızca ülke içindeki üretimle belirlenmiyor. Orta Doğu’daki savaşın genişlemesi ve tedarik güzergâhlarının sekteye uğramasıyla Brent petrolünün varil fiyatı 14 Eylül’de 107,81 dolara yükseldi. Bu, savaşın başlangıcından bu yana fiyatlarda görülen en belirgin artış dalgalarından biri oldu. Petrol tesisleri, boru hatları ve deniz taşımacılığı güzergâhlarının hedef alınması da ham petrol ve yakıt taşıma maliyetlerini artırdı.

Bu durum, iç üretimi artırmaya dayalı stratejinin sınırlarını ortaya koyuyor. ABD üretimini artırabilir ancak Amerikalı şirketler ve tüketiciler küresel petrol piyasasına bağlı olmaya devam ediyor. Küresel petrol fiyatları ise Orta Doğu’dan gelen arzın yanı sıra uluslararası ticaret yollarının güvenliğinden etkileniyor.

Ham petrol fiyatlarındaki artış yalnızca akaryakıt istasyonlarıyla sınırlı kalmıyor. Enerji maliyetleri ulaştırma, üretim ve hizmet sektörlerine de yansıyor. Bu durum, özellikle iç talebin güçlü olduğu dönemlerde enerji şokunun daha geniş bir ürün ve hizmet grubunda fiyat artışlarına dönüşmesi ihtimalini artırıyor.

Daha düşük faiz enflasyona bağlı hale geldi

İkinci hedef, konut ve otomobil alımlarını finanse eden haneler, yatırımlarını genişleten şirketler ve bütçe açığını finanse eden hükümet açısından borçlanma maliyetlerini düşürmekti.

Ancak FED, eylül ayında bu beklentinin tersine bir adım attı ve politika faizini 25 baz puan artırarak yüzde 3,75-4 aralığına yükseltti. FED, ekonomik faaliyetlerin güçlü bir tempoda genişlediğine ve iç harcamaların dayanıklılığını koruduğuna işaret ederken enflasyonun hâlâ yüksek olduğunu belirtti.

Bununla da sınırlı kalmadı. FED yetkililerinin tahminleri, 18 yetkiliden 16’sının yıl sonundan önce en az bir faiz artışı daha beklediğini ortaya koydu. Piyasaların ekim ayındaki toplantıda yeni bir faiz artışı beklentisi de enerji fiyatlarının yükselmeye devam etmesi ve ekonomik verilerin güçlü seyretmesiyle arttı.

ghyjuk
Fed Başkanı Kevin Warsh, bu ayki Federal Açık Piyasa Komitesi toplantısının ardından düzenlediği basın toplantısında (Reuters)

Bu beklentiler, bazı FED yetkililerinin açıklamalarıyla da güçlendi. New York FED Başkanı John Williams, yıl sonundan önce bir faiz artışının daha yapılmasının makul bir senaryo olduğunu söyledi. Piyasa aktörleri de ekim toplantısında yeni bir sıkılaştırma ihtimalini giderek daha fazla fiyatlamaya başladı.

Ekonomik faaliyetlerin dayanıklılığı faiz politikasını zorlaştırıyor

Dikkat çekici olan nokta, ekonomik faaliyetlerin dayanıklılığının da faiz politikasını zorlaştıran bir faktöre dönüşmesi. FED’in son tahminlerinde ABD ekonomisinin 2026’da reel olarak yüzde 2,3 büyümesi ve işsizlik oranının yüzde 4,1 olması bekleniyor. Komite üyeleri bu yıl kişisel tüketim harcamaları (PCE) endeksine göre enflasyonun yüzde 3,7 olacağını öngörüyor. Bu oran FED’in yüzde 2’lik hedefinin oldukça üzerinde.

Arz şoklarının iç taleple aynı anda etkili olması da tabloyu karmaşıklaştırıyor. Chicago FED Başkanı Austan Goolsbee, enflasyonun artık gümrük vergileri ve petrol fiyatları gibi önceki arz şoklarının yanı sıra güçlü talepten de etkilendiğini söyledi. Goolsbee, yapay zekâya yönelik güçlü yatırımların bu talep kaynaklarından biri olduğuna işaret etti.

Bu noktada FED’in görevi zorlaşıyor. Ekonomik faaliyetin güçlü seyretmesi faizlerin hızlı şekilde düşürülmesini gerektirmiyor. Öte yandan enerji fiyatlarındaki artış enflasyonun daha uzun süre yüksek kalmasına yol açabilir. Buna karşılık hızlı bir parasal gevşeme, enerji maliyetlerinin yükseldiği bir dönemde talebi destekleyerek enflasyonun hedefe döndürülmesini daha da zorlaştırabilir.

Bütçe açığı yapısal bir sorun

Üçüncü hedef olan bütçe açığının azaltılması ise daha yapısal bir sorunla karşı karşıya.

Kongre Bütçe Ofisi’nin (CBO) tahminlerine göre Federal bütçe açığının 2026 mali yılında 1,9 trilyon dolara ulaşması ve GSYH’nin yüzde 5,8’ine denk gelmesi bekleniyor. Bu oran, son yarım yüzyıldaki ortalama yüzde 3,8’lik bütçe açığının belirgin şekilde üzerinde.

fgthyu
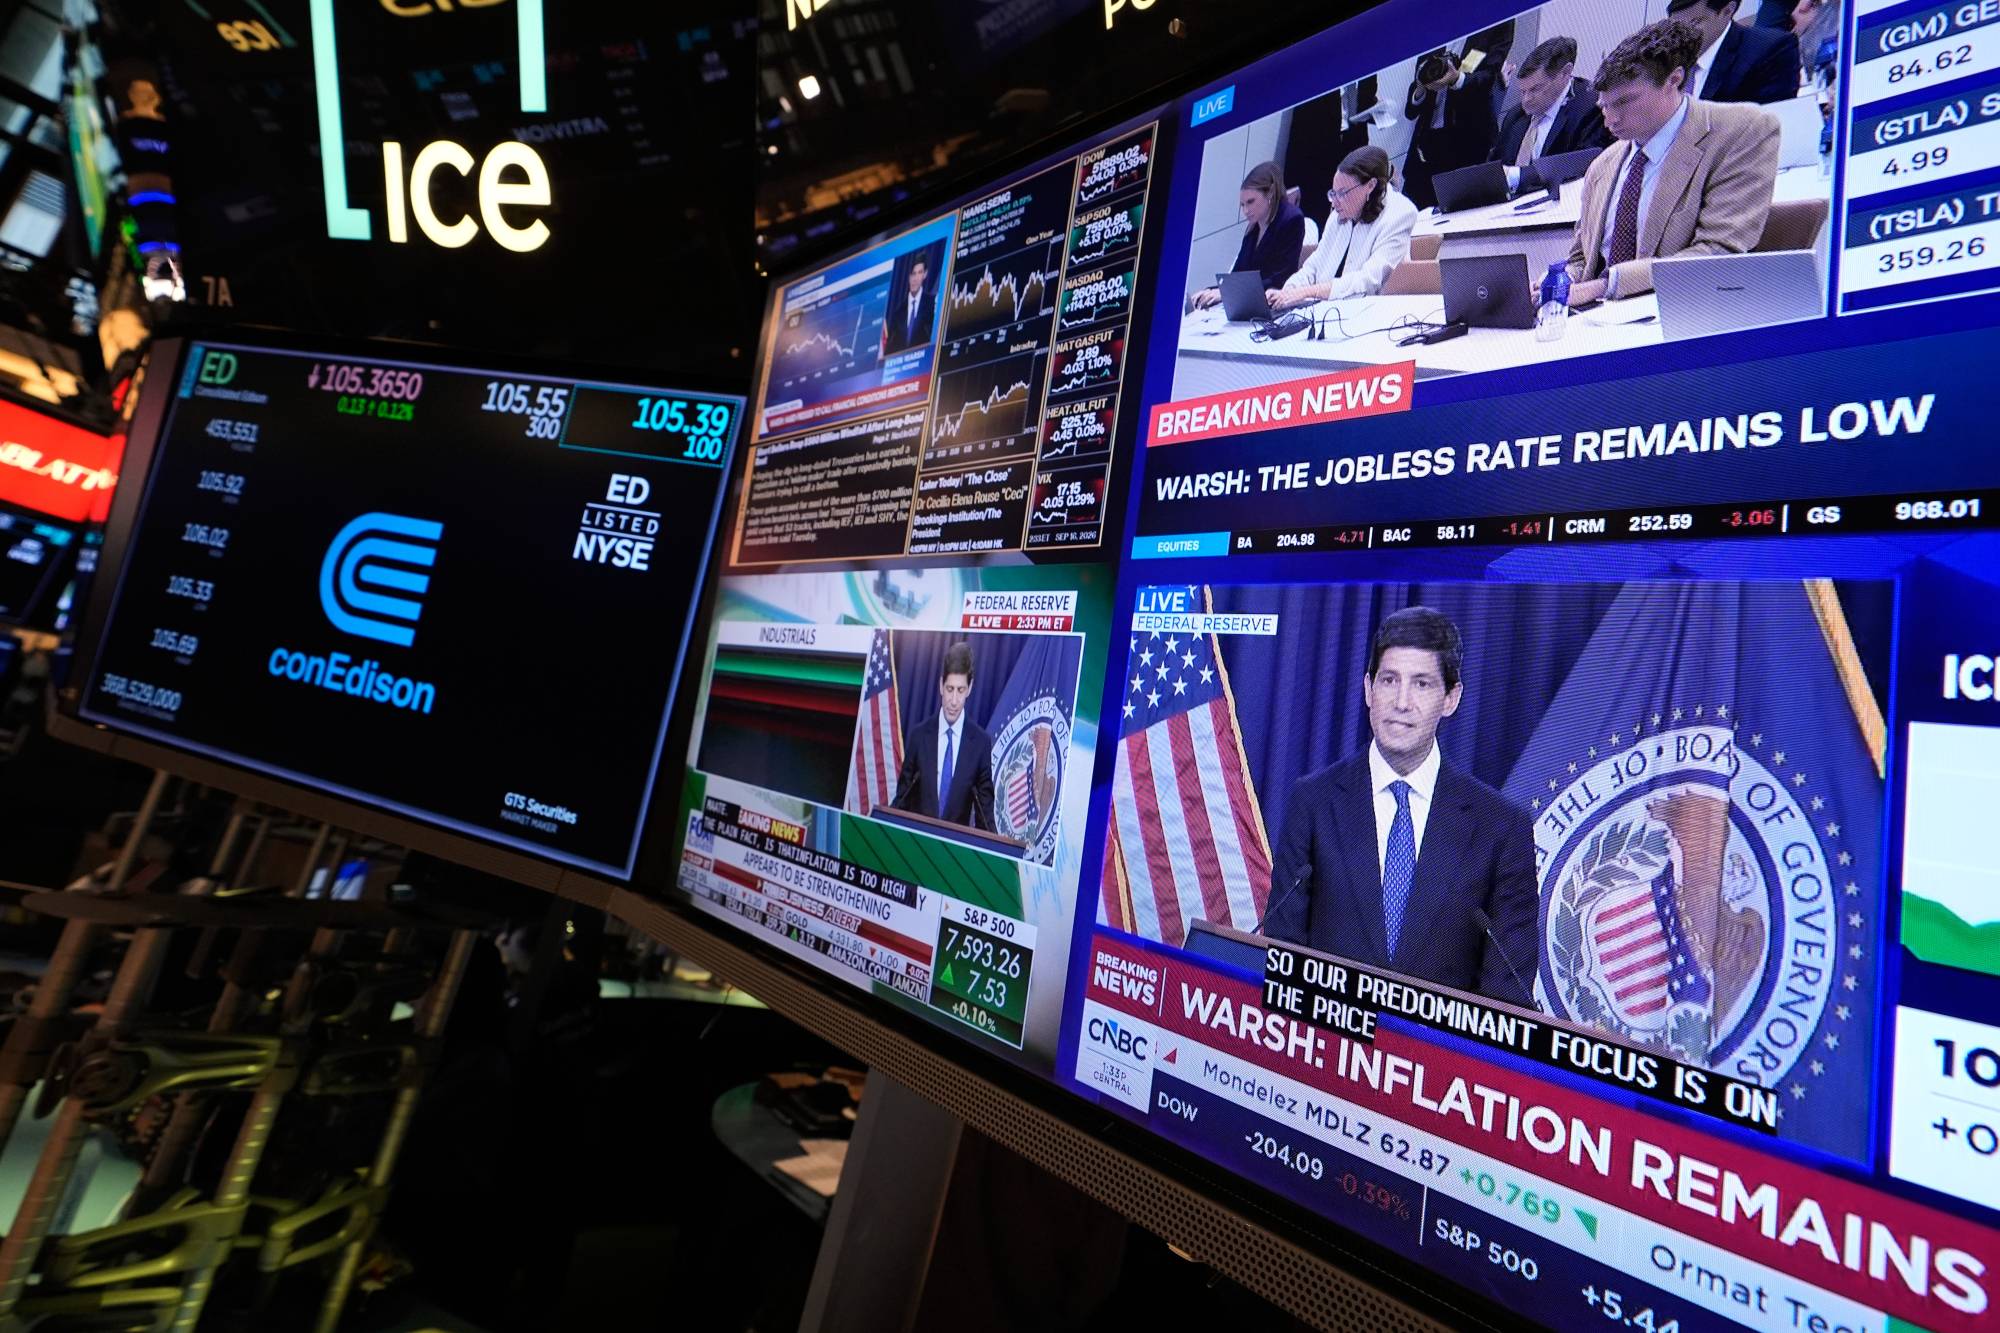
New York Borsası salonundaki ekranlarda Fed Başkanı Kevin Warsh’ın basın toplantısı gösteriliyor (AP)

Bu tablo, Hazine Bakanı Scott Bessent’ın ortaya koyduğu ve bütçe açığının GSYH’nin yüzde 3’üne indirilmesi, ekonomik büyümenin yüzde 3’e çıkarılması ve yerli enerji üretiminin günlük yaklaşık 3 milyon varil artırılmasını öngören “3-3-3” planının bütçe hedefinden uzak kalındığını gösteriyor.

Sorun şu ki bu büyüklükteki bir açığın kapatılması için yalnızca ekonomik genişleme yeterli olmayabilir. Kamu harcamalarının artmaya devam etmesi ve mevcut yükümlülüklerin sürmesiyle birlikte borç servis maliyeti giderek daha önemli bir faktör haline geliyor. Özellikle faiz oranları ve uzun vadeli tahvil getirileri yüksek kaldığında bu durum daha belirgin hale geliyor.

CBO, halka açık Federal borcun 2026’da GSYH’nin yüzde 101’ine ulaşacağını, temel senaryoya göre 2036’da ise yüzde 120’ye yükseleceğini öngörüyor.

Dolayısıyla daha güçlü ekonomik faaliyet ile daha küçük bütçe açığını birbirine bağlayan denklem, ekonomik büyümeden fazlasını gerektiriyor. Bunun için aynı zamanda harcama artışının kontrol altına alınması, borç servis maliyetinin sınırlandırılması ve bütçe açığının seyrini değiştirecek ölçüde gelirlerin artırılması veya harcamaların azaltılması gerekiyor.

Tahvil piyasası denklemin diğer tarafını test ediyor

Burada göz ardı edilemeyecek başka bir unsur daha bulunuyor: Hükümetin borçlanma maliyetini yalnızca FED belirlemiyor.

Uzun vadeli tahvil getirileri enflasyon beklentileri, hükümetin ihraç ettiği borcun miktarı, Hazine tahvillerine yönelik talep, büyüme beklentileri ve kısa vadeli faizlerin seyri gibi birçok faktörden etkileniyor.

Bu nedenle kısa vadede faiz indirimi beklentileri gerilerken uzun vadeli tahvil getirileri enflasyon endişeleri veya kamu borçlanmasının büyüklüğüne ilişkin kaygılar nedeniyle yüksek kalabiliyor.

ABD Hazine tahvillerinin getirileri eylül ayında güçlü şekilde yükseldikten sonra petrol fiyatlarındaki hareketler ve yatırımcı beklentilerindeki değişimle birlikte geriledi. FED verilerine göre 10 Eylül’de 10 yıllık Hazine tahvilinin getirisi yaklaşık yüzde 4,77, 30 yıllık tahvilin getirisi ise yüzde 5,25 seviyesindeydi.

Bu durum borçlanma maliyetlerinin düşürülmesi hedefi açısından önem taşıyor. Çünkü politika faizindeki düşüş, hükümetin, hanelerin ve şirketlerin uzun vadeli finansman maliyetlerinin de otomatik olarak gerileyeceği anlamına gelmiyor.

Yapay zekâ yatırımları büyümeyi desteklerken talebi de artırıyor

Öte yandan denklemin yönetimin hedefleriyle uyumlu ilerleyen bir boyutu da bulunuyor: yatırımlar.

Yapay zekâdaki patlama şirketleri çipler, veri merkezleri, elektrik ekipmanları ve altyapıya yönelik harcamalarını artırmaya yöneltti. Bu gelişme sermaye yatırımlarının güçlü kalmasına katkıda bulundu. FED de son toplantısında sermaye yatırımlarının güçlü, verimlilik artışının ise hızlı olduğuna dikkat çekti.

Ancak yatırım patlaması başka bir çelişkiyi de beraberinde getiriyor. Bu yatırımlar uzun vadede verimliliği ve büyümeyi desteklerken kısa vadede enerji, ekipman, iş gücü ve sermayeye yönelik talebi artırıyor.

hyju
Massachusetts eyaletinin Medford kentinde bir restoranın penceresine “Eleman aranıyor” ilanı asılmış (Reuters)

Bu nedenle yapay zekâ yatırımlarındaki patlama para politikasındaki denklemin de bir parçası haline geliyor. Bir yandan gelecekteki üretim kapasitesini artırırken diğer yandan enflasyonun hâlâ FED hedefinin üzerinde seyrettiği bir ekonomide mevcut talebi güçlendiriyor.

 “Daha ucuz petrol” hedefinden ödünleşimlerin yönetimine

Eylül 2026 itibarıyla rakamlar, bu hedeflere aynı anda ulaşmanın daha zor hale geldiğini gösteriyor. Ekonomi hâlâ dayanıklı ve yatırımlar güçlü ancak enflasyon FED’in hedefine dönmüş değil. Borçlanma maliyetleri yükselirken bütçe açığı da yüksek kalmaya devam ediyor.

Ekonomik faaliyetleri ve yatırımları destekleyen güç aynı zamanda talebin canlı kalmasını sağlıyor. Bu da enflasyon yüksek seyrederken faiz indirimlerini zorlaştırıyor. Kamu maliyesinde ise yüksek faiz oranları borç servis maliyetini artırarak bütçe açığının azaltılmasını daha karmaşık hale getiriyor.

Son iki yılda ortaya çıkan temel çelişki burada yatıyor: Ekonomi politikasının bir hedefini destekleyen unsur, başka bir hedefe ulaşmayı zorlaştırabiliyor. Güçlü ekonomik faaliyetin korunması otomatik olarak daha düşük faiz anlamına gelmiyor. Harcamaları finanse etmek için borçlanmanın artırılması da borçlanma maliyetlerinin yüksek olduğu bir ortamda bütçe açığını azaltma hedefiyle kolayca bağdaşmıyor.

Böylece Trump’ın ekonomik denklemi açısından temel sorun daha belirgin hale geldi: Enerjiyi daha ucuz, borçlanmayı daha düşük maliyetli ve bütçe açığını daha küçük hale getirirken bu hedeflerden birine yönelik adımın diğerlerinin gerçekleştirilmesini zorlaştırmasının nasıl önleneceği.


Trump, Amerikan petrol devlerini birbirine düşürdü

ABD'nin ocak ayındaki Venezuela baskınının ardından Amerikan enerji firmaları, ülkeye yatırımları tekrar değerlendiriyor (Reuters)
TT

Trump, Amerikan petrol devlerini birbirine düşürdü

ABD'nin ocak ayındaki Venezuela baskınının ardından Amerikan enerji firmaları, ülkeye yatırımları tekrar değerlendiriyor (Reuters)

ABD Savunma Bakanlığı'nın (Pentagon) desteklediği Venezuelalı petrol firması, ülkede Amerikan petrol devi Chevron'un hakimiyetine meydan okuyor.

Pentagon'un yüzde 35 pasif hisse aldığı Venezuelalı petrol şirketi North American Blue Energy Partners (NABEP) ülkedeki üretimini hızla artırıyor.

Venezuelalı iş insanı Alejandro Betancourt'un yönettiği NABEP, geçen ay Donald Trump yönetimiyle yaptığı anlaşmayla 17 petrol sahasının geliştirilmesi hakkını elde etmişti. Yaklaşık 65 milyar varil petrol içerdiği belirtilen bu sahalar, Venezuela'nın toplam rezervlerinin neredeyse beşte birine karşılık geliyor.

Wall Street Journal'ın aktardığına göre şirket 60 sondaj kulesi, 30 buhar kazanı ve 70 ağır iş makinesi temin etti. İlk iki sondaj kulesinin Houston'dan Venezuela'ya pazartesi günü gönderilmesi planlanıyor.

NABEP günde yaklaşık 220 bin varil üretimle Chevron'un ardından Venezuela'nın en büyük ikinci özel petrol üreticisi. Şirketin, Chevron'un yaklaşık 280 bin varillik günlük üretimini bu yıl sonu veya gelecek yılın başında aşması bekleniyor. NABEP, 2028'in sonuna kadar üretimini günlük 500 bin varile çıkarmayı hedefliyor.

Pentagon ayrıca şirketin üretiminin yüzde 20'sini maliyetine satın almakta öncelikli hakka sahip olacak.

Şirket sözcüsü, "NABEP, vaat ettiğimiz gibi Batı Yarımküre için petrol üretimini artırıyor. Biz yalnızca kendimizle yarışıyoruz" dedi.

Diğer yandan analizde, anlaşmanın açıklanmasının ardından Chevron, ExxonMobil ve ConocoPhillips yöneticilerinin, ABD hükümetiyle bağlantılı bir firmayla rekabete girme ihtimalinden duyduğu rahatsızlığı sektör temsilcilerine aktardığı belirtiliyor.

Sektörden kişilere göre bu, rekabet ortamını zayıflatabileceği gibi diğer firmalara yatırımları da azaltabilir. ExxonMobil ve ConocoPhillips, Venezuela'da faaliyet göstermese de ülkedeki fırsatları değerlendiriyor.

ABD'deki Rice Üniversitesi'nden Francisco Monaldi, "Bu anlaşmanın, Venezuela'ya girecek tüm uluslararası petrol şirketleri açısından siyasi riskleri azaltmak yerine artırma ihtimali endişe verici. Oysa amaç bunun tam tersiydi" diyor.

Trump, Venezuela'yla imzalanan sözleşmeyi "dünya tarihinin en büyük petrol anlaşması" diye nitelemiş, ABD'nin özel sektörle kurulan ortaklık aracılığıyla Venezuela'daki 65 milyar varilden fazla petrol rezervinin büyük bölümü üzerinde kontrol sağladığını açıklamıştı.

Venezuela'da solcular anlaşmaya karşı protestolar düzenlerken, ABD'nin askeri operasyonla ocak ayında Nicolas Maduro'yu ülkeden kaçırmasının ardından göreve gelen geçici devlet başkanı Delcy Rodriguez sözleşmeyi savunmuştu.

Independent Türkçe, Wall Street Journal, TeleSUR