Çılgın spekülasyonlar: Wall Street, korkunç ‘dot-com balonunu’ yeniden mi yaratıyor?

Gerçek kârlar ile geleceğe yönelik abartılı fiyatlandırma arasında... Teknoloji hisselerindeki patlama, tarihi bir sınavla karşı karşıya

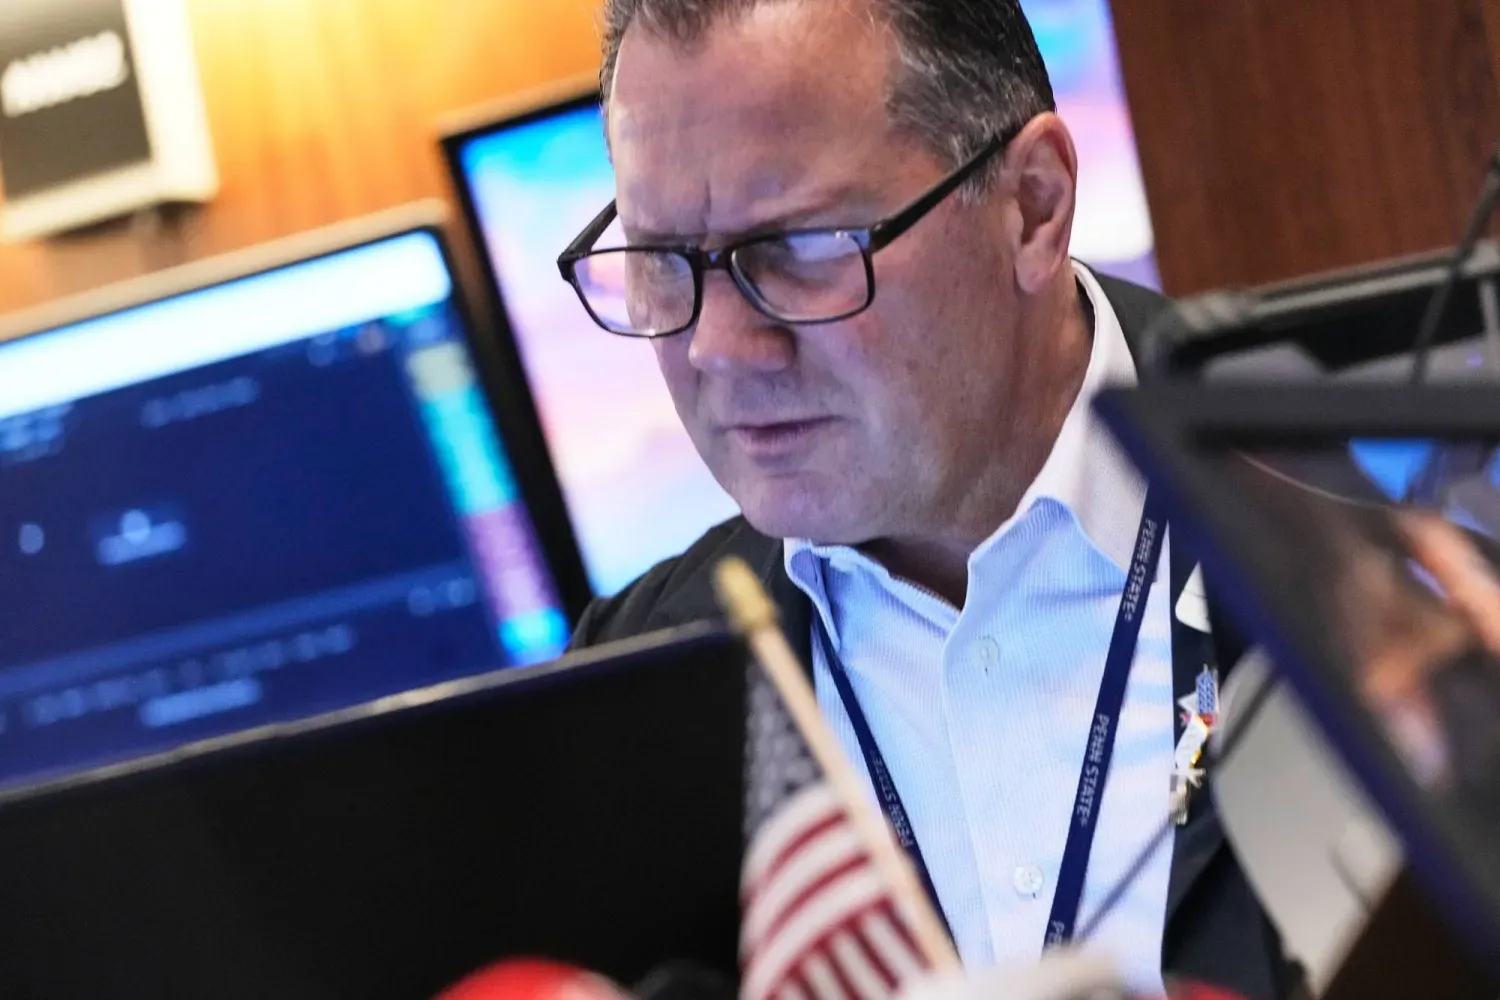
(foto altı) New York Menkul Kıymetler Borsası’nda bir yatırımcı (AP)
TT

Çılgın spekülasyonlar: Wall Street, korkunç ‘dot-com balonunu’ yeniden mi yaratıyor?

(foto altı) New York Menkul Kıymetler Borsası’nda bir yatırımcı (AP)

Küresel finans piyasalarında artan temkin ve belirsizlik havası hâkim olurken, teknoloji sektörüne özellikle yapay zekâ patlamasının tetiklediği benzeri görülmemiş bir sermaye akışı yaşanıyor.

Bu hızlı yükselişin neredeyse durdurulamaz bir ivmeyle devam etmesi, büyük yatırımcılar ve analistler arasında ciddi endişelere yol açmış durumda. Uzmanlar, mevcut tabloyu giderek 1990’ların sonlarına, yani küresel ekonomiyi sarsan ‘dot-com balonunun’ patlamasından hemen önceki döneme benzetiyor.

Aşırı iyimserlik ve olağanüstü kâr beklentileri ile Wall Street’in deneyimli yatırımcılarının uyarıları arasında sıkışan piyasada, yatırımcıların temel sorusu giderek daha yüksek sesle dile getiriliyor: Yapay zekâ rallisi yavaşlayacak mı? Eğer yavaşlarsa, geride bırakacağı ekonomik hasarın boyutu ne olacak?

Korkutucu bir likidite yoğunlaşması

Bugünün piyasasında asıl kriz, ‘aşırı yoğunlaşma’ sorunu olarak öne çıkıyor. Endekslerde görülen rekor yükselişler, ekonominin genelinde sağlıklı ve dengeli bir büyümeye işaret etmekten ziyade, çok az sayıda dev şirketin performansına dayanıyor.

İstatistik verilerine göre Philadelphia Yarı İletken Endeksi, Mart ile Mayıs 2026 ortası arasında yalnızca iki ay içinde yüzde 70 gibi dikkat çekici bir artış kaydetti. Teknoloji hisselerinin ağırlıkta olduğu Nasdaq endeksi ise aynı dönemde yaklaşık yüzde 20 yükseldi. Söz konusu veriler Yahoo Finance kaynaklı analizlere dayanıyor.

UBS Bankası’nın yayımladığı rapora göre, Nvidia, Alphabet, Amazon, Broadcom ve Apple olmak üzere yalnızca beş büyük teknoloji şirketi, son dönemde S&P 500 endeksindeki toplam kazançların yarısını tek başına oluşturdu.

Daha da dikkat çekici olan nokta ise S&P 500 endeksinin ağırlığının yaklaşık yüzde 40’ının sadece 10 şirkette toplanmış olması. Bu şirketlerin büyük bölümü yapay zekâ alanında faaliyet gösterirken, istisna olarak yalnızca Warren Buffett’a ait Berkshire Hathaway bu grupta yer alıyor.

Dijital paradoks

S&P 500 endeksi rekor üstüne rekor kırarken, endekste yer alan şirketlerin yüzde 5’inin 52 haftanın en düşük seviyelerinde işlem görmesi dikkat çekiyor. Bu keskin ayrışma, yapay zekâ rallisine katılmayan şirketlerin piyasa yükselişinin dışında kalarak zorlandığını açık biçimde ortaya koyuyor.

Finansal spekülasyon atmosferi

Bu tek taraflı yükseliş dalgası, yatırım fonu yöneticilerinin de endişelerini açık bir şekilde dile getirmesine yol açtı. Barclays analisti Emmanuel Cau, özellikle İran savaşı gibi jeopolitik risklerin ve yükselen petrol fiyatlarının görmezden gelindiği bir ortamda hisse senetlerindeki bu sert yükselişin gerekçelendirilmesinin giderek zorlaştığını ifade etti.

Öte yandan Liontrust Asset Management Küresel Hisse Senedi İşlemleri Başkanı Mark Hawtin, yarı iletken hisselerinde yaşanan gelişmeleri daha da sert bir dille değerlendirerek, mevcut tabloyu ‘kumarhane atmosferine’ benzetti. Hawtin, mevcut değerlemelerin uzun vadede ne rasyonel ne de sürdürülebilir olduğunu vurguladı.

Fiyatların tarihi zirvelere ulaşmasıyla birlikte 2000 yılındaki dot-com balonu ile yapılan karşılaştırmalar yeniden gündemin merkezine oturdu.

Bu bağlamda BNP Paribas tarafından yayımlanan bir çalışma, S&P 500 endeksinin mevcut seyrini 1996 yılından itibaren başlayan dönemle karşılaştırdı. Analizde, grafiklerde çarpıcı bir benzerlik olduğu ve eğrilerin neredeyse örtüştüğü belirtildi. Ayrıca araştırma, şirketlerin kâr çarpanlarındaki aşırı şişkinliğe ve yapay zekâ altyapısının kurulması için kullanılan devasa borçlanma seviyelerine dikkat çekti. Bu durumun, 2000 yılında telekomünikasyon şirketlerinin çöküşünden önceki borç temelli genişleme dönemini hatırlattığı ifade edildi.

Michael Burry devreye giriyor

Bu gürültü ve dalgalanma ortamında, 2008 ABD konut piyasası çöküşünü ve küresel finans krizini önceden doğru tahmin etmesiyle tanınan ve The Big Short filmine konu olan ünlü yatırımcı Michael Burry’nin sesi öne çıktı. Burry, Substack platformu üzerinden yatırımcılara yönelik sert uyarılarda bulunarak ‘açgözlülüğün reddedilmesi’ ve finansal pozisyonların derhal azaltılması çağrısında bulundu.

Burry, yaptığı paylaşımda şu ifadeleri kullandı: “Dikey şekilde hızla yükselen tüm hisselerde pozisyonlarınızı neredeyse tamamen azaltın... Piyasa istihdam ya da tüketici güveni nedeniyle yükselmiyor; sadece dün de yükseldiği için yükseliyor ve herkesin yanlış biçimde anladığını düşündüğü iki harflik bir tez (AI) üzerine kurulmuş durumda.”

Ancak Burry, mevcut karamsar tabloya rağmen teknoloji hisselerinde açığa satış (short pozisyon) stratejisinin şu aşamada ciddi risk taşıdığı uyarısında da bulundu. Ona göre güçlü alım momentumu kısa vadede devam edebilir ve bu durum yatırımcılar için yüksek maliyetli kayıplara yol açabilir.

Bu nedenle Burry, alternatif bir strateji olarak nakit pozisyonlarının artırılmasını, varlıkların likiditeye çevrilmesini ve fiyatlar yeniden daha rasyonel seviyelere döndüğünde yeniden piyasaya giriş yapılmasını önerdi.

1996 mı yoksa 2000 mi?

Teknik veriler, riskin gerçek olduğuna işaret ediyor. Şarku’l Avsat’ın Yahoo Finance’tan aktardığına göre Bespoke Investment Group, yarı iletken hisselerinin son dönemde 50 günlük hareketli ortalamanın yüzde 33 üzerinde işlem gördüğünü ortaya koydu. Bu seviyenin tarihsel olarak yalnızca üç kez görüldüğü belirtiliyor: Aralık 1998, Mart 2000 ve Kasım 2002. Ayrıca yarı iletken endeksinin verdiği sinyalin, Renaissance Macro CEO’su Jeff deGraaf’a göre yalnızca 1996, 2000 ve 2022 yıllarında tekrarlandığı ifade ediliyor.

Buna rağmen temel soru halen yanıt bekliyor: Şu anda piyasa döngüsünün hangi noktasındayız? 1996’daki gibi teknolojik yükselişin henüz başında mı, 2000’deki gibi bir balon zirvesinde mi, yoksa 2022’deki gibi yaklaşık yüzde 30’luk bir düzeltme öncesi geçici bir durakta mı?

DeGraaf, yatırımcıları yalnızca balon korkusuyla acele satış yapmamaları konusunda uyardı. Ona göre ‘zirveler ulaşıldığında çan çalmaz’ ve doğru strateji, gerçek bir bozulma sinyali ortaya çıkana kadar beklemek, satış kararını ise yükseliş sırasında değil düşüş sürecinde vermek olmalı.

Tarihin bugünün piyasalarına verdiği ders

Marketing Science dergisinde yayımlanan ve 1825 ile 2000 yılları arasında 51 büyük inovasyonu inceleyen bir çalışmaya göre, bu yeniliklerin 37’sinde fiyat balonları oluştuğu tespit edildi. Bu oran yaklaşık yüzde 73’e karşılık geliyor.

Söz konusu liste, bugün günlük hayatın ayrılmaz parçaları haline gelen birçok teknolojiyi de içeriyor: demiryolları, otomobiller, uçaklar, radyo, televizyon, mikrodalga fırın, cep telefonları, internet ve hatta tükenmez kalemler.

Bu tarihsel değerlendirme, piyasaların özellikle teknolojik devrimlerin ilk aşamalarında gerçek değeri doğru fiyatlamakta sürekli zorlandığını gösteriyor. Bunun temel nedeni, değer zincirlerinin karmaşıklığı olarak görülüyor: çipler modelleri, modeller yazılımları, yazılımlar otomasyonu, otomasyon ise yeni iş modellerini üretiyor. Yatırımcılar bu zinciri tek bir anda fiyatlamaya çalıştığında, beklentiler çoğu zaman bilim kurguya benzer bir seviyeye ulaşıyor.

Buna rağmen bugün ile 2000 yılı arasındaki önemli bir fark, temkinli iyimserlik için bir zemin oluşturuyor. Günümüzün yapay zekâ liderleri olan Nvidia ve Microsoft gibi şirketler, gerçek kârlılığa, güçlü nakit akışlarına ve yüksek marjlara sahip. S&P 500 şirketlerinin yaklaşık yüzde 85’inin çeyrek sonuçlarında beklentileri aşması, 1990’lardaki dot-com döneminden farklı olarak, gelir üretmeyen şirketlerin hâkim olmadığı bir tabloya işaret ediyor.

Ancak piyasanın yapay zekânın küresel ekonomiyi yeniden şekillendirme potansiyeline olan inancı ile balon uyarıları arasında, asıl belirleyici faktör jeopolitik riskler ve enflasyon baskılarının etkisi olacak. Teknoloji hisseleri şimdilik petrol piyasasındaki dalgalanmalardan ve uluslararası gerilimlerden kısmen ayrışmış görünse de, sert bir fiyat düzeltmesi olmadan bu sürecin devam etmesi; kâr büyümesi ile makroekonomik istikrar arasında nadir görülen bir uyum gerektiriyor. Wall Street ise bu kritik dengeyi büyük bir dikkatle izliyor.

Altın, ABD enflasyon verileri öncesinde 4 bin 160 dolar seviyelerinde yatay seyrediyor

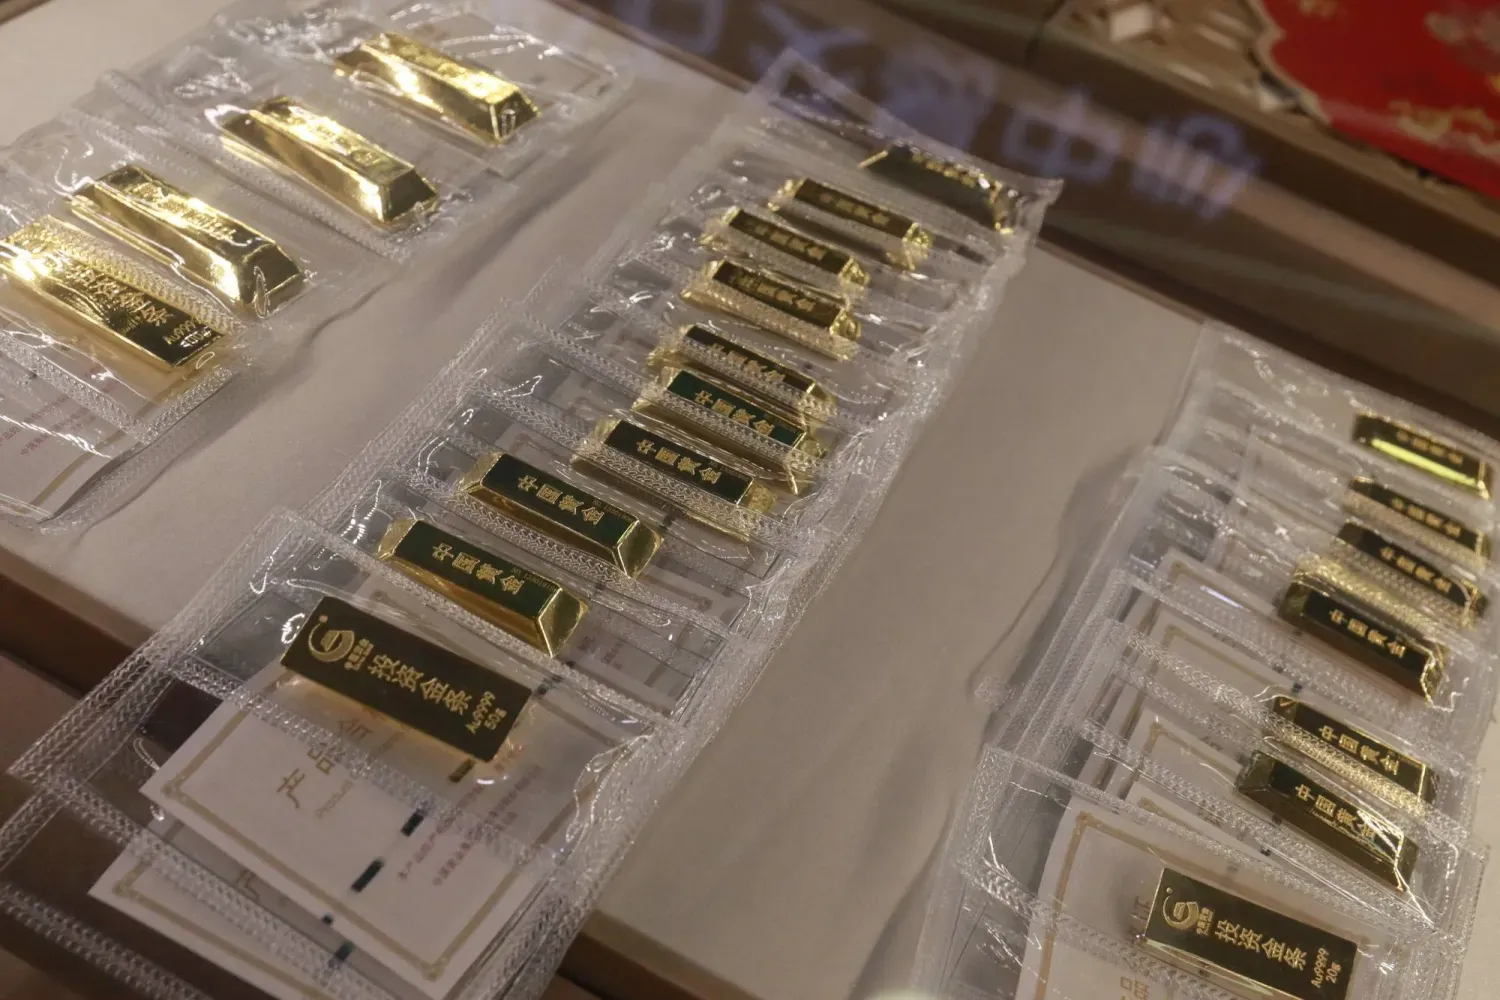
Pekin’de düzenlenen Çin Uluslararası Mücevher Fuarı’nda sergilenen altın külçeleri (EPA)
TT

Altın, ABD enflasyon verileri öncesinde 4 bin 160 dolar seviyelerinde yatay seyrediyor

Pekin’de düzenlenen Çin Uluslararası Mücevher Fuarı’nda sergilenen altın külçeleri (EPA)

Altın fiyatları, yatırımcıların ABD Merkez Bankasının (FED) para politikasının seyrine ilişkin ipuçları aradığı ABD enflasyon verilerinin günün ilerleyen saatlerinde açıklanması beklentisiyle bugün yatay seyretti. FED yetkililerinin faizlerin daha da artırılmasının gerekip gerekmediğine ilişkin farklı açıklamaları da piyasaların odağında yer aldı.

Spot altın, ons başına 4 bin 159 dolar civarıda sabit kalırken, aralık vadeli ABD altın vadeli işlemleri yüzde 0,1 artışla 4 bin 182,60 dolara yükseldi.

Taste Life Küresel Makroekonomi Başkanı Ilya Spivak, altın fiyatlarının belirli bir bantta sınırlı hareket etmeyi sürdürdüğünü belirtti. Spivak, petrol fiyatlarındaki yükselişe rağmen altının değerini koruyabilmesinin, yükselişini sürdürmek için yeni bir katalizör arayışında olduğuna işaret edebileceğini belirtti.

Jeopolitik gelişmeler cephesinde Suudi Arabistan Enerji Bakanlığı, Dahran kentinde Saudi Aramco’ya ait bir idari binanın saldırıya uğradığını açıkladı. İran destekli Husiler ile Suudi Arabistan arasında artan gerilimle eş zamanlı gerçekleşen gelişmeler, bugün petrol fiyatlarının yükselmesine yol açtı.

Para politikası konusunda ise New York FED Başkanı John Williams, enflasyonu düşürmek amacıyla merkez bankasının bu yıl faizleri bir kez daha artırmasının gerekebileceğini yineledi. Buna karşılık FED Yönetim Kurulu Üyesi Christopher Waller, ABD tahvil getirilerindeki son yükselişin enflasyon beklentilerindeki artıştan değil, ekonomik büyümenin gücünden kaynaklandığını belirtti. Waller, enflasyon beklentilerinin istikrarlı seyrini koruduğunu ifade etti.

Piyasalar, ABD Tüketici Fiyat Endeksi (TÜFE) verisinin bugün 12.30’da açıklanmasını bekliyor. Üretici fiyatları ve perakende satış verileri ise yarın yayımlanacak. Spivak’a göre ekonomik ivmenin zayıfladığına işaret eden veriler, yatırımcıların yeni faiz artışlarına ilişkin beklentilerini azaltabilir ve bu durum altın fiyatlarını destekleyebilir.

CME Group bünyesindeki FedWatch aracına göre piyasalar, ABD faizlerinin bu ay artırılması ihtimalini yaklaşık yüzde 23, aralık ayında artırılması ihtimalini ise yüzde 88 olarak fiyatlıyor.

Getiri sağlamayan altın, faiz oranlarının düşmesinden genellikle olumlu etkileniyor. Buna karşılık yüksek faiz oranları, getiri sağlayan varlıkları daha cazip hâle getirerek altının yatırımcılar açısından çekiciliğini azaltıyor.

Diğer değerli metallerde ise spot gümüş yüzde 0,6 düşüşle ons başına 59,11 dolara geriledi. Platin bin 664,19 dolarda yatay seyrederken paladyum yüzde 0,4 artışla bin 130,81 dolara yükseldi.


Uluslararası Enerji Ajansı: Dizel kıtlığı 2027 yılına kadar sürebilir

ABD’nin Kaliforniya eyaletinde dizel fiyatını gösteren bir tabela, 16 Eylül 2026 (Reuters)
TT

Uluslararası Enerji Ajansı: Dizel kıtlığı 2027 yılına kadar sürebilir

ABD’nin Kaliforniya eyaletinde dizel fiyatını gösteren bir tabela, 16 Eylül 2026 (Reuters)

Uluslararası Enerji Ajansı (IEA) bugün yayımladığı aylık petrol piyasası raporunda, stokların önemli ölçüde azalması ve kış aylarındaki talep zirvesi öncesinde üretime getirilen kısıtlamalar nedeniyle dizel yakıt arzındaki sıkıntının gelecek yıla kadar devam edebileceğini bildirdi.

Dizel yakıt rafinaj kâr marjları, eylül ayında varil başına yaklaşık 95 dolarla rekor seviyeye ulaştı. ABD’nin İran’a karşı yürüttüğü savaşla bağlantılı saldırıların yol açtığı rafinaj kapasitesi düşüşü nedeniyle üretim de keskin biçimde geriledi.

IEA, “Dizel piyasaları ciddi baskı altında kalmaya devam ediyor. Uzun süreli arz kesintileri, rafinerilerin sonbahardaki bakım çalışmaları ve kış aylarındaki talep zirvesi öncesinde, normalde stokların artırılması gereken bir dönemde stoklardan çekilmesine yol açtı” açıklamasında bulundu.

ABD Başkanı Donald Trump, cuma günü Rusya’nın küresel piyasalara dizel yakıt tedarik etmeyi kabul ettiğini açıklayarak bir ilke imza attı. Trump, yönetiminin Moskova’yı Ukrayna’ya karşı yürüttüğü savaşta kullanabileceği gelirlerden mahrum bırakmak amacıyla uygulamaya konulan Rus yakıtına yönelik ABD yaptırımlarını geçici olarak kaldırdığını söyledi.

Trump, Cumhuriyetçi ve Demokrat partilerden bazı Kongre üyelerinin anlaşmanın, Moskova Ukrayna’ya yönelik saldırılarını sona erdirene kadar Rus enerji ürünlerinin ithalatını yasaklayan ABD yasasına aykırı göründüğünü dile getirmelerine rağmen Rusya ile yapılan ‘dizel anlaşmasını’ savundu.

Rus petrolü ihracatına yönelik yaptırımların kaldırılmasının yüksek yakıt fiyatlarının düşürülmesine yardımcı olacağını belirten Trump’ın açıklamalarına bazı analistler şüpheyle yaklaştı. Analistler, Rusya’nın önümüzdeki üç ay boyunca sağlayacağını belirttiği dizel miktarının fiyatlar üzerinde kayda değer bir etki yaratmaya yetmeyeceğini savundu. Söz konusu miktarın, küresel yakıt tüketiminin yalnızca yaklaşık 12 saatlik bölümüne karşılık geldiği belirtildi.

Dizel fiyatları dünya genelinde rekor seviyelere yükselerek ABD’de galon başına 6,5 doları aştı. Fiyatlar, ABD ile Rusya arasında ‘dizel anlaşmasının’ duyurulmasının ardından ise bir miktar geriledi.


IMF: Suudi Arabistan’a yönelik saldırıların etkileri tüm dünyaya yayılabilir

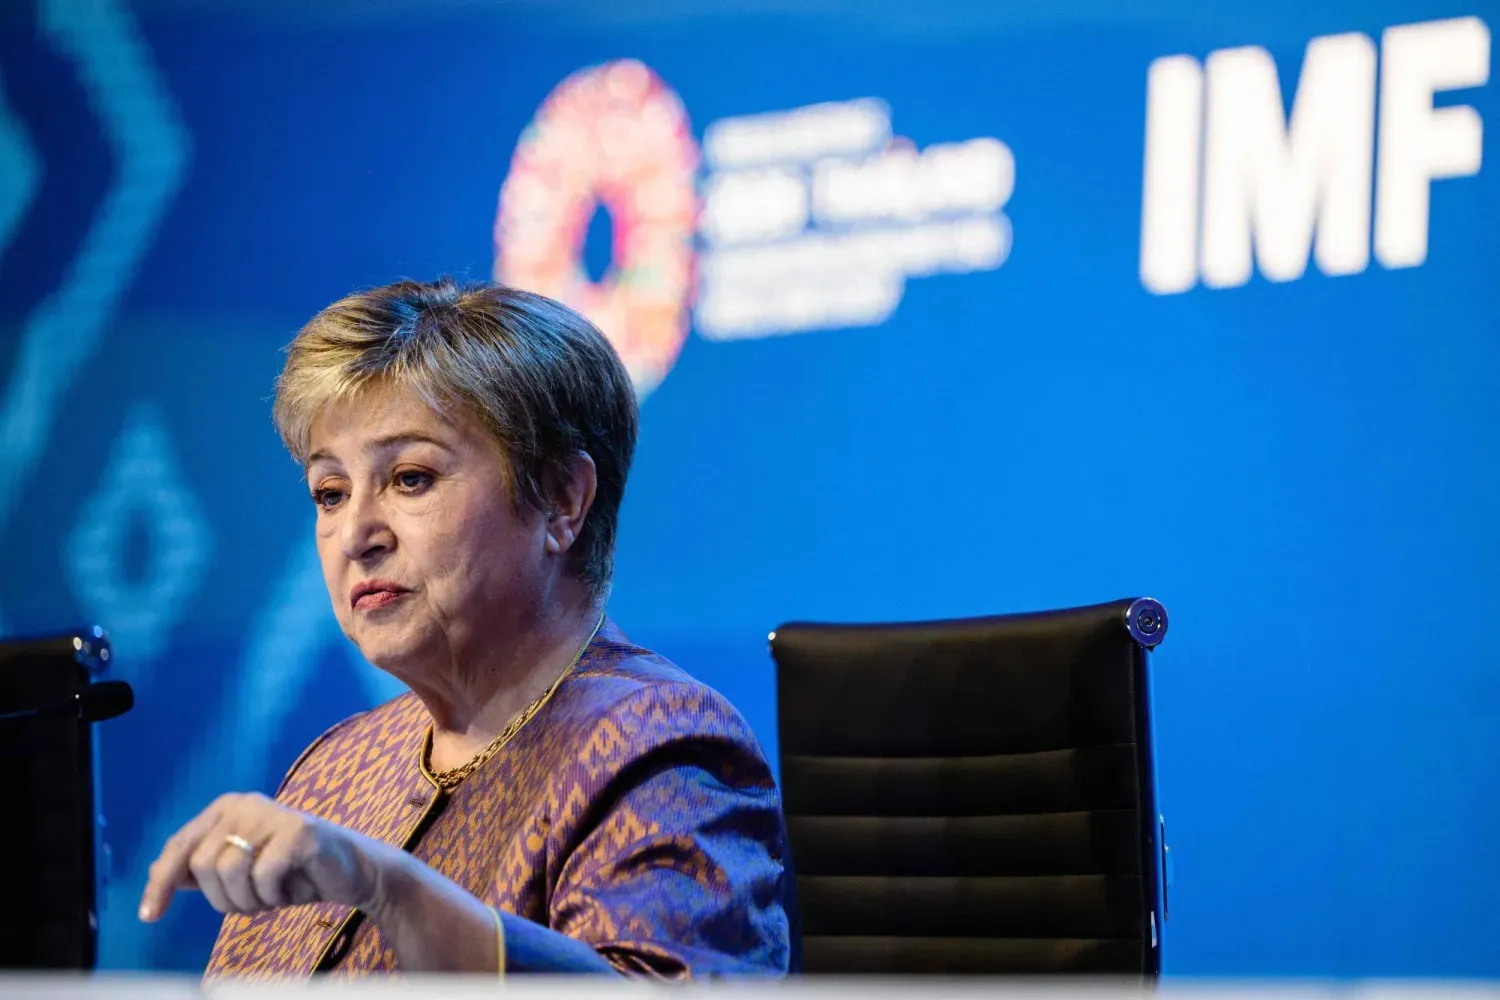
Georgieva, IMF ve Dünya Bankası Grubu’nun Bangkok’ta düzenlenen yıllık toplantıları kapsamında gerçekleştirilen küresel politika gündemine ilişkin üst düzey yöneticiler bilgilendirme oturumunda (AFP)
TT

IMF: Suudi Arabistan’a yönelik saldırıların etkileri tüm dünyaya yayılabilir

Georgieva, IMF ve Dünya Bankası Grubu’nun Bangkok’ta düzenlenen yıllık toplantıları kapsamında gerçekleştirilen küresel politika gündemine ilişkin üst düzey yöneticiler bilgilendirme oturumunda (AFP)

Uluslararası Para Fonu (IMF) Başkanı Kristalina Georgieva, Suudi Arabistan’a yönelik son saldırıların, ülke ekonomisinin bölge ve küresel piyasalar açısından taşıdığı önem ve Ortadoğu’da enerji arz güvenliğine ilişkin risklerin artması nedeniyle dünya genelinde olumsuz sonuçlar doğurabileceği uyarısında bulundu.

Georgieva, IMF ve Dünya Bankası’nın Bangkok’ta düzenlenen yıllık toplantıları kapsamında gerçekleştirilen basın toplantısında, “Suudi Arabistan ekonomisi bölge ve dünya için önemli” diyerek,  son gelişmelerin “herkesi, dünyanın her yerinde etkileyebilecek olası olumsuz sonuçlar” doğurabileceğini ifade etti.

Uyarı, bölgedeki enerji akışları ve deniz taşımacılığının baskı altında olduğu bir dönemde yapıldı. Tedarik zincirlerinde yaşanabilecek aksaklıkların, özellikle petrol ve doğal gaz ithalatına bağımlı ekonomilerde enerji maliyetleri, ticaret ve ekonomik faaliyetler üzerinde olumsuz etkiler yaratabileceği belirtiliyor.

IMF’nin dün yayımladığı tahminler de bölgedeki aksaklıkların ekonomiler üzerindeki olası etkilerinin boyutuna işaret ediyor. Fon, Ortadoğu ve Orta Asya ekonomilerinin 2026’da yüzde 0,3 daralmasını, 2027’de ise yüzde 6,3 büyümesini bekliyor. Bu görünüm, mevcut krizin yarattığı baskıların yanı sıra krizin hafiflemesi ve enerji ile ticaret akışlarının yeniden toparlanmasıyla öngörülen ekonomik iyileşmeyi yansıtıyor.

Bölge ekonomileri üzerindeki olası etkilerin, deniz taşımacılığındaki aksaklıklara maruz kalma düzeyine ve ihracatın sürdürülebilirliğine bağlı olarak farklılık göstermesi bekleniyor. Şarku’l Avsat’ın aldığı bilgiye göre Suudi Arabistan’a ilişkin büyüme tahminini 2027 yılı için yükselten IMF, temmuz ayında yüzde 2,4 ve nisanda yüzde 3,4 olarak açıkladığı tahminini yüzde 7,9’a çıkardı. Fon, Suudi Arabistan ekonomisinin 2026’daki daralmasına ilişkin tahminini ise temmuz ayındaki yüzde 5 ve nisan ayındaki yüzde 6,4 seviyelerinden yüzde 3,3’e indirdi.

Bu görünüm, deniz taşımacılığındaki aksaklıkların hafiflemesiyle üretim ve ihracatın yeniden ivme kazanacağı beklentisini yansıtıyor. Bununla birlikte toparlanmanın hızı ve boyutu, güvenlik koşullarındaki gelişmelere ve enerji ile ticaret akışlarının normale dönmesine bağlı olacak. Suudi Arabistan Maliye Bakanlığı ise bütçeye ilişkin ön açıklama metninde, 2027 yılı için yüzde 12,8’lik daha yüksek bir büyüme öngörüsüne yer verdi.