Trump’ın üçlü hedefi duvara çarptı: Pahalı petrol, yüksek faiz, büyük açık

ABD Başkanı Donald Trump (Reuters)
TT

Trump’ın üçlü hedefi duvara çarptı: Pahalı petrol, yüksek faiz, büyük açık

ABD Başkanı Donald Trump (Reuters)

Trump’ın ekonomi politikalarının daha ucuz petrol, daha düşük faiz ve daha küçük bütçe açığı sağlaması, aynı zamanda büyüme ve yatırımları daha güçlü seviyelere taşıması bekleniyordu. Ancak Donald Trump’ın Beyaz Saray’a dönüşünün üzerinden yaklaşık iki yıl geçerken rakamlar daha karmaşık bir tablo ortaya koyuyor. Brent petrolünün varil fiyatı 100 doların üzerine çıkarken ABD Merkez Bankası (FED) faiz oranlarını yeniden yükseltti. Bütçe açığı ise gayrisafi yurt içi hasılanın (GSYH) yaklaşık yüzde 6’sı seviyesinde kaldı.

Bu değişimin tek nedeni Ortadoğu’daki savaş değildi. Enerji şoku, güçlü iç talep, hükümetin borçlanmayı sürdürmesi ve finansman maliyetlerinin yükselmesiyle iç içe geçti. Buna gümrük vergilerinin etkileri, göç üzerindeki kısıtlamalar ve yapay zekâ yatırımlarındaki hızlı artış da eklendi.

Böylece Trump’ın ikinci döneminin başında birbiriyle uyumlu görünen hedeflere aynı anda ulaşmak daha zor hale geldi: güçlü büyüme, daha ucuz enerji, daha düşük enflasyon, daha düşük borçlanma maliyeti ve daha küçük bütçe açığı.

Daha ucuz petrol küresel piyasalardaki çalkantıya takıldı

Enerji maliyetlerini düşürmek, Trump’ın ekonomi vizyonunun temel unsurlarından biriydi. Bu doğrultuda ABD’nin petrol ve doğal gaz üretimini artırarak arzı desteklemesi ve tüketiciler ile şirketlerin yakıt maliyetlerini düşürmesi hedefleniyordu.
thyju
Bir kişi, Washington’daki ABD Merkez Bankası binasının önünden geçiyor (Reuters)

Ancak ABD ekonomisi açısından önem taşıyan petrol fiyatı yalnızca ülke içindeki üretimle belirlenmiyor. Orta Doğu’daki savaşın genişlemesi ve tedarik güzergâhlarının sekteye uğramasıyla Brent petrolünün varil fiyatı 14 Eylül’de 107,81 dolara yükseldi. Bu, savaşın başlangıcından bu yana fiyatlarda görülen en belirgin artış dalgalarından biri oldu. Petrol tesisleri, boru hatları ve deniz taşımacılığı güzergâhlarının hedef alınması da ham petrol ve yakıt taşıma maliyetlerini artırdı.

Bu durum, iç üretimi artırmaya dayalı stratejinin sınırlarını ortaya koyuyor. ABD üretimini artırabilir ancak Amerikalı şirketler ve tüketiciler küresel petrol piyasasına bağlı olmaya devam ediyor. Küresel petrol fiyatları ise Orta Doğu’dan gelen arzın yanı sıra uluslararası ticaret yollarının güvenliğinden etkileniyor.

Ham petrol fiyatlarındaki artış yalnızca akaryakıt istasyonlarıyla sınırlı kalmıyor. Enerji maliyetleri ulaştırma, üretim ve hizmet sektörlerine de yansıyor. Bu durum, özellikle iç talebin güçlü olduğu dönemlerde enerji şokunun daha geniş bir ürün ve hizmet grubunda fiyat artışlarına dönüşmesi ihtimalini artırıyor.

Daha düşük faiz enflasyona bağlı hale geldi

İkinci hedef, konut ve otomobil alımlarını finanse eden haneler, yatırımlarını genişleten şirketler ve bütçe açığını finanse eden hükümet açısından borçlanma maliyetlerini düşürmekti.

Ancak FED, eylül ayında bu beklentinin tersine bir adım attı ve politika faizini 25 baz puan artırarak yüzde 3,75-4 aralığına yükseltti. FED, ekonomik faaliyetlerin güçlü bir tempoda genişlediğine ve iç harcamaların dayanıklılığını koruduğuna işaret ederken enflasyonun hâlâ yüksek olduğunu belirtti.

Bununla da sınırlı kalmadı. FED yetkililerinin tahminleri, 18 yetkiliden 16’sının yıl sonundan önce en az bir faiz artışı daha beklediğini ortaya koydu. Piyasaların ekim ayındaki toplantıda yeni bir faiz artışı beklentisi de enerji fiyatlarının yükselmeye devam etmesi ve ekonomik verilerin güçlü seyretmesiyle arttı.
ghyjuk
Fed Başkanı Kevin Warsh, bu ayki Federal Açık Piyasa Komitesi toplantısının ardından düzenlediği basın toplantısında (Reuters)

Bu beklentiler, bazı FED yetkililerinin açıklamalarıyla da güçlendi. New York FED Başkanı John Williams, yıl sonundan önce bir faiz artışının daha yapılmasının makul bir senaryo olduğunu söyledi. Piyasa aktörleri de ekim toplantısında yeni bir sıkılaştırma ihtimalini giderek daha fazla fiyatlamaya başladı.

Ekonomik faaliyetlerin dayanıklılığı faiz politikasını zorlaştırıyor

Dikkat çekici olan nokta, ekonomik faaliyetlerin dayanıklılığının da faiz politikasını zorlaştıran bir faktöre dönüşmesi. FED’in son tahminlerinde ABD ekonomisinin 2026’da reel olarak yüzde 2,3 büyümesi ve işsizlik oranının yüzde 4,1 olması bekleniyor. Komite üyeleri bu yıl kişisel tüketim harcamaları (PCE) endeksine göre enflasyonun yüzde 3,7 olacağını öngörüyor. Bu oran FED’in yüzde 2’lik hedefinin oldukça üzerinde.

Arz şoklarının iç taleple aynı anda etkili olması da tabloyu karmaşıklaştırıyor. Chicago FED Başkanı Austan Goolsbee, enflasyonun artık gümrük vergileri ve petrol fiyatları gibi önceki arz şoklarının yanı sıra güçlü talepten de etkilendiğini söyledi. Goolsbee, yapay zekâya yönelik güçlü yatırımların bu talep kaynaklarından biri olduğuna işaret etti.

Bu noktada FED’in görevi zorlaşıyor. Ekonomik faaliyetin güçlü seyretmesi faizlerin hızlı şekilde düşürülmesini gerektirmiyor. Öte yandan enerji fiyatlarındaki artış enflasyonun daha uzun süre yüksek kalmasına yol açabilir. Buna karşılık hızlı bir parasal gevşeme, enerji maliyetlerinin yükseldiği bir dönemde talebi destekleyerek enflasyonun hedefe döndürülmesini daha da zorlaştırabilir.

Bütçe açığı yapısal bir sorun

Üçüncü hedef olan bütçe açığının azaltılması ise daha yapısal bir sorunla karşı karşıya.

Kongre Bütçe Ofisi’nin (CBO) tahminlerine göre Federal bütçe açığının 2026 mali yılında 1,9 trilyon dolara ulaşması ve GSYH’nin yüzde 5,8’ine denk gelmesi bekleniyor. Bu oran, son yarım yüzyıldaki ortalama yüzde 3,8’lik bütçe açığının belirgin şekilde üzerinde.
fgthyu
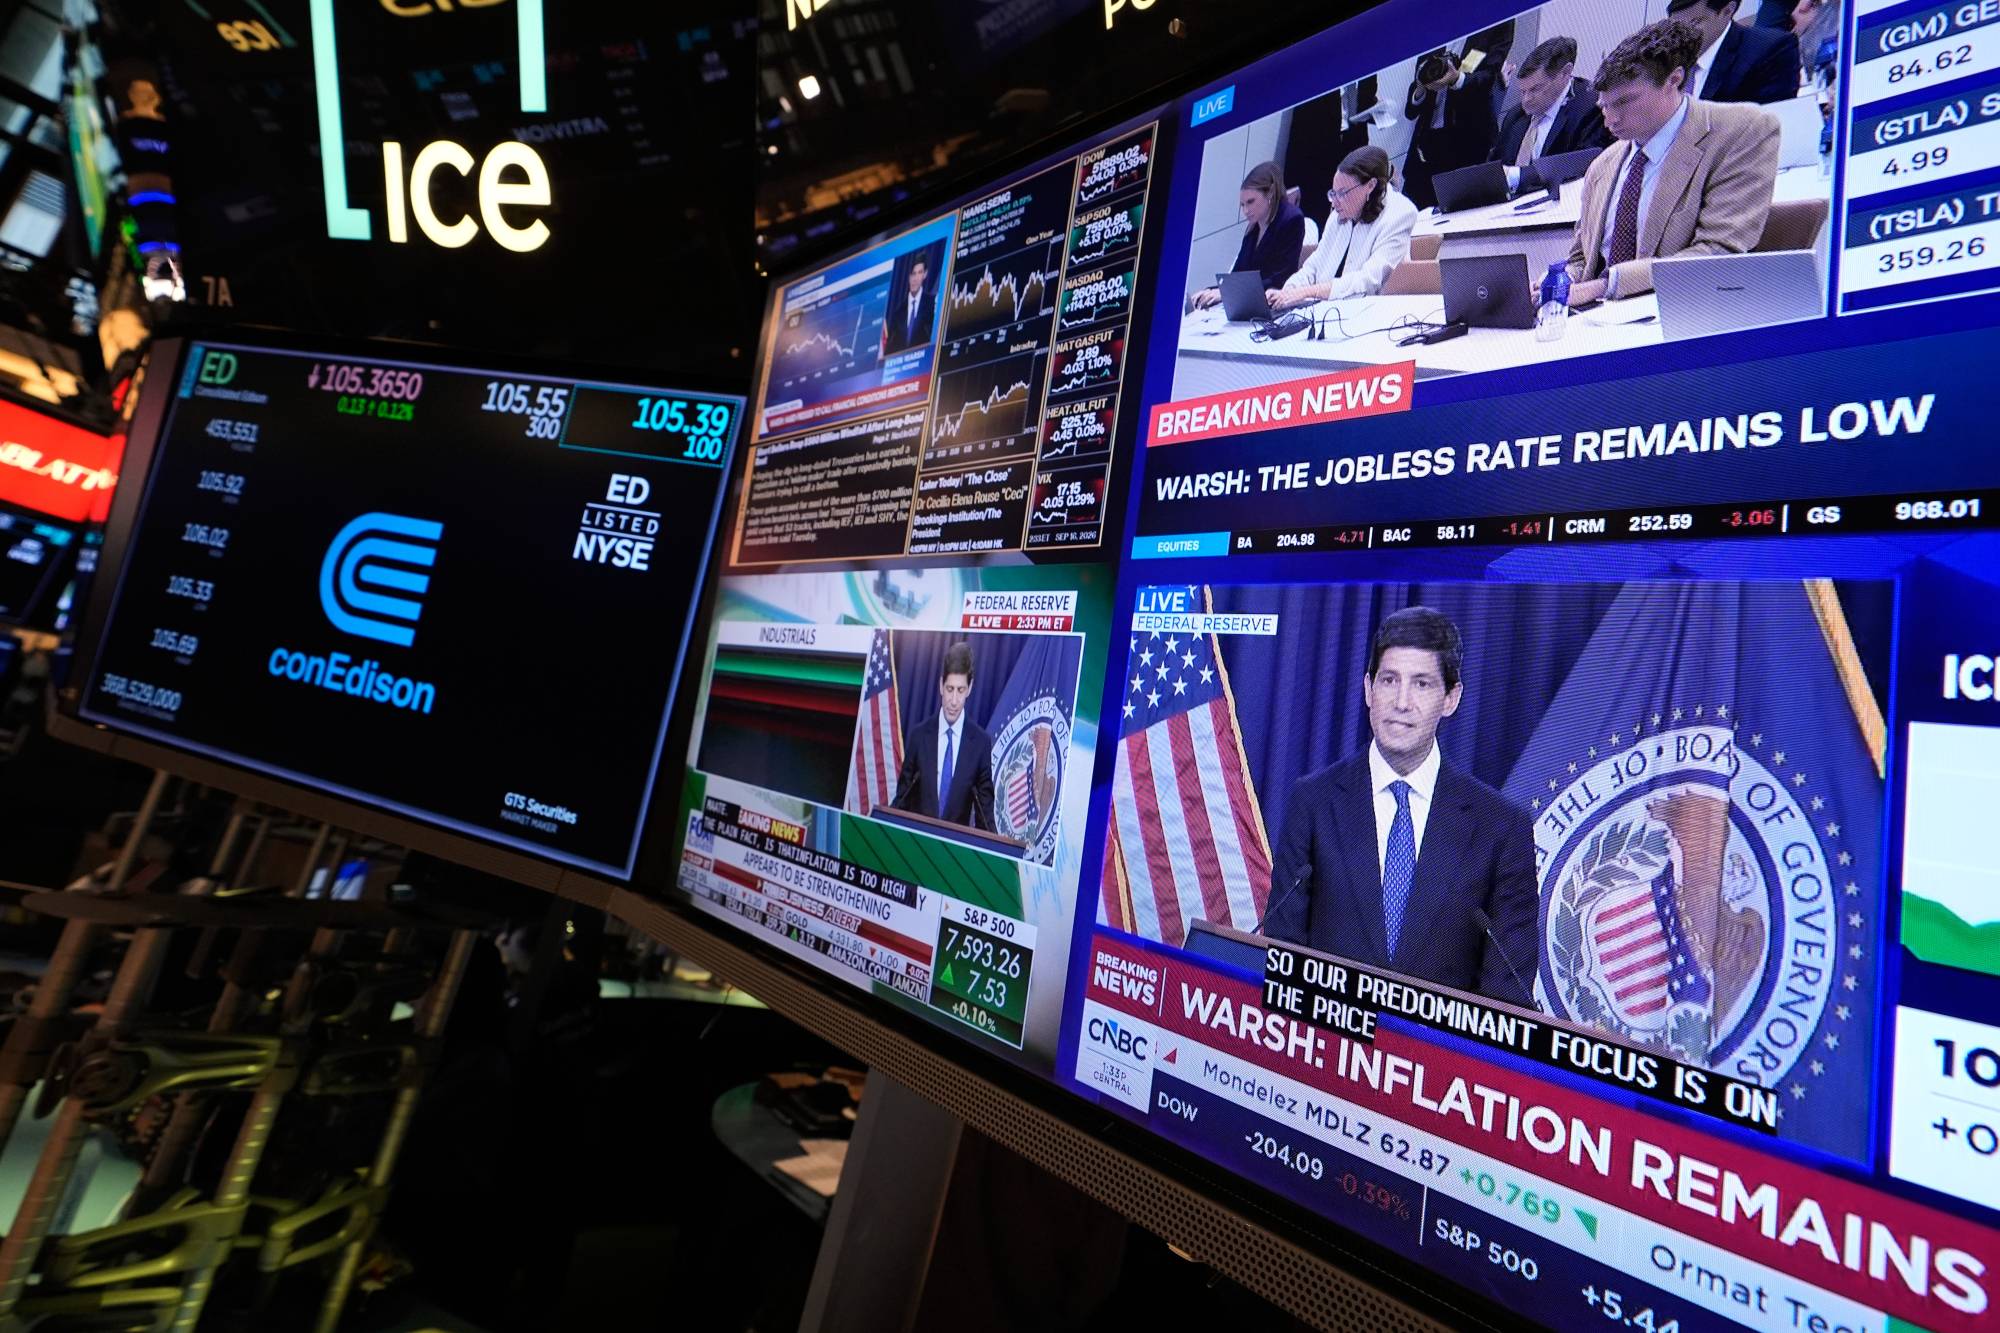
New York Borsası salonundaki ekranlarda Fed Başkanı Kevin Warsh’ın basın toplantısı gösteriliyor (AP)

Bu tablo, Hazine Bakanı Scott Bessent’ın ortaya koyduğu ve bütçe açığının GSYH’nin yüzde 3’üne indirilmesi, ekonomik büyümenin yüzde 3’e çıkarılması ve yerli enerji üretiminin günlük yaklaşık 3 milyon varil artırılmasını öngören “3-3-3” planının bütçe hedefinden uzak kalındığını gösteriyor.

Sorun şu ki bu büyüklükteki bir açığın kapatılması için yalnızca ekonomik genişleme yeterli olmayabilir. Kamu harcamalarının artmaya devam etmesi ve mevcut yükümlülüklerin sürmesiyle birlikte borç servis maliyeti giderek daha önemli bir faktör haline geliyor. Özellikle faiz oranları ve uzun vadeli tahvil getirileri yüksek kaldığında bu durum daha belirgin hale geliyor.

CBO, halka açık Federal borcun 2026’da GSYH’nin yüzde 101’ine ulaşacağını, temel senaryoya göre 2036’da ise yüzde 120’ye yükseleceğini öngörüyor.

Dolayısıyla daha güçlü ekonomik faaliyet ile daha küçük bütçe açığını birbirine bağlayan denklem, ekonomik büyümeden fazlasını gerektiriyor. Bunun için aynı zamanda harcama artışının kontrol altına alınması, borç servis maliyetinin sınırlandırılması ve bütçe açığının seyrini değiştirecek ölçüde gelirlerin artırılması veya harcamaların azaltılması gerekiyor.

Tahvil piyasası denklemin diğer tarafını test ediyor

Burada göz ardı edilemeyecek başka bir unsur daha bulunuyor: Hükümetin borçlanma maliyetini yalnızca FED belirlemiyor.

Uzun vadeli tahvil getirileri enflasyon beklentileri, hükümetin ihraç ettiği borcun miktarı, Hazine tahvillerine yönelik talep, büyüme beklentileri ve kısa vadeli faizlerin seyri gibi birçok faktörden etkileniyor.

Bu nedenle kısa vadede faiz indirimi beklentileri gerilerken uzun vadeli tahvil getirileri enflasyon endişeleri veya kamu borçlanmasının büyüklüğüne ilişkin kaygılar nedeniyle yüksek kalabiliyor.

ABD Hazine tahvillerinin getirileri eylül ayında güçlü şekilde yükseldikten sonra petrol fiyatlarındaki hareketler ve yatırımcı beklentilerindeki değişimle birlikte geriledi. FED verilerine göre 10 Eylül’de 10 yıllık Hazine tahvilinin getirisi yaklaşık yüzde 4,77, 30 yıllık tahvilin getirisi ise yüzde 5,25 seviyesindeydi.

Bu durum borçlanma maliyetlerinin düşürülmesi hedefi açısından önem taşıyor. Çünkü politika faizindeki düşüş, hükümetin, hanelerin ve şirketlerin uzun vadeli finansman maliyetlerinin de otomatik olarak gerileyeceği anlamına gelmiyor.

Yapay zekâ yatırımları büyümeyi desteklerken talebi de artırıyor

Öte yandan denklemin yönetimin hedefleriyle uyumlu ilerleyen bir boyutu da bulunuyor: yatırımlar.

Yapay zekâdaki patlama şirketleri çipler, veri merkezleri, elektrik ekipmanları ve altyapıya yönelik harcamalarını artırmaya yöneltti. Bu gelişme sermaye yatırımlarının güçlü kalmasına katkıda bulundu. FED de son toplantısında sermaye yatırımlarının güçlü, verimlilik artışının ise hızlı olduğuna dikkat çekti.

Ancak yatırım patlaması başka bir çelişkiyi de beraberinde getiriyor. Bu yatırımlar uzun vadede verimliliği ve büyümeyi desteklerken kısa vadede enerji, ekipman, iş gücü ve sermayeye yönelik talebi artırıyor.
hyju
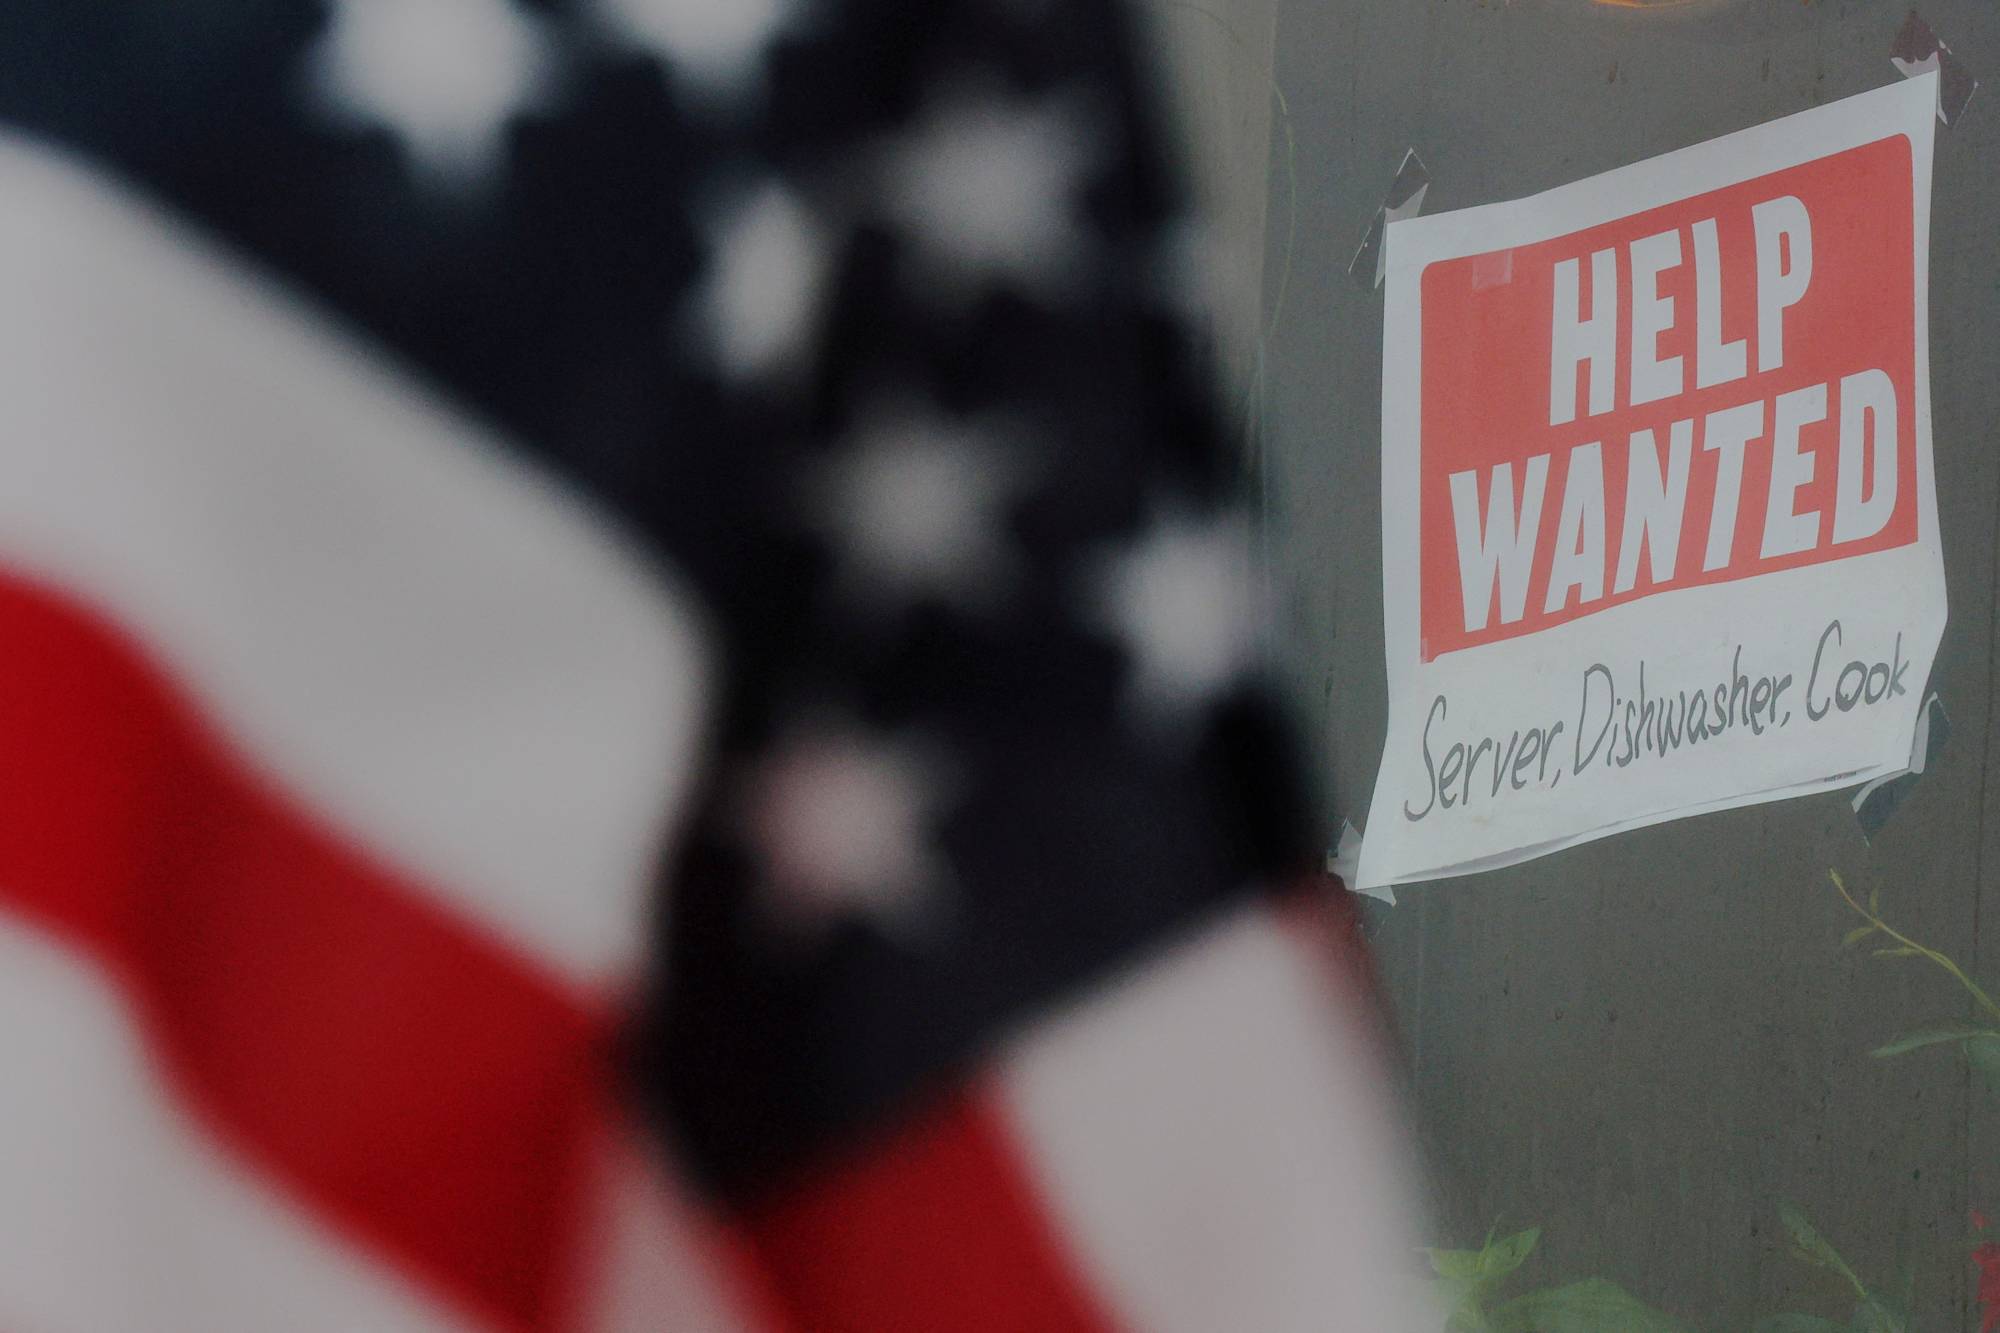
Massachusetts eyaletinin Medford kentinde bir restoranın penceresine “Eleman aranıyor” ilanı asılmış (Reuters)

Bu nedenle yapay zekâ yatırımlarındaki patlama para politikasındaki denklemin de bir parçası haline geliyor. Bir yandan gelecekteki üretim kapasitesini artırırken diğer yandan enflasyonun hâlâ FED hedefinin üzerinde seyrettiği bir ekonomide mevcut talebi güçlendiriyor.

 “Daha ucuz petrol” hedefinden ödünleşimlerin yönetimine

Eylül 2026 itibarıyla rakamlar, bu hedeflere aynı anda ulaşmanın daha zor hale geldiğini gösteriyor. Ekonomi hâlâ dayanıklı ve yatırımlar güçlü ancak enflasyon FED’in hedefine dönmüş değil. Borçlanma maliyetleri yükselirken bütçe açığı da yüksek kalmaya devam ediyor.

Ekonomik faaliyetleri ve yatırımları destekleyen güç aynı zamanda talebin canlı kalmasını sağlıyor. Bu da enflasyon yüksek seyrederken faiz indirimlerini zorlaştırıyor. Kamu maliyesinde ise yüksek faiz oranları borç servis maliyetini artırarak bütçe açığının azaltılmasını daha karmaşık hale getiriyor.

Son iki yılda ortaya çıkan temel çelişki burada yatıyor: Ekonomi politikasının bir hedefini destekleyen unsur, başka bir hedefe ulaşmayı zorlaştırabiliyor. Güçlü ekonomik faaliyetin korunması otomatik olarak daha düşük faiz anlamına gelmiyor. Harcamaları finanse etmek için borçlanmanın artırılması da borçlanma maliyetlerinin yüksek olduğu bir ortamda bütçe açığını azaltma hedefiyle kolayca bağdaşmıyor.

Böylece Trump’ın ekonomik denklemi açısından temel sorun daha belirgin hale geldi: Enerjiyi daha ucuz, borçlanmayı daha düşük maliyetli ve bütçe açığını daha küçük hale getirirken bu hedeflerden birine yönelik adımın diğerlerinin gerçekleştirilmesini zorlaştırmasının nasıl önleneceği.
Dünya Enerji Konseyi Genel Sekreteri Şarku’l Avsat’a konuştu: Enerji kaynaklarını çeşitlendirmek, şoklarla başa çıkmak için bir zorunluluk

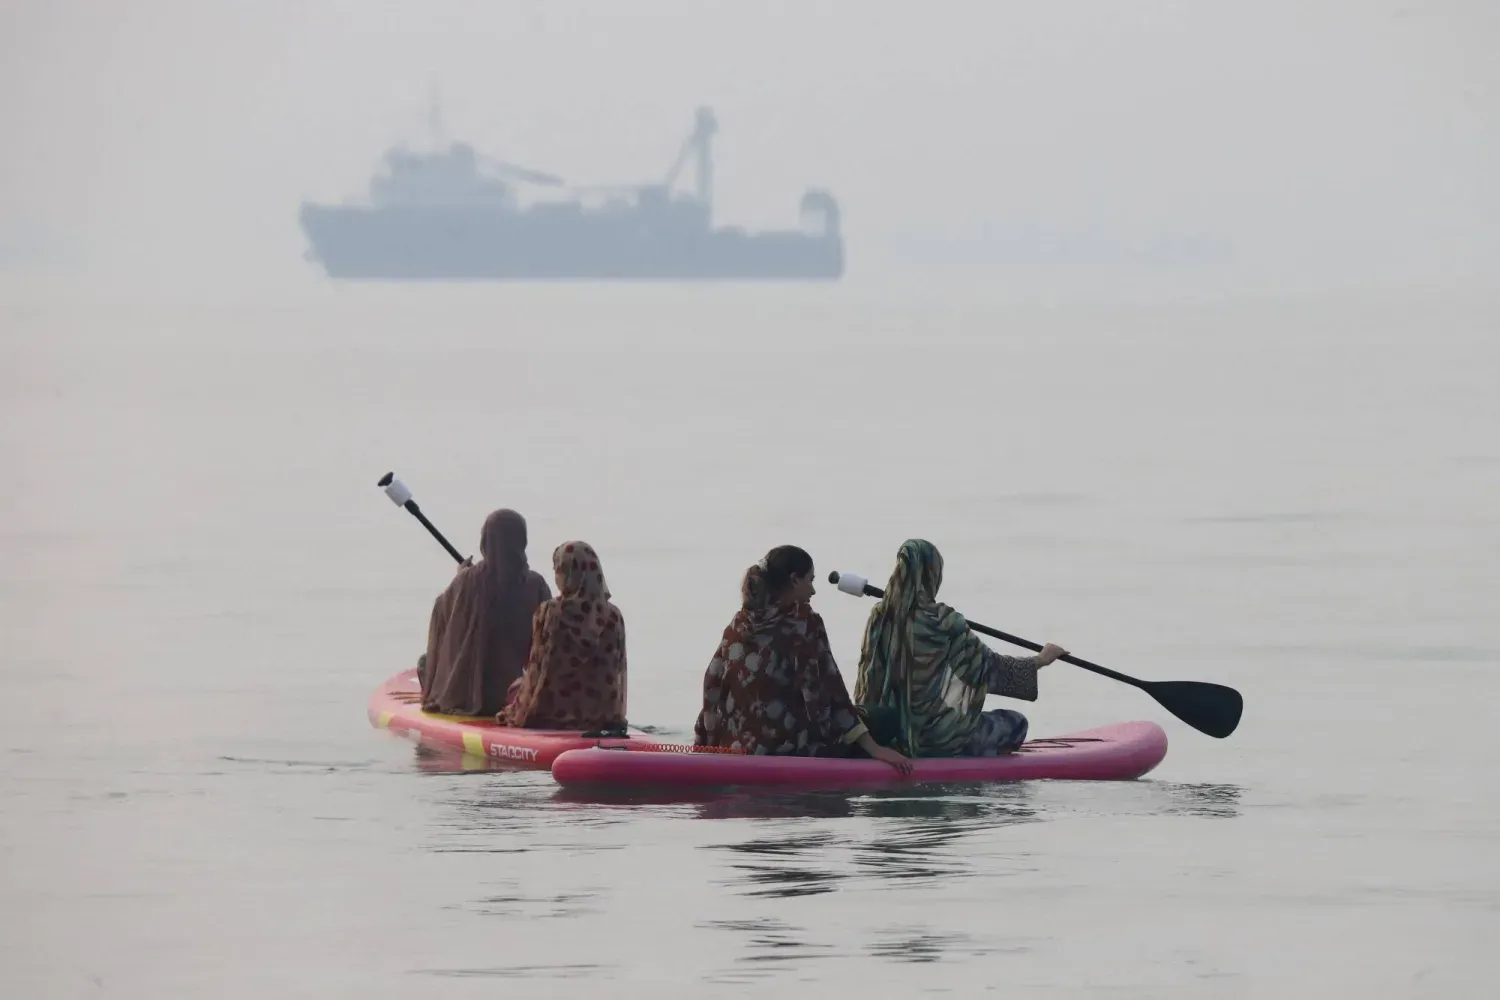
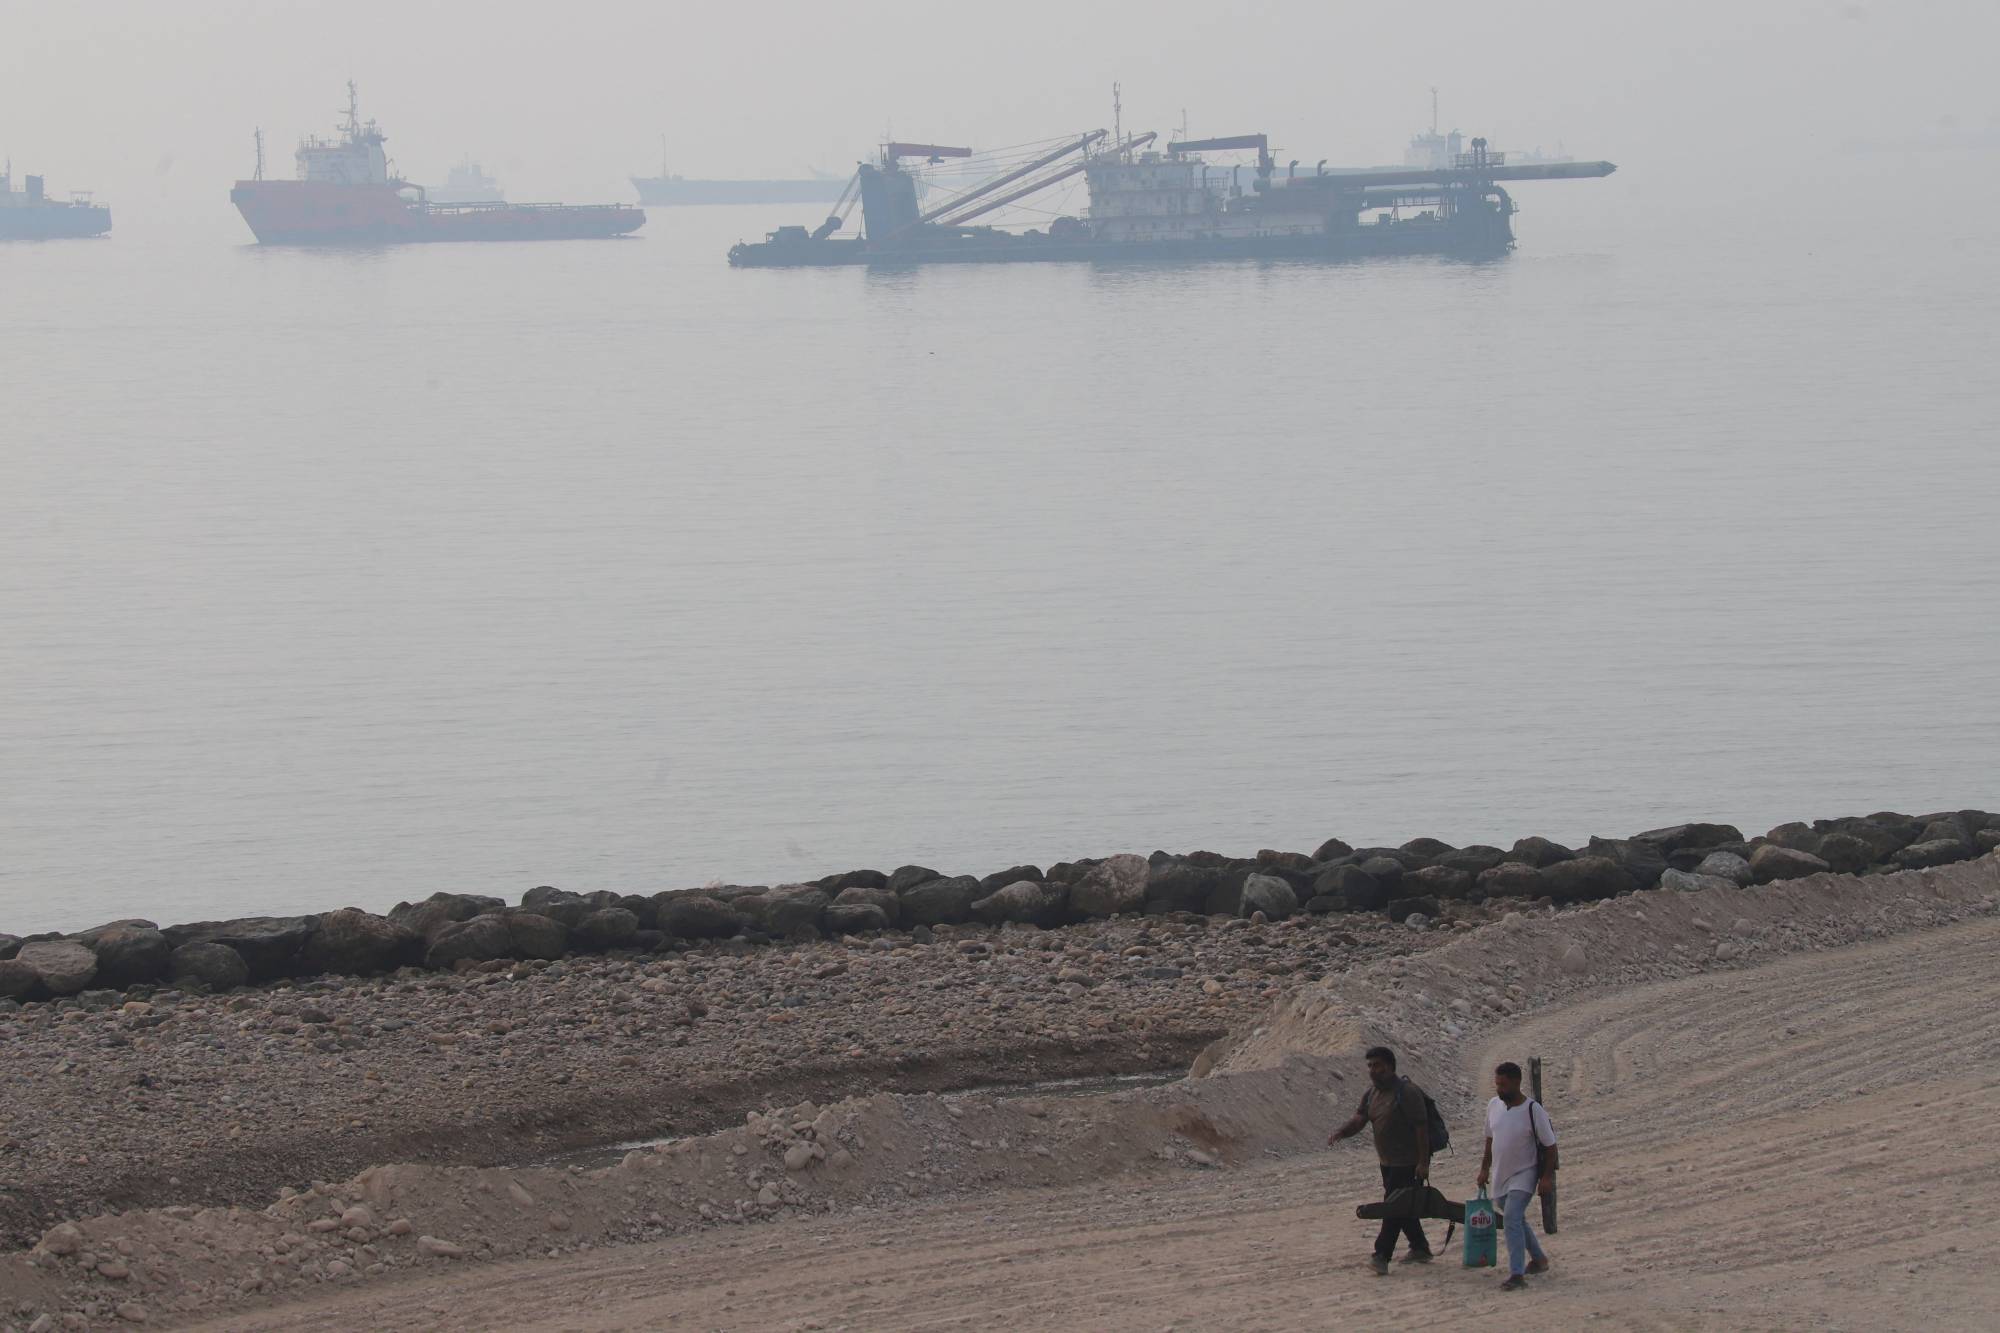
İran’ın Bender Abbas kenti yakınlarındaki Hürmüz Boğazı’nda gemiler görünürken, kadınlar kürek sörfü yapıyor. (Reuters)
TT

Dünya Enerji Konseyi Genel Sekreteri Şarku’l Avsat’a konuştu: Enerji kaynaklarını çeşitlendirmek, şoklarla başa çıkmak için bir zorunluluk

İran’ın Bender Abbas kenti yakınlarındaki Hürmüz Boğazı’nda gemiler görünürken, kadınlar kürek sörfü yapıyor. (Reuters)

Küresel enerji sisteminin artan jeopolitik risklerle ve darboğazlarla karşı karşıya kaldığı bir dönemde, petrol ticareti akışında son dönemde yaşanan aksamalar, pazarlara erişim yollarının çeşitlendirilmesinin ve şokları emebilecek altyapının önemini bir kez daha ortaya koydu.

Riyad’da düzenlenecek Enerji Haftası öncesinde Şarku’l Avsat’a özel açıklamalarda bulunan Dünya Enerji Konseyi Genel Sekreteri Angela Wilkinson, sistemin aksamalarla başa çıkma kapasitesinin yalnızca üretim hacmiyle ilgili olmadığını; altyapı, taşıma ağları ile üreticiler ve tüketiciler arasındaki ilişkileri de kapsadığını vurguladı.

Suudi Arabistan’da ilk kez düzenlenecek ve Dünya Enerji Kongresi’nin 25’incisine ev sahipliği yapacak Riyad Enerji Haftası etkinlikleri pazar günü başlıyor. Etkinlik; 70’ten fazla bakan, küresel enerji şirketlerinin 300’ü aşkın CEO’su ve 25’ten fazla uluslararası kuruluşun liderlerinin katılımıyla gerçekleştiriliyor.

‘Herkes İçin Enerji Geleceğine Giden Yollar’ teması altında düzenlenen kongre kapsamındaki çalışmalar; enerji güvenliği, küresel petrol ve gaz piyasaları, yatırım ve finansman, yapay zekâ ve dijital dönüşüm, kritik mineraller, karbon yönetimi, doğal gaz ve enerji karmasının geleceğini ele alan 30’dan fazla bakanlık, strateji ve liderlik oturumuna ayrılıyor.

Hürmüz, enerji sisteminin esnekliğini test ediyor

Wilkinson, enerjinin ‘modern dünyada yaşamın her alanının temelini oluşturduğunu’ belirterek, bu nedenle küresel önceliğin küresel enerji ve ekonomi krizine yol açan bölgesel çatışmalarda tırmanmanın önlenmesi olduğunu ifade etti. Enerji sektörü liderlerinin bugün yeni bir jeopolitik ortamda faaliyet gösterdiğini vurgulayan Wilkinson, farklı bölgelerdeki toplumların taşıma rotaları ve rafinasyondan sıvılaştırılmış doğal gaza (LNG), elektrik şebekelerine ve kritik minerallere kadar uzanan çok sayıda şok ve darboğazla karşı karşıya kaldığını kaydetti.

Enerji güvenliği, enerjiye erişimde adalet ve ödenebilirlik ile çevresel sürdürülebilirlik arasındaki dengelerin ortadan kalkmadığını, aksine değişip daha da keskinleştiğini belirten Wilkinson, sürdürülebilir bir ilerleme sağlamak için bu unsurlar arasında anlık olarak yeniden denge kurulmasının hayati önem taşıdığını ifade etti. Wilkinson bu değerlendirmesini, Konseyin 65 ülkeden 275’i aşkın enerji sektörü lideriyle yürüttüğü görüşmelerin ardından hazırladığı 2026 Küresel Enerji Üçlemi Raporu sonuçlarına dayandırdı.

Wilkinson, süresi ne olursa olsun krizin en uzun vadeli etkisinin, sektör liderlerinin esnekliği, entegrasyonu ve operasyonel uyumu güçlendirmek; ayrıca bugünün aksamalarını emebilecek, gelecekteki şoklara ve dönüşüm fırsatlarına daha iyi hazırlanabilecek sistemler inşa etmek amacıyla nasıl bir iş birliği yapacağında görülebileceğini sözlerine ekledi.

Suudi Arabistan ve çok yönlü erişim yolları

Wilkinson, Suudi Arabistan’ın üretim kapasitesi ile alternatif ihracat altyapısının, özellikle mevcut güzergahlarda aksamalar yaşandığında küresel enerji piyasalarında kritik bir rol oynadığını ifade etti. Son gelişmelerin ‘tüm riskleri ortadan kaldıran tek bir yol olmadığını’ gösterdiğini belirten Wilkinson, enerji güvenliğinin güçlü bir altyapıya, pazarlara erişim yollarının çeşitlendirilmesine ve üreticiler ile tüketiciler arasında daha fazla iş birliğine dayandığını vurguladı.

frgthyju
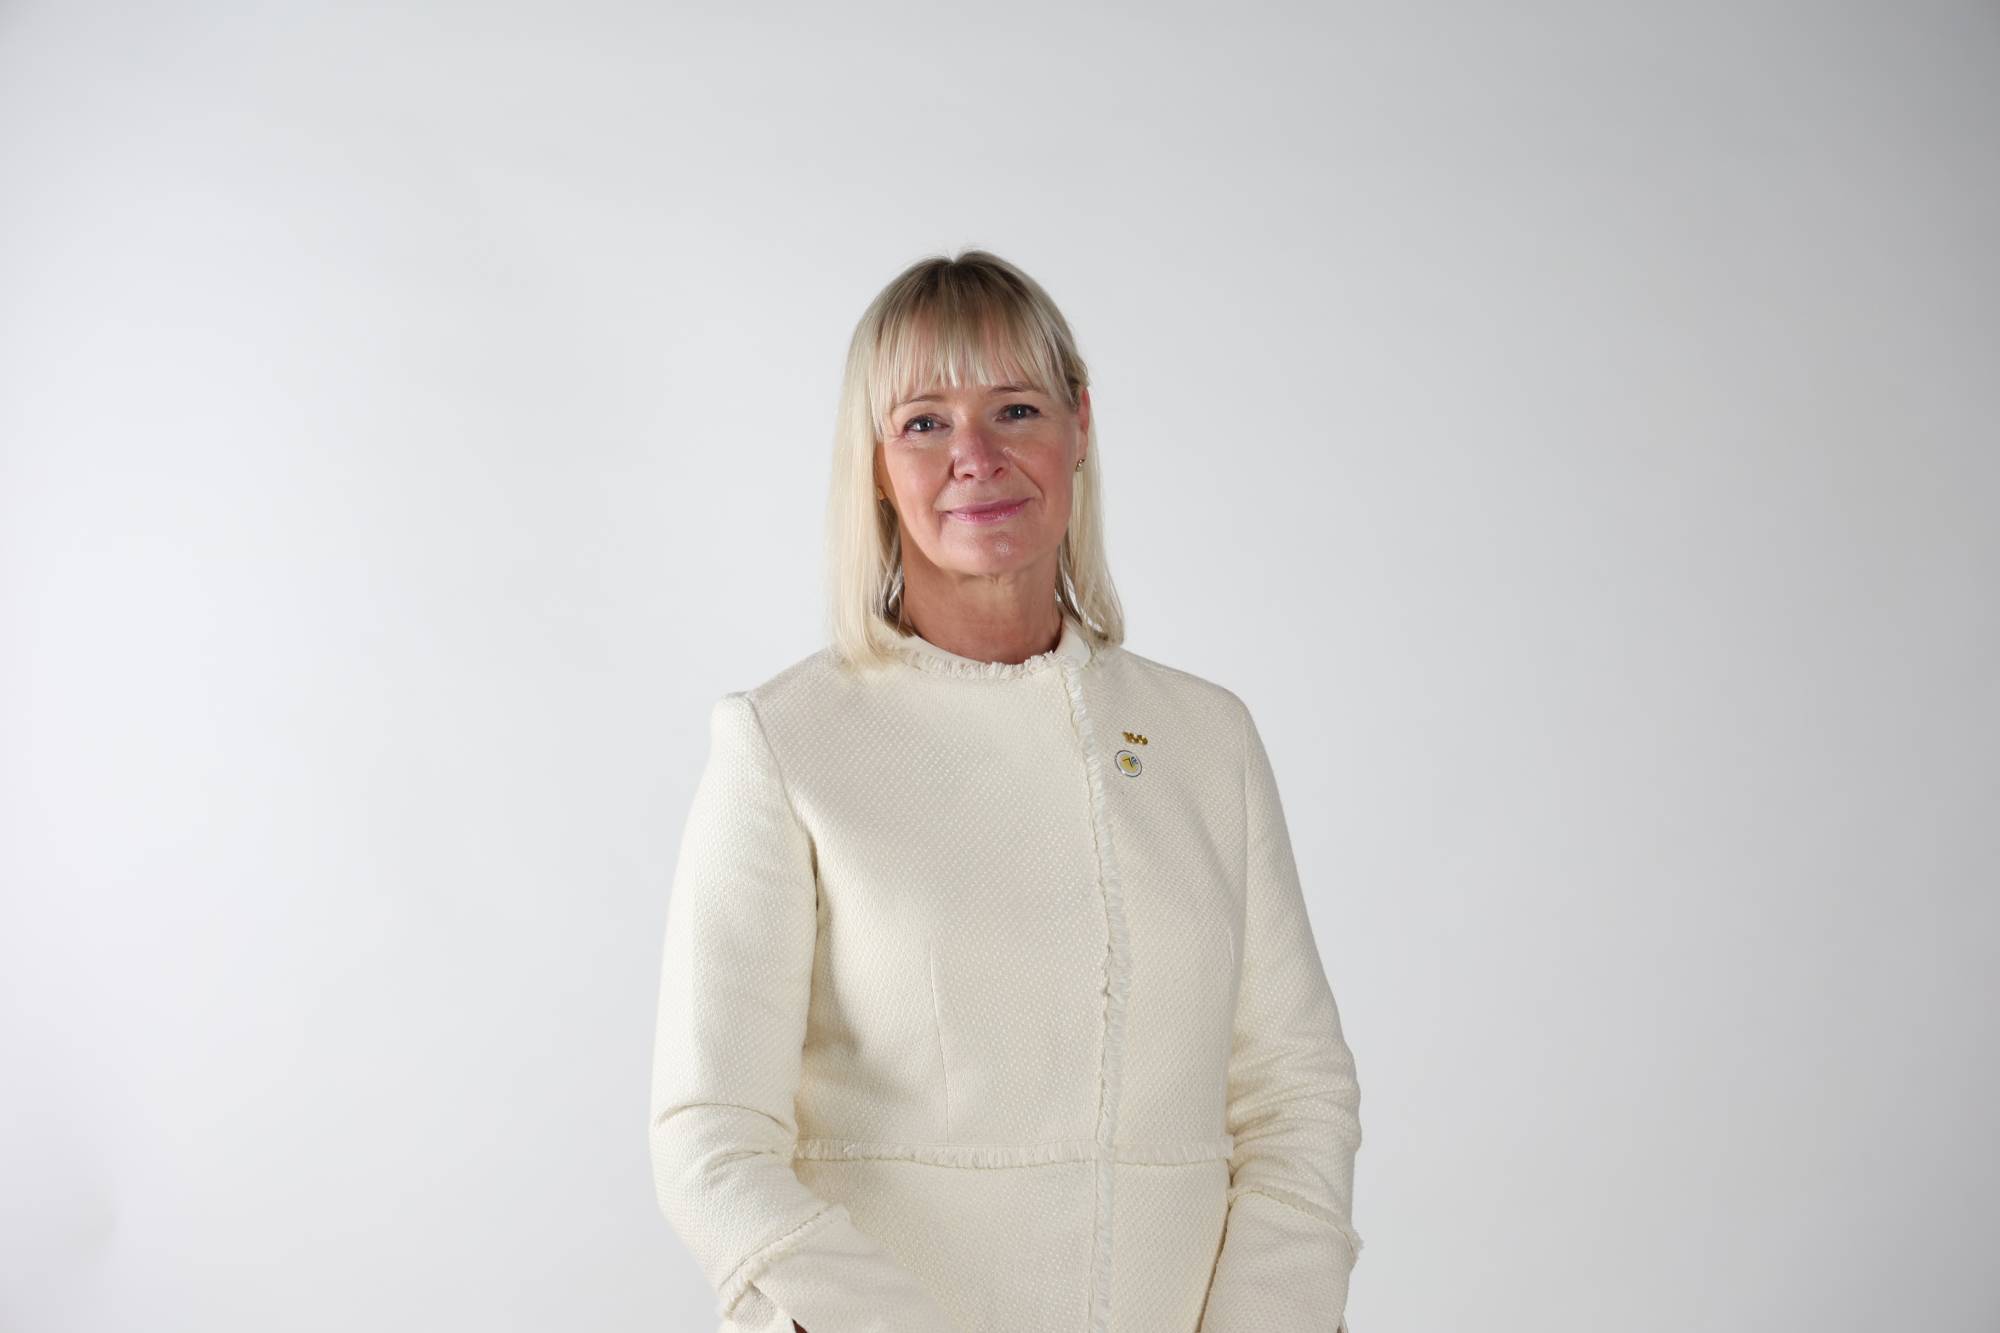
Dünya Enerji Konseyi Genel Sekreteri Angela Wilkinson (Dünya Enerji Konseyi)

Körfez bölgesindeki enerji sisteminin esnekliğinin yalnızca bölgenin üretebileceği enerji miktarıyla ölçülemeyeceğini ekleyen Wilkinson, bunun aynı zamanda söz konusu enerjinin limanlar, boru hatları, elektrik şebekeleri ve uluslararası piyasalar aracılığıyla güvenilir bir şekilde taşınabilme kapasitesine de bağlı olduğunu kaydetti.

Yeni altyapı yatırımlarına, şebekelerin güçlendirilmesine ve giderek çeşitlenen ortaklıklara dikkat çeken Wilkinson, bu unsurların sistemin elindeki seçenekleri artırdığını belirtti. Esneklik kavramını ‘sistem içinde seçenekler oluşturmak’ şeklinde özetleyen Wilkinson; bunun enerji kaynaklarının çeşitlendirilmesi, pazarlara erişim yollarının artırılması, güçlü altyapı ve sağlam uluslararası ilişkiler yoluyla sağlanabileceğini ifade etti.

Tedarikten kapasitelere

Wilkinson, krizin enerji güvenliği, enerjiye erişimde adalet ve ödenebilirlik ile çevresel sürdürülebilirlik arasında denge kurma ihtiyacını ortadan kaldırmadığı görüşünü dile getirdi. Ancak Wilkinson, değişen ve bazen çok hızlı ilerleyen durumun, baskıların arttığı ve yeni darboğazların ortaya çıktığı noktalar olduğunu açıkladı.

Enerji sektörü liderlerinin yönettiği dengelerin; jeopolitik gelişmeler, teknolojik yenilikler, iklim değişikliğinin etkileri ile artan talep dinamikleri ve sanayi rekabetçiliği ile birlikte küresel enerji sisteminin yeni bölge ve noktalarına kaydığını ifade etti.

Wilkinson’a göre en büyük dönüşüm, enerji sisteminin arz etrafında şekillendiği bir dünyadan, giderek kapasiteler etrafında örgütlendiği bir dünyaya geçişte görülebilir. Konsey de bu dönüşüme, Küresel Enerji Üçlemi yaklaşımını bir ölçüm çerçevesi olmaktan çıkarıp sistem entegrasyonu, esneklik, enerji güvenliği ve sanayi rekabetçiliğini ele alan bir liderlik diyaloğuna dönüştürerek yanıt veriyor.

Entegrasyonun yalnızca standartların belirlenmesine yönelik teknik bir zorluk olmadığını vurgulayan Wilkinson, bunun aynı zamanda enerji sisteminin bileşenlerinin birlikte verimli çalışmasını sağlamak için gerekli kurumsal, finansal ve insani kapasitelerle de ilgili olduğunu belirtti.

Siyasi coğrafya ve yeni bağımlılıklar

Wilkinson, önümüzdeki 5 ila 10 yıl içinde enerji sektöründeki karşılıklı bağımlılık kararlarında jeopolitiğin öneminin daha da artacağını öngörüyor. Elektrik, yapay zekâ, yeni teknolojiler ve artan talebin önemli birer faktör olmaya devam edeceğini belirten Wilkinson, ancak bu süreçlerin daha parçalı ve rekabetçi bir dünyada evrildiğini vurguladı.

Ülkelerin belirli bir alandaki bağımlılığı azaltma çabalarının; kritik mineraller, teknolojiler, üretim kapasiteleri ya da altyapı üzerinde yeni bağımlılıklar yaratabildiğini keşfettiğini açıkladı.

Liderlerin bu birbiriyle bağlantılı bağımlılıkları yönetme ve giderek büyüyen kapasite açıklarını kapatma biçimlerinin, önümüzdeki on yılda enerji sisteminin şekillenmesine katkı sağlayacağı görüşünü dile getirdi.

Elektrifikasyonun üst düzey aşaması

Elektrik talebinin ivme kazandığı bir dönemde Wilkinson, elektrifikasyonun üst düzey aşaması önündeki en büyük engelin belirli bir teknoloji, politika veya altyapıdan ziyade, tüm enerji sistemini verimli bir şekilde çalıştırabilme kapasitesi olduğunu ifade etti.

Bunun üretim, elektrik şebekeleri, depolama ve yatırımları kapsadığını belirten Wilkinson; bu unsurların her birinin genişletilmesinin tedarik zincirleri, kritik mineraller, eskiyen altyapılar ve vasıflı iş gücü üzerinde yeni bağımlılıklar doğurduğunu açıkladı.

Enerji teknolojilerinin yaygınlaştırılmasının elzem olmayı sürdürdüğünü vurgulayan Wilkinson, ancak bu teknolojilerin uyum içinde çalışmasını sağlamanın giderek büyüyen bir zorluk oluşturduğunu ve yeni kapasiteler gerektirdiğini kaydetti.

Dönüşüme giden tek bir küresel yol yok

Wilkinson, enerji sektöründeki dönüşüm için tek bir küresel yolun bulunduğu fikrini reddederek, farklı kaynaklara, altyapılara, ekonomik ve sosyal ihtiyaçlara göre şekillenen birden fazla yol ve dönüşümün mevcut olduğunu ifade etti.

cvfgbhj
İran’ın Bender Abbas kıyılarına yakın Hürmüz Boğazı’ndaki gemiler (Reuters)

Küresel Enerji Üçlemi çalışmaları, sektör liderlerinin enerji güvenliği, enerjiye erişimde adalet ve ödenebilirlik ile çevresel sürdürülebilirlik arasında çok daha sık ve dinamik bir şekilde yeniden denge kurmak zorunda kaldıklarını gösteriyor.

Asıl zorluğun bu çoklu öncelikleri eş zamanlı olarak ilerletmek olduğunu belirten Wilkinson, bunlardan birinin ihmal edilmesinin sistemin başka bir noktasında zafiyetler yaratabileceğini vurguladı. Wilkinson, sorunun dönüşümün daha hızlı mı yoksa daha yavaş mı olması gerektiği değil; temiz elektrik ile geleceğin yakıtlarına yönelik artan talebi karşılayabilecek güvenilir, erişilebilir, uygun maliyetli ve sürdürülebilir enerji hizmetlerini inşa edecek şekilde aşamaların nasıl sıralanacağı olduğunu kaydetti.

Egemenlik ve bağımsızlık arasında

Wilkinson, 2030 yılına kadar yeterince dikkate alınmama riski taşıyan unsurlardan birinin ‘enerji egemenliği’ ile ‘enerji bağımsızlığı’ kavramlarının birbirine karıştırılması veya talebin pasif ve öngörülebilir kalacağının varsayılması olduğunu belirtti. Oysa talep, artık daha aktif hale gelerek enerji sisteminin şekillenmesinde doğrudan rol oynuyor.

Modern enerji sistemlerinin doğası gereği karşılıklı bağımlılığa dayandığını ifade eden Wilkinson, bir ülkenin yakıt ithalatına olan bağımlılığını azaltırken; temiz enerji sistemlerini kurmak için gerekli kritik minerallere ve teknolojilere olan bağımlılığını artırabileceğini kaydetti.

Bu nedenle enerji güvenliği, sistemin tüm bileşenlerini ülke sınırları içine taşımak anlamına gelmiyor; aksine bu karşılıklı bağımlılıkları anlamayı ve yönetmeyi gerektiriyor. Küresel enerji sistemi büyüdükçe bu durum, yalnızca üretim kapasitelerinin ötesine bakmayı; elektrik şebekelerinin, santrallerin, tedarik zincirlerinin ve bunlar arasındaki bağlantıların esnekliğini de dikkate almayı zorunlu kılıyor.


Dünya Bankası: Hürmüz şokunun hafiflemesi Suudi ekonomisini 2027'de yüzde 7,9 büyütecek

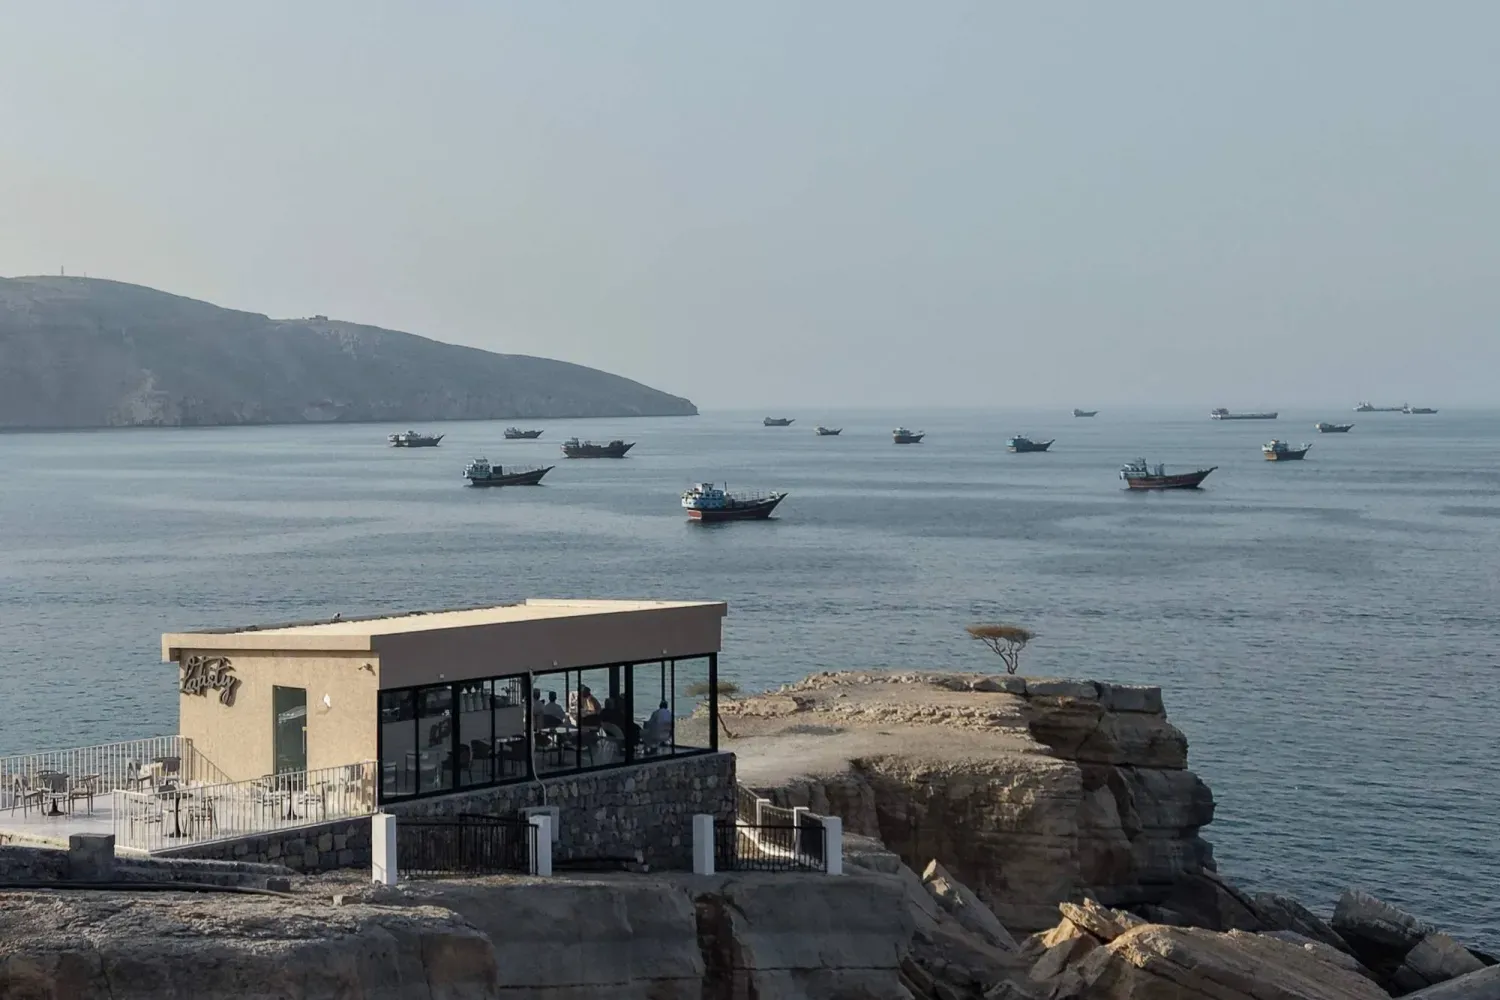
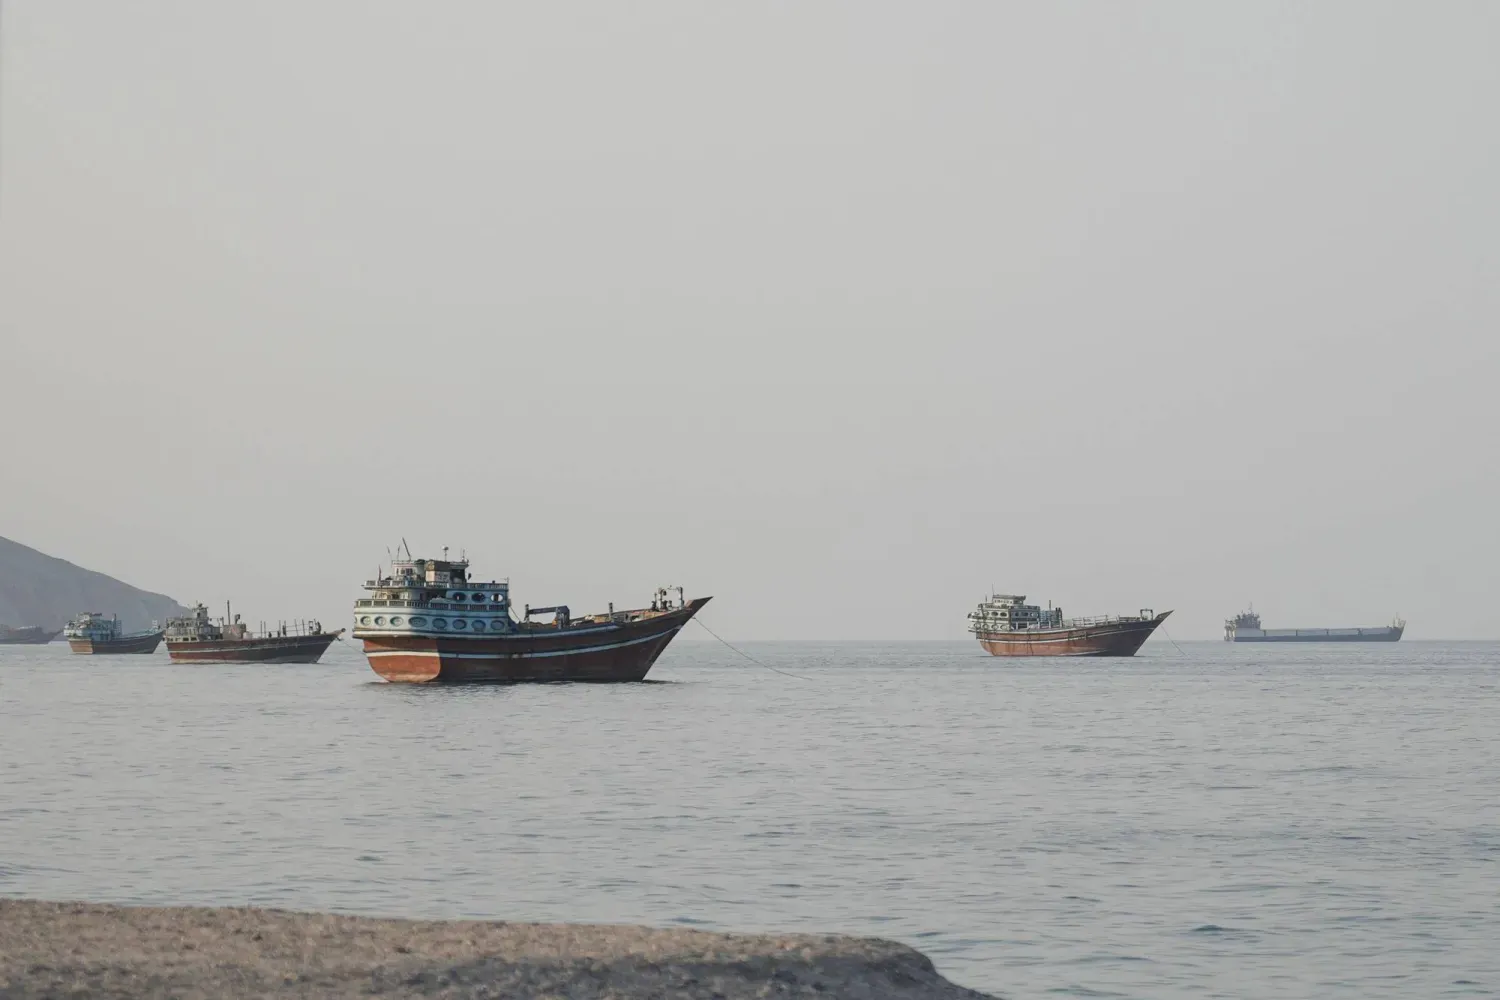
Hürmüz Boğazı yakınlarında Umman'ın Müsendem vilayetindeki Hasab açıklarında demirleyen gemiler (AFP)
TT

Dünya Bankası: Hürmüz şokunun hafiflemesi Suudi ekonomisini 2027'de yüzde 7,9 büyütecek

Hürmüz Boğazı yakınlarında Umman'ın Müsendem vilayetindeki Hasab açıklarında demirleyen gemiler (AFP)

Ekonomik büyüme kaynaklarının çeşitlendirilmesi, enerji ihracat güzergâhları ve lojistik altyapının çeşitlendirilmesi kadar önem taşıyor.

Dünya Bankası, enerji ve ticaret akışlarında yaşanan aksaklıkların etkisinin hafiflemesiyle Suudi Arabistan ekonomisinin 2027'de güçlü bir toparlanma göstermesini bekliyor. Bankanın tahminlerine göre ülkenin gayrisafi yurt içi hasılası (GSYH) 2026'da yaklaşık yüzde 2 daraldıktan sonra 2027'de yüzde 7,9 büyüyecek. Hürmüz Boğazı'nda yaşanan kriz ise büyüme kaynaklarını çeşitlendirmenin, enerji ihracat güzergâhları ve lojistik altyapıyı çeşitlendirmek kadar önemli olduğunu ortaya koydu.

Dünya Bankası'nın bölge ekonomilerine ilişkin son raporunun yayımlanması vesilesiyle Şarku’l Avsat'a konuşan Dünya Bankası Ortadoğu, Kuzey Afrika, Afganistan ve Pakistan Bölgesi Başekonomisti Roberta Gatti, Suudi Arabistan ve Birleşik Arap Emirlikleri'nin Hürmüz Boğazı'nın kapanmasının etkilerini bazı komşu enerji ihracatçısı ülkelere kıyasla daha iyi atlattığını söyledi.

Gatti, bunun başlıca nedeninin iki ülkenin enerji ihracatı için alternatif güzergâhlara sahip olmasına bağladı. Suudi Arabistan'ın petrol ihracatının önemli bir bölümünü Doğu-Batı Boru Hattı üzerinden Kızıldeniz'deki limanlara yönlendirdiğini kaydeden Gatti, BAE'nin de hidrokarbon ürünlerini Füceyre üzerinden ihraç edebilmesinin ülkenin Hürmüz Boğazı'na bağımlılığını azalttığını ifade etti.

Gatti'ye göre kriz, ekonomik çeşitlendirmenin önemini azaltmak yerine daha da güçlendirdi. Ancak kriz aynı zamanda ekonomik dayanıklılığın başka bir boyutunu, ihracat güzergâhlarının çeşitlendirilmesini de ortaya çıkardı. Farklı gelir kaynakları ve sektörler üzerinden ekonomik ve mali faaliyetlerin çeşitlendirilmesinin, ticaret yollarının, ihracat altyapısının ve lojistik hizmet ağlarının çeşitlendirilmesiyle birlikte yürütülmesi gerekiyor.

Dünya Bankası, Ortadoğu, Kuzey Afrika, Afganistan ve Pakistan bölgesi ekonomilerinin 2026'da yüzde 2,1 daralmasını bekliyor. Bölge ekonomileri 2025'te yüzde 3,3 büyümüştü. Körfez İşbirliği Konseyi (KİK) ülkelerinin toplam ekonomisinin ise 2026'da yüzde 4,3 küçülmesi bekleniyor. Bu tablo, bölgenin Kovid-19 salgınından bu yana karşı karşıya kaldığı en ağır şoklardan birine işaret ediyor.

yjuk
Dünya Bankası Ortadoğu, Kuzey Afrika, Afganistan ve Pakistan Bölgesi Başekonomisti Roberta Gatti (Dünya Bankası)

Buna karşılık Dünya Bankası, çatışmanın hafiflemesi ve ticaret ile ihracat akışlarının kademeli olarak normale dönmesi halinde bölgesel büyümenin 2027'de yüzde 7,8'e güçlü bir şekilde toparlanacağını öngörüyor. Toparlanmanın başlıca itici gücünün hidrokarbon üretimi ve ihracatının yeniden başlaması olması bekleniyor.

Suudi Arabistan'ın ekonomik dayanıklılığı

Gatti, çatışmanın Suudi ekonomisinin şoku absorbe etme kapasitesini güçlendiren bir dizi avantajı ortaya koyduğunu belirtti. Bunların başında yüksek mali rezervler, ekonomik çeşitlendirme çalışmalarının sürdürülmesi ve petrol ihracatının önemli bir bölümünü Kızıldeniz limanları üzerinden yeniden yönlendirme kapasitesi geliyor.

Bu unsurlar, ticaret ve enerji akışlarında yaşanan aksaklıklar karşısında Suudi ekonomisinin belirli ölçüde dayanıklılığını korumasını sağladı. Gatti'ye göre alternatif ihracat güzergâhları bulunmasaydı ekonomik etkiler çok daha ağır olabilirdi.

fgrthyju
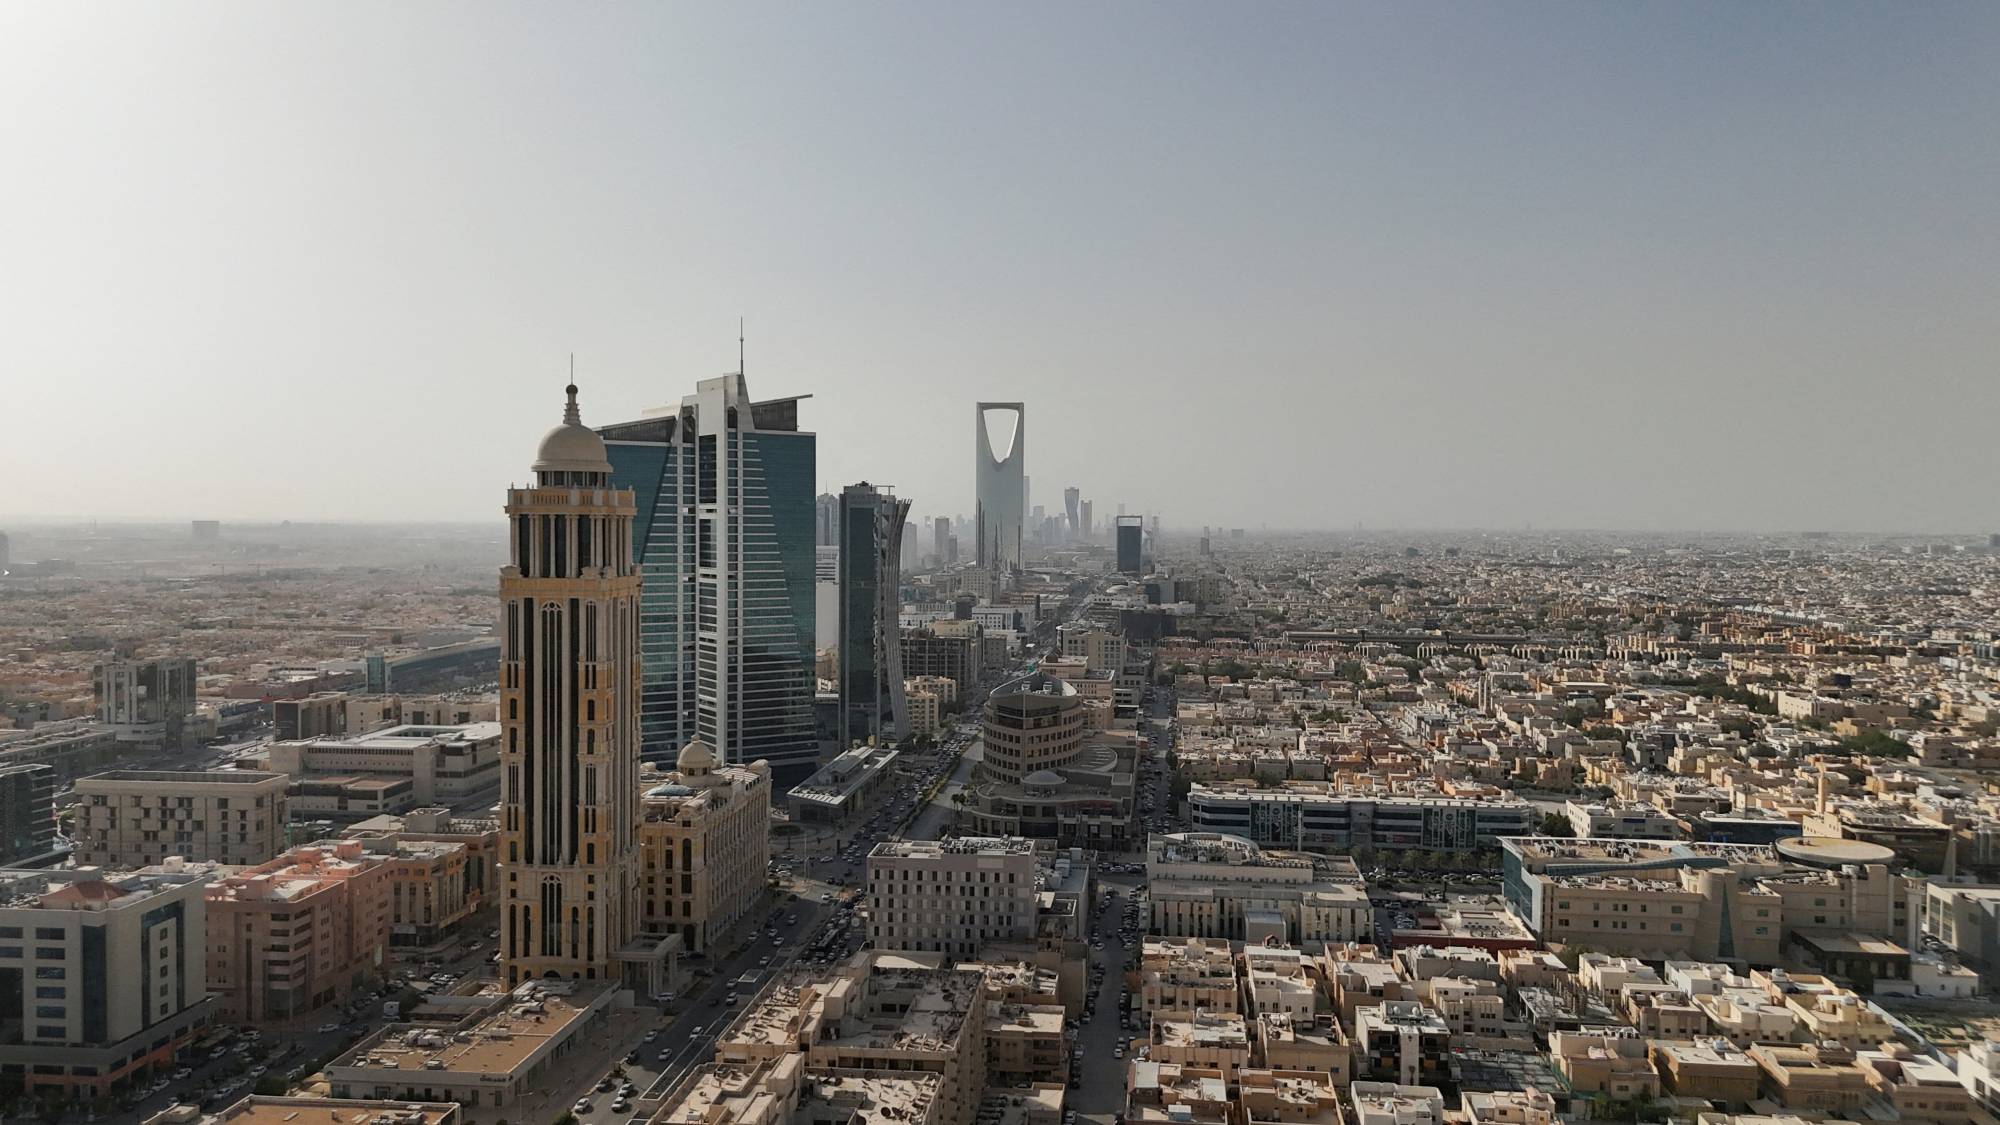
Suudi Arabistan'ın başkenti Riyad (Reuters)

Suudi Arabistan'ın ihracat güzergâhlarını çeşitlendirme kapasitesi, Hürmüz'deki aksaklığın etkisini sınırlayan önemli faktörlerden biri oldu. Önümüzdeki dönemde ekonominin izleyeceği seyir ise bu dayanıklılığa yatırım yapmaya devam edilmesinin önemini gösteriyor.

Dünya Bankası'nın son tahminlerine göre Suudi ekonomisinin 2026'da yaklaşık yüzde 2 daralması bekleniyor. Ekonominin ticaret ve enerji akışlarının kademeli olarak normale dönmesiyle 2027'de güçlü bir ivme kazanarak yüzde 7,9 büyümesi öngörülüyor.

Gatti, alternatif ihracat güzergâhları, özellikle de Doğu-Batı Boru Hattı ve Kızıldeniz limanları bulunmasaydı Suudi ekonomisinin çok daha fazla etkilenebileceğini vurguladı.

Hürmüz şoku Körfez ihracatını vurdu

Gatti, Hürmüz Boğazı'ndaki aksaklığın Dünya Bankası'nın büyüme tahminleri üzerinde ciddi etkisi olduğunu belirtti. Buna göre bölgesel GSYH'nin 2026'da yüzde 2,1 daralması bekleniyor. Bu oran, çatışmanın ocak ayında başlamasından önceki büyüme tahmininin 5,7 puan altında.

Gerilemenin büyük ölçüde Körfez'deki petrol ve gaz ihracatçılarının maruz kaldığı ağır aksaklıklardan kaynaklandığı belirtiliyor. Dünya Bankası, Umman dışındaki tüm KİK ekonomilerinin 2026'da daralmasını bekliyor.

Kriz, Körfez'deki petrol tankerlerinin hareketini yarıdan fazla azaltırken bölgedeki petrol üretimi mart ayında günlük yaklaşık 26 milyon varilden 16 milyon varile geriledi.

Şokun boyutu büyük olmasına rağmen küresel etkileri, benzer ölçekte bir arz açığının yaratabileceği sonuçlara kıyasla daha sınırlı kaldı. Bunun nedenleri arasında petrol piyasasında daha önce oluşan arz fazlası, bazı sevkiyatların boğaz dışındaki güzergâhlara yönlendirilmesi, diğer bölgelerde üretimin artırılması, stokların kullanılması ve Doğu Asya'da talebin gerilemesi yer aldı.

cfgthy
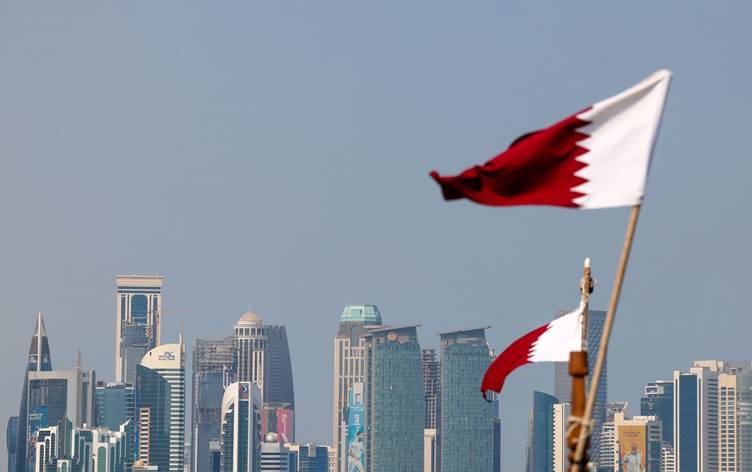
Doha kenti (AFP)

Ancak Körfez ekonomileri arasındaki farklar belirgin oldu. Hürmüz Boğazı'na daha fazla bağımlı ülkelerde üretim kayıpları daha yüksek gerçekleşirken Suudi Arabistan ve BAE'nin alternatif ihracat güzergâhları şokun etkisini sınırladı.

Dünya Bankası, 2026'da Katar ekonomisinin yüzde 20,9, Kuveyt'in yüzde 14,6, Irak'ın yüzde 12,4 ve Bahreyn'in yüzde 2,9 daralmasını bekliyor. Turizm, havacılık ve lojistik hizmetlerinde yaşanan aksaklıklar da ekonomik faaliyet üzerindeki baskıyı artırdı.

2027'de güçlü toparlanma

Gatti'ye göre şokun Körfez ekonomilerine aktarılmasındaki temel kanal, ihracat hacmindeki düşüşün yanı sıra altyapının zarar görmesi oldu.

Ticaret yollarının normale dönmesi ve enerji ihracatının yeniden başlaması halinde kaybedilen üretimin önemli bir bölümünün nispeten hızlı şekilde geri kazanılması bekleniyor. Bu durum, 2027 için öngörülen güçlü toparlanmanın temelini oluşturuyor. Suudi Arabistan'ın ekonomisinin gelecek yıl yüzde 7,9 büyümesi bekleniyor.

Ancak Gatti, toparlanma ile ekonomik iyileşme arasında ayrım yapılması gerektiğine dikkat çekti. Üretimdeki sert düşüşün ardından genellikle hızlı bir sıçrama yaşandığını belirten Gatti, bunun düşük seviyelerden üretimin yeniden devreye alınmasını yansıttığını, temel ekonomik göstergelerde veya verimlilikte aynı ölçüde bir iyileşme anlamına gelmeyebileceğini söyledi.

nj
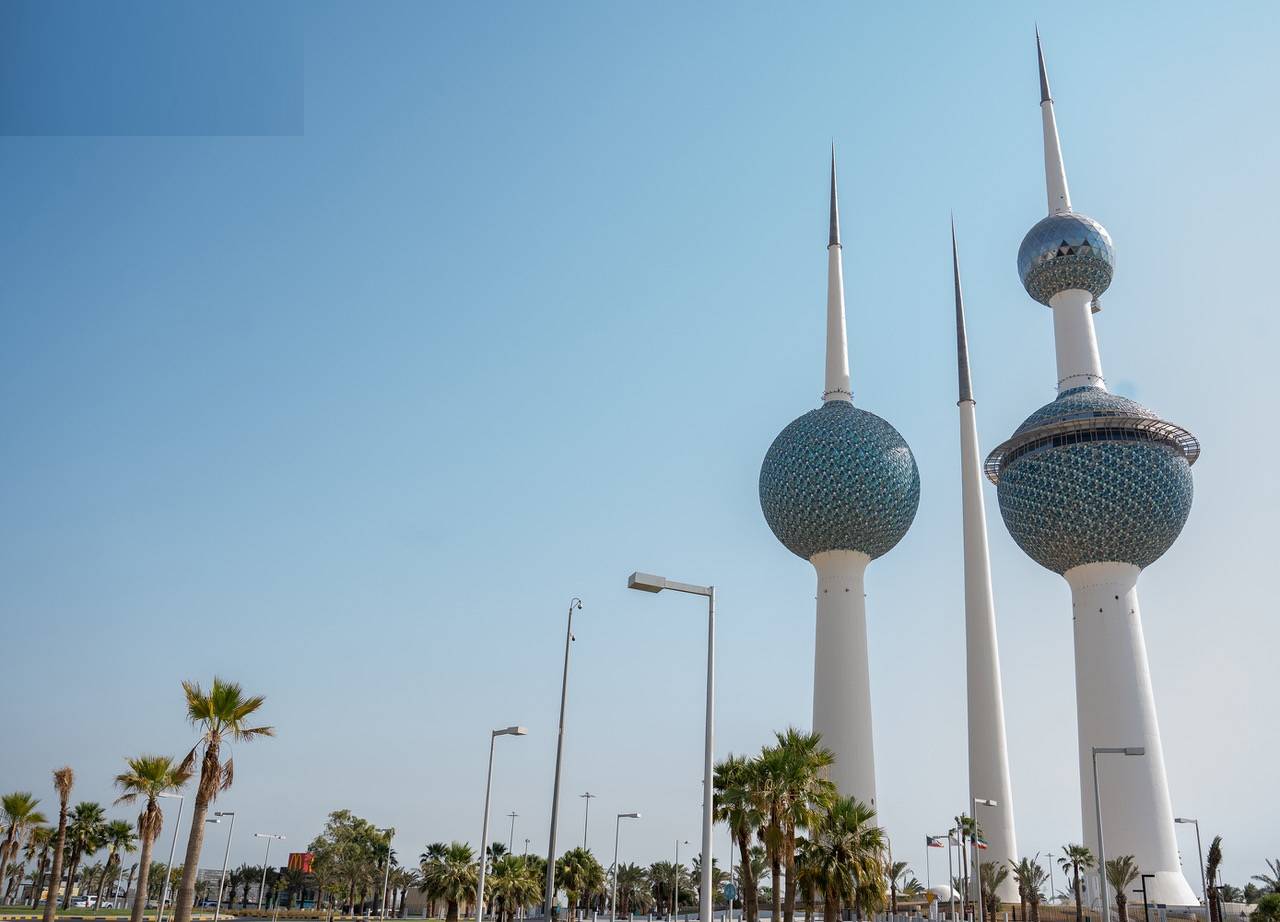
Kuveyt Kuleleri (KUNA)

Dünya Bankası'nın temel senaryosuna göre çatışmanın 2026 sonuna kadar sürmesi, ardından gerilimin azalması ve ticaret hareketliliğinin kademeli olarak normale dönmesi bekleniyor. Bu senaryoda İran hariç bölgesel büyümenin, ihracat akışlarının yeniden başlamasıyla 2027'de yüzde 7,8'e yükselmesi öngörülüyor.

Bununla birlikte hasar gören altyapının onarılması zaman alabilir. Belirsizlik nedeniyle yatırımların ertelenmesi ve mali rezervlerin kriz öncesine göre daha zayıf hale gelmesi de mümkün.

Gatti, yüksek navlun maliyetleri, yatırımcı güvenindeki düşüş, turizm gelirlerindeki gerileme, küresel talebin zayıflaması ve finansman koşullarının sıkılaşmasının çatışmanın ekonomik etkilerini doğrudan çatışma sona erdikten sonra da uzatabileceği uyarısında bulundu.

Uzun süreli belirsizlik dönemleri yatırımların ertelenmesine, iş dünyasının güveninin zayıflamasına ve fiziki ve beşeri sermaye birikiminin yavaşlamasına yol açabilir. Bu da geçici bir şokun kalıcı bir büyüme yavaşlamasına dönüşmesi riskini artırıyor.

Körfez ülkeleri maliyet avantajını koruyor

Şokun büyüklüğüne rağmen Gatti, KİK ekonomilerinin önemli bir yapısal avantaja sahip olmaya devam ettiğini belirtti. Körfez ülkeleri, dünya genelinde petrol ve gaz üretiminde en düşük maliyetli ve en rekabetçi üreticiler arasında yer alıyor.

Gatti'ye göre ticaret akışlarının normale dönmesiyle bu ekonomiler küresel piyasalar için önemli tedarikçiler olmaya devam etmek açısından güçlü bir konumda bulunuyor.

Ancak politika yapıcıların karşı karşıya olduğu zorluk yalnızca kısa vadede ekonomik faaliyeti yeniden canlandırmakla sınırlı değil. Ekonomilerin çeşitlendirilmesine devam edilmesi, dayanıklılığın güçlendirilmesi ve kriz sırasında beşeri ve üretken sermayenin korunması da gerekiyor.

Gatti, bu yatırımların geçici bir sarsıntının büyüme potansiyelinde kalıcı bir kayba dönüşmesini önlemek açısından gerekli olduğunu söyledi.

Yapay zekâ üretkenlik için yeni çeşitlendirme alanı

Enerji krizinin yanı sıra Gatti, yapay zekânın bölge için yeni bir büyüme ve verimlilik kaynağı oluşturabileceğini belirtti. Ancak bu potansiyelden yararlanılabilmesi için yerelleştirme, kullanım ve temel sermaye alanlarında üç temel açığın giderilmesi ve özel sektörün dinamizminin güçlendirilmesi gerekiyor.

Gatti, yetersiz yatırım ve eğitim ile inovasyon eksikliğinin yanı sıra bazı ekonomilerde devletin ağırlığının, yolsuzluğun ve siyasi istikrarsızlığın şirketlerin teknolojiyi benimseme ve bunu geniş kapsamlı verimlilik kazanımlarına dönüştürme kapasitesini sınırladığını ifade etti.

Yapay zekâ ekosisteminde açık var

Yerelleştirme açığı, verilerin ve yerel dillerin önemini ortaya koyuyor. Arapçanın 500 milyondan fazla kişi tarafından konuşulmasına rağmen dünya genelindeki internet sitesi adreslerinin yüzde 1'inden daha azının Arapça olduğu belirtiliyor. Yerel lehçeler ise Arapça dil modelleri açısından hâlâ önemli bir zayıflık noktası.

Kullanım ve temel sermaye açıkları ise yapay zekânın üretken biçimde kullanımının sınırlı olması, dijital becerilerdeki eksiklikler ve altyapıdaki farklılıklarda kendini gösteriyor.

Bölge, yaratıcı düşünme konusunda Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) ortalamasının gerisinde bulunuyor. Mobil geniş bant abonelikleri de aralarında Mısır, Irak ve Pakistan'ın bulunduğu sekiz ekonomide gelir düzeylerine göre beklenen seviyenin altında kalıyor.

Suudi Arabistan'ın bölgesel rolü büyüyor

Gatti, Suudi Arabistan'ın bölgedeki en gelişmiş yapay zekâ ekosistemlerinden birine sahip ülkelerden biri olduğunu belirtti.

Suudi Arabistan, Stanford Küresel Yapay Zekâ Canlılık Endeksi'ne göre 2017'de 36 ekonomi arasında 33. sırada bulunurken 2024'te 19. sıraya yükseldi.

Gatti'ye göre asıl sınav, veri merkezleri ve altyapıya yapılan büyük yatırımların şirketler, çalışanlar ve kamu kurumları tarafından yaygın şekilde benimsenmesine dönüştürülmesi. Bunun da üretkenlik artışına ve petrol dışı sektörlerin büyümesine yansıması gerekiyor.

Suudi Arabistan, işlem gücü, veri merkezleri ve model geliştirme kapasitesi sayesinde bölgesel bir yapay zekâ ekosisteminin kurulmasına katkı sağlayabilir. Gelişmekte olan ekonomiler ise yetenek, sektörel uzmanlık ve yerel veri sağlayabilir.

Bölgesel işbirliği dayanıklılığı güçlendirebilir

Gatti'ye göre 2027 görünümündeki en büyük risk, ticaret ve enerji akışlarının kesintiye uğramaya devam etmesi. Bu durum yatırımlar, lojistik, turizm ve iş dünyasının güveni üzerinde baskı oluşturarak toparlanmayı geciktirebilir.

Buna karşılık kriz, özellikle yapay zekâ alanında bölgesel işbirliğini hızlandırmak için bir fırsat da sunuyor. Körfez ülkeleri altyapı ve işlem gücüne sahipken diğer ekonomiler insan kaynağı, veri ve inovasyon kapasitesi sunuyor.

Bu tamamlayıcılık, petrol döngüsünün dışında yeni büyüme kaynakları oluşturabilir, verimliliği artırabilir ve ekonomik dayanıklılığı güçlendirebilir.

Suudi Arabistan açısından Hürmüz deneyimi, ekonomik çeşitlendirmenin ticaret ve ihracat güzergâhlarının çeşitlendirilmesiyle birlikte yürütülmesinin önemini ortaya koydu.

Dünya Bankası'nın Suudi ekonomisi için 2027'de yüzde 7,9'luk büyüme öngördüğü bir ortamda temel fırsat, şok sonrası üretim sıçramasını daha sürdürülebilir bir büyümeye dönüştürmek. Bu büyümenin verimlilik, yatırım ve petrol dışı sektörler tarafından desteklenmesi ve gelecekteki şoklara karşı dayanıklı ticaret ve ihracat altyapısının güçlendirilmesi gerekiyor.


Varil arzının yeniden artmasına rağmen petrol neden 100 doların üzerinde kalıyor?

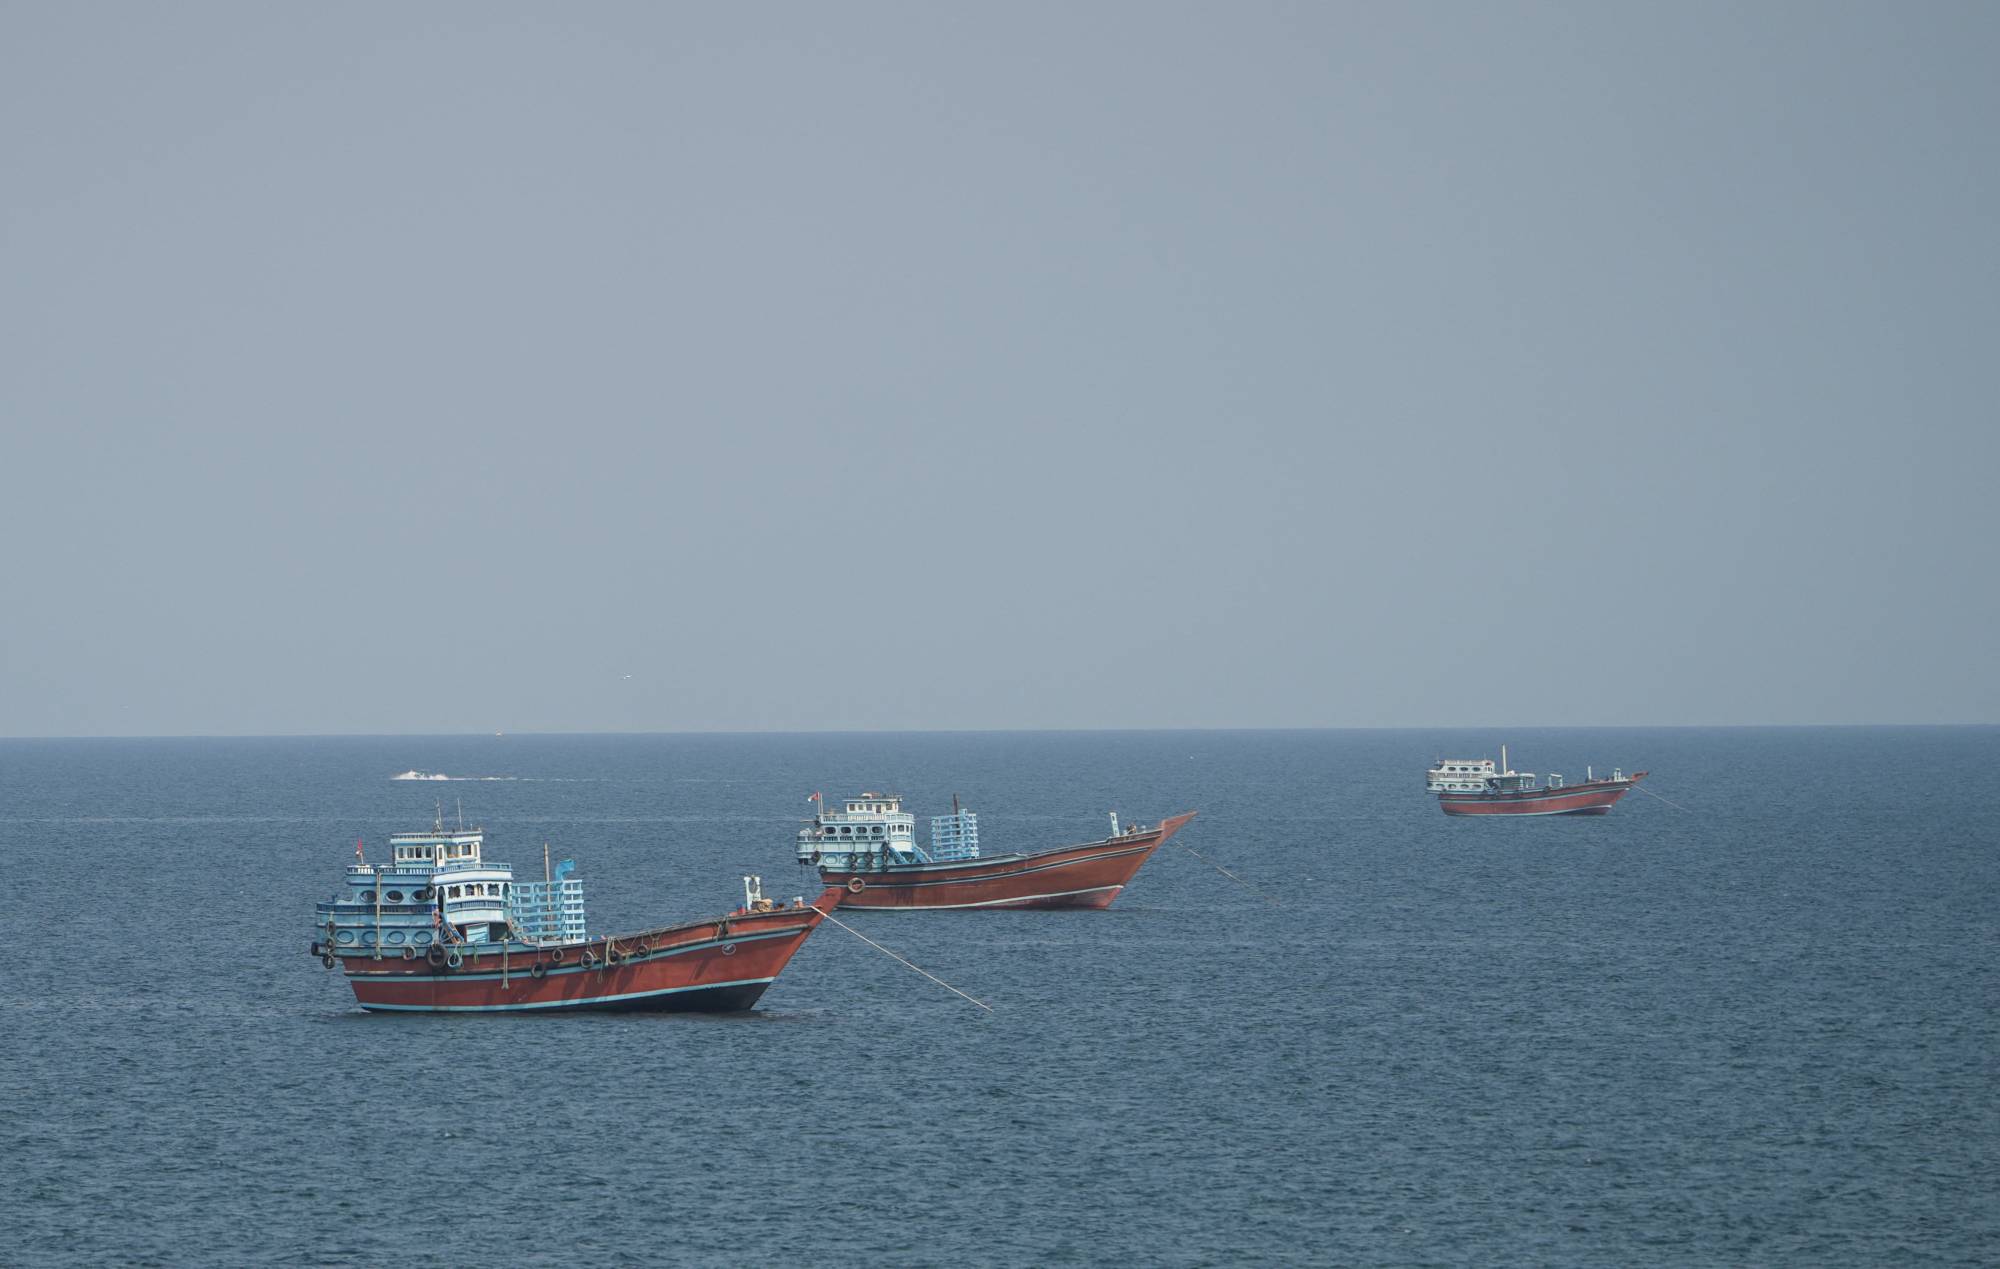
Umman’ın Musandam vilayetinde, Hürmüz Boğazı açıklarında demirlemiş gemiler (AFP)
TT

Varil arzının yeniden artmasına rağmen petrol neden 100 doların üzerinde kalıyor?

Umman’ın Musandam vilayetinde, Hürmüz Boğazı açıklarında demirlemiş gemiler (AFP)

Petrol, Hürmüz Boğazı üzerinden savaş öncesi seviyelere yaklaşan miktarlarda yeniden akmaya başladı, ancak fiyatlar arz artışına tepki vermedi. Boğazdan ham petrol akışının savaş öncesi seviyelerin yaklaşık yüzde 80’ine ulaşmasına rağmen Brent petrolün varil fiyatı 100 doların üzerinde seyretmeye devam ediyor. Piyasalarda ham petrolün taşınması ve sigortalanmasının maliyeti, stokların azalması ve rafinajdaki darboğazlar, arz miktarı kadar belirleyici faktörler haline geldi.

Kpler verilerine göre, eylül ayında Hürmüz Boğazı üzerinden günlük ortalama ham petrol akışı yaklaşık 16,5 milyon varil oldu. Bu miktar, savaş öncesi seviyelerin yaklaşık yüzde 80’ine denk geliyor. Şarku’l Avsat’ın Reuters’tan aktardığına göre Ortadoğu’dan ham petrol ihracatı 1 Ekim’de günlük ortalama yaklaşık 18,5 milyon varile ulaşarak savaş öncesindeki yaklaşık 18 milyon varillik seviyeyi aştı. Ham petrol, petrol ürünleri, kimyasallar ve gaz sıvıları birlikte değerlendirildiğinde haftalık ortalama akış günlük yaklaşık 22,4 milyon varile ulaştı. Buna rağmen Brent petrol savaş öncesi seviyesinin yüzde 40’tan fazla üzerinde kaldı. Energy Aspects tahminlerine göre arz açığı da mayıs ayında yaşanan kesintilerin zirvesindeki günlük yaklaşık 4 milyon varilden 1,6 milyon varil civarına geriledi.

Hürmüz Boğazı faal durumda... ancak daha yüksek maliyet ve risklerle

28 Şubat’ta savaşın başlamasından bu yana petrolün bölge üzerinden taşınma biçimi değişti. Güvenlik riskleri, üreticileri ve alıcıları sevkiyat güzergâhlarını yeniden düzenlemeye ve alternatif rotaları kullanmaya yöneltirken tankerler daha uzun ve daha karmaşık seferler yapmak zorunda kaldı.

cgthyj
Umman’ın Musandam vilayetinden görülen Hürmüz Boğazı’ndaki gemiler (Reuters)

Gemiler hâlâ istikrarsız bir güvenlik ortamında faaliyet gösteriyor. Hürmüz Boğazı, İran ile ABD arasındaki gerilimin merkezindeki konumunu koruyor. Bu nedenle akışların toparlanması risk priminin ortadan kalkmasını sağlamadı; ham petrolün taşınması ve sigortalanmasının maliyeti savaş öncesi seviyelerin üzerinde kalmaya devam etti.

Sevkiyat faturası petrol fiyatlarını yeniden belirliyor

Navlun maliyetleri, petrol piyasasında yaşanan dönüşümün en açık göstergesini sunuyor. Reuters’a göre dev petrol tankerlerinin günlük navlun ücretleri 1,2 milyon doları aşarak ocak ayındaki 30 bin dolar seviyesinden yükseldi. Böylece Asya’ya teslim edilen petrolün varil başına maliyetinde navlunun payı savaş öncesindeki yaklaşık yüzde 3 seviyesinden yüzde 27’ye çıktı.

Argus’a göre Körfez’den Doğu Asya’ya deniz yoluyla petrol taşımanın maliyeti de ocak ayındaki yaklaşık 3 dolarlık ortalamadan rekor seviye olan varil başına yaklaşık 34 dolara yükseldi.

Artış yalnızca tanker navlunlarıyla sınırlı kalmadı. Ticaret güzergâhlarının yeniden düzenlenmesi, sevkiyatların ulaşım süresini uzatırken Ortadoğu’dan petrol taşıma maliyetlerindeki artışın diğer deniz taşımacılığı piyasalarına da yansımasına yol açtı.

Bu artış, üreticinin elinde ham petrol bulunmasının, petrolün savaş öncesinde geçerli olan aynı fiyatla rafineriye ulaştırılabileceği anlamına gelmediğini gösteriyor. İthalatçıların taşıma için ödediği ücretler ham petrolün fiyatına eklenerek varilin nihai maliyetini yükseltiyor.

Stoklar... Tükenmiş tampon

Ancak fiyatlardaki yükselişi yalnızca navlun maliyetleri açıklamıyor. Savaş, arz kesintilerine karşı ilk savunma hattı işlevi gören stokların önemli bir bölümünü tüketti.

Bloomberg’in analizine göre mart ayından bu yana küresel petrol stokları 400 milyon varilden fazla azalarak yaklaşık 4,3 milyar varile geriledi. Bu, yaklaşık beş yılın en düşük seviyesi.

New York Times’ın haberine göre ABD, savaşın başlamasından bu yana stratejik petrol rezervinden tek başına 130 milyon varilden fazla çekti. Hükümetin elindeki stoklar böylece 1982’den bu yana en düşük seviyeye indi. Bu çekimler arz ve talep arasındaki açığın bir bölümünün kapatılmasına yardımcı olurken hükümetlerin yeni bir şoka karşı müdahale kapasitesini de azalttı.

f78klş
Letonya’nın Riga kent merkezindeki Strolopit benzin istasyonu (AFP)

Yakıt piyasasındaki baskıları hafifletmek amacıyla G7 ülkeleri, acil durum stoklarından 100 milyon varile kadar petrol ve yakıtı piyasaya sürme kararı aldıklarını açıkladı. İlk aşamada dizel yakıta odaklanılması planlanıyor. Ancak bu tür müdahaleler geçici nitelik taşıyor. Piyasaya ilave varil sağlasa da eski taşımacılık güzergâhlarını yeniden açmıyor, sigorta primlerini düşürmüyor, hasar gören boru hatlarını onarmıyor ve devre dışı kalan rafinerileri yeniden faaliyete geçirmiyor.

Rezervlerden çekimlerin sürmesiyle birlikte yeni bir kriz karşısında kullanılabilecek güvenlik marjı da daralıyor. Enerji tesislerinin daha fazla saldırıya uğraması veya deniz taşımacılığının daha riskli hale gelmesi durumunda, kullanılabilecek stok miktarı savaşın başındaki seviyede olmayacak.

Bu nedenle piyasa, mevcut petrol akışlarındaki artışı eski koşullara tam bir dönüş olarak değerlendirmiyor. Piyasa oyuncuları fiyatlamalarında, kesintilerin yeniden yaşanması halinde arzın sürdürülebilirliğini de dikkate alıyor.

Spot fiyatı, piyasanın daraldığını gösteriyor

Piyasanın hassasiyeti, vadeli işlem fiyatları ile hemen teslim edilebilen petrolün fiyatı karşılaştırıldığında daha net görülüyor. New York Times’ın Argus’a dayandırdığı habere göre 1 Ekim’de Brent petrolün fiyatı varil başına yaklaşık 98 dolar seviyesindeyken, hemen teslim edilebilen ham petrolün fiyatı yaklaşık 121 dolara ulaştı.

Bu fark, alıcıların varile mümkün olan en kısa sürede ulaşabilmek için ödediği ek bedeli yansıtıyor. Stokların anlık talebi karşılama kapasitesinin azaldığı bir piyasada bu prim daha da önem kazanıyor. Öte yandan spot fiyat, ham petrolün varış noktasına taşınması maliyetini kapsamıyor. Bu maliyet de savaş sırasında keskin biçimde arttı.

Çin piyasaya geri dönüyor

Aynı dönemde küresel petrol talebi de toparlanmaya başladı. Talep günlük yaklaşık 104,8 milyon varile yükselirken, mayıs ayındaki dip seviyeye kıyasla günlük yaklaşık 6,5 milyon varillik artış kaydedildi.

Çin bu dönüşümde önemli bir rol oynuyor. Savaşın başında petrol alımlarını azaltan Pekin, daha sonra piyasaya kademeli olarak dönmeye başladı. S&P Global Energy’ye göre eylül ayında Çin’e sevk edilmek üzere yüklenen petrol miktarı, mayıs ayındaki seviyenin yaklaşık yüzde 30 üzerine çıktı.

cdfrgthyu
 Fransa’nın güneyindeki Martigues’te bulunan Lavera Petrol Rafinerisi’ndeki depolama tankları (AFP)

Bununla birlikte Çin’in, ABD yaptırımları nedeniyle genellikle indirimli fiyatlarla satılan Rusya ve İran petrolüne yönelik alımları geriledi. Goldman Sachs’a göre bu durum, diğer kaynaklardan gelen petrol varillerine yönelik rekabeti artırarak arzın toparlanmasının fiyatları aşağı çekme etkisini sınırladı.

Rafineri... En zayıf halka

Ancak petrol krizi, ham petrolün limanlara ulaşmasıyla sona ermiyor. Piyasalar aynı zamanda özellikle Rusya ve Ortadoğu’nun bazı bölgelerinde rafinaj kapasitesi sıkıntısıyla karşı karşıya bulunuyor. Bu durum, başta dizel olmak üzere petrol ürünleri piyasasındaki baskıyı artırıyor.

Rusya’da onlarca rafineri, Ukrayna’nın insansız hava aracı saldırıları nedeniyle zarar görürken, Ortadoğu’nun bazı bölgelerinde de savaş ve enerji tesislerine yönelik saldırılar nedeniyle rafinaj kapasitesi geriledi. Bu tür aksaklıkların yaşandığı bir ortamda, ham petrol arzındaki artış tek başına hazır yakıt açığını telafi etmeye yetmiyor.

Dizel piyasasındaki baskı, rafinerilerin herhangi bir ham petrole değil, özellikle dizel üretiminden daha yüksek getiri sağlayan orta yoğunlukta ve kükürtlü ham petrol gibi belirli türlere ihtiyaç duyması nedeniyle daha da artıyor. Bu ham petrollerin önemli bir bölümü Ortadoğu ve Rusya’da bulunuyor. Bu da söz konusu petrol türlerine yönelik rekabeti artırarak değerlerini yükseltiyor.

Böylece piyasada karşılıklı bir baskı oluşuyor: Rafinaj kapasitesindeki yetersizlik dizel üretimini sınırlayıp fiyatları yükseltirken, dizel üretimine uygun ham petrolün değeri artıyor ve bu petrol türleri için rekabet kızışıyor. Bu durum da ham petrol fiyatlarını destekliyor.

Krizin boyutu, taşımacılık, kamyonculuk, tarım ve sanayide kullanılan dizel piyasasında daha belirgin hale geliyor. Bu nedenle dizel fiyatlarındaki artış, mal ve hizmet maliyetlerine hızla yansıyor. New York Times’ın verilerine göre ABD’de dizelin galon fiyatı 6,41 dolara ulaşarak savaşın 28 Şubat’ta başlamasından bu yana yüzde 70’in üzerinde arttı. Aynı dönemde petrol fiyatlarındaki artış ise yaklaşık yüzde 35’te kaldı.

Bu nedenle yalnızca ham petrol ihracatının artırılması, petrol ürünleri piyasasını savaş öncesi seviyelere döndürmek için yeterli değil. Sorun artık mevcut ham petrolün ekonominin ihtiyaç duyduğu yakıta dönüştürülmesini sağlayacak rafineri kapasitesiyle de ilgili.

Piyasa yalnızca arzın hacmini değil, sürekliliğini de fiyatlandırıyor

Ancak fiyatların yüksek seyretmesi yalnızca rafinajla bağlantılı değil. Piyasa sadece şu anda mevcut olan arzın miktarını değil, yeni bir kriz yaşanması halinde bu arzın ne ölçüde sürdürülebileceğini de fiyatlıyor.

Argus’un baş ekonomisti David Fyfe, New York Times’a yaptığı açıklamada, sektörün risklere rağmen faaliyetlerini sürdürmesi sayesinde petrol akışlarının toparlandığını, ancak siyasilerin belirsizliği sona erdirecek bir anlaşmaya varamadığını söyledi. Kalıcı bir ateşkes sağlanacağına ilişkin iyimserliğin azalmasıyla çatışmaların yeniden başlaması ihtimaline yönelik endişeler geri döndü ve bu durum risk priminin fiyatlara yansımaya devam etmesine neden oldu.

grthyju
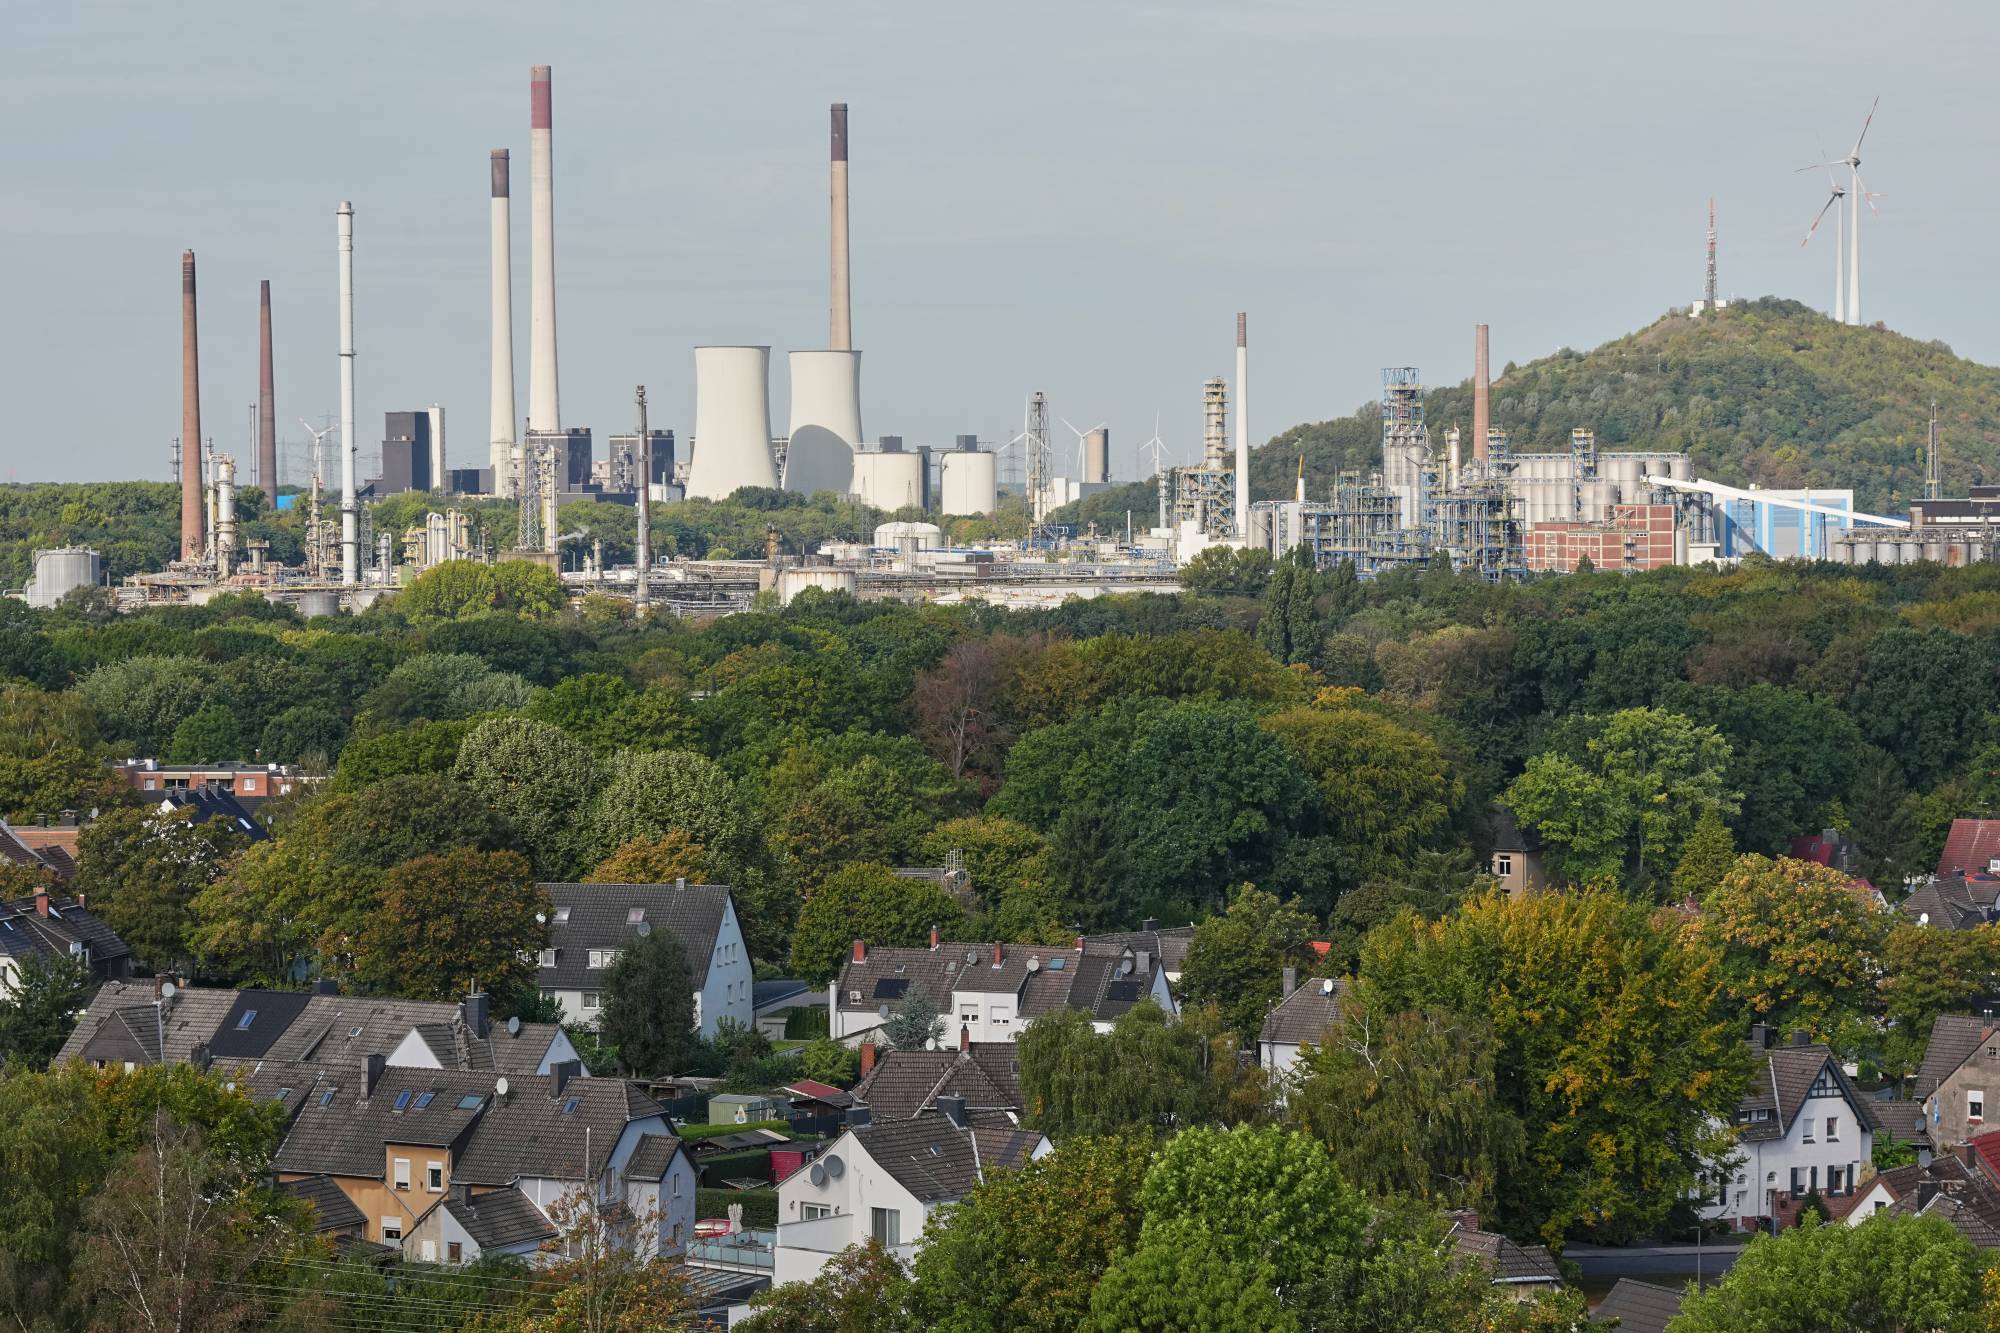
Almanya’nın Gelsenkirchen kentindeki Klesch Petrol Rafinerisi (AP)

TD Cowen’dan Jason Gabelman ise piyasanın savaş öncesine kıyasla aksamalara karşı daha kırılgan hale geldiğini belirtiyor. Arzın yeniden toparlanmasına rağmen savaş, küresel stokların önemli bir bölümünü tüketti, navlun maliyetlerini artırdı ve bazı bölgelerde rafinaj kapasitesini düşürdü. Bu da üretim veya deniz taşımacılığında yaşanabilecek yeni bir kesintinin fiyatlar üzerindeki etkisini artırdı.

Böylece piyasa, bugün mevcut olan varil ile yarın ulaşacağı garanti edilebilen varili farklı değerler olarak değerlendirmeye başladı. Akışların sürdürülebilirliğine ilişkin belirsizlikler arttıkça, alıcıların arzı güvence altına almak için ödemeye razı olduğu prim de yükseliyor.

Alışılmadık bir kriz

Bu nedenle mevcut piyasa, geleneksel arz krizlerinden farklı bir görünüm sergiliyor. Geçmişte fiyatların yükselmesi genellikle üretimin ihtiyacın altında kaldığı ve üretimin artırılması veya stokların piyasaya sürülmesinin dengeyi yeniden sağlamaya yardımcı olabileceği anlamına geliyordu.

Bugün ise petrol varili halihazırda mevcut olabilir, ancak daha maliyetli ve karmaşık bir ağ üzerinden taşınıyor: Daha uzun rotalarda sefer yapan tankerler, daha yüksek sigorta maliyetleri, daha düşük stoklar, daha riskli deniz geçişleri ve ham petrolü dizele ve diğer yakıtlara dönüştürme kapasitesi azalmış rafineriler.

Bu durum, Ortadoğu’dan yapılan petrol ihracatının savaş öncesi seviyelere yakın düzeylere dönmesinin, fiyatları tek başına kriz öncesi seviyelere çekmeye yetmemesine neden oluyor. Fiyatlar artık yalnızca mevcut ham petrol miktarını değil, varilin tüketiciye ulaştırılmasının maliyetini de yansıtıyor. Buna karşılık piyasanın yeni bir arz kesintisine yanıt verme kapasitesi sınırlı kalıyor.

Sonuç olarak petrol piyasasının karşı karşıya olduğu soru artık basitçe ‘Ülkeler kaç varil üretebilir?’ değil. Asıl soru, ‘Kaç varil güvenli şekilde ve hangi maliyetle taşınabilir ve bunun ne kadarı küresel ekonominin ihtiyaç duyduğu ürünlere dönüştürülebilir?’ haline gelmiş durumda.