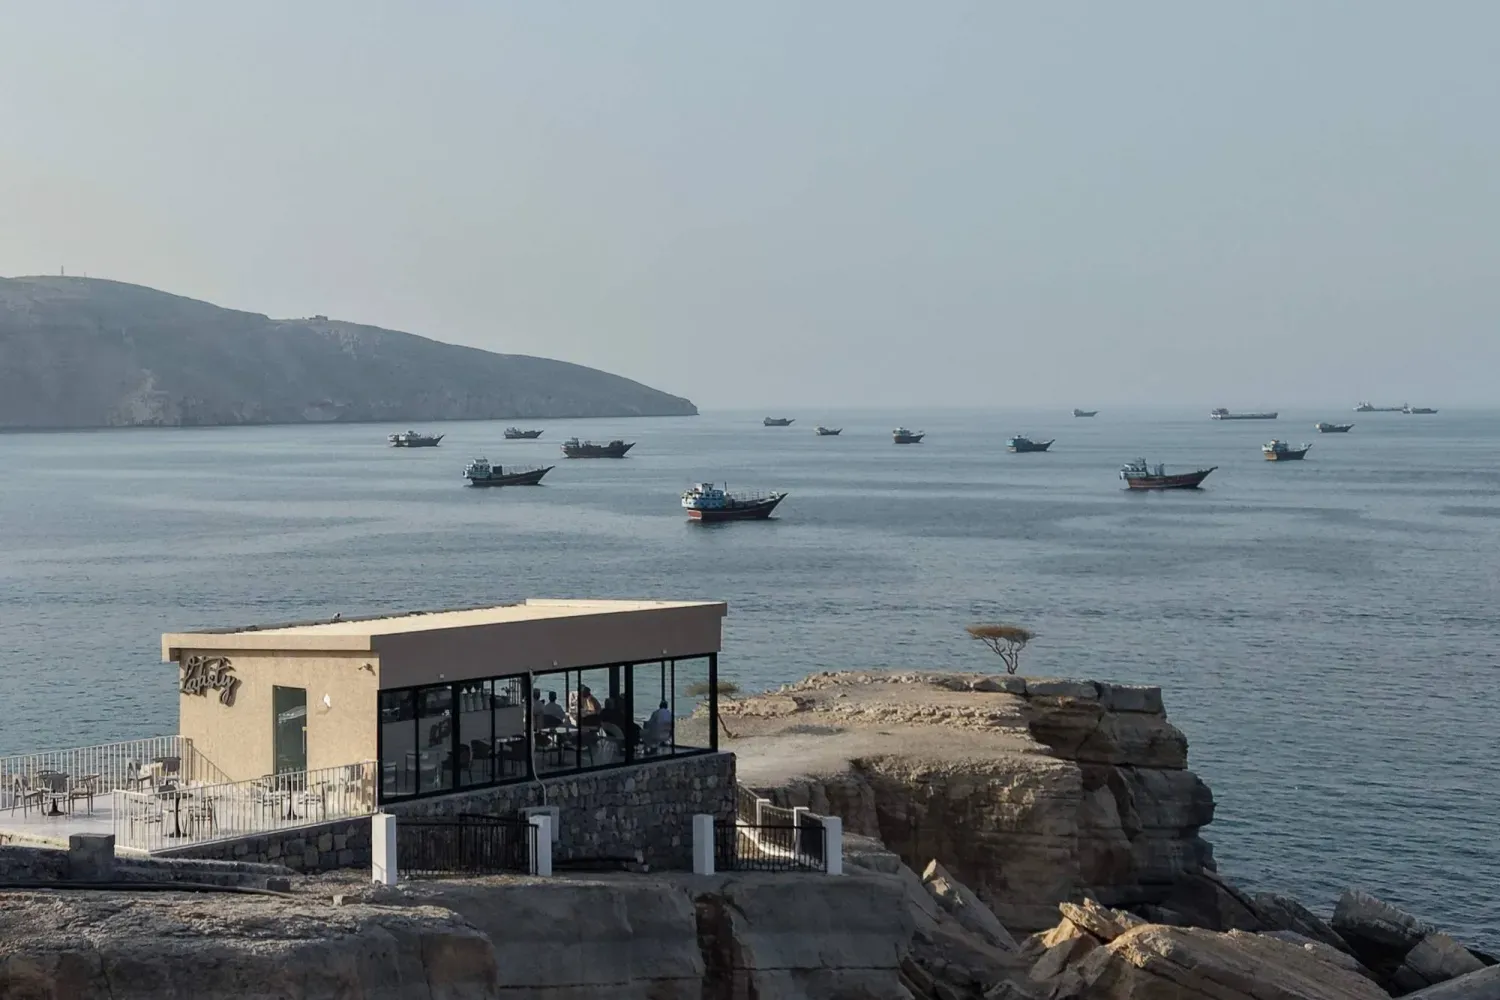

Petrol, Hürmüz Boğazı üzerinden savaş öncesi seviyelere yaklaşan miktarlarda yeniden akmaya başladı, ancak fiyatlar arz artışına tepki vermedi. Boğazdan ham petrol akışının savaş öncesi seviyelerin yaklaşık yüzde 80’ine ulaşmasına rağmen Brent petrolün varil fiyatı 100 doların üzerinde seyretmeye devam ediyor. Piyasalarda ham petrolün taşınması ve sigortalanmasının maliyeti, stokların azalması ve rafinajdaki darboğazlar, arz miktarı kadar belirleyici faktörler haline geldi.
Kpler verilerine göre, eylül ayında Hürmüz Boğazı üzerinden günlük ortalama ham petrol akışı yaklaşık 16,5 milyon varil oldu. Bu miktar, savaş öncesi seviyelerin yaklaşık yüzde 80’ine denk geliyor. Şarku’l Avsat’ın Reuters’tan aktardığına göre Ortadoğu’dan ham petrol ihracatı 1 Ekim’de günlük ortalama yaklaşık 18,5 milyon varile ulaşarak savaş öncesindeki yaklaşık 18 milyon varillik seviyeyi aştı. Ham petrol, petrol ürünleri, kimyasallar ve gaz sıvıları birlikte değerlendirildiğinde haftalık ortalama akış günlük yaklaşık 22,4 milyon varile ulaştı. Buna rağmen Brent petrol savaş öncesi seviyesinin yüzde 40’tan fazla üzerinde kaldı. Energy Aspects tahminlerine göre arz açığı da mayıs ayında yaşanan kesintilerin zirvesindeki günlük yaklaşık 4 milyon varilden 1,6 milyon varil civarına geriledi.
Hürmüz Boğazı faal durumda... ancak daha yüksek maliyet ve risklerle
28 Şubat’ta savaşın başlamasından bu yana petrolün bölge üzerinden taşınma biçimi değişti. Güvenlik riskleri, üreticileri ve alıcıları sevkiyat güzergâhlarını yeniden düzenlemeye ve alternatif rotaları kullanmaya yöneltirken tankerler daha uzun ve daha karmaşık seferler yapmak zorunda kaldı.
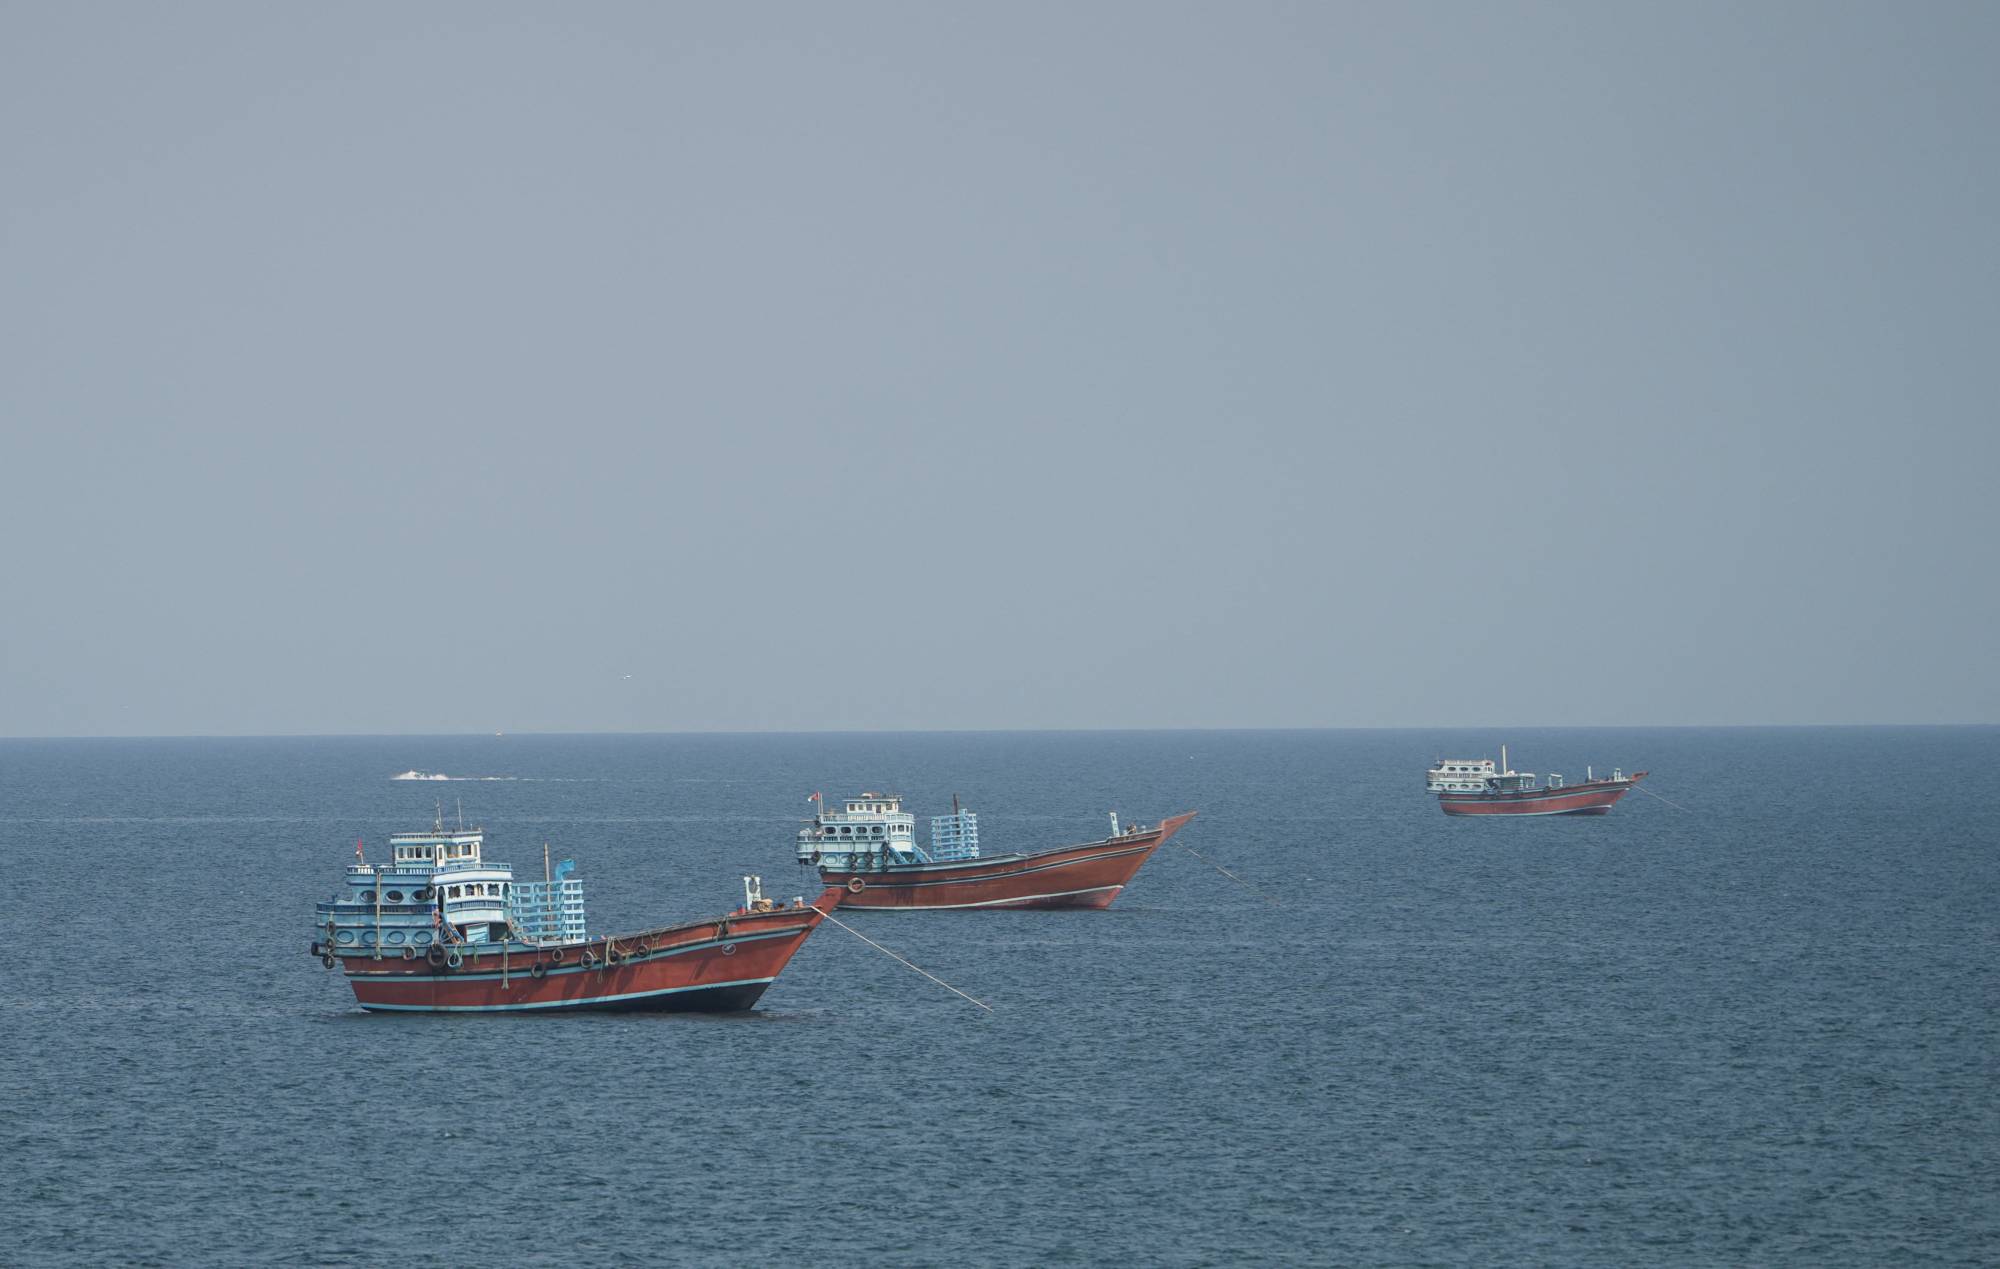
Gemiler hâlâ istikrarsız bir güvenlik ortamında faaliyet gösteriyor. Hürmüz Boğazı, İran ile ABD arasındaki gerilimin merkezindeki konumunu koruyor. Bu nedenle akışların toparlanması risk priminin ortadan kalkmasını sağlamadı; ham petrolün taşınması ve sigortalanmasının maliyeti savaş öncesi seviyelerin üzerinde kalmaya devam etti.
Sevkiyat faturası petrol fiyatlarını yeniden belirliyor
Navlun maliyetleri, petrol piyasasında yaşanan dönüşümün en açık göstergesini sunuyor. Reuters’a göre dev petrol tankerlerinin günlük navlun ücretleri 1,2 milyon doları aşarak ocak ayındaki 30 bin dolar seviyesinden yükseldi. Böylece Asya’ya teslim edilen petrolün varil başına maliyetinde navlunun payı savaş öncesindeki yaklaşık yüzde 3 seviyesinden yüzde 27’ye çıktı.
Argus’a göre Körfez’den Doğu Asya’ya deniz yoluyla petrol taşımanın maliyeti de ocak ayındaki yaklaşık 3 dolarlık ortalamadan rekor seviye olan varil başına yaklaşık 34 dolara yükseldi.
Artış yalnızca tanker navlunlarıyla sınırlı kalmadı. Ticaret güzergâhlarının yeniden düzenlenmesi, sevkiyatların ulaşım süresini uzatırken Ortadoğu’dan petrol taşıma maliyetlerindeki artışın diğer deniz taşımacılığı piyasalarına da yansımasına yol açtı.
Bu artış, üreticinin elinde ham petrol bulunmasının, petrolün savaş öncesinde geçerli olan aynı fiyatla rafineriye ulaştırılabileceği anlamına gelmediğini gösteriyor. İthalatçıların taşıma için ödediği ücretler ham petrolün fiyatına eklenerek varilin nihai maliyetini yükseltiyor.
Stoklar... Tükenmiş tampon
Ancak fiyatlardaki yükselişi yalnızca navlun maliyetleri açıklamıyor. Savaş, arz kesintilerine karşı ilk savunma hattı işlevi gören stokların önemli bir bölümünü tüketti.
Bloomberg’in analizine göre mart ayından bu yana küresel petrol stokları 400 milyon varilden fazla azalarak yaklaşık 4,3 milyar varile geriledi. Bu, yaklaşık beş yılın en düşük seviyesi.
New York Times’ın haberine göre ABD, savaşın başlamasından bu yana stratejik petrol rezervinden tek başına 130 milyon varilden fazla çekti. Hükümetin elindeki stoklar böylece 1982’den bu yana en düşük seviyeye indi. Bu çekimler arz ve talep arasındaki açığın bir bölümünün kapatılmasına yardımcı olurken hükümetlerin yeni bir şoka karşı müdahale kapasitesini de azalttı.
Yakıt piyasasındaki baskıları hafifletmek amacıyla G7 ülkeleri, acil durum stoklarından 100 milyon varile kadar petrol ve yakıtı piyasaya sürme kararı aldıklarını açıkladı. İlk aşamada dizel yakıta odaklanılması planlanıyor. Ancak bu tür müdahaleler geçici nitelik taşıyor. Piyasaya ilave varil sağlasa da eski taşımacılık güzergâhlarını yeniden açmıyor, sigorta primlerini düşürmüyor, hasar gören boru hatlarını onarmıyor ve devre dışı kalan rafinerileri yeniden faaliyete geçirmiyor.
Rezervlerden çekimlerin sürmesiyle birlikte yeni bir kriz karşısında kullanılabilecek güvenlik marjı da daralıyor. Enerji tesislerinin daha fazla saldırıya uğraması veya deniz taşımacılığının daha riskli hale gelmesi durumunda, kullanılabilecek stok miktarı savaşın başındaki seviyede olmayacak.
Bu nedenle piyasa, mevcut petrol akışlarındaki artışı eski koşullara tam bir dönüş olarak değerlendirmiyor. Piyasa oyuncuları fiyatlamalarında, kesintilerin yeniden yaşanması halinde arzın sürdürülebilirliğini de dikkate alıyor.
Spot fiyatı, piyasanın daraldığını gösteriyor
Piyasanın hassasiyeti, vadeli işlem fiyatları ile hemen teslim edilebilen petrolün fiyatı karşılaştırıldığında daha net görülüyor. New York Times’ın Argus’a dayandırdığı habere göre 1 Ekim’de Brent petrolün fiyatı varil başına yaklaşık 98 dolar seviyesindeyken, hemen teslim edilebilen ham petrolün fiyatı yaklaşık 121 dolara ulaştı.
Bu fark, alıcıların varile mümkün olan en kısa sürede ulaşabilmek için ödediği ek bedeli yansıtıyor. Stokların anlık talebi karşılama kapasitesinin azaldığı bir piyasada bu prim daha da önem kazanıyor. Öte yandan spot fiyat, ham petrolün varış noktasına taşınması maliyetini kapsamıyor. Bu maliyet de savaş sırasında keskin biçimde arttı.
Çin piyasaya geri dönüyor
Aynı dönemde küresel petrol talebi de toparlanmaya başladı. Talep günlük yaklaşık 104,8 milyon varile yükselirken, mayıs ayındaki dip seviyeye kıyasla günlük yaklaşık 6,5 milyon varillik artış kaydedildi.
Çin bu dönüşümde önemli bir rol oynuyor. Savaşın başında petrol alımlarını azaltan Pekin, daha sonra piyasaya kademeli olarak dönmeye başladı. S&P Global Energy’ye göre eylül ayında Çin’e sevk edilmek üzere yüklenen petrol miktarı, mayıs ayındaki seviyenin yaklaşık yüzde 30 üzerine çıktı.
Bununla birlikte Çin’in, ABD yaptırımları nedeniyle genellikle indirimli fiyatlarla satılan Rusya ve İran petrolüne yönelik alımları geriledi. Goldman Sachs’a göre bu durum, diğer kaynaklardan gelen petrol varillerine yönelik rekabeti artırarak arzın toparlanmasının fiyatları aşağı çekme etkisini sınırladı.
Rafineri... En zayıf halka
Ancak petrol krizi, ham petrolün limanlara ulaşmasıyla sona ermiyor. Piyasalar aynı zamanda özellikle Rusya ve Ortadoğu’nun bazı bölgelerinde rafinaj kapasitesi sıkıntısıyla karşı karşıya bulunuyor. Bu durum, başta dizel olmak üzere petrol ürünleri piyasasındaki baskıyı artırıyor.
Rusya’da onlarca rafineri, Ukrayna’nın insansız hava aracı saldırıları nedeniyle zarar görürken, Ortadoğu’nun bazı bölgelerinde de savaş ve enerji tesislerine yönelik saldırılar nedeniyle rafinaj kapasitesi geriledi. Bu tür aksaklıkların yaşandığı bir ortamda, ham petrol arzındaki artış tek başına hazır yakıt açığını telafi etmeye yetmiyor.
Dizel piyasasındaki baskı, rafinerilerin herhangi bir ham petrole değil, özellikle dizel üretiminden daha yüksek getiri sağlayan orta yoğunlukta ve kükürtlü ham petrol gibi belirli türlere ihtiyaç duyması nedeniyle daha da artıyor. Bu ham petrollerin önemli bir bölümü Ortadoğu ve Rusya’da bulunuyor. Bu da söz konusu petrol türlerine yönelik rekabeti artırarak değerlerini yükseltiyor.
Böylece piyasada karşılıklı bir baskı oluşuyor: Rafinaj kapasitesindeki yetersizlik dizel üretimini sınırlayıp fiyatları yükseltirken, dizel üretimine uygun ham petrolün değeri artıyor ve bu petrol türleri için rekabet kızışıyor. Bu durum da ham petrol fiyatlarını destekliyor.
Krizin boyutu, taşımacılık, kamyonculuk, tarım ve sanayide kullanılan dizel piyasasında daha belirgin hale geliyor. Bu nedenle dizel fiyatlarındaki artış, mal ve hizmet maliyetlerine hızla yansıyor. New York Times’ın verilerine göre ABD’de dizelin galon fiyatı 6,41 dolara ulaşarak savaşın 28 Şubat’ta başlamasından bu yana yüzde 70’in üzerinde arttı. Aynı dönemde petrol fiyatlarındaki artış ise yaklaşık yüzde 35’te kaldı.
Bu nedenle yalnızca ham petrol ihracatının artırılması, petrol ürünleri piyasasını savaş öncesi seviyelere döndürmek için yeterli değil. Sorun artık mevcut ham petrolün ekonominin ihtiyaç duyduğu yakıta dönüştürülmesini sağlayacak rafineri kapasitesiyle de ilgili.
Piyasa yalnızca arzın hacmini değil, sürekliliğini de fiyatlandırıyor
Ancak fiyatların yüksek seyretmesi yalnızca rafinajla bağlantılı değil. Piyasa sadece şu anda mevcut olan arzın miktarını değil, yeni bir kriz yaşanması halinde bu arzın ne ölçüde sürdürülebileceğini de fiyatlıyor.
Argus’un baş ekonomisti David Fyfe, New York Times’a yaptığı açıklamada, sektörün risklere rağmen faaliyetlerini sürdürmesi sayesinde petrol akışlarının toparlandığını, ancak siyasilerin belirsizliği sona erdirecek bir anlaşmaya varamadığını söyledi. Kalıcı bir ateşkes sağlanacağına ilişkin iyimserliğin azalmasıyla çatışmaların yeniden başlaması ihtimaline yönelik endişeler geri döndü ve bu durum risk priminin fiyatlara yansımaya devam etmesine neden oldu.
TD Cowen’dan Jason Gabelman ise piyasanın savaş öncesine kıyasla aksamalara karşı daha kırılgan hale geldiğini belirtiyor. Arzın yeniden toparlanmasına rağmen savaş, küresel stokların önemli bir bölümünü tüketti, navlun maliyetlerini artırdı ve bazı bölgelerde rafinaj kapasitesini düşürdü. Bu da üretim veya deniz taşımacılığında yaşanabilecek yeni bir kesintinin fiyatlar üzerindeki etkisini artırdı.
Böylece piyasa, bugün mevcut olan varil ile yarın ulaşacağı garanti edilebilen varili farklı değerler olarak değerlendirmeye başladı. Akışların sürdürülebilirliğine ilişkin belirsizlikler arttıkça, alıcıların arzı güvence altına almak için ödemeye razı olduğu prim de yükseliyor.
Alışılmadık bir kriz
Bu nedenle mevcut piyasa, geleneksel arz krizlerinden farklı bir görünüm sergiliyor. Geçmişte fiyatların yükselmesi genellikle üretimin ihtiyacın altında kaldığı ve üretimin artırılması veya stokların piyasaya sürülmesinin dengeyi yeniden sağlamaya yardımcı olabileceği anlamına geliyordu.
Bugün ise petrol varili halihazırda mevcut olabilir, ancak daha maliyetli ve karmaşık bir ağ üzerinden taşınıyor: Daha uzun rotalarda sefer yapan tankerler, daha yüksek sigorta maliyetleri, daha düşük stoklar, daha riskli deniz geçişleri ve ham petrolü dizele ve diğer yakıtlara dönüştürme kapasitesi azalmış rafineriler.
Bu durum, Ortadoğu’dan yapılan petrol ihracatının savaş öncesi seviyelere yakın düzeylere dönmesinin, fiyatları tek başına kriz öncesi seviyelere çekmeye yetmemesine neden oluyor. Fiyatlar artık yalnızca mevcut ham petrol miktarını değil, varilin tüketiciye ulaştırılmasının maliyetini de yansıtıyor. Buna karşılık piyasanın yeni bir arz kesintisine yanıt verme kapasitesi sınırlı kalıyor.
Sonuç olarak petrol piyasasının karşı karşıya olduğu soru artık basitçe ‘Ülkeler kaç varil üretebilir?’ değil. Asıl soru, ‘Kaç varil güvenli şekilde ve hangi maliyetle taşınabilir ve bunun ne kadarı küresel ekonominin ihtiyaç duyduğu ürünlere dönüştürülebilir?’ haline gelmiş durumda.