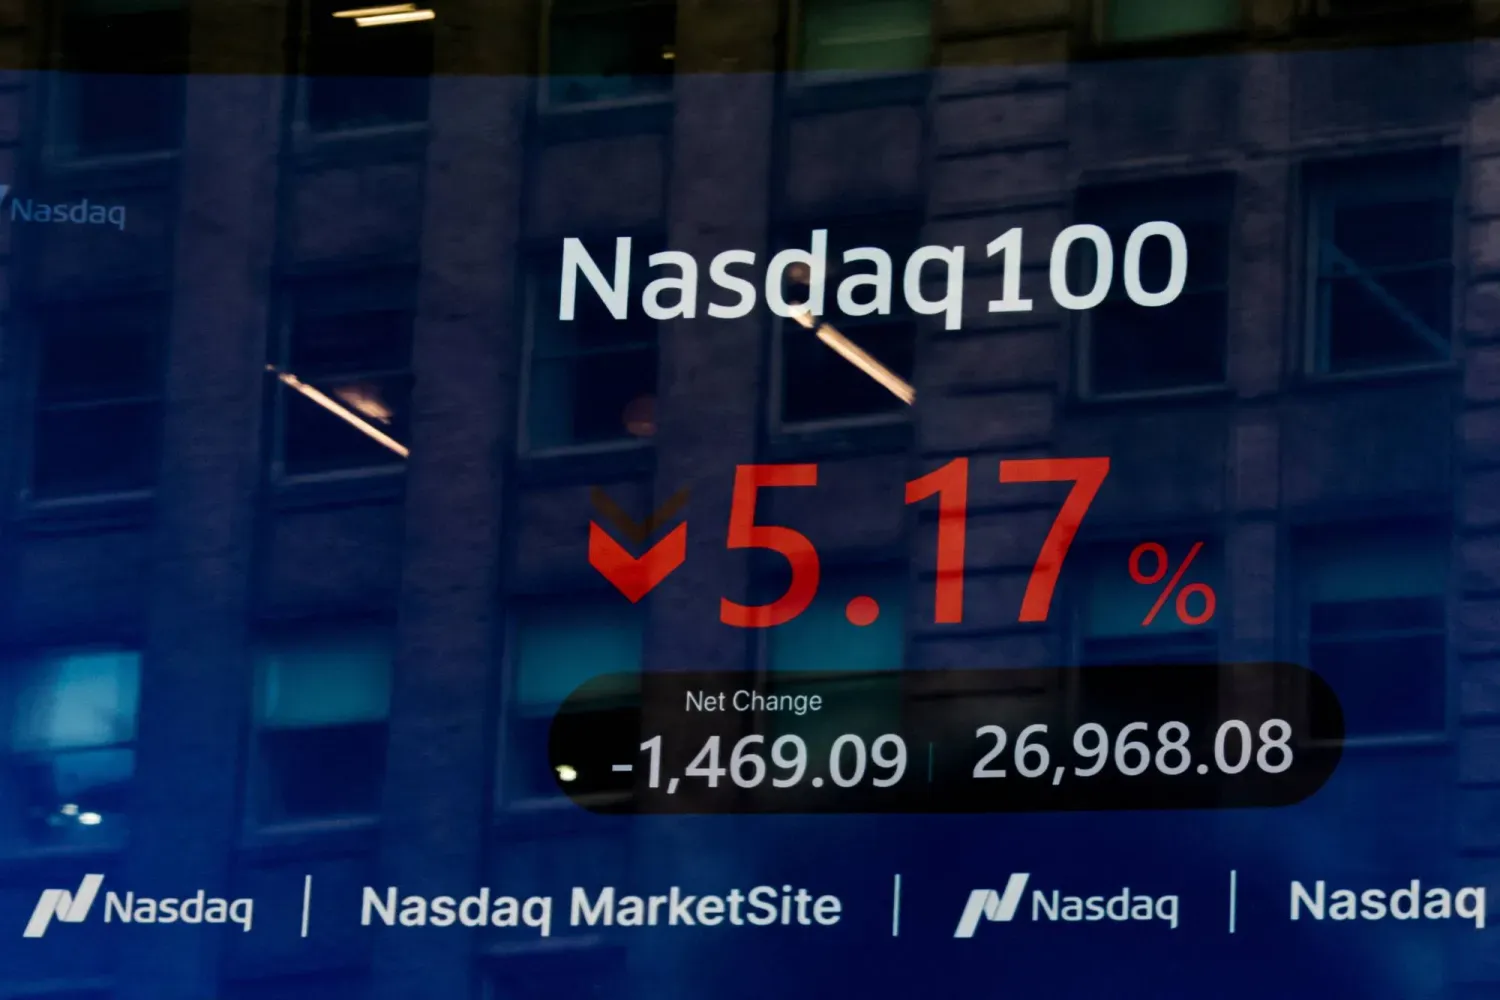

Wall Street, yapay zekâ odaklı teknoloji ve yarı iletken şirketlerinin öncülüğünde geniş çaplı bir satış dalgasının etkisiyle, son yılların en sert düşüş seanslarından birini yaşadı. Washington’daki siyasi değişimlerin veri merkezlerine yapılan devasa yatırımları frenleyebileceği ve aylardır piyasaları rekor seviyelere taşıyan hızlı büyümeye son verebileceği yönündeki endişeler artış gösterdi.
S&P 500 endeksi yüzde 4,4 oranında gerileyerek, Başkan Donald Trump’ın açıkladığı gümrük vergilerinin küresel piyasaları sarstığı Nisan 2025’ten bu yana en kötü günlük performansını kaydetti. Dow Jones endeksi 1833 puan (yüzde 3,4) düşerken, Nasdaq endeksi yüzde 5,5 ile daha büyük bir kayıp yaşadı.
Yapay zekâyla bağlantılı varlıklardan çıkış eğiliminin yayılmasıyla birlikte bu baskılar ABD piyasalarıyla sınırlı kalmayarak küresel piyasalara da sıçradı. Nasdaq 100 endeksi yüzde 6’dan fazla düşüşle Mart 2020’deki Kovid-19 pandemisi çalkantılarından bu yana en büyük düşüşünü kaydetti; piyasa değerinden yaklaşık 2,3 trilton dolar silindi ve endeks 6 Ekim’deki zirvesinden yüzde 15 uzaklaştı.
Fırtınanın merkezinde yapay zekâ
Çip şirketleri ve veri merkezi altyapı sağlayıcıları, yüksek borçlanma maliyetleri ve sektör hisselerindeki aşırı değerleme endişeleri eşliğinde, yapay zekâ altyapısına yönelik devasa harcamaların mevcut hızda sürdürülebilirliğine ilişkin soru işaretlerinin yeniden gündeme gelmesiyle en çok kaybettirenler arasında yer aldı.
Nvidia hisseleri yüzde 9,3 oranında gerileyerek Ocak 2025’ten bu yana en büyük düşüşünü kaydetti ve yıl başından bu yana elde ettiği kazançları sildi. Advanced Micro Devices hisseleri yüzde 17,3, CoreWeave yüzde 9,8 ve GE Vernova yüzde 7,5 oranında değer kaybetti. Philadelphia Yarı İletken Endeksi de yüzde 12 düşüşle Mart 2020’den bu yana en kötü seansını yaşadı ve haziran ayındaki zirvesinden bu yana yüzde 38’den fazla değer kaybederek ayı piyasasına girdi.
Teknoloji ve çip şirketlerinin ABD endekslerindeki yüksek ağırlığı dikkate alındığında, bu kayıplar ayrı bir önem kazanıyor. Bu şirketlerin hisse hareketleri artık piyasanın genel performansını doğrudan etkiliyor ve değerlemelerindeki herhangi bir düzeltme ana endeksleri daha alt seviyelere çekebilecek bir güç taşıyor.
Söz konusu satış dalgası, Demokratların Kongre ara seçimlerini kazanmasının ardından piyasalarda yaşanan güçlü kazançların sadece bir gün sonrasında geldi. Seçim sonuçları, yatırımcılar arasında Trump'ın nüfuzunu sınırlayacak politik bir dengenin oluşacağı, İran ile yaşanan savaşın ve bu savaşın enerji fiyatları ile enflasyon üzerindeki baskılarının kontrol altına alınmasının önünü açacağı beklentilerini güçlendirmişti.
Ancak ilk günkü iyimserlik, yatırımcıların odağının siyasi değişimin yapay zekâ sektörü üzerindeki olası etkilerine kaymasıyla hızla yerini düşüşe bıraktı. Demokratların zaferi, özellikle yerel toplulukların yüksek elektrik tüketimi ve bunun enerji faturalarına yansımasına yönelik artan itirazları doğrultusunda, veri merkezlerinin genişlemesine ilişkin denetimlerin sıkılaştırılacağı endişelerini artırdı.
Bu merkezlerin inşasındaki herhangi bir yavaşlama; gelişmiş çip, elektrik ve altyapı ekipmanlarına olan talebi azaltma riski taşıyor. Bu sektörler, ABD ekonomik büyümesinin ana itici güçlerinden biri haline gelen devasa yatırım harcamaları dalgasından doğrudan faydalanmıştı.
Purpose Investments Baş Yatırım Sorumlusu Greg Taylor, satış dalgasının 2000 ve 2001 yıllarındaki dot-com balonunun çöküşünü hatırlattığını belirterek, piyasanın tek bir temaya -yapay zekâya- odaklanmasının, yatırımcı beklentileri değiştiğinde piyasayı düşüşe karşı daha hassas hale getirdiğine dikkat çekti.
Portföyden çıkışların artması ve riskten korunma talebinin yükselmesi
Savunma sektörleri de düşüş dalgasından kaçamadı; kayıplar S&P 500 endeksinde yer alan 11 sektörün tamamına yayılırken, Dow Jones endeksini oluşturan 30 hissenin tamamı değer kaybetti. Açığa satış pozisyonu en yüksek olan şirketler ile kâr etmeyen teknoloji şirketlerinin hisseleri de geriledi. Bu durum, yatırımcıların sadece yapay zekaya olan risklerini azaltmakla kalmayıp, portföylerindeki risk seviyesini genel anlamda düşürmeye yöneldiklerine işaret etti.
Oynaklık endeksi VIX 28,18 puana yükselerek mart ayından bu yana en yüksek seviyesini gördü ve hisse senetlerindeki beklenen dalgalanmalara ilişkin endişelerin arttığını gösterdi. İnanılan yükseliş trendini sürdüren kazanan hisselere yatırım yapan stratejilerin satış dalgasından etkilenmesiyle, iShares MSCI USA Momentum Factor ETF’si yüzde 8,2 oranında gerileyerek 2020’den bu yana en kötü günlük performansını kaydetti.
Buna karşılık yatırımcılar daha güvenli bir liman arayışıyla ABD Hazine tahvillerine yöneldi. Geçen ay yüzde 5,3’ü aşan 10 yıllık tahvil getirisi, çarşamba günkü kapanıştaki yüzde 4,90 seviyesinden yüzde 4,84’e geriledi.
Enerji piyasalarında ise Brent petrol vadeli işlemleri, İran ile yaşanan savaşın gidişatı ve küresel enerji arzının normale dönme zamanına ilişkin belirsizliklerin sürmesiyle, bir önceki seansta yaşanan yaklaşık yüzde 9’luk keskin kayıpların bir kısmını toparlayarak yüzde 3,9 artışla varil başına 98,29 dolara yükseldi.
Düşüşün şiddetine rağmen bazı hisseler istisnai kazançlar elde etti. AppLovin hisseleri, analist beklentilerini aşan finansal sonuçların ardından yüzde 31 sıçrarken; Tapestry hisseleri, beklenenden güçlü kâr açıklaması ve yıllık öngörülerini yükseltmesi sonrasında yüzde 7,1 değer kazandı.
Seans genel olarak değerlendirildiğinde, yüksek değerleme ve sermaye harcamalarındaki yavaşlama endişelerinin, siyasi değişimler ve jeopolitik belirsizliklerle kesiştiği bir dönemde piyasaların; yapay zekânın sunduğu olağanüstü büyüme fırsatlarını fiyatlamaktan, bu büyümenin maliyetini ve risklerini yeniden değerlendirme aşamasına geçtiğini ortaya koyuyor. Bu durum, önümüzdeki dönemde piyasaların yönünü belirlemeyi daha da zorlaştırıyor.