Kovid-19’dan sonra dünya ekonomisini ne bekliyor?

Çin’in Shandong limanında ihracat için bekleyen konteynerler (Reuters)
TT

Kovid-19’dan sonra dünya ekonomisini ne bekliyor?

Çin’in Shandong limanında ihracat için bekleyen konteynerler (Reuters)

Yeni tip koronavirüs (Kovid-19) altı aydan kısa bir süre içerisinde dünyada birçok değişikliğe neden oldu.
Koronavirüs salgınının uzun bir süre daha dünyada etkili olması beklenirken, bu durumun en fazla küresel ekonomiye zarar vermesi bekleniyor.
Hükümetler, sağlık ve ekonomik anlamda yaşanan krize nispeten hızlı tepki verdi. Bu adımlar büyük ölçüde koordinasyonsuz olsa da, sorunun algısı farklı kültür ve siyasi sistemlere göre değiştiği için bu şaşırtıcı olmadı.
Salgınla başa çıkmak için iki temel yaklaşım gösterildi.
Bunlardan ilki, sağlık sistemi üzerinde yarattığı baskıya rağmen, koronavirüsün nispeten yayılmasına izin vererek, ekonomik hasarı azaltmaya öncelik vermek oldu.
İkincisi ise, sağlık risklerini kontrol altına almak için ekonomik faaliyetlerde bir yavaşlamanın benimsenmesi oldu. Bu yaklaşım, sınırların kapatılması, sosyal mesafe ve karantinayı içeriyordu.
Ekonomik bağışıklığın zayıflaması, kısmen küresel ekonominin 12 yıl önce ciddi bir darbe almasından kaynaklandı.
Buna ek olarak, yaşanan son durgunluk tüm dünyayı etkileyen ABD ve Çin arasındaki şiddetli ticaret savaşının gölgesinde meydana geldi.
Dünya Bankası (WB) göstergelerinden, Ekonomik Kalkınma ve İşbirliği Örgütü (OECD) rakamlarına kadar tüm güvenilir ekonomik tahminler, ülkeler arasındaki bazı eşitsizliklere rağmen salgının etkisinin dünyanın her köşesinde yıkıcı olduğunu gösteriyor.
Bu zararı kimsenin kurtaramayacağını bilersek, bilmediğimiz şey ekonomik faaliyetteki daralmanın kapsamı, kısa ve orta vadede iş kayıplarının ciddiyeti ve ekonominin ne zaman ve nasıl toparlanacağıdır.

Dünya nerede duruyor?
Salgından sonra küresel ekonomik durum hakkında şu sorulabilir: Salgından sonra dünya nasıl olacak?
Şu anda buna kimse bir cevap veremiyor. Çünkü hala hasarı hesaplama ve salgını durdurmaya çalışıyoruz.
Ancak şunlar gibi bazı kaçınılmaz sonuçlar ortaya çıkabilir:
-İlk aşamada sağlık hedefleri olan yeni teknolojileri benimsemek, yani koronavirüs salgınını kontrol etmek için insanları izlemek.
Bu uygulama, Çin’de gerçekleşmeye başladığı gibi toplumları başka amaçlar için kontrol altına almanın bir yoluna dönüşebilir.
Buna ek olarak hükümetler, internete hakim olan teknoloji devlerinin dünyayı istedikleri gibi kontrol etmesine izin vermeyecek, aksine sıkı siyasi kontrol uygulayacaktır.
-Koronavirüs ile mücadelede devletler arasında etkili bir işbirliği olmadığında milliyetçilik yükselebilir. Bunun sonucunda, sağcı akımlar ve popülist gündemleri olan partiler artabilir.
-Uluslararası ilişkiler, sıkıntılı zamanlarda herhangi bir ekonomik çıkış için yaşanan güvensizlik ve rekabet ortamı ışığında çok sorunlu olabilir.
NATO ve Avrupa Birliği’nde (AB) çatlaklar, Pekin ve Washington arasında suçlamalar, Moskova ve Washington arasındaki nükleer silahlanma yarışının geri dönüşü ve ABD’nin Dünya Sağlık Örgütü’nden (WHO) çekilmesini görüyoruz.

Ekonomik iyileşme beklentileri
Çeşitli senaryo ve yaklaşımlar, herhangi bir siyasi yakınlaşma ve sosyal toparlanmanın temeli olacak ekonomik toparlanmanın 2021’nin ikinci çeyreğinin sonuna kadar gerçekleşmeyeceğini tahmin ediyor.
Elbette birçok ülkenin ekonomiyi canlandırmak için planlar yapabileceğini görüyoruz.
Bunlardan sonuncusu, 30 milyar sterlin (37,6 milyar dolar) değerinde bir teşvik planı açıklayan İngiltere oldu.
2001’de Nobel Ekonomi ödülü alan ABD’li iktisatçı Joseph Stiglitz, dünyanın 2008-2009 krizinden gerekli dersleri almadığını söyleyerek, küresel ekonomi ve finansal sistemin, ilk sarsıntıda bir domino taşı gibi devrilmesini önleyecek esnekliğine sahip olması gerektiğini vurguladı.
Stiglitz, salgından sonra oluşturulacak ekonomik sistemin, ekonomik küreselleşmenin siyasi küreselleşmenin çok ötesine geçtiği gerçeğini barındırması gerektiğine dikkat çekerek, bu nedenle ülkelerin, küreselleşmeden yararlanma ile kendine güvenme derecesi arasında daha iyi bir denge kurma yönünde çalışmasının zorunlu olduğunu ifade etti.
İngiliz akademisyen Adam Tooze ise ekonomik krizden kaynaklanan borçlar karşısında bireyler, toplumlar ve hükümetler tarafından kemer sıkma politikasının benimsenmesinin riskli olduğunu dile getirdi.
Tooze, üretim ve tüketimi artırmak için güçlü bir şekilde harcama yapılması gerektiğini savundu.
Singapurlu diplomat ve akademik Kishore Mahbubani de, ufukta sadece iki at (ABD ve Çin)  tarafından çekilen bir araç olan yeni bir küreselleşme görüyor.  
Önemli olanın, iki atı aynı yöne doğru gitmesi olduğuna dikkat çeken Mahbubani, bu iki güçlü ülkenin, dünya ekonomisinin darboğazdan çıkmasını sağlamak için önceki tutum, niyet ve jeopolitik isteklerden vazgeçmesi gerektiğinin altını çizdi.

Teknoloji devlerinin hissedarlara nakit ödemeleri 15 yılın dibinde

Sektördeki firmaların hisselerinde görülen sert düşüş "yapay zeka balonu" tartışmalarını da tekrar gündeme taşıdı (Reuters)
TT

Teknoloji devlerinin hissedarlara nakit ödemeleri 15 yılın dibinde

Sektördeki firmaların hisselerinde görülen sert düşüş "yapay zeka balonu" tartışmalarını da tekrar gündeme taşıdı (Reuters)

Microsoft, Alphabet, Amazon, Meta ve Oracle'ın 2026'nın ilk 9 ayında elde ettiği nakit miktarı rekor kırarken, hissedarlara aktarılan pay son 15 yılın en düşük seviyesine geriledi.

ABD'nin en büyük beş teknoloji şirketinin sözkonusu dönemde elde ettiği nakit yüzde 29 artarak 542,9 milyar dolarla rekor kırdı. Ancak yapay zeka altyapısına yapılan dev yatırımlar nedeniyle sermaye harcamaları 556,9 milyar dolara çıkarak ilk kez üretilen nakdi aştı.

Böylece 5 teknoloji devinin sermaye harcamaları, 2011'den bu yana ilk kez faaliyetlerinden yarattıkları nakit miktarını geçti.

Reuters'ın LSEG verileri ve şirket bilançolarına dayandırdığı analize göre Microsoft, Alphabet, Amazon, Meta ve Oracle'ın temettü ve hisse geri alımları yoluyla hissedarlara aktardığı pay yüzde 9,3'e düştü. Geçen yılın aynı döneminde bu oran yüzde 27,4'tü.

En sert darbe hisse geri alımlarında görüldü. 5 şirketin geri alımları 81,8 milyar dolardan 13,6 milyar dolara gerileyerek yüzde 83 azaldı.

Alphabet ve Meta 2026'da hiç hisse geri alımı yapmazken, Amazon ise temettü ödemiyor ve 2022'den bu yana geri alım gerçekleştirmedi. Şirketlerin toplam temettü ödemeleri ise 33,9 milyar dolardan 37 milyar dolara yükseldi.

Microsoft, grubun kalan geri alımlarının neredeyse tamamını tek başına üstlendi ancak eylül çeyreğinde bunu 5,7 milyar dolardan 4,4 milyar dolara indirdi.

Şirketlerin toplam serbest nakit akışı 14 milyar dolar açık verdi. Geçen yılın aynı döneminde 143,5 milyar dolarlık fazlalık bulunuyordu.

Habere göre bu durum, 50,6 milyar dolarlık hissedar ödemesinin nakit rezervleri, borçlanma veya hisse satışlarıyla finanse edildiği anlamına geliyor.

JPMorgan analisti Mark Schilsky, yatırımcıların serbest nakit akışından çok hisse başına kâra odaklandığını vurguluyor.

Franklin Templeton'dan Ehren Stanhope, son 15 yılda şirketlerin fazla sermayeyi hisse geri alımları ve temettüler yoluyla hissedarlara aktardığını ifade ediyor. Ancak yeni dönemde şirketlerin yatırımcılardan daha fazla öz sermaye ve borç finansmanı talep edebileceğini söylüyor.

Axios'un analizine göre 5 şirket, 2026'da hisse ve tahvil ihraçlarıyla toplam 326 milyar dolar kaynak topladı. 2025'teki rekor seviyenin üç katından fazla olan bu tutar, yapay zeka yarışının giderek daha fazla borçlanma ve hisse ihracıyla finanse edildiğini gösteriyor.

Independent Türkçe, Reuters, Axios


Lübnan bankacılık sektörünün yeniden yapılandırılmasında görüş ayrılığı sürüyor: IMF’den yüzde 15 sermaye yeterliliği şartı

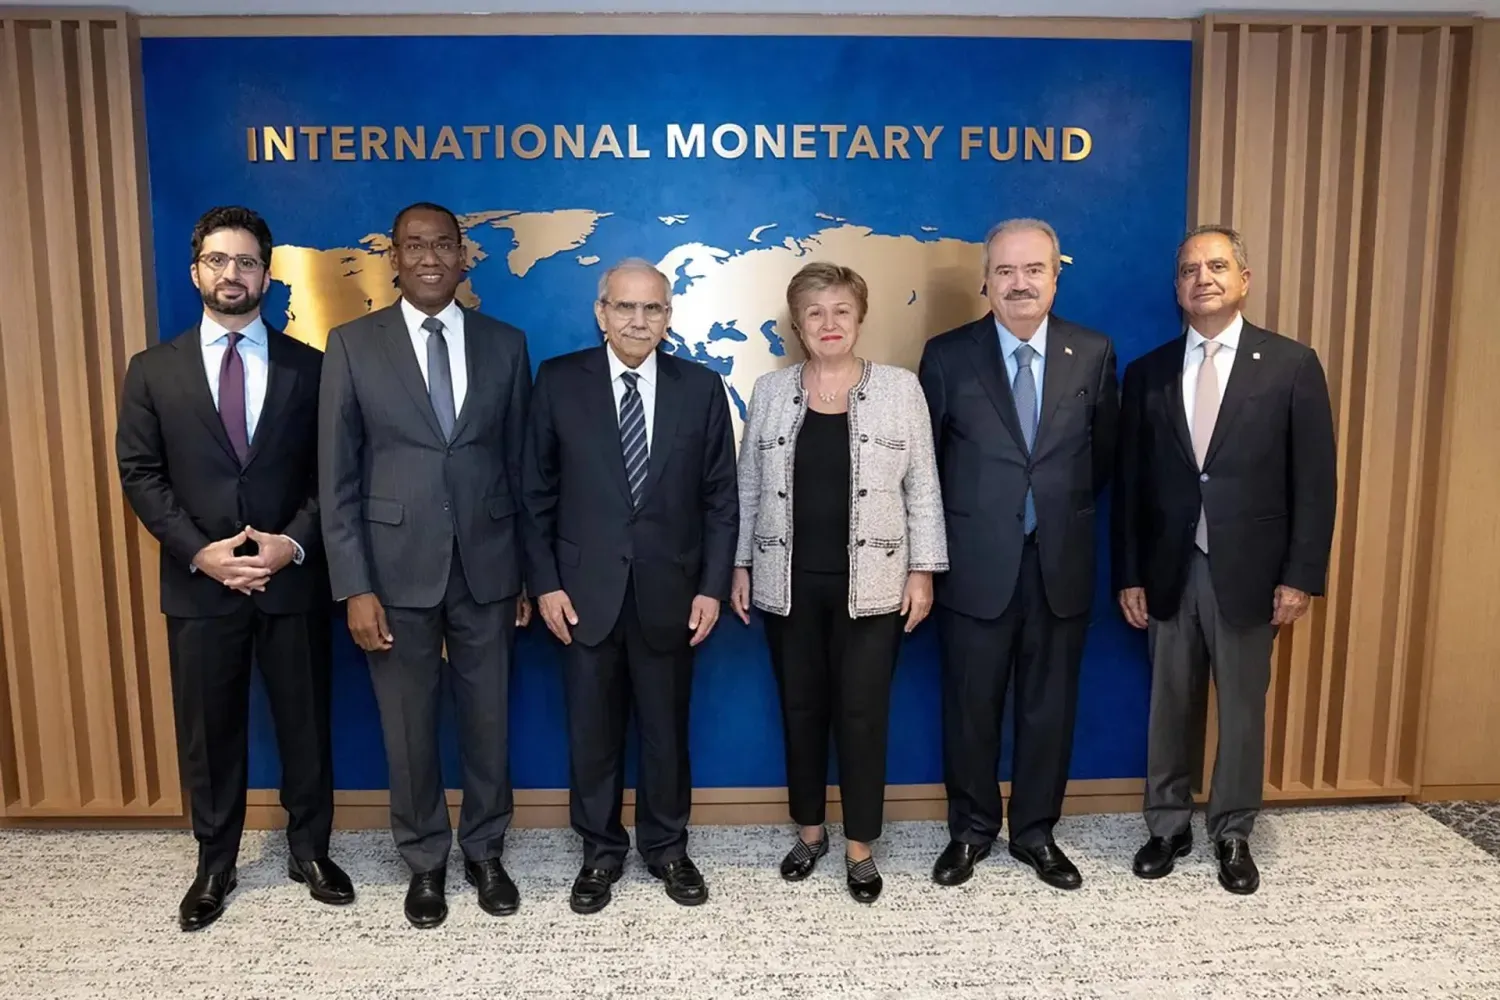
Lübnan Başbakanı başkanlığındaki heyet, eylül ayında Washington’da Uluslararası Para Fonu (IMF) Genel Direktörü Kristalina Georgieva ile bir araya geldi. (X)
TT

Lübnan bankacılık sektörünün yeniden yapılandırılmasında görüş ayrılığı sürüyor: IMF’den yüzde 15 sermaye yeterliliği şartı

Lübnan Başbakanı başkanlığındaki heyet, eylül ayında Washington’da Uluslararası Para Fonu (IMF) Genel Direktörü Kristalina Georgieva ile bir araya geldi. (X)

Paris’te dün Lübnan Merkez Bankası, Bankacılık Kontrol Komisyonu ve Lübnanlı bankaların temsilcileri arasında sona eren görüşme turu, bankacılık sektörünün yeniden yapılandırılması ve zararların dağıtılması konularında yaklaşımlar arasındaki farklılıkların devam ettiğini ortaya koydu. Uluslararası Para Fonu (IMF) ise faaliyetlerini sürdürmek isteyen bankalar için yüzde 15’e ulaşan sermaye yeterlilik oranı şartında ısrar ediyor. Söz konusu oranın beş ila yedi yıl içinde sağlanması öngörülüyor.

Şarku’l Avsat’ın edindiği bilgilere göre toplantılar, Lübnan Merkez Bankasının uluslararası danışmanı Rothschild’in ev sahipliğinde gerçekleştirildi. Görüşmelerin amacı, Mali Düzenleme ve Mevduatların Geri Ödenmesi Yasa Tasarısı’nın hükümleri konusunda farklılaşan yaklaşımları uzlaştırmaktı. Toplantılarda, hükümetin geçen yılın sonunda parlamentoya sunduğu yasa tasarısına ilişkin yeni fikirler ve bazı küçük biçimsel değişiklikler gündeme geldi. Ancak bu önerilerin, tasarının özüne daha kapsamlı bir yaklaşım getirmesi ve yasama sürecinin sonraki aşamalarına olumlu yansıması hedefleniyor.

Bununla birlikte, taraflar arasındaki görüş ayrılıklarını giderme girişimleri IMF’nin tutumunda benzer bir değişikliğe yol açmadı. Fon heyetinden aktarılan görüşlerde, kamu kaynaklarının kullanımını sınırlandırma ilkesinin korunması ve zararların karşılanmasında öncelik sıralamasının uygulanması konusundaki katı yaklaşım sürdürüldü. Bu ilke uyarınca zararların karşılanmasında ilk sorumluluk sermayeye, hissedarlara ve mülkiyet sahiplerine düşüyor.

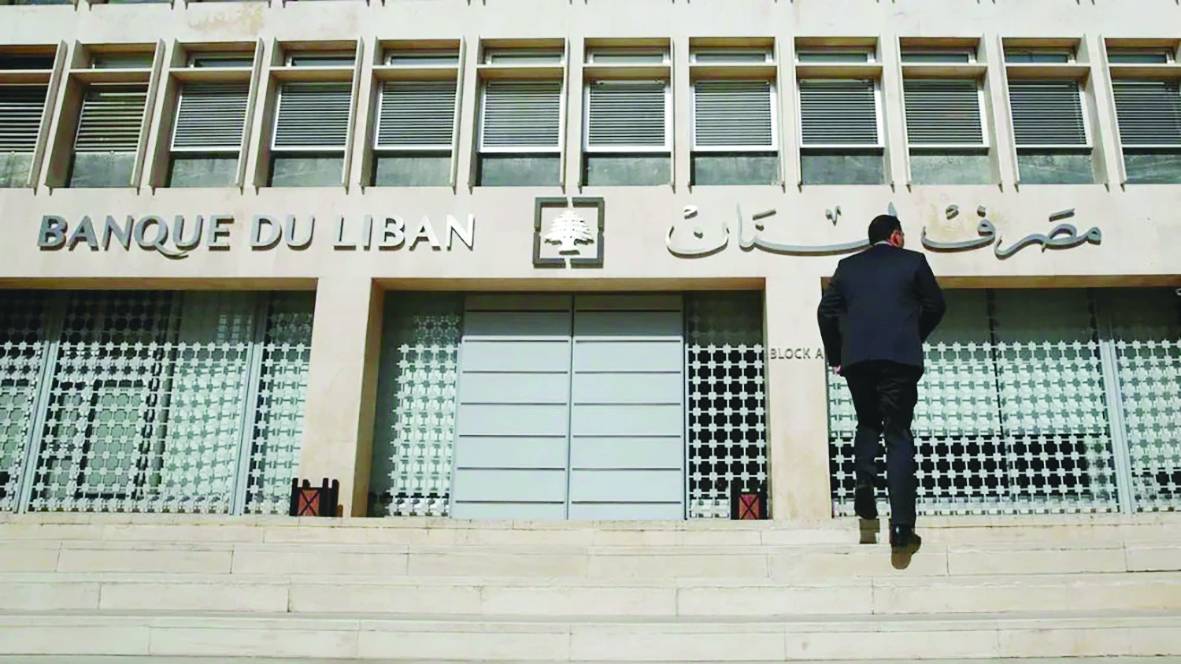
Beyrut’un Hamra bölgesinde bulunan Lübnan Merkez Bankası binası (AP)

IMF’den yüzde 15 sermaye yeterliliği şartı

Bu çerçevede IMF’nin Lübnan tarafına yönelttiği ilave bir şart da öne çıktı. Fon, bankacılık sektörü yöneticilerine, faaliyetlerini sürdüren bankaların mali yeterlilik yapılarının yeniden düzenlenmesi ve sermaye yeterlilik oranının yüzde 15’e çıkarılması gerektiğini bildirdi. Bu oran, bankaların faaliyetlerine devam edebilmesi için temel koşullardan biri olarak değerlendiriliyor.

Şarku’l Avsat’ın görüştüğü konuyla ilgili bir kaynağa göre IMF, yeniden yapılandırmanın başlangıcından itibaren beş ila yedi yıl içerisinde tamamlanmasını şart koştu.

Söz konusu oran, Basel III standartlarında belirlenen gerekliliklerin oldukça üzerinde bulunuyor. IMF ise bu talebini, bankacılık sektörünün ve düzenleyici otorite sıfatıyla Lübnan Merkez Bankasının, benzeri görülmemiş krizin sonuçlarını ele alma konusundaki kararlılığını kanıtlama ihtiyacı ile gerekçelendiriyor. Fon, uluslararası güvenin yeniden tesis edilebilmesi için krizden mümkün olan en güçlü mali yapıya sahip bir sektörle çıkılmasını hedefliyor.

Ancak Lübnan’daki bütün bankalar, mevcut hissedarlarını bu ölçekteki öz kaynakları nispeten kısa bir süre içerisinde sağlamaya ikna etmekte ciddi güçlüklerle karşı karşıya. Üstelik bankalar, IMF ile müzakerelerin nihai bir anlaşmayla sonuçlanıp sonuçlanmayacağı, hükümetin kamu sektöründe yapısal reform şartlarını yerine getirip getirmeyeceği, orta vadeli mali planın benimsenip benimsenmeyeceği ve uluslararası borçlanma tahvillerinin (Eurobond) yeniden yapılandırılması sürecinin nasıl sonuçlanacağı konusunda henüz netlik kazanmış değil.

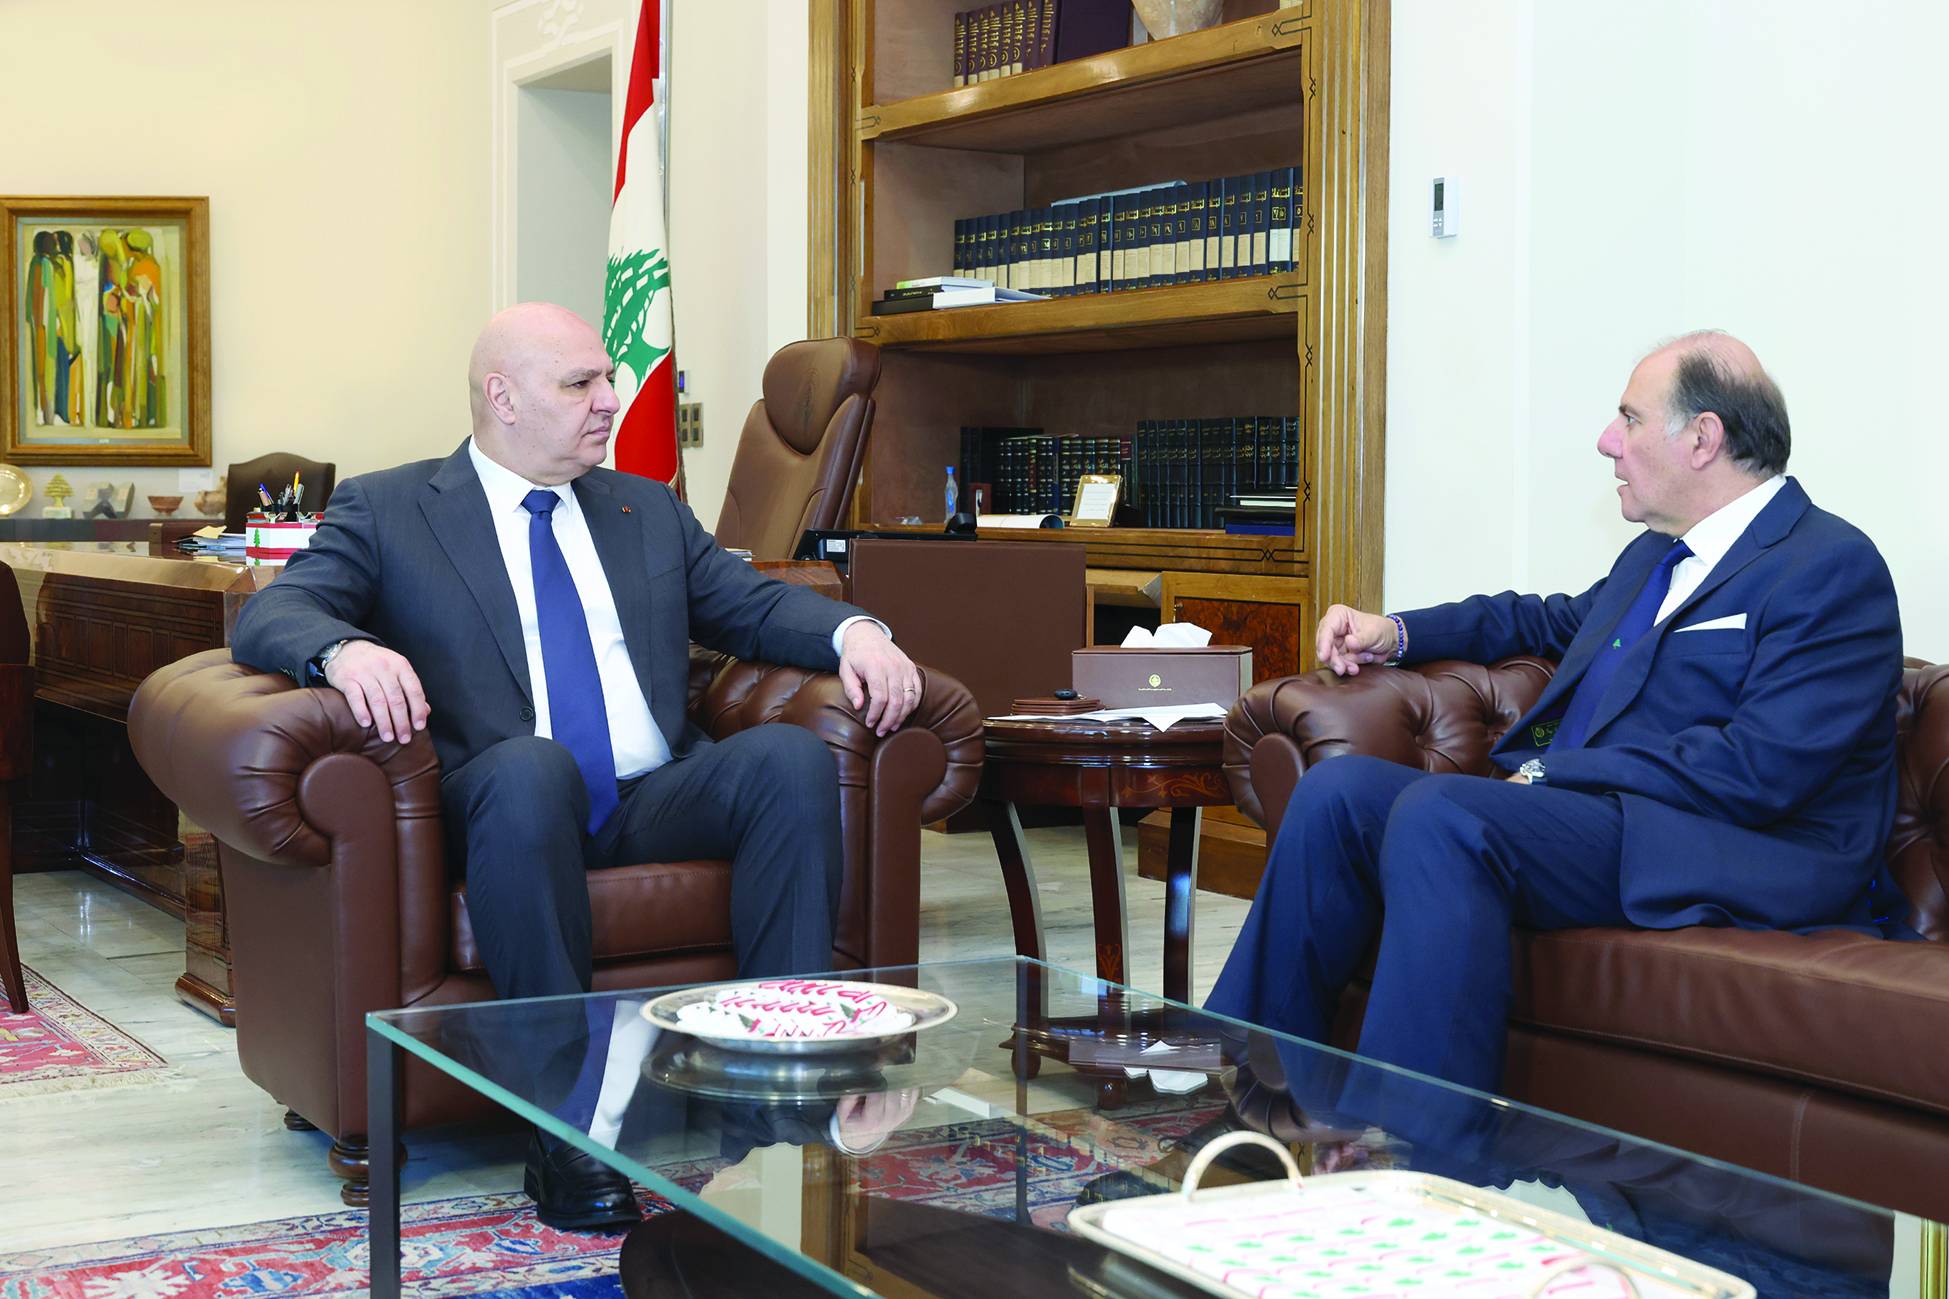
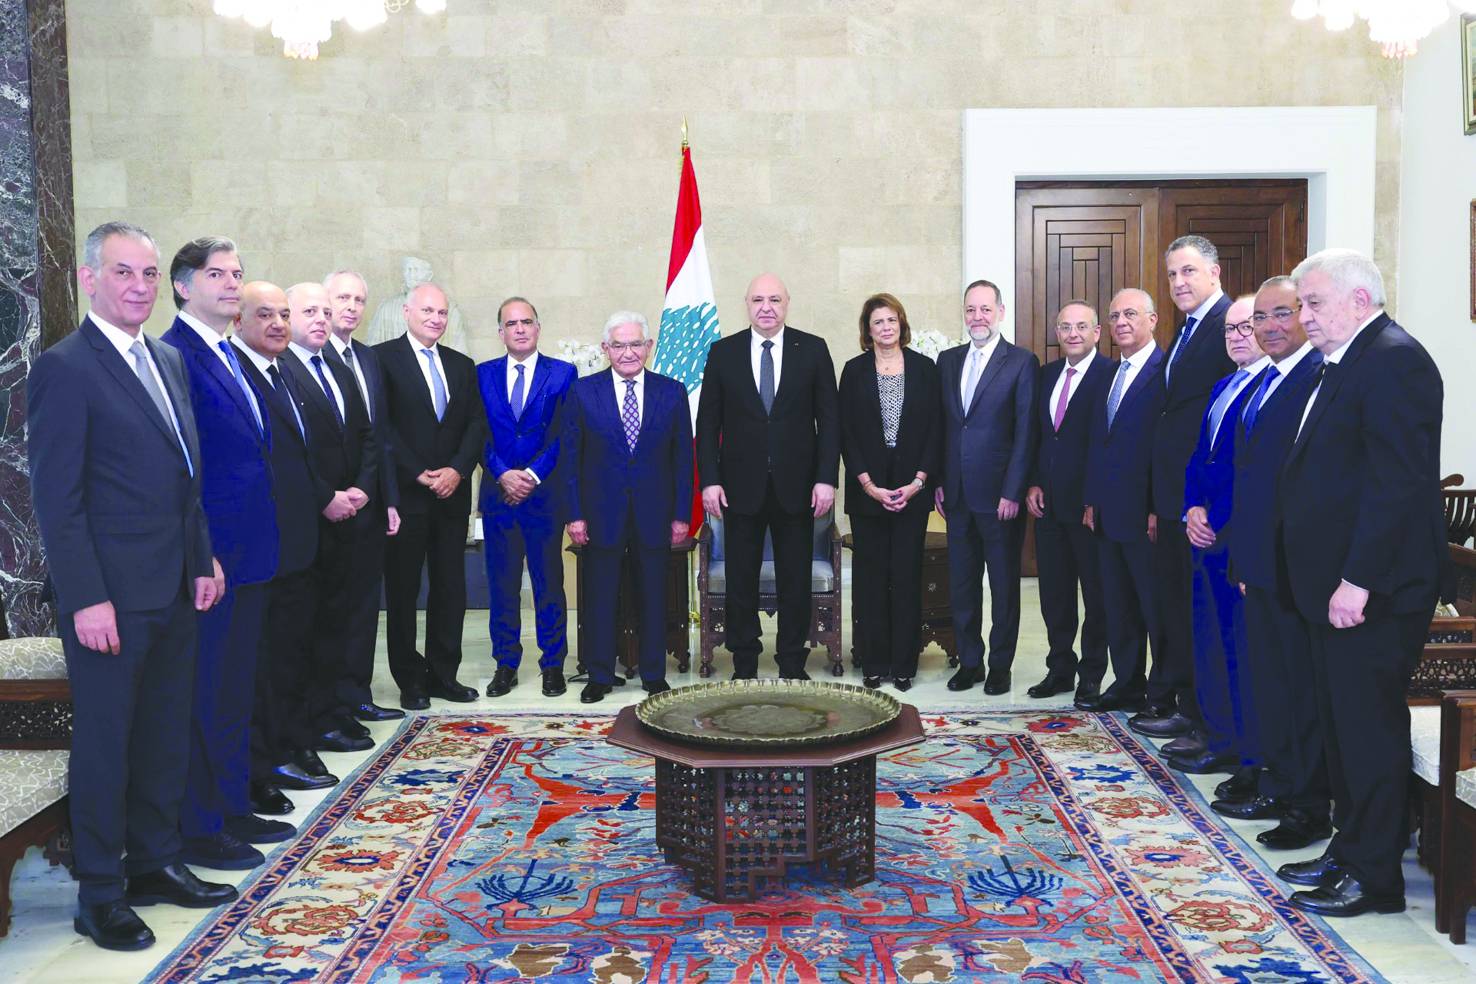
Lübnan Cumhurbaşkanı Joseph Avn, Bankalar Birliği heyetini kabul ederken (Lübnan Cumhurbaşkanlığı)

Bankalardan ne talep ediliyor?

Şarku’l Avsat’ın yaptığı ilk değerlendirmeye göre, IMF’nin talebinin karşılanması için bankaların büyük miktarda nakit sermaye yatırımı yapması veya yeni sermaye kaynakları bulması gerekiyor. Ancak mevcut koşullarda bunun gerçekleştirilmesi oldukça güç görünüyor.

İlk tahminler, ihtiyaç duyulan kaynağın bankaların mevcut sermayelerinin iki katına ulaşabileceğine işaret ediyor. Lübnan lirasındaki kur çöküşü nedeniyle bankaların sermayesi, daha önce 20 milyar doların üzerindeki seviyelerden sert biçimde gerilemişti.

Bu gelişmeler, savaşların yol açtığı mali kayıplar ve büyük ölçekli yeniden imar yükünün yanı sıra yatırım akışlarında olağanüstü daralma yaşayan Lübnan ekonomisinin karşı karşıya bulunduğu koşullarda gündeme geliyor. Ülkenin mali açığının ise hükümetin tahminlerine göre yaklaşık 70 milyar dolar olduğu belirtiliyor.

Bu yaklaşımda ısrar edilmesi, bankacılık sektörünün yeniden ayağa kalkma ve ekonomik toparlanma sürecine etkin biçimde katılma ihtimalini zayıflatabilir. Zira faaliyetlerini sürdüren bankaların çoğunun bu büyüklükte sermaye yatırımı yapması veya dışarıdan kaynak sağlaması zor görünüyor.

Buna karşılık bankacılık sektörü temsilcileri, söz konusu yaklaşımın devletin ve Lübnan Merkez Bankasının bilançosundan kaynak sağlama konusundaki sorumluluğunu göz ardı ettiğini savunuyor. Özellikle hükümetin uluslararası borçlanma tahvillerine (Eurobond) ilişkin tüm yükümlülüklerin ödemesini askıya alma kararı, bankaları ve Merkez Bankasını önemli finansal varlıkları kullanma imkânından mahrum bıraktı.

Lübnan Cumhurbaşkanı, 2 Ekim’de Lübnan Merkez Bankası Başkanı ile görüşürken (Arşiv – Lübnan Cumhurbaşkanlığı)

Öte yandan mali çevrelerden bir yetkili, finansal ve parasal çöküşün sonuçlarıyla mücadelede, özellikle bankacılık sisteminde yoğunlaşan sorunların ele alınması sürecinde Merkez Bankası yönetiminin gerçekçi ve dengeli bir yaklaşım benimsemesi gerektiğine dikkat çekiyor.

Bu yaklaşımın birbiriyle bağlantılı iki temel ilkeyi gözetmesi gerekiyor: Kayıpların adil biçimde dağıtılması ve finans sektöründeki kurumların feda edilmemesi.

Bu kapsamda bankaların mali ve sermaye yapılarının yeniden düzenlenmesi, aynı zamanda yürürlükteki genelgelerde belirlenen dağıtım mekanizması çerçevesinde mevduat sahiplerinin alacaklarının kademeli olarak ödenmesine mümkün olan en yüksek katkının sağlanması öngörülüyor.

Bu noktada, krizler başlamadan önce Lübnan Merkez Bankasının faaliyet gösteren bankalara ortalama yüzde 15’in üzerinde katı sermaye yeterlilik oranları uyguladığını hatırlatmak gerekiyor.

Bankaların yönetimleri de uluslararası mesleki standartlara uygun sermaye yeterliliği değerlendirme kriterlerini kendi inisiyatifleriyle ve titizlikle uyguluyordu. Bu sayede bankalar, kredi, piyasa ve operasyonel risklerin karşılanması konusunda bölgesel ölçekte üst sıralarda yer almıştı.

Ayrıca bankalar; faiz oranı riski, kredi yoğunlaşması, likidite ve itibar riski dahil olmak üzere diğer risklerin ölçülmesi ve izlenmesi alanlarında da önemli ilerleme kaydetmişti.

Son olarak, Rothschild şirketinin Lübnan Merkez Bankasının finans sektörüne ilişkin müzakerelerinde uluslararası danışmanlık görevini yürüttüğü, Lazard şirketinin ise aynı görevi Maliye Bakanlığı adına üstlendiği belirtiliyor.


Petrol fiyatlarındaki yükseliş ve ABD’de enflasyonun hızlanmasıyla altın geriledi

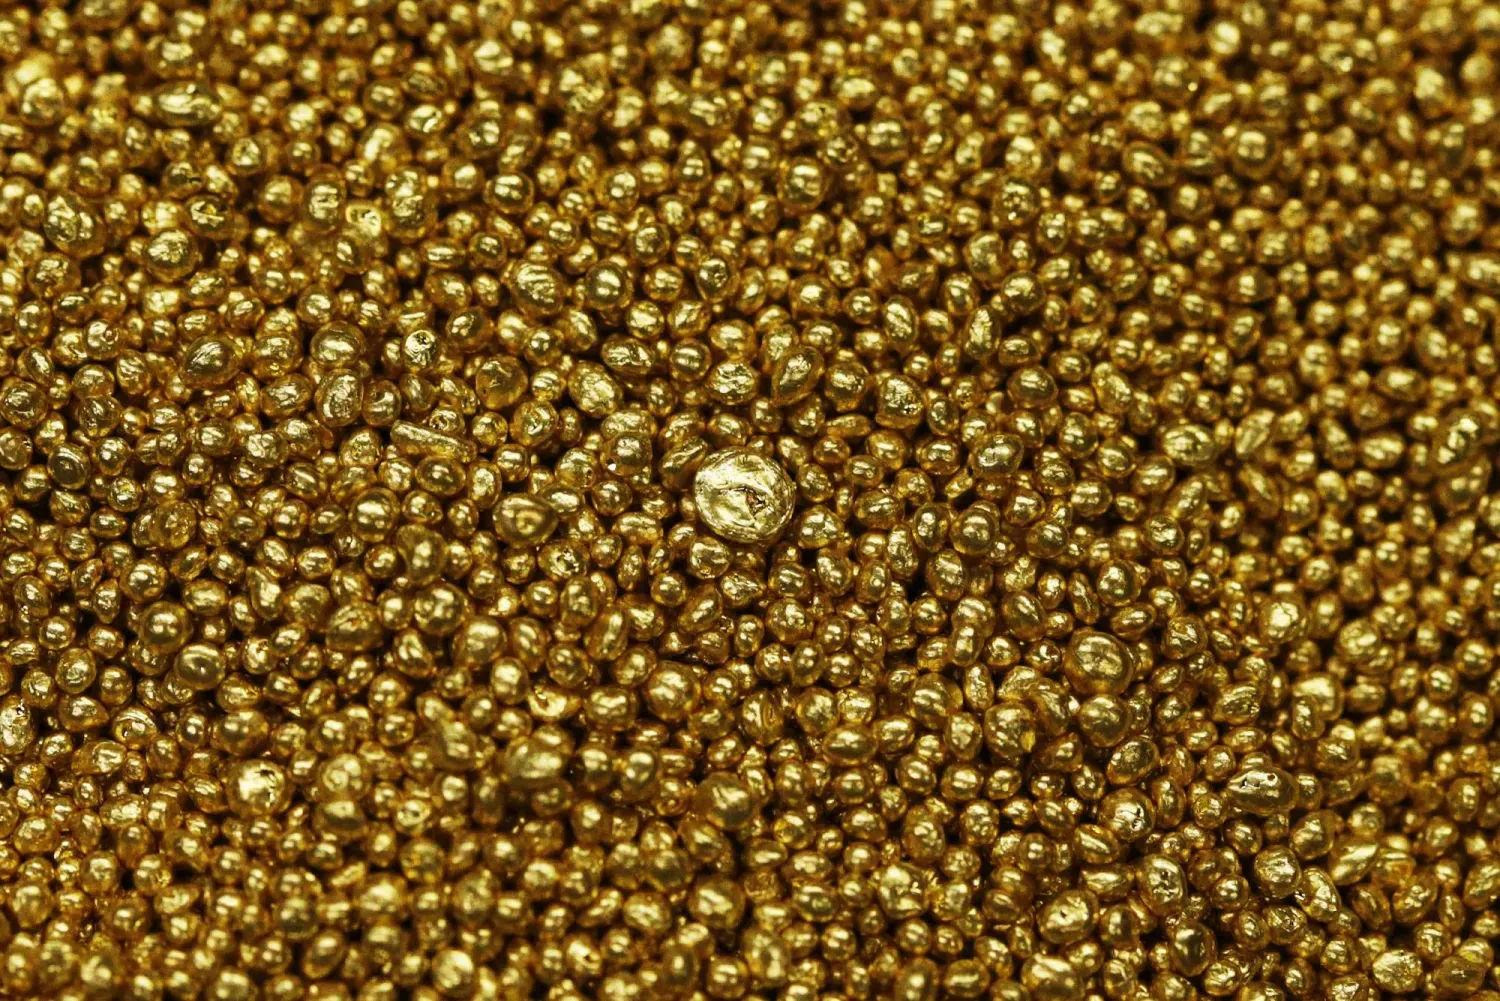
İsviçre’nin Balerna kasabasındaki Valcambi altın külçe fabrikasında altın granülleri (Arşiv – Reuters)
TT

Petrol fiyatlarındaki yükseliş ve ABD’de enflasyonun hızlanmasıyla altın geriledi

İsviçre’nin Balerna kasabasındaki Valcambi altın külçe fabrikasında altın granülleri (Arşiv – Reuters)

Altın fiyatları, petrol fiyatlarındaki yükseliş ve ABD'de enflasyonun hızlandığını gösteren verilerin açıklanmasının ardından bugün geriledi. Söz konusu gelişmeler, ABD Merkez Bankasının (FED) yılın ilerleyen dönemlerinde faiz oranlarını yeniden artırabileceği yönündeki beklentileri güçlendirdi.

Spot altının ons fiyatı, % 0,5 düşüşle 4 bin 54 dolara geriledi. Aralık vadeli ABD altın kontratları da % 0,5 değer kaybederek ons başına 4 bin 10,10 dolara indi. Değerli metal, üst üste ikinci ayı da kayıpla kapatmaya hazırlanıyor.

KCM Trade Baş Piyasa Analisti Tim Waterer, altın fiyatlarındaki düşüşün ons başına 4bin  dolar seviyesindeki teknik destek noktasına ilişkin ciddi soru işaretleri yarattığını söyledi. Waterer, fiyatların gerilediği dönemlerde gerçekleştirilen alımların daha önce kayıpları sınırladığını, ancak alım fırsatı kollayan yatırımcıların fiyatları destekleme kapasitesinin henüz netleşmediğini belirtti.

Waterer, bu hafta açıklanan ABD ekonomik verilerinin FED'in aralık ayında faiz artırması ihtimalini destekleyen yeterli göstergeler içerdiğini ifade etti. Petrol fiyatlarının mevcut seviyelere yükselmesinin de enflasyon açısından altın üzerindeki baskıyı artırdığını kaydetti.

ABD'de enflasyon, eylül ayında tüketicilerin benzin ve diğer ürünler için daha fazla ödeme yapmasıyla hızlandı. Bu gelişme, ekonomistlerin aralık ayında faiz artırımı yapılabileceğine ilişkin beklentilerini güçlendirdi.

Faiz oranlarının yükselmesi, yatırımcısına faiz getirisi sağlamayan altını elde tutmanın alternatif maliyetini artırarak değerli metalin yatırımcılar açısından cazibesini azaltıyor.

CME Group bünyesindeki FedWatch aracına göre piyasalar, aralık ayında faiz artırımı yapılması ihtimalini yaklaşık yüzde 75 olarak fiyatlıyor.

Enerji piyasalarında ise petrol fiyatları bugün yükseldi. Hürmüz Boğazı'nda bir petrol tankerini hedef alan saldırı, ABD-İsrail ile İran arasındaki savaşın enerji arzına yönelik risklerini yeniden gündeme taşıdı. Petrol fiyatları böylece üst üste dördüncü ayda da yükseliş kaydetmeye hazırlanıyor.

Japonya'da bugün açıklanan veriler ise başkent Tokyo'daki yıllık çekirdek enflasyonun ekim ayında Japonya Merkez Bankasının yüzde 2'lik hedefini belirgin biçimde aştığını ortaya koydu. Bu durum, ülkede fiyat baskılarının arttığına işaret etti.

Diğer değerli metallerde de düşüş yaşandı. Spot gümüş %1,6 gerileyerek ons başına 51,53 dolara, platin % 1,9 düşüşle bin 459,75 dolara, paladyum ise % 1,4 kayıpla 992,37 dolara indi. Söz konusu üç metal de haftayı ve ayı kayıpla tamamlamaya hazırlanıyor.