IMF Başkanı Georgieva, Şarku’l Avsat’a konuştu: Borçlu ülkeleri desteklemek için birtakım seçenekler mevcut

IMF Başkanı: Küresel ekonomi sert bir düşüş ve zorlu bir yolculukla karşı karşıya

IMF Başkanı Kristalina Georgieva, küresel ekonominin durumuna ilişkin Şarku’l Avsat’a değerlendirmelerde bulundu. (Şarku’l Avsat)
TT

IMF Başkanı Georgieva, Şarku’l Avsat’a konuştu: Borçlu ülkeleri desteklemek için birtakım seçenekler mevcut

IMF Başkanı Kristalina Georgieva, küresel ekonominin durumuna ilişkin Şarku’l Avsat’a değerlendirmelerde bulundu. (Şarku’l Avsat)

Uluslararası Para Fonu (IMF) Başkanı Kristalina Georgieva, G20 Zirvesi’nde çok taraflılığa olan güveni yeniden tesis eden ve pandemi krizinden en az zararla çıkmayı sağlayan politikaları teşvik etmek için gösterdiği büyük çabalara dikkat çekti. İnsanların hayat şartlarını iyileştirmek, kadınları güçlendirmek, daha yeşil ve daha adil ekonomiler yaratmak için yapılan çalışmalara rağmen küresel ekonominin sert bir düşüş yaşadığını belirten IMF Başkanı, zorlu bir yolculukla karşı karşıya olunmasından duyduğu endişeyi dile getirdi. Bununla birlikte borcu olan ülkeleri desteklemek için çeşitli seçeneklerin yer aldığı bir paket üzerinde çalıştıkları bilgisini verdi.
IMF Başkanı Şarku’l Avsat’a verdiği röportajda şunları söyledi:
“2020 yılı sonunda küresel ekonominin yılın başına kıyasla yüzde 4,4 küçülmesini bekliyoruz. Bu oran, haziran ayındaki beklentimize göre daha risksiz gibi görünse de küresel ekonomide Büyük Buhran'dan bu yana yaşanan en ağır durgunluğa işaret ediyor. Önümüzdeki yolun yokuş, yolculuğun ise zorlu olacağını biliyoruz.”
Sağlık krizini ele almak ve ekonomiyi korumak için alınan olağanüstü tedbirlerle kısmi ve düzensiz de olsa bir toparlanma olduğunu söyleyen Georgieva sözlerini şöylesürdürdü:
“G20 ülkeleri, ailelere ve işletmelere yaklaşık 12 trilyon dolarlık mali destek sağladı. Bu eşi benzeri görülmemiş para politikası, kredi akışını sürdürerek milyonlarca şirketin ayakta kalmasına yardımcı oldu.”
Georgieva, gelişmiş ekonomilerden gelen çok güçlü politika tepkisinin küresel ekonomi için olumlu bir zemin hazırladığını ve ‘geçmiş krizlerde de görüldüğü gibi’ zararlı makro-mali tepkileri önlediğini belirttiği açıklamasında bunun bol likidite akışı ve düşük faiz oranlarıyla birlikte birçok gelişen piyasada ve gelişmekte olan ekonomide olumlu yansımalara yol açtığını kaydetti. Ayrıca söz konusu ekonomilerin borçlanma kabiliyetini yeniden kazanmasına yardımcı olduğunu vurguladı.

Yoksul ülkelere fon sağlama
IMF Başkanı Georgieva yoksul ülkelere ilişkin şu değerlendirmelerde bulundu:
“En yoksul ülkeler için fonlara erişmek zor olmaya devam ediyor. Geçen mart ayından bu yana, Sahra Altı Afrika’daki hiçbir ülke dış borç ödemesi yapamadı. Bu yüzden G20 tarafından onaylanan düşük gelirli ülkeler için Borç Servisini Askıya Alma Girişimi önemliydi. Çünkü halihazırda, 2020'den itibaren yaklaşık 5 milyar dolar olduğu tahmin edilen borç ertelemesi söz konusuydu.”
IMF Başkanı, geleceğe baktıklarında sağlık krizinden şu an için bir çıkış yolu olmadığı için iyileşmenin kısmi ve belirsiz olmasını beklediklerini söyledi:
“Bazı ülkelerde koronavirüs vaka sayısında artış görüyoruz. Bu durum ekonomideki iyileşmeyi yavaşlatabilir. Ancak hükümetler, artışların olduğu alanlara odaklanmayı öğrendiler. Birçoğu şu an krizin başlangıcında olduğundan daha iyi durumda. Artık pandeminin başlangıcında sahip olduğumuzdan daha büyük bir sağlık sistemine sahibiz. Test yapma, temas izleme, karantina, maske takma ve sosyal mesafe kuralının pandemi öncesi seviyelerin altında da olsa ekonomik faaliyetlerin sürmesine olanak tanıdığını gösteren verilerimiz var.”
Georgieva'ya göre pandemiyi tamamen sona erdirecek bir çıkış yolu bulunana kadar aşı çalışmalarını ve tedavileri güvence altına almaya yönelik, uyum içinde sürdürülen küresel çabaların yanı sıra alınan sağlık önlemleri de öncelik olmaya devam edecek. Bununla birlikte politikacılar, olası bir iflas ve işsizlik dalgasını önlemek için verilen mali desteği erken kesmekten kaçınmalılar. Georgieva ayrıca bu desteği ekonomik dönüşümü hızlandırmanın yanı sıra eğitim, sağlık ve sosyal koruma ile iklim değişikliğine karşı yatırım yapmaya yönlendirme fırsatına sahip olduklarını da belirtti.

Avrupa’da üretimin düşmesi
IMF Başkanı Georgieva, bazı Avrupa ülkelerinin pandemi sırasında yaşanan ekonomik kapanmalar çerçevesinde Kıta ekonomisinde yeniden açık görülebileceğine dair tahminleriyle ilgili şu değerlendirmelerde bulundu:
“Avrupa için son tahminlerimiz gayri safi yurtiçi hasılanın (GSYİH) 2020'de yüzde 7 oranında düşeceğine işaret ediyor. Küresel ekonomide olduğu gibi kısmi ve dengesiz bir toparlanma bekliyoruz. Reel GSYİH'nın 2021'de yüzde 4,7 oranında toparlanacağı tahmin ediliyor. Ancak bu toparlanma yine de pandemi öncesinde 2021 yılı için yaptığımız tahminlerimize kıyasla yüzde 6,3 daha düşük olacak. Avrupalıların bu dış şokun etkilerini hafifletmek için oldukça kararlı davrandıklarını düşünüyorum. Gelişmiş Avrupa ekonomileri için GSYİH'nın yüzde 6'sı ve gelişmekte olan ekonomiler için GSYİH'nın yüzde 3'ü oranında gönüllü mali önlemler alındığını gördük. Avrupa ekonomilerinin mevcut krizle mücadele edebilmeleri için Avrupa Birliği (AB) düzeyinde de önlemler alındığına şahit olduk.”
AB’nin 750 milyar euro değerinde bir kurtarma paketi açıkladığına dikkati çeken Georgieva bunun, Avrupalı ​​liderler arasındaki ‘güçlü dayanışmayı’ ortaya koyduğunu belirtti.
Daha önce eşi benzeri görülmeyen bu bir krize verilen aynı eşsizlikteki siyasi tepkinin ‘çok daha kötü bir sonucu’ engellediğinin altını çizen IMF Başkanı buna örnek olarak Avrupa'da en az 54 milyon kişinin daha ciddi sonuçların önlenmesine yardımcı olan programlarla desteklendiğini verdi.
IMF Başkanı sözlerini şöyle sürdürdü:
“Özellikle salgının gidişatının belirsizliği ve Avrupa'da ikinci bir enfeksiyon dalgası yaşandığından gelecekte daha büyük riskler olacağını öngörüyoruz. Tüm ülkelerin politikacılarına açıkça, ‘Sağlık krizinden tam bir çıkış ve tüm hızıyla ekonomik toparlanma olmadan önce verilen desteği geri çekmeyin. Çalışanlara ve işverenlere destek verilmesinin yanı sıra gelişmiş sağlık önlemleri alınmaya devam edilmeli’ mesajını veriyoruz.”

IMF’nin rolü
Georgieva, IMF'nin yeni tip koronavirüs (Kovid-19) salgını krizindeki rolüne ilişkin de açıklamalarda bulundu:
“IMF, küresel finansal güvenlik ağının merkezinde bulunuyor. Krizin geldiğini gördüğümüz andan itibaren hızlı bir şekilde hareket ettik. Politika tavsiyeleri vererek, kapasite geliştirerek ve finansal kaynaklar sağlayarak kararlılıkla ilerledik. Pandeminin başlamasından bu yana 48'i düşük gelirli olmak üzere 81 ülkeye 100 milyar dolardan fazla finansman sağladık. Üyelerimizin acil durum fonlarından yararlanma imkanlarını artırdık. Düşük gelirli 29 üye ülkenin borç servisini askıya aldık. Faizsiz kredi kaynağı olarak 21 milyar dolar ayırdık.  Tüm bunlar sadece üye ülkelerin cömert desteği sayesinde mümkün oldu.”
IMF’nin içinde bulunulan oldukça belirsiz koşullarda ülkeleri desteklemek için borç verme seçeneklerinin çeşitlendirildiği bir paket üzerinde çalıştığı bilgisi veren Georgieva geleceğe yönelik şu değerlendirmelerde bulundu:
 “Üye ülkelerin insana, dijital ve ve yeşil ekonomiye yatırım yaparak salgın sonrası dünyada ilerleme kaydetmelerine yardımcı olmaya hazırız. 190 üyemiz de IMF’ye güvenebilir.”
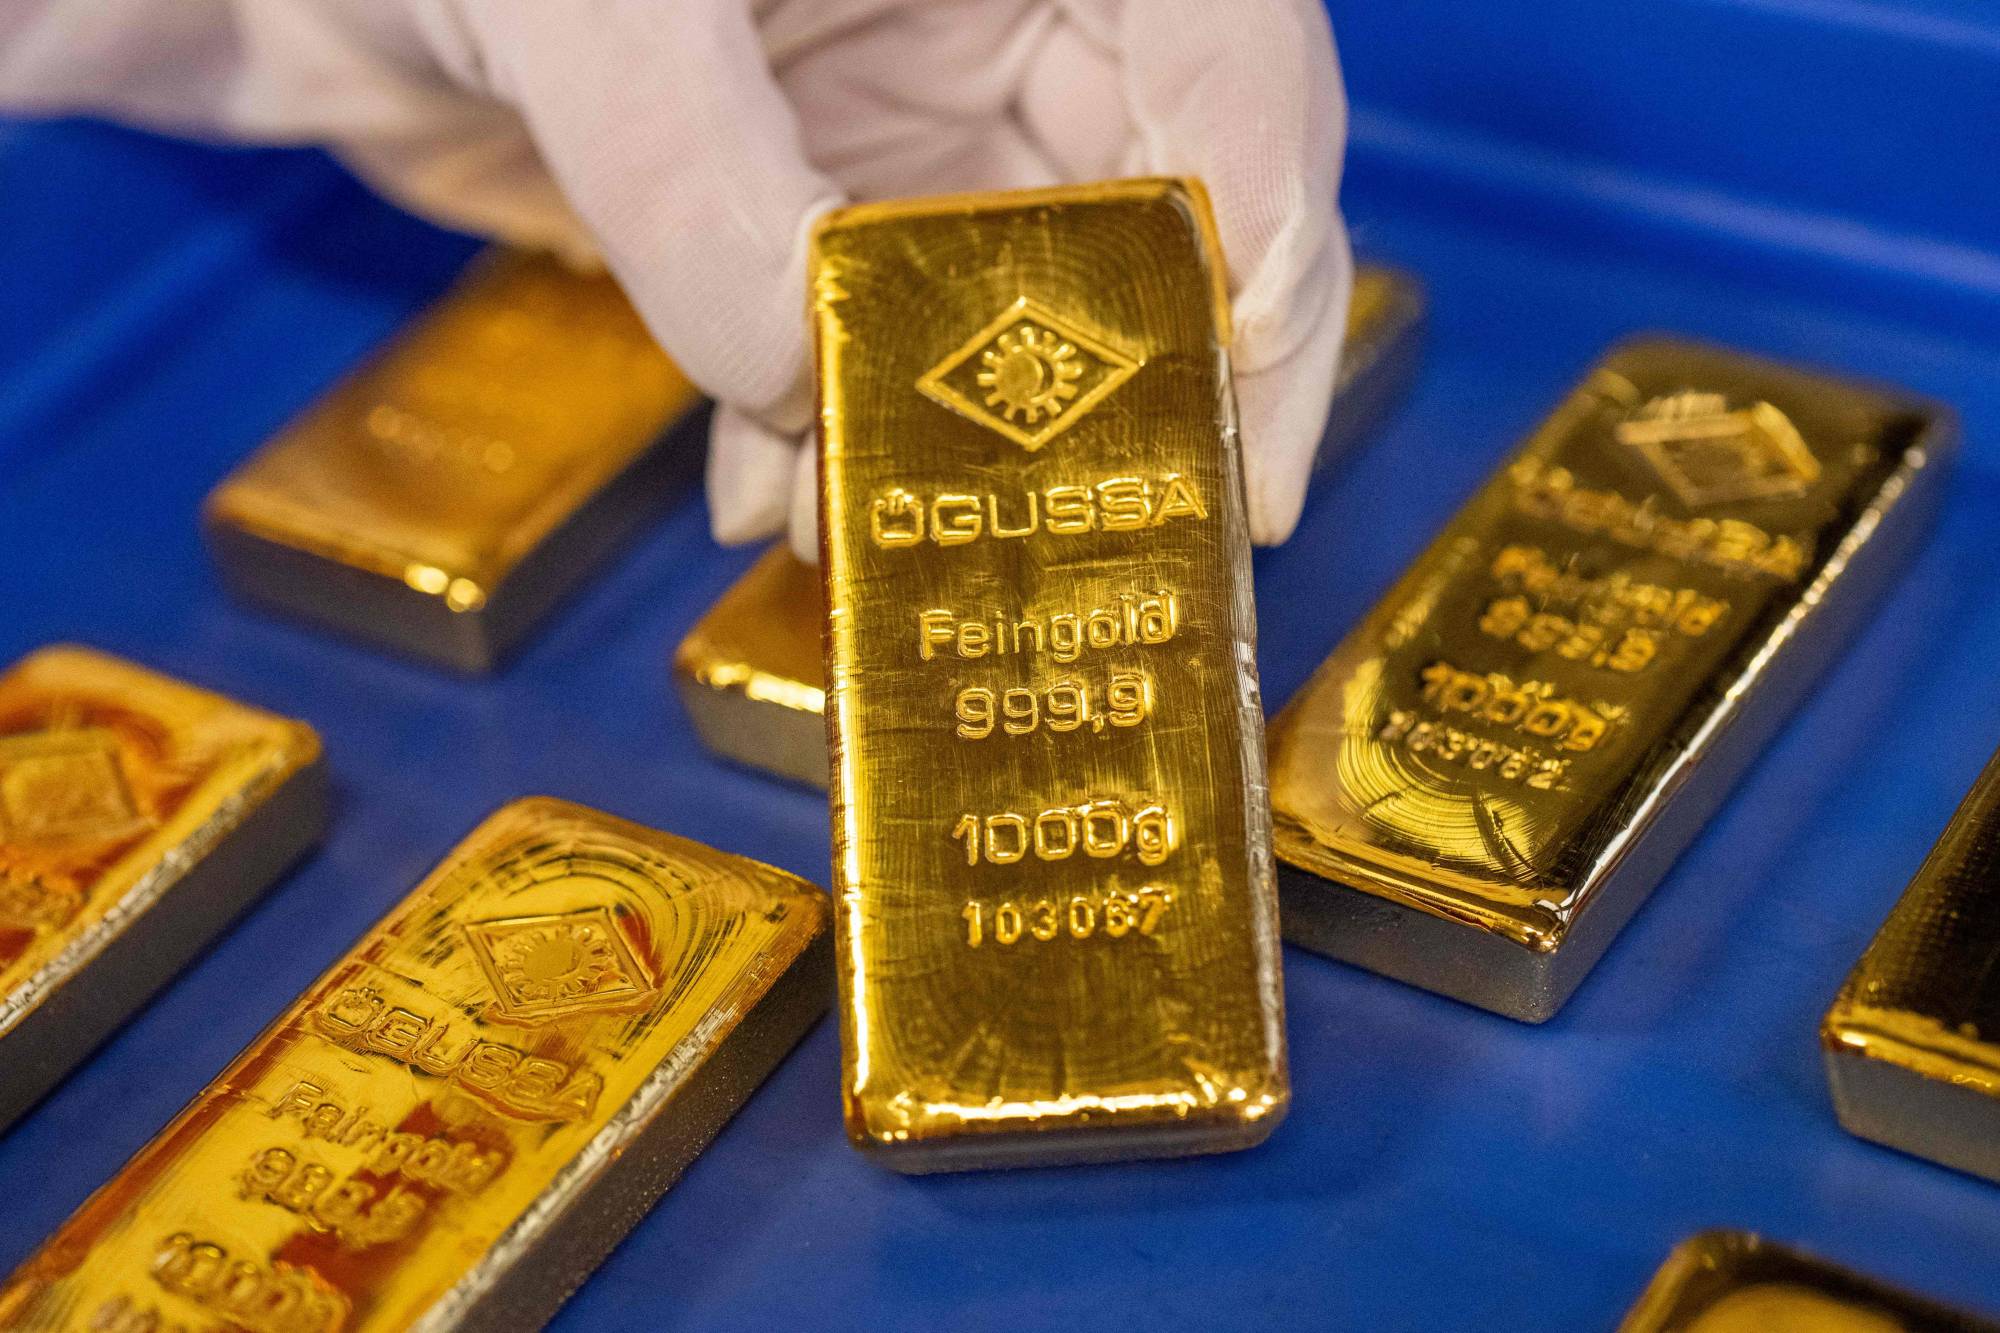
Altının düşüşüne ne sebep oldu? Eski parlaklığını geri kazanacak mı yoksa düşüş trendi devam mı edecek?

Dubai’de bulunan bir kuyumcu dükkanında sergilenen altın külçeleri (EPA)
TT

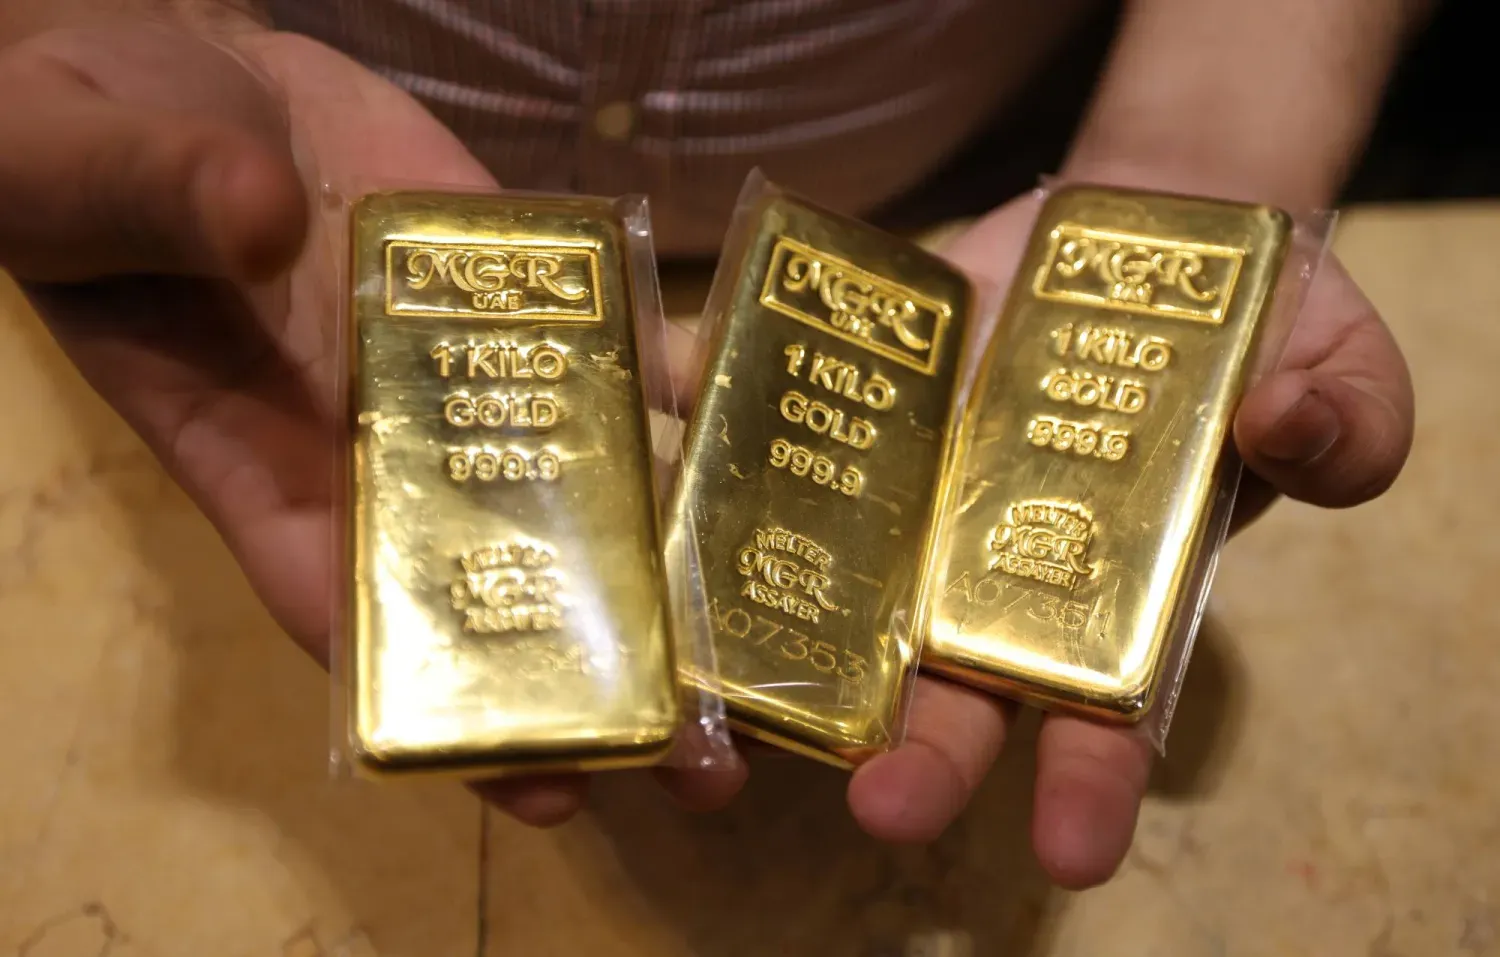
Altının düşüşüne ne sebep oldu? Eski parlaklığını geri kazanacak mı yoksa düşüş trendi devam mı edecek?

Dubai’de bulunan bir kuyumcu dükkanında sergilenen altın külçeleri (EPA)

Şiddetli bir satış dalgasıyla karşı karşıya kalan altın, 23 Ekim ile sona eren haftada ons başına 4 bin doların altına gerileyerek temmuz ortasından bu yana en düşük seviyesini gördü. Bu düşüşte, enflasyonun kalıcılığına dair artan endişeler ve yıl sonuna kadar ABD faiz oranlarının yeniden artırılabileceği yönündeki beklentilerin güçlenmesi etkili oldu.

Jeopolitik gerilimlerin normal şartlarda güvenli liman niteliğindeki kıymetli madene talebi desteklemesi beklenirken, yükselen petrol fiyatları ve borsalardaki satış dalgası yatırımcıların pozisyonlarını azaltarak nakde yönelmesine yol açtı.

Spot piyasada altın haftalık bazda yüzde 4’e yakın değer kaybederek haziran ayından bu yana en kötü haftalık performansını kaydetti. Cuma günü ons başına 3 bin 975 dolar seviyesini test eden altın, ilerleyen saatlerde 4 bin dolar sınırına yakın işlem gördü. Reuters verilerine göre, ABD’nin aralık vadeli altın kontratları cuma günkü seansı yüzde 1,3’lük düşüşle 4.007,90 dolardan tamamladı.

dcfvgt
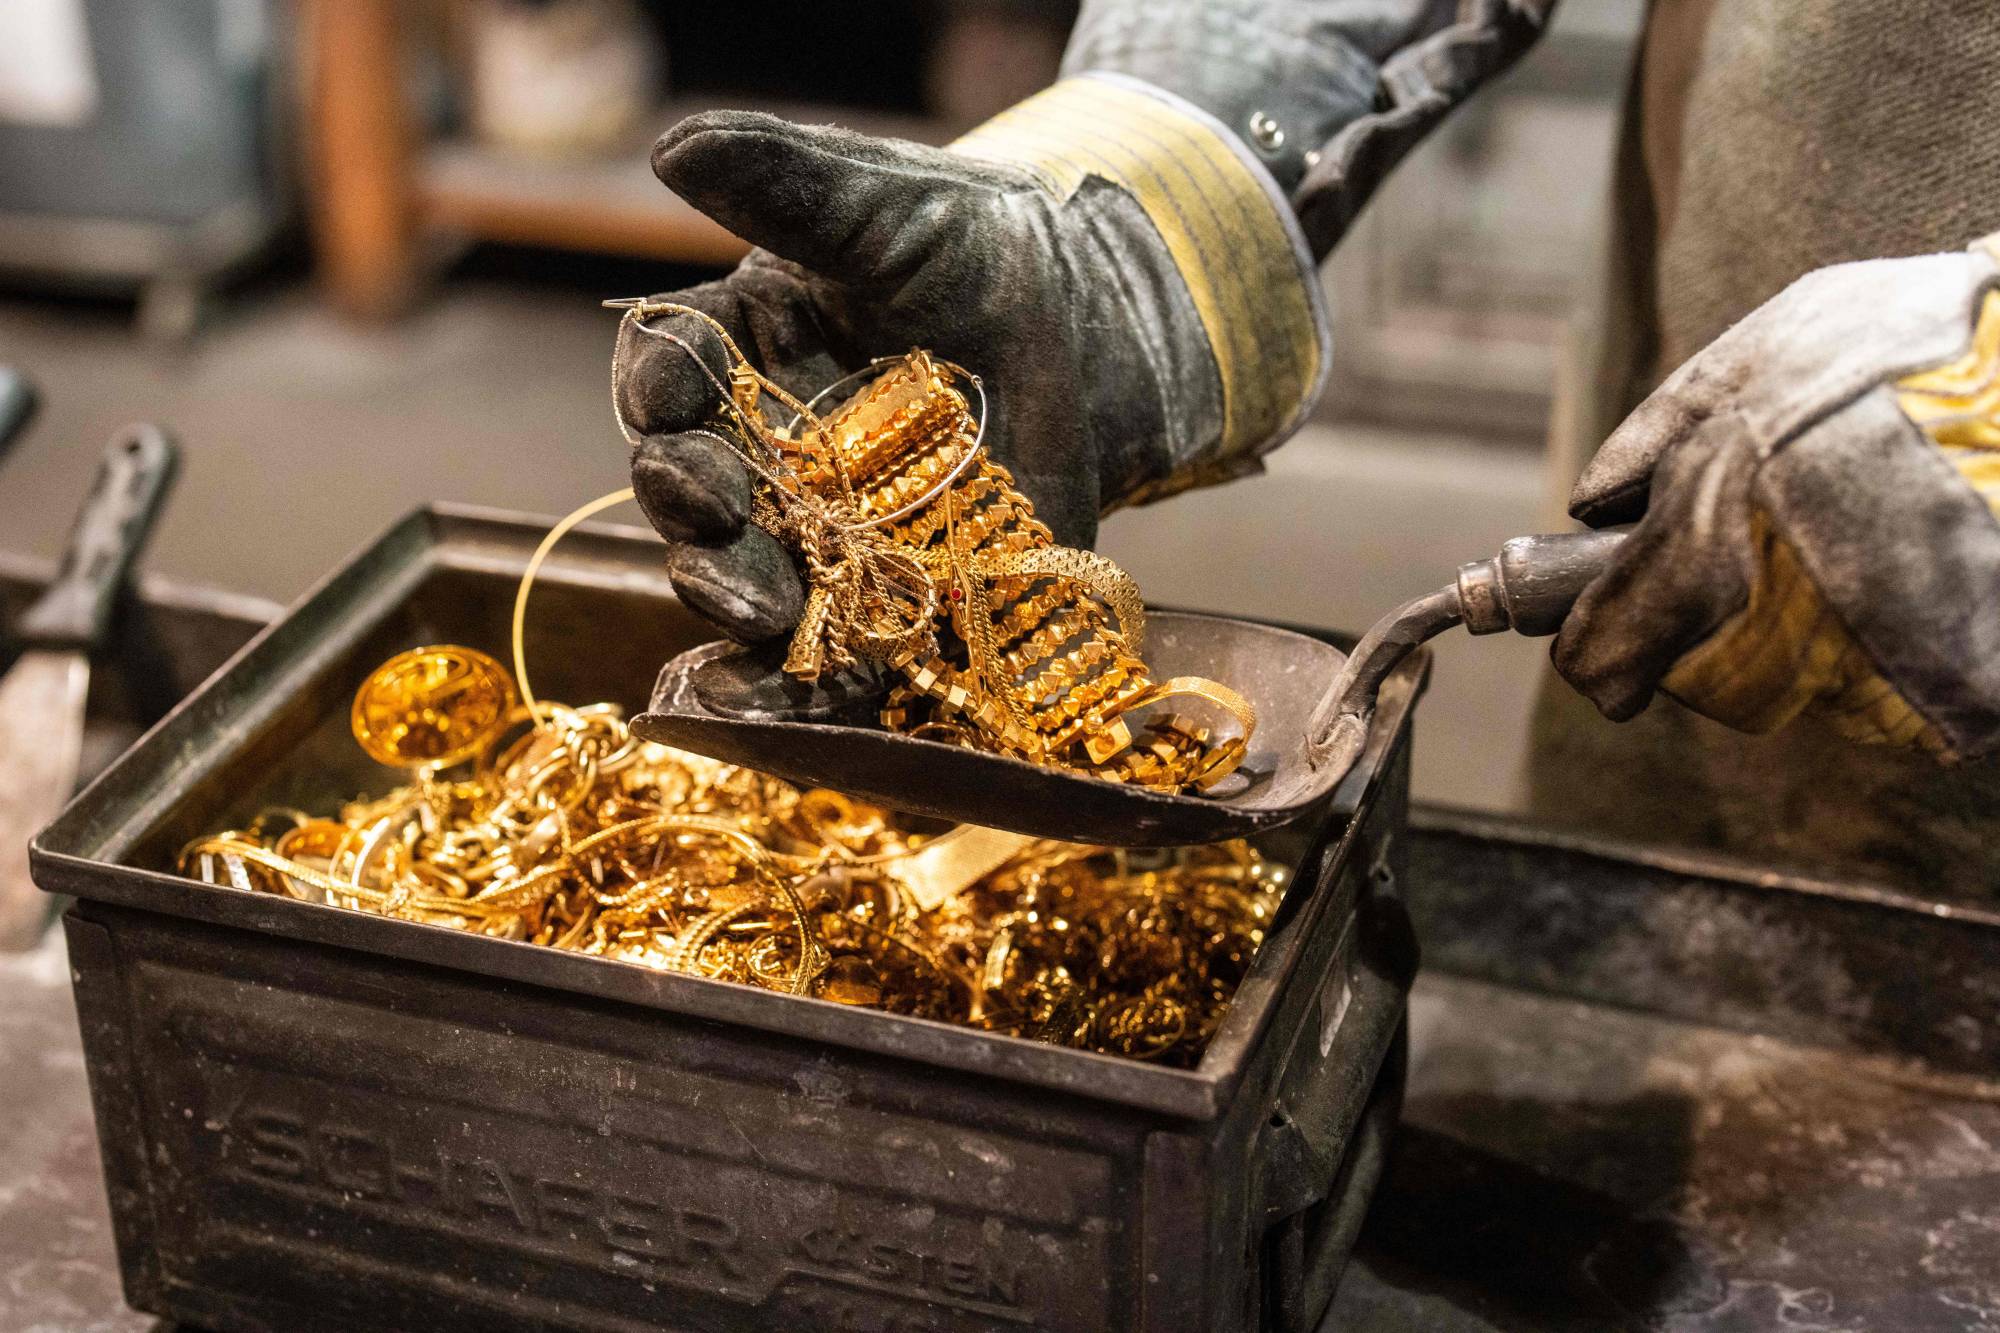
Viyana’daki bir altın ve gümüş rafinerisinde eritilmeyi bekleyen altın takılar (AFP)

Söz konusu gerileme tek bir faktörden kaynaklanmadı; enerji fiyatlarındaki artış, para politikası beklentilerindeki değişim, yatırımcıların risk iştahındaki azalma ve yatırım pozisyonlarının tasfiye edilmesi gibi baskı unsurlarının bir arada etkili olmasıyla gerçekleşti. Altının son dönemdeki bu hareketi, piyasaların likidite sağlamak amacıyla varlık satışına yöneldiği baskı dönemlerinde, güvenli liman cazibesini koruma kapasitesini yeniden tartışmaya açtı.

Petrol, enflasyon endişelerini yeniden gündeme getiriyor

Yükselen petrol fiyatları, hafta boyunca altın üzerinde baskı oluşturan en önemli etkenlerden biri oldu. Brent petrol, Suudi Arabistan’daki petrol tesislerine yönelik Husi saldırıların ardından arzda aksama yaşanabileceği endişeleriyle son beş ayın en yüksek seviyesine tırmandı.

Bu gelişmeler, yatırımcıların ABD enflasyonunun seyrini ve merkez bankalarının parasal gevşemeyi sürdürme kapasitesini takip ettiği bir dönemde, yüksek enerji maliyetlerinin yarattığı riskleri yeniden piyasaların gündemine taşıdı.

Petrol fiyatlarındaki artışın altın açısından önemi; taşıma ve üretim maliyetlerini artırarak enflasyonist baskıları yükseltme ve böylece hızlı faiz indirimi ihtimalini zayıflatma potansiyelinden kaynaklanıyor. Enflasyonun hedef seviyelerin üzerinde kalmaya devam etmesi durumunda ise sıkı para politikası adımlarının atılması olasılığı güçleniyor.

Faiz getirisi sunmayan altın, genellikle düşük faiz oranlarından veya düşen reel getirilerden destek buluyor. Buna karşın faiz beklentilerinin ve rakip varlıkların getirilerinin yükseldiği dönemlerde, tahvil ve benzeri getirili araçlara kıyasla altını elde tutmanın fırsat maliyeti artış gösteriyor.

ABD’de beklenenden güçlü gelen enflasyon verileri ile yükselen enerji fiyatları, ABD Merkez Bankası’nın (FED) aralık ayında faiz artırımına gidebileceği yönündeki piyasa öngörülerini pekiştirdi. Piyasaların ekim ayındaki toplantıda faizlerin sabit tutulacağını geniş ölçüde fiyatlamasına karşın, dikkatler merkez bankasının takındığı tona ve önümüzdeki aylara ilişkin vereceği sinyallere çevrildi.

Hisse senetlerinde yaşanan satış dalgası baskıyı artırıyor

Petrol fiyatları ve faiz oranlarının yanı sıra teknoloji hisselerindeki keskin gerileme de altındaki kayıpların hızlanmasında etkili oldu. Hisse senedi piyasalarında yaşanan satış dalgası, bazı yatırımcıların teminat tamamlama çağrılarını karşılamak veya portföylerindeki riskleri azaltmak amacıyla nakit arayışına girmesine ve aralarında altının da bulunduğu diğer varlıklarda satışa gitmesine yol açtı.

cdvfgth
Viyana’daki bir altın ve gümüş rafinerisinde sergilenen her biri 1 kg ağırlığındaki altın külçeleri (AFP)

Bu durum, güvenli limanlara yönelik talebin her zaman anında fiyat artışına dönüşmediğini gösteriyor. Piyasalarda çalkantının yaşandığı dönemlerde riskler tırmansa dahi yatırımcılar, nakit ihtiyaçlarının savunma amaçlı varlık tutma isteklerinin önüne geçmesi nedeniyle altın satmak zorunda kalabiliyor.

Satış dalgasının bir bölümünde altındaki gerilemenin bazı tahvil getirilerindeki düşüş ve doların zayıflamasıyla eş zamanlı gerçekleşmesi, kıymetli madendeki hareketlerin tek bir faktöre bağlı olmadığını ortaya koydu. Bu süreçte faiz beklentileri, yatırım pozisyonlarının tasfiyesi ve teknik etkenler bir arada rol oynadı.

Merkez bankalarının satışları fiyatları aşağı mı çekti?

Altındaki düşüşün nedenlerine ilişkin soru işaretleri yalnızca petrol fiyatları ve faiz oranlarıyla sınırlı kalmadı; merkez bankalarının alım ve satım yönündeki hamleleri de öne çıktı. Mevcut veriler bazı resmî kurumların altın varlıklarını azalttığını gösterse da tablo genel olarak tek bir yöne işaret etmiyor. Ayrıca bu satışların hafta boyunca yaşanan düşüşün ana sürücüsü olduğunu kesin olarak söylemek için yeterli kanıt bulunmuyor.

Rusya, altın rezervlerinin bir kısmını satmaya devam etti. Rusya Merkez Bankası tarafından açıklanan veriler, bankanın altın varlıklarının eylül ayında yaklaşık 6,2 ton azalarak 2019 sonundan bu yana en düşük seviye olan 2 bin 264 tona gerilediğini ortaya koydu. Böylece Rusya, bütçe açığının finansmanına bağlı mali baskılar nedeniyle Aralık 2025’ten bu yana varlıklarını yaklaşık 62 ton azaltmış oldu.

Resmi altın satışları piyasadaki arzı artırabilir ve yatırım talebinin zayıf olduğu dönemlerle çakışırsa fiyatlar üzerinde baskı oluşturabilir. Ancak bu satışların etkisi, satılan miktara, piyasaya sürülme zamanlamasına ve diğer merkez bankaları ile yatırımcılardan gelen talebin ek arzı karşılama kapasitesine bağlı olarak değişiklik gösteriyor.

Öte yandan Çin, satış yapan merkez bankaları arasında yer almayıp rezervlerini artırmayı sürdürdü. Dünya Altın Konseyi’nin ekim ayında yayımladığı verilere göre Çin Halk Bankası, eylül ayında varlıklarına 23 ton altın ekleyerek Ekim 2023’ten bu yana en büyük aylık artışı kaydetti. Bu alımlar, Çin’in yılbaşından bu yana yaptığı toplam ilaveyi 103 tona çıkarırken resmi altın varlıklarını da 2 bin 410 tona ulaştırdı.

Bu veriler, merkez bankalarının farklılaşan stratejilerini göz önüne seriyor. Rusya finansman ihtiyacı kapsamındaki işlemler doğrultusunda altın satışına başvururken, Çin rezervlerini güçlendirmeye devam etti. Bu nedenle son dönemde yaşanan gerilemeyi merkez bankalarının ortak bir satış dalgasının sonucu olarak yorumlamak doğru olmayacaktır; aksine bu satışların resmi ve yatırımcı talebi ile küresel ekonomik gelişmeleri içeren daha geniş bir çerçevede değerlendirilmesi gerekiyor.

Piyasa tahminleri ne diyor?

Altının 4 bin dolar seviyesini kırmasının ardından kısa vadeli beklentiler daha temkinli bir seyre işaret ediyor. Petrol fiyatlarındaki artışın sürmesi, güçlü enflasyon verilerinin açıklanması veya FED’in daha şahin bir tutum benimsemesi, özellikle faiz indirimi beklentilerinin zayıflaması ya da faiz artırımı olasılığının yükselmesi durumunda fiyatlar üzerindeki baskıyı devam ettirebilir ve yeni satışları tetikleyebilir.

Ayrıca 4 bin dolarlık psikolojik seviyenin altında işlemlerin sürmesi teknik baskıyı artırabilir. Kıymetli madenin bu seviyeyi hızlı bir şekilde geri kazanamaması halinde bazı yatırımcıların pozisyonlarını azaltma yoluna gitmesi ihtimal dahlinde bulunuyor. Ancak bu senaryo piyasadaki gelişmelere bağlı kalmayı sürdürürken, düşüşün mutlaka devam edeceği anlamına gelmiyor.

Buna karşın enerji fiyatlarının gevşemesi, enflasyon endişelerinin gerilemesi veya ekonomik verilerin yavaşlamaya işaret ederek faiz indirimi beklentilerini yeniden gündeme taşıması durumunda altın destek bulabilir. Yatırımcı talebinde ya da merkez bankası alımlarında yaşanacak olası bir artış da kayıpları sınırlamaya yardımcı olabilir; ancak bu faktörler tek başına anlık bir toparlanmayı garanti etmiyor.

dfgt
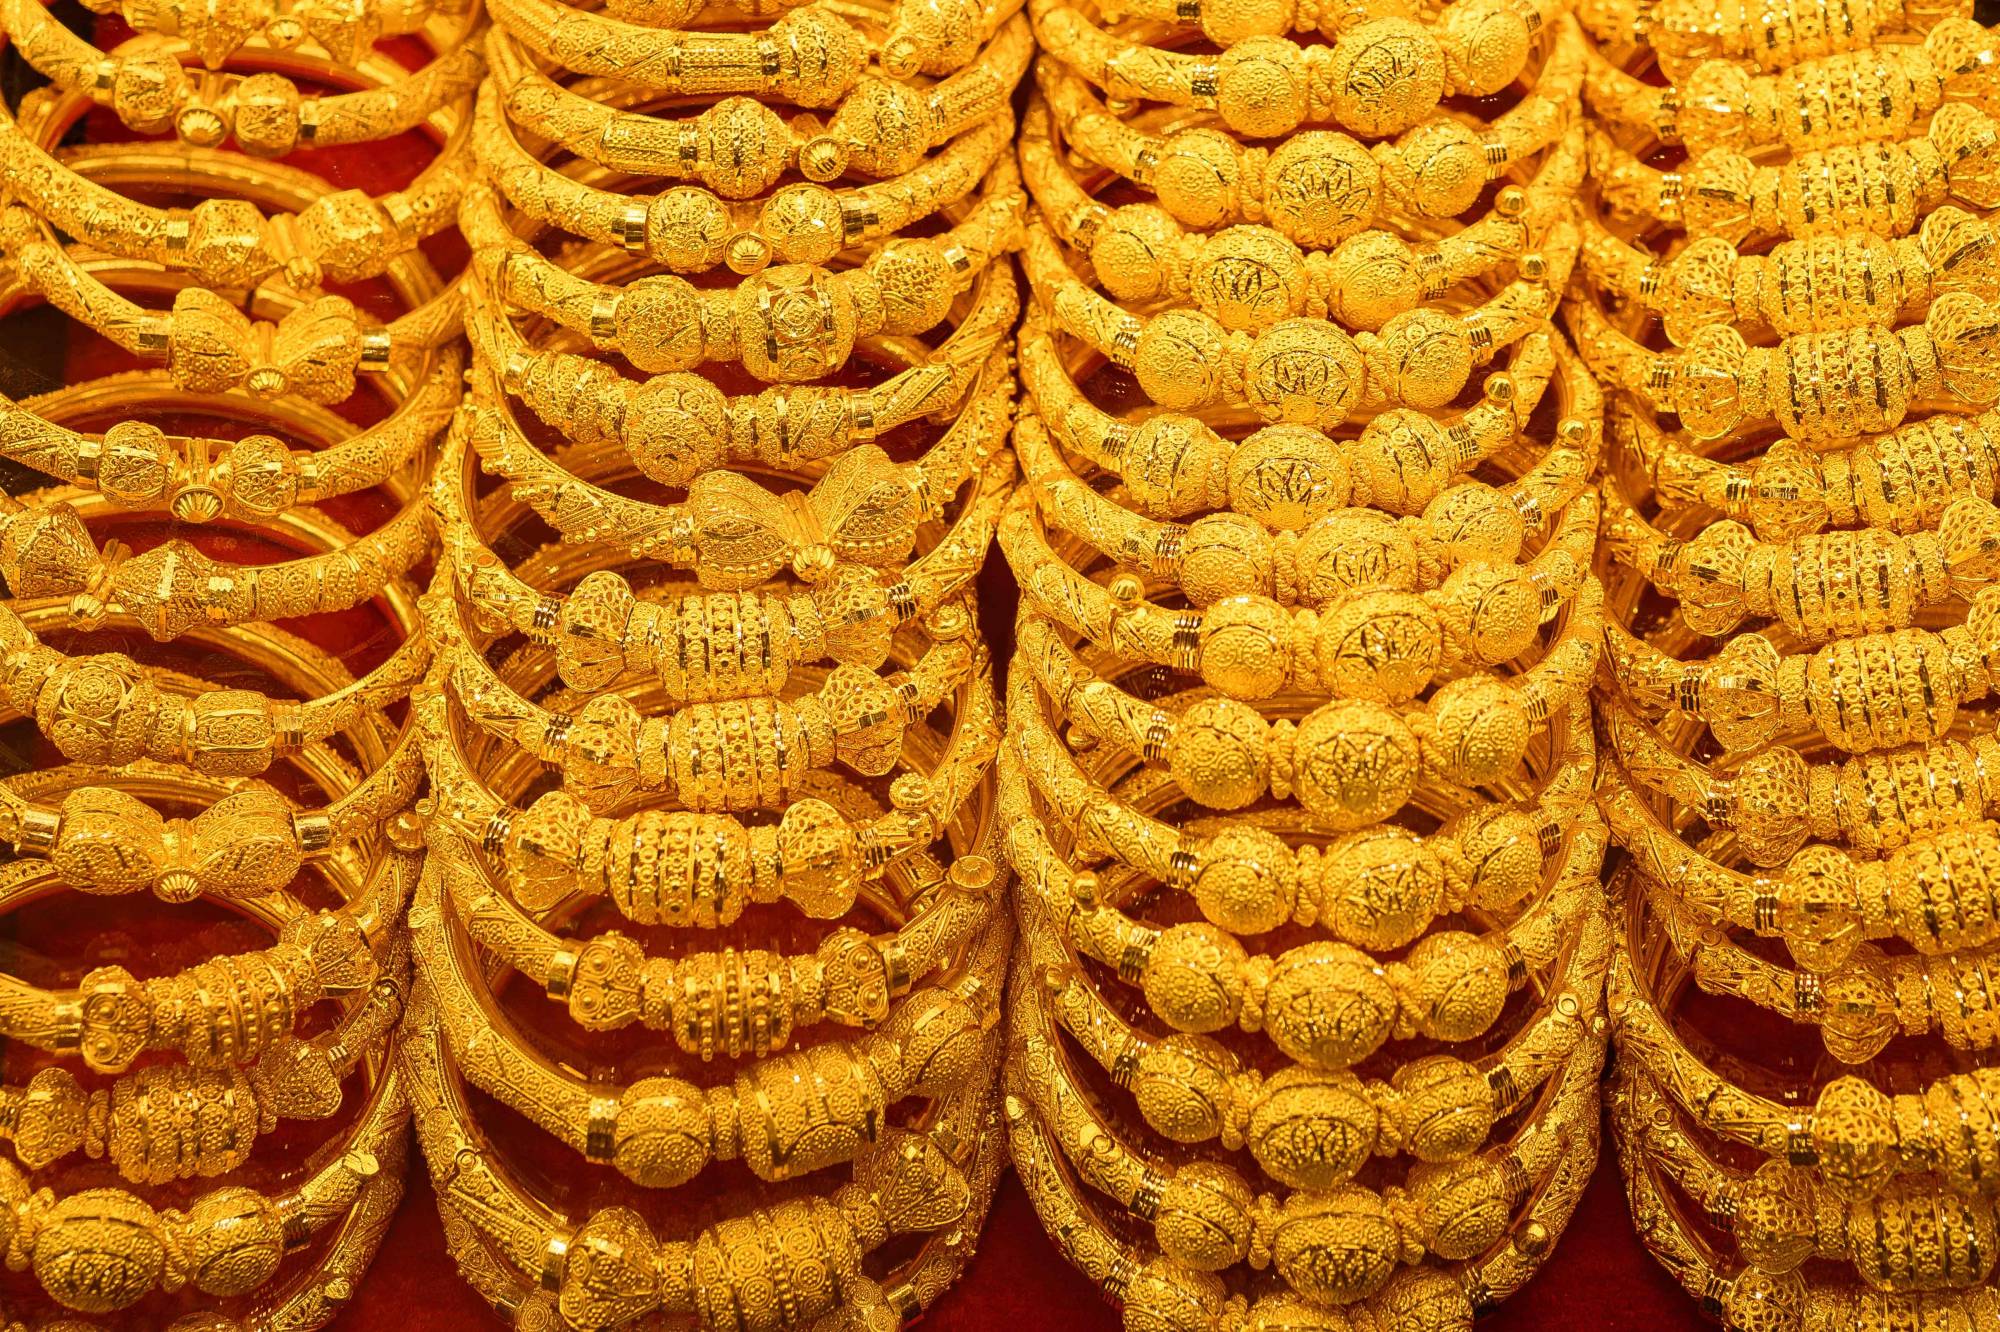
Kapalıçarşı’daki bir kuyumcuda satışa sunulan bilezikler (AFP)

Önümüzdeki hafta açıklanacak ekonomik veriler ile merkez bankalarının gerçekleştireceği toplantılar piyasanın yönünü belirlemede kritik rol oynayacak. Öne çıkan başlıklar arasında FED’in faiz kararı, Avrupa Merkez Bankası (ECB) toplantısı, ABD enflasyon verileri ve büyüme göstergeleri yer alıyor.

Yatırımcılar, alınacak kararlar ve yapılacak açıklamalarda, enerjiden kaynaklanan fiyat baskılarının parasal gevşemeyi geciktirip geciktirmeyeceğine ya da ilave sıkılaşma adımlarını tetikleyip tetiklemeyeceğine dair sinyalleri arayacak.

Altın, güvenli liman olarak cazibesini yitirdi mi?

Son dönemde yaşanan gerileme, altının koruma aracı olma vasfını tümüyle kaybettiği anlamına gelmiyor; ancak bu işlevin likidite koşulları ve para politikasından bağımsız işlemediğini gösteriyor. Enerji fiyatları yükselip faiz beklentileri güçlendiğinde, altını elde tutmanın fırsat maliyeti jeopolitik risklerden kaynaklanan talebin önüne geçebiliyor. Bu faktörlerin hisse senedi piyasalarındaki sert düşüşle çakışması halinde ise kıymetli madenin kendisi bazı yatırımcılar için nakit kaynağına dönüşebiliyor.

Daha uzun vadede merkez bankası alımları, bütçe açığı ile borç yüküne ilişkin endişeler ve jeopolitik gerilimler altın talebini destekleyebilecek unsurlar arasında yer almaya devam ediyor. Bununla birlikte söz konusu faktörler, faiz beklentilerinin değiştiği veya piyasalarda geniş çaplı tasfiyelerin yaşandığı dönemlerde sert düzeltmelerin önüne geçemiyor.

Bu doğrultuda altın, önümüzdeki döneme çift yönlü bir sınavla giriyor: Bir yanda 4 bin dolar seviyesini yeniden kazanma yeteneği, diğer yanda ise yatırımcı ve resmi kurum talebinin petrol, enflasyon ile para politikası beklentilerinden kaynaklanan baskıları dengeleme kapasitesi. Merkez bankalarından gelecek sinyaller ve ekonomik veriler, son düşüşün geçici bir düzeltme mi yoksa altın üzerindeki baskıların daha uzun süreceği bir dönemin başlangıcı mı olduğunu netleştirecek.


Altında düşüş: Haziran sonrasının en yüksek haftalık kaybına doğru gidiyor

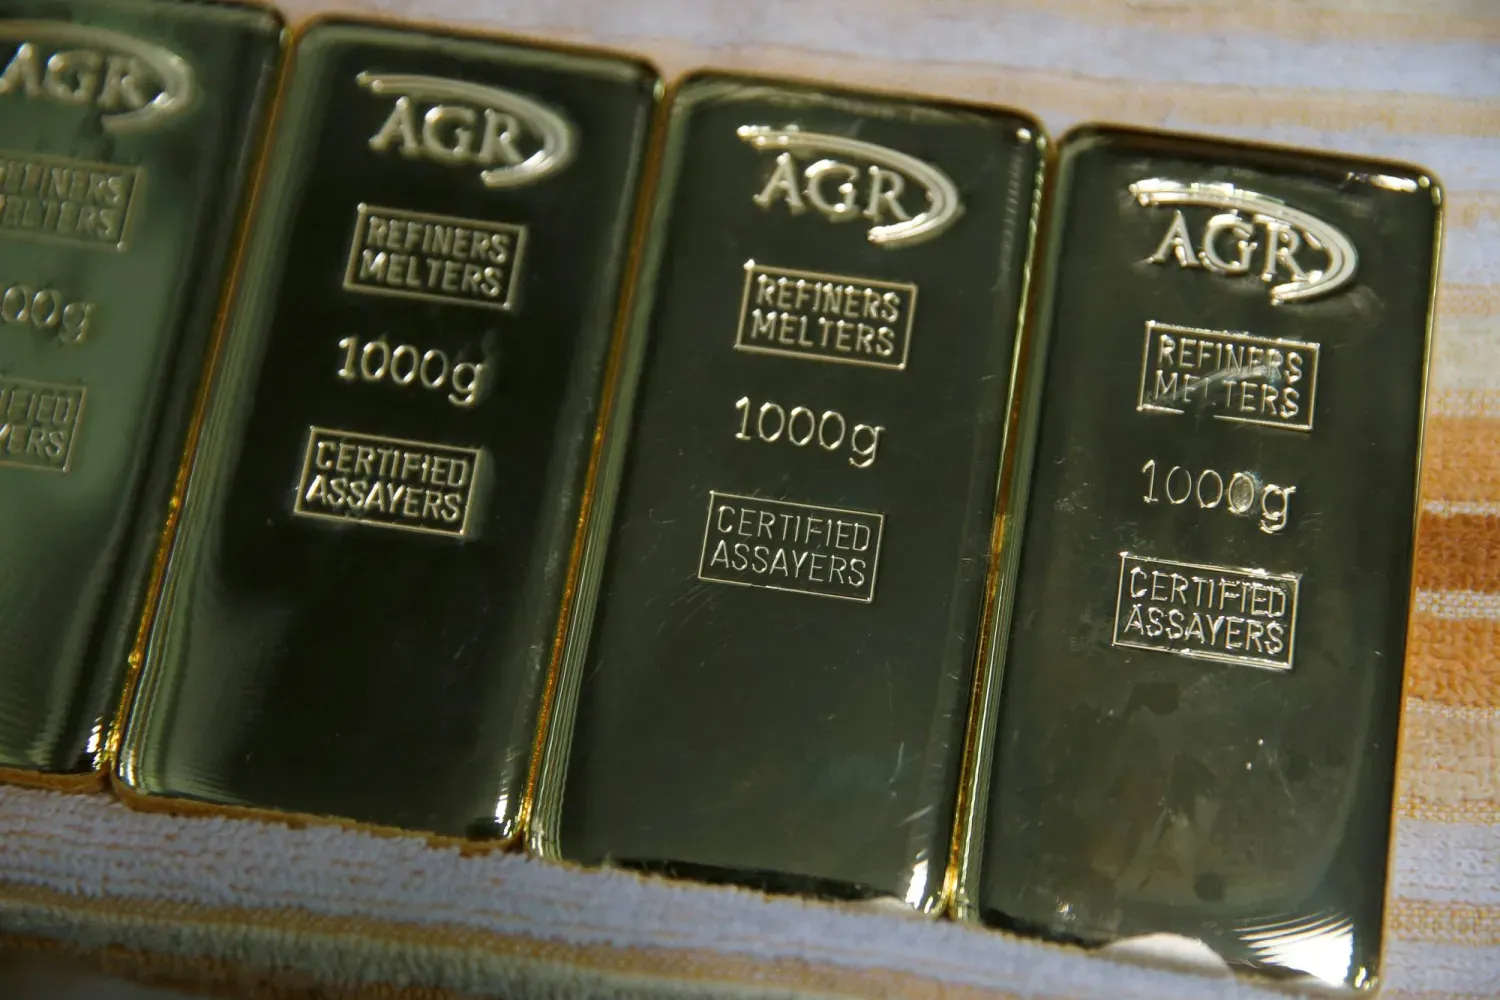
Uganda'nın Entebbe şehrinde bulunan Afrika Altın Rafinerisi 'AGR'de sergilenen altın külçeleri (Reuters)
TT

Altında düşüş: Haziran sonrasının en yüksek haftalık kaybına doğru gidiyor

Uganda'nın Entebbe şehrinde bulunan Afrika Altın Rafinerisi 'AGR'de sergilenen altın külçeleri (Reuters)

Altın fiyatları, bugün gerileyerek dört ayı aşkın sürenin en büyük haftalık kaybını kaydetmeye yöneldi. Petrol fiyatlarındaki yükselişin, ABD’de faizlerin daha uzun süre yüksek seviyelerde tutulacağı beklentisini güçlendirmesi ve yatırımcıların gelecek hafta yapılacak ABD Merkez Bankası (FED) toplantısını beklemesi, altın üzerindeki baskıyı artırdı.

Piyasalarda spot altın % 0,2 düşüşle ons başına 4 bin 016,27 dolara geriledi. Günün erken saatlerinde 20 Temmuz’dan bu yana en düşük seviyesini gören altın, kayıplarının bir bölümünü telafi etti. Buna rağmen değerli metal, hafta başından bu yana yüzde 3,5 değer kaybederek haziran ayından bu yana en kötü haftalık performansını kaydetmeye yöneldi.

Aralık teslimatlı ABD altın vadeli işlemleri de % 0,7 düşüşle ons başına 4 bin 030,40 dolara indi.

Capital.com’un piyasa araştırmaları başkanı Monty Saffieddine, spekülatörlerin altın için kritik eşik olarak görülen 4 bin dolar seviyesini korumaya çalıştığını söyledi. Saffieddine, bu seviyenin belirgin biçimde altına inilmesinin, piyasaların faiz indirimi beklentilerinin zayıfladığına ve kalıcı enflasyon baskısı, yükselen tahvil getirileri ve güçlü dolar senaryosunu fiyatlamaya yöneldiğine işaret edebileceği uyarısında bulundu.

Petrol fiyatları ise dün yaklaşık yüzde 4 yükselerek son beş ayın en yüksek seviyesine ulaştı. Bu artış, enerji arzında yeni kesintiler yaşanabileceğine ilişkin endişeleri artırdı.

Enerji fiyatlarındaki yükseliş enflasyon baskısını artırırken, FED’in faizleri daha uzun süre yüksek tutmasına yol açabilir. Bu durum, faiz getirisi sağlamayan altının cazibesini azaltıyor. Çünkü faiz getirisi sunan varlıkların daha yüksek getiri sağlaması, altın tutmanın fırsat maliyetini yükseltiyor.

Saffieddine, jeopolitik gerilimin daha da artmasının petrol fiyatlarını yukarı çekebileceğini belirtti. Ham petrol fiyatlarındaki yükselişin enflasyon endişelerini yeniden canlandırdığını, tahvil getirilerini yukarı ittiğini ve ABD’de para politikasının gevşetilmesini geciktirdiğini ifade eden Saffieddine, bu gelişmelerin altın açısından olumsuz bir tablo oluşturduğunu kaydetti.

Yatırımcıların odağında, 27-28 Ekim tarihlerinde yapılması planlanan FED para politikası toplantısı ile gelecek hafta açıklanacak ABD kişisel tüketim harcamaları (PCE) verileri bulunuyor. PCE endeksi, FED’in yüzde 2’lik enflasyon hedefine ulaşma çabalarında temel aldığı başlıca enflasyon göstergesi olarak öne çıkıyor.

Piyasalar, FED’in gelecek haftaki toplantısında faizleri büyük ölçüde sabit tutmasını bekliyor. Bununla birlikte, aralık ayında faiz artırımı ihtimali de gündemdeki yerini koruyor. Bu senaryoya ilişkin piyasa beklentisinin yüzde 80 seviyesinde olduğu belirtiliyor.

Öte yandan HSBC analistleri dün yayımladıkları araştırma notunda, piyasa dinamiklerindeki değişim ve yatırım pozisyonlarının nakde çevrilmesini gerekçe göstererek, 2026 yılı için platin ve paladyumun ortalama fiyat tahminlerini düşürdü.

Diğer değerli metallerde de düşüş görüldü. Spot gümüş %1 gerileyerek ons başına 53,98 dolara, platin %0,1 düşüşle bin 568,58 dolara indi. Paladyum ise ons başına bin 054,50 dolarda yatay seyretti.

Gümüş, platin ve paladyum fiyatları da haftayı kayıpla tamamlamaya yöneldi.


IMF: Petrol dışı faaliyetler, Suudi ekonomisinin dalgalanmalara karşı dayanıklılığını artırıyor

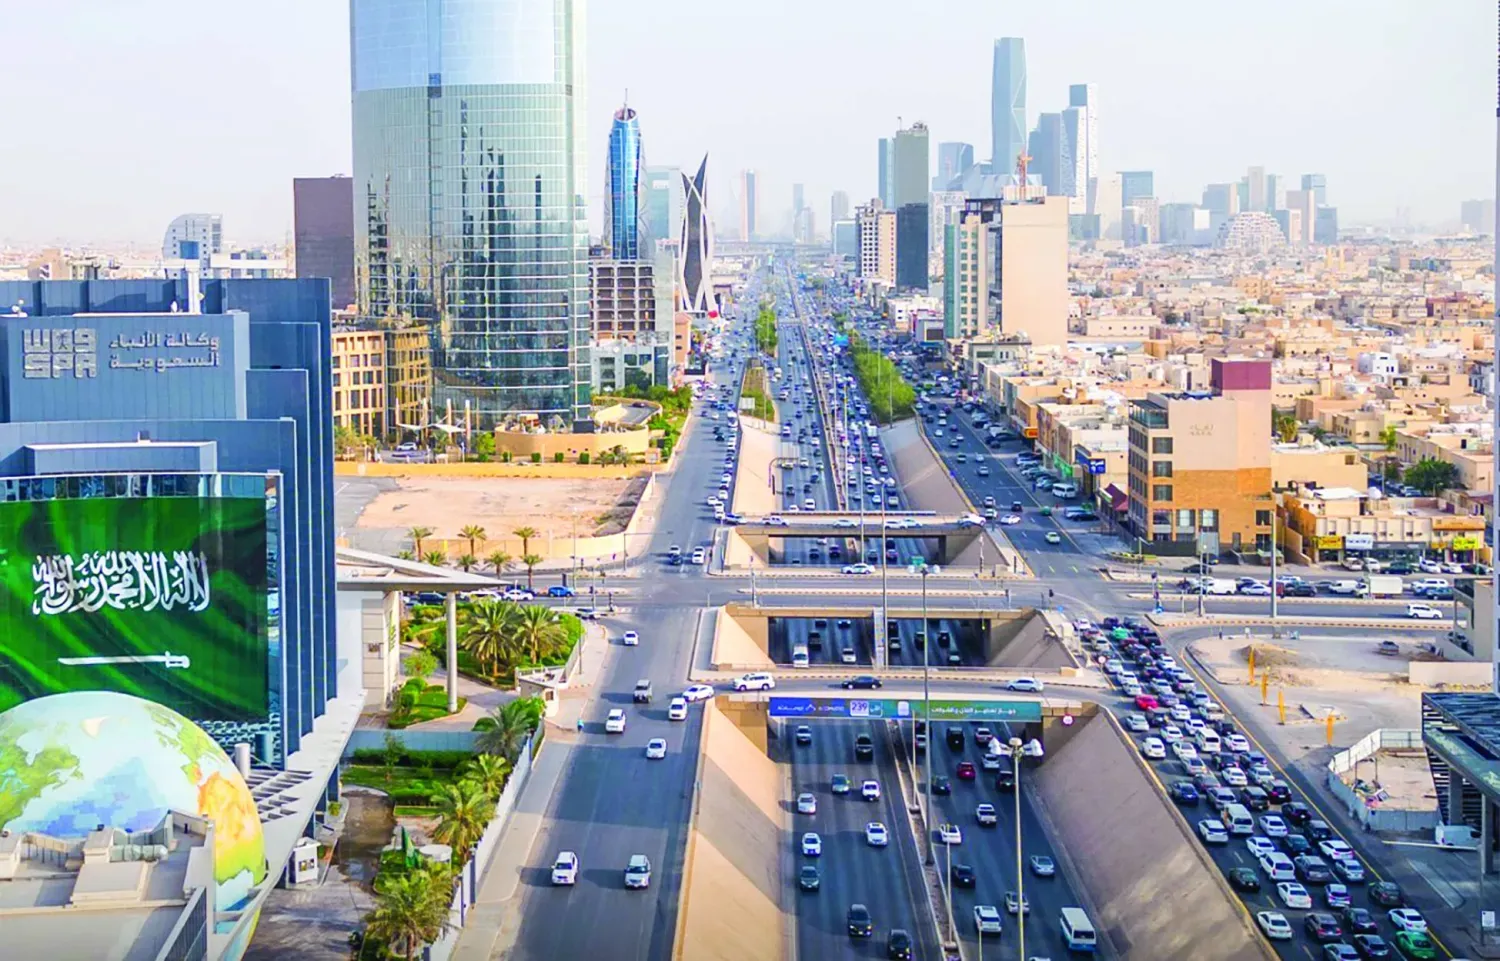
Suudi Arabistan’ın başkenti Riyad’daki Kral Fahd Caddesi (SPA)
TT

IMF: Petrol dışı faaliyetler, Suudi ekonomisinin dalgalanmalara karşı dayanıklılığını artırıyor

Suudi Arabistan’ın başkenti Riyad’daki Kral Fahd Caddesi (SPA)

Uluslararası Para Fonu’nun (IMF) Suudi Arabistan ekonomisine ilişkin öngörüleri, bölgesel huzursuzlukların enerji üretimi, ticaret ve tedarik zincirleri üzerinde yarattığı baskılara rağmen iyileşme ve büyüme açısından olumlu bir tabloya işaret etti. Krallığın gayrisafi yurt içi hasılasının (GSYİH) 2026 yılında petrol ve doğal gaz sektöründeki yavaşlamadan etkilenmesi beklenirken, petrol dışı faaliyetlerin daha dayanıklı bir seyir izlediği belirtildi. Ekonominin, enerji üretiminin kademeli olarak normale dönmesi ve ticaret koşullarının iyileşmesiyle birlikte 2027 yılında güçlü bir toparlanma kaydetmesi öngörülüyor.

IMF tarafından Ekim 2026’da yayımlanan Bölgesel Ekonomik Görünüm raporunda Suudi Arabistan; Ortadoğu, Kuzey Afrika, Afganistan ve Pakistan bölgesinin, çatışmaların yanı sıra küresel ticaret ve enerji arzındaki aksamalarla mücadele ettiği bir dönemde öne çıkan ana ekonomiler arasında gösterildi.

Büyümede geçici bir gerileme ve petrol dışı faaliyetlerin dayanıklılığı

Rapor, bölgesel enerji üretimi, deniz taşımacılığı ve özellikle Hürmüz ile Babu’l Mendeb boğazlarıyla bağlantılı tedarik zincirlerini etkileyen aksamalar neticesinde hidrokarbon sektörünün ilk yarıda gerilemesine bağlı olarak, Suudi Arabistan’ın reel GSYİH’sinin 2026 yılında yüzde 3,3 oranında küçüleceğini öngörüyor.

Buna karşılık, Krallık’taki petrol dışı faaliyetlerin, yatırım ivmesinin sürdürülmesi ve Vizyon 2030 kapsamındaki ekonomik çeşitlendirme programlarının desteğiyle enerji sektörlerine kıyasla daha dirençli bir seyir izlediği ve görece daha iyi bir performans sergilediği kaydedildi.

Turizm sektöründe ise Suudi Arabistan, bölgesel gerilimlerden doğrudan etkilenen diğer ülkelere kıyasla otel doluluk oranlarında en düşük düşüşü kaydederek, mevcut şartlar altında turizm hizmetleri hareketliliğini koruma konusunda nispi bir başarı ortaya koydu.

2027’de güçlü bir toparlanma bekleniyor

2026 yılında beklenen küçülmeye rağmen IMF, Suudi Arabistan ekonomisinin bir sonraki yıl güçlü bir toparlanma kaydetmesini ve reel GSYİH’sinin 2027 yılında yüzde 7,9 oranında büyümesini öngörüyor.

Söz konusu toparlanmanın; enerji üretiminin kademeli olarak normal seviyelerine dönmesi, güvenlik ve ticaret koşullarının istikrara kavuşması ve küresel tedarik zinciri akışının iyileşmesiyle bağlantılı olduğu ifade ediliyor.

Raporun orta vadeli öngörülerinde ise Krallık’ın reel GSYİH büyümesinin 2031 yılı itibarıyla yüzde 3,6 civarında dengeleneceği ve mevcut dönemde beklenen dalgalanmaların ardından ekonominin daha istikrarlı bir büyüme patikasına gireceği belirtiliyor.

Enflasyon ve para politikası

Suudi Arabistan’da ortalama enflasyonun 2026 yılında yüzde 2,7 civarında gerçekleşmesi, takip eden yıllarda ise yüzde 2 seviyesinde istikrar kazanması bekleniyor.

Sübvansiyonlar, fiyat kontrolleri ve mali disiplini içeren etkenler, enflasyonist baskıların dizginlenmesine ve bölgedeki birçok ekonomiye kıyasla fiyatların görece istikrarlı seyretmesine katkı sağladı.

Para politikası tarafında ise Suudi Arabistan Merkez Bankası yetkililerinin de aralarında bulunduğu Körfez ülkeleri merkez bankaları, finansal piyasaların istikrarını desteklemek ve olası enflasyonist baskıları sınırlamak amacıyla ABD Merkez Bankası’nın (FED) hamleleriyle uyumlu adımlar attı.

Mali esneklik ve şokları absorbe etme kapasitesi

2026 yılında Suudi Arabistan’ın mali politikası; altyapının geliştirilmesi, harcama verimliliğinin artırılması ve uzun vadeli yapısal reformların desteklenmesi dahil olmak üzere harcamaların stratejik önceliklere yönlendirilmesine imkan tanıyacak şekilde, disiplin ve ihtiyatla nitelendiriliyor.

Rapora göre Krallık, bölgesel huzursuzluk sürecine, cari denge ve resmi rezervler üzerinde oluşabilecek geçici şokların emilmesine yardımcı olan konforlu rezervler ve mali pozisyonlarla girdi.

Bölgesel ve küresel ölçekte belirsizliklerin arttığı bir dönemde söz konusu mali marjlar, ekonomik önceliklere yatırım yapılmaya devam edilirken dalgalanmalara karşı direncin artırılması açısından kritik önem taşıyor.

Yapay zekâ

Teknoloji ve yapay zekâya yapılan yatırımlar, Suudi Arabistan’ın diğer Körfez ülkeleriyle birlikte varlığını genişletmeye çalıştığı alanlardan birini oluşturuyor. Rapor, yapay zekâ altyapısına ve veri merkezlerine yönelik açıklanan ve raporda yer alan verilere göre GSYİH’nin yüzde 5’ini aşan yatırımlara dikkat çekerken, bu yatırımların orta vadede verimliliği ve büyümeyi artırmasının beklendiğini belirtiyor.

Aynı zamanda yapısal reformlar; iş gücü piyasalarının esnekliğinin artırılması, beşerî sermayeye yatırım yapılması ve petrol dışı ihracatın çeşitlendirilmesi yoluyla ekonominin dış şoklara karşı direncini artırmada önemli bir unsur olmayı sürdürüyor.

Rapor ayrıca, Körfez İşbirliği Konseyi (KİK) ülkelerinin son yirmi yılda mal ihracatını çeşitlendirme konusunda kaydettiği ilerlemeye işaret ederek, üretim ile ticaret tabanını genişletmeye ve geleneksel gelir kaynaklarına olan bağımlılığı azaltmaya yönelik çabaların sürdürülmesinin önemini vurguluyor.

Söz konusu eğilimler bir arada değerlendirildiğinde; ekonomik çeşitlendirmenin ve yeni sektörlere yapılan yatırımların, Suudi Arabistan’ın mevcut huzursuzlukların etkilerini aşma ve orta vadeli büyüme beklentilerini koruma kapasitesini desteklemedeki kritik rolünü ortaya koyuyor.