
Göçmenlerin ailelerine gönderdiği paralar artık yalnızca geçim masraflarını karşılamaya yönelik havaleler olmaktan çıktı. Düşük ve orta gelirli birçok ülkede bu para akışları, krizler karşısında haneler için bir finansal güvenlik ağına, tasarruf ve yatırım kaynağına ve etkileri kırsal ekonomilere ve yerel piyasalara kadar uzanan bir kanala dönüştü.
Uluslararası Tarımsal Kalkınma Fonu’nun (IFAD) yayımladığı son rapora göre, düşük ve orta gelirli ülkelere gönderilen işçi dövizleri 2025 yılında 728,6 milyar dolara ulaştı. Bu rakam, 2016 yılına göre yüzde 94’lük artışa işaret ederken, söz konusu ülkelerdeki doğrudan yabancı yatırımları geride bıraktı ve aynı yıl küresel ölçekte sağlanan resmi kalkınma yardımlarının dört katından fazlasına ulaştı.
Ancak bu para akışlarının büyüklüğü, ailelerin söz konusu kaynaklara erişiminin zorunlu olarak kolaylaştığı anlamına gelmiyor. Bazı piyasalarda yaptırımların ve finansal uyum gerekliliklerinin sıkılaştırılması, para transferi kanallarını çifte bir sınamayla karşı karşıya bırakıyor: Bir yandan finansal sistemin güvenliğini korumak, diğer yandan meşru para akışlarının ailelere mümkün olan en düşük maliyetle ulaşmasını sağlamak.
IFAD Başkanı Alvaro Lario, Şarku’l Avsat’a yaptığı açıklamada, ABD’nin ekonomik yaptırımlarının para transferleri ve finansal kapsayıcılık açısından yarattığı en önemli zorluğun, yaptırımlara ve kara para aklama ile terörizmin finansmanıyla mücadeleye ilişkin gerekliliklere uyarken, ‘yasal aile havaleleri için güvenli, düşük maliyetli ve şeffaf kanalları korumak’ olduğunu söyledi.
Lario, özellikle kırılgan ve çatışmalardan etkilenen ülkelerde denetlenen finansal kanallara erişimin öneminin arttığını belirterek, çok sayıda ailenin yurt dışında yaşayan yakınlarının gönderdiği paralara bağlı olduğunu ifade etti.
Yaptırımlar ve ‘risk azaltma’
Lario, yaptırımların para transferleri üzerindeki etkisinin ülkeye, yaptırımların niteliğine ve kullanılan finansal kanallara göre değiştiğini belirtti. Lario, endişenin yalnızca yaptırımlarla sınırlı olmadığını, finans kuruluşlarının düzenleyici, uyum ve itibar risklerine karşı verdikleri tepkilerin de etkili olduğunu ifade etti.
Kişisel para transferlerine izin verilen durumlarda dahi finans kuruluşlarının belirli ülkelerle bağlantılı işlemlerin gerçekleştirilmesi konusunda daha sıkı tutum sergileyebildiğini söyleyen Lario, muhabir bankacılık ilişkilerine yönelik kısıtlamaların ise para transferi şirketlerinin bankacılık hizmetlerini sürdürmesini zorlaştırabileceğine dikkat çekti.
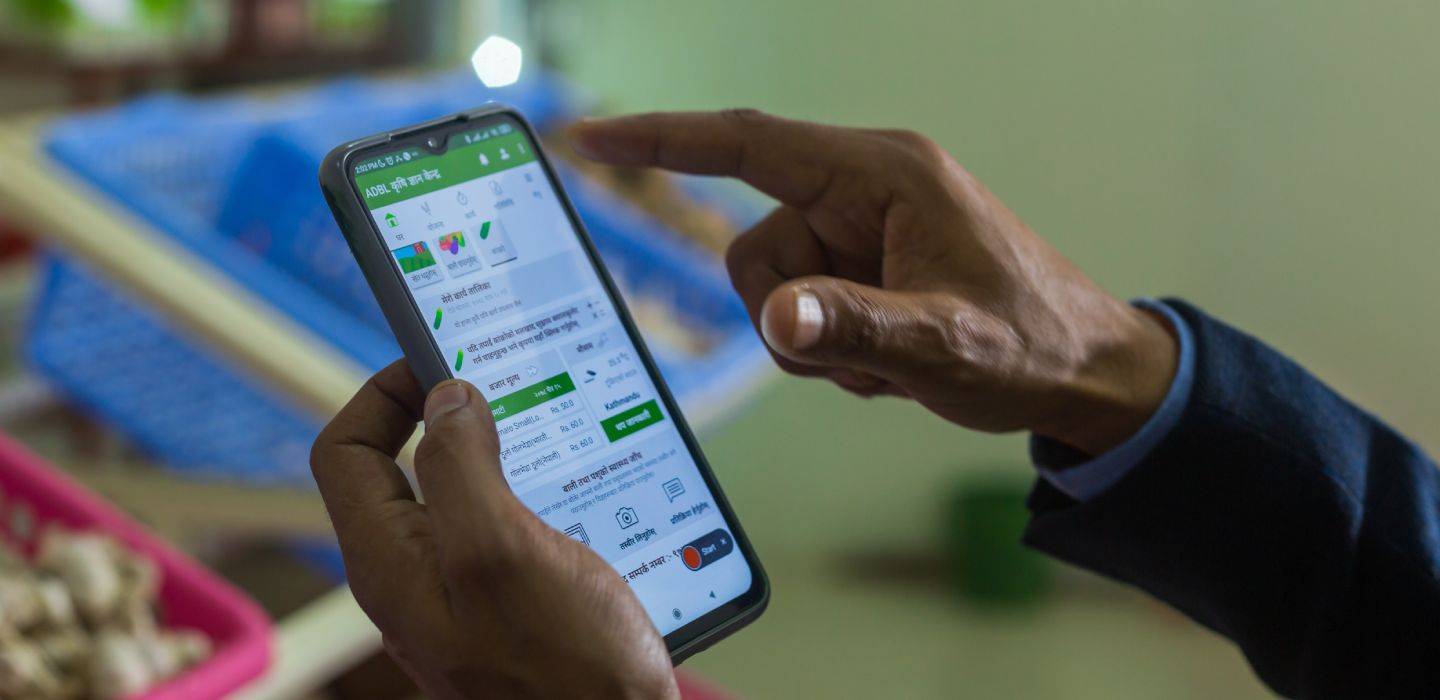
Daha geniş kapsamlı bu olgu ‘riskten arındırma’ (de-risking) olarak adlandırılıyor. Bu durum, mevcut resmi para transferi kanallarının sayısının azalmasına, transfer maliyetlerinin ve bekleme sürelerinin artmasına ve dolayısıyla ailelerin paraya erişiminin zorlaşmasına yol açabiliyor.
Lario, bir başka olası sonuca da dikkat çekerek resmi kanalların aşırı derecede zor, pahalı veya erişilemez hale getirilmesinin bazı işlemleri gayriresmi kanallara yöneltebileceğini ve bunun da şeffaflık ile tüketicinin korunması düzeyini artırmak yerine azaltabileceğini belirtti.
Çatışma dönemlerinde bir güvenlik ağı
Bu kanalların önemi, bazı ülkelerin uzun süreli çatışmalar ve ekonomik krizlerle karşı karşıya olduğu Ortadoğu’da daha da öne çıkıyor.
Lario, çatışmalardan ve ekonomik krizlerden etkilenen birçok ülkede para transferlerinin ‘hanelerin dayanıklılığı açısından temel bir kaynak’ haline geldiğini belirtti. İş olanaklarının, kamu hizmetlerinin, sosyal koruma ağlarının ve yerel ekonomilerin sekteye uğradığı dönemlerde, yurt dışında yaşayan aile üyeleri genellikle ilk destek sağlayanlar arasında yer alıyor.
Para transferlerinin önemi yalnızca düzenli şekilde gerçekleşmelerinden kaynaklanmıyor. Bu kaynakların koşullara hızla uyum sağlayabilmesi de önem taşıyor. Göçmenler, ailelerinin ihtiyaçlarına göre para gönderme sıklığını veya miktarını artırabiliyor ya da değiştirebiliyor. Lario’ya göre bu durum, söz konusu paraları krizlere karşı ilk savunma hatlarından biri haline getiriyor.
Gönderilen paralar öncelikle gıda, barınma, sağlık hizmetleri ve eğitim gibi temel ihtiyaçların karşılanmasında kullanılıyor. Bununla birlikte ailelere tasarruf oluşturma, sigorta ve kredi hizmetlerine erişme ve yatırım yapma imkânı da sağlayabiliyor.
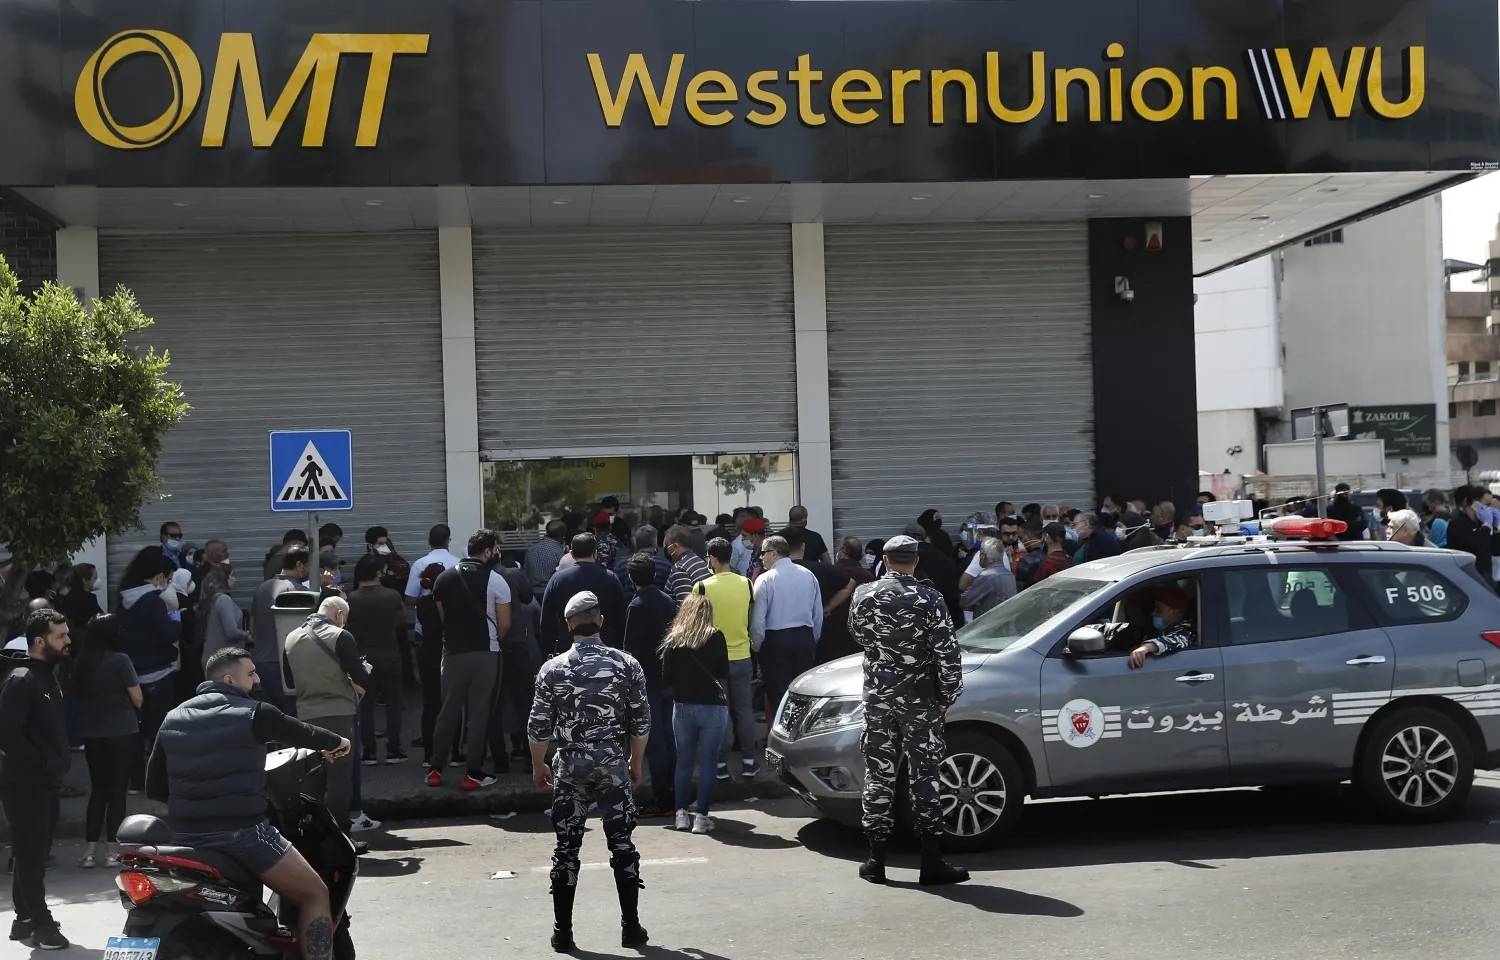
Lario’nun aktardığına göre, Dünya Bankası’nın Suriye’ye ilişkin bir analizinde uluslararası para transferlerinin alınmasının aşırı yoksulluk oranında 12 puanlık, genel yoksulluk oranında ise 8 puanlık düşüşle bağlantılı olduğu ortaya konuldu. Lübnan’da ise devam eden kriz nedeniyle para transferleri aileler açısından giderek daha önemli bir ekonomik güvenlik mekanizmasına dönüştü.
Ancak para gönderme imkânının bulunması tek başına yeterli değil. Ailelerin bu paraları alıp kullanabilmesini sağlayacak bir finansal altyapıya da ihtiyacı var. Bu durum, finansal altyapının zarar gördüğü, likidite ve nakit kaynaklarının azaldığı, yerinden edilmenin arttığı, insanların hareket kabiliyetinin gerilediği veya ödeme sistemlerinin aksadığı ve finansal hizmet sağlayıcılarının piyasadan çekildiği çatışma dönemlerinde daha da karmaşık hale geliyor.
1,1 milyar kişi para transferlerinden yararlanıyor
IFAD’ın verileri, bu para akışlarının arkasındaki sosyal ekonominin büyüklüğünü ortaya koyuyor. Rapora göre 220 milyon göçmen ve diaspora üyesi, yaklaşık 1,1 milyar yakınına maddi destek sağlıyor. Bu da dünyada yaklaşık her altı kişiden birinin para transferleriyle bağlantılı olduğu anlamına geliyor.
2016’dan bu yana para transferleri yüzde 94 artarken, düşük ve orta gelirli ülkelerdeki nüfus ve göç artışını geride bıraktı.
Bu kaynaklar yalnızca kentlere ulaşmıyor. Göçmenlerin ülkelerine gönderdiği her üç dolardan yaklaşık biri, yani yaklaşık 233 milyar dolar, resmi istihdam olanaklarının, finansal hizmetlerin ve altyapının çoğu zaman yetersiz olduğu kırsal bölgelere ulaşıyor.
IFAD, para transferlerinden yararlanan ailelerin her yıl yaklaşık 22 milyar doları kırsal tarım-gıda sistemlerine yatırdığını ve bunun tarımsal üretimi, kırsal işletmeleri ve istihdam olanaklarını desteklediğini tahmin ediyor.
Lario, bu kaynakların etkisinin ‘yararlanan ailelerin ötesine geçip’ yerel işletmelere, istihdama ve gıda sistemlerine uzandığını belirterek, para transferlerinin milyonlarca kırsal aile için tasarruf yapma, sigorta hizmetlerine erişme ve uygun koşullarda kredi kullanma yolunda başlangıç noktası oluşturabileceğini ifade etti.
Para transferleri dijitalleşiyor
Para transferlerinin hacmindeki artışla birlikte bu piyasanın yapısı da değişiyor. IFAD, günümüzde para transferlerinin yarısından fazlasının dijital bir kanal üzerinden başlatıldığını tahmin ediyor. Bu dönüşüm, gönderim maliyetlerinin düşürülmesine ve işlemlerin daha hızlı ve kolay hale gelmesine katkı sağladı.
Ancak dijital dönüşüm henüz tamamlanmış değil. 2025 yılında ölçüme dahil edilen hizmetlerin yalnızca yüzde 35’i hem gönderim hem de alım tarafında tamamen dijitaldi. Nakit ise birçok para transferi güzergâhında hâlâ yaygın bir yöntem olarak kullanılıyor.
Rapora göre bir sonraki aşama yalnızca dijitalleşmeyle sınırlı değil; ailelerin finansal sistemi daha geniş kapsamda kullanabilme kapasitesinin artırılması da önem taşıyor. Bu nedenle hükümetlere, düzenleyici kurumlara, finans kuruluşlarına ve kalkınma ortaklarına; para transferi maliyetlerini düşürme, şeffaflığı artırma, kırsal bölgelerdeki hizmetleri geliştirme, finansal ve dijital kapasiteyi güçlendirme ve tasarruf, sigorta, kredi ile yatırım olanaklarına erişimi genişletme çağrısı yapılıyor.
Asya başı çekiyor, Afrika ise hızla ilerliyor
Asya-Pasifik bölgesi, küresel para transferleri ekonomisinin merkezi olmayı sürdürüyor. Bölge, 384,9 milyar dolar para transferi alırken, bu rakam raporun son 10 yıllık dönemde ele aldığı toplam akışların yüzde 53’üne karşılık geliyor.
Latin Amerika ve Karayipler, son 10 yılda en hızlı büyümeyi kaydeden bölge oldu. Bölgeye gönderilen para transferleri yüzde 132 artarak 168,6 milyar dolara ulaşırken, Afrika’ya yönelik akışlar yüzde 86 artışla 124,2 milyar dolara yükseldi.
Bu rakamlar, ekonomilerin yurt dışında yaşayan vatandaşlarından gelen paralara bağımlılık düzeylerindeki büyük farklılıkları da ortaya koyuyor. 23 ülkede para transferleri gayrisafi yurt içi hasılanın yüzde 10’undan fazlasını oluştururken, 9 ülkede bu transferlerin toplam değeri mal ve hizmet ihracatını aşıyor.
IFAD’a göre bu para akışlarının etkisini en üst düzeye çıkarmak, onları kamu yatırımlarının, sosyal korumanın veya iklim finansmanının alternatifi haline getirmek anlamına gelmiyor. Bunun yerine amaç, ailelerin kendilerine ulaşan paraları daha güvenli ve verimli şekilde kullanabilmelerini sağlayacak bir finansal ortam oluşturmak ve bu kaynakların bir bölümünü acil ihtiyaçları karşılamaya yönelik bir araç olmaktan çıkararak tasarruf, yatırım ve dayanıklılık oluşturma aracı haline getirmek.