


ABD’de 3 Kasım Salı günü yapılacak ara seçimlere günler kala küresel piyasalar, Kongre’deki güç dengelerinin değişme ihtimalinden daha fazlasını izliyor. Seçim sonuçları, Başkan Donald Trump’ın görev süresinin son iki yılında ekonomi politikalarını sürdürme kapasitesini büyük ölçüde belirleyecek. Yatırımcılar ise Beyaz Saray’daki mevcut dönemin ötesine, 2028 sonrasına ve Trump’ın yeniden iktidara gelmesinden bu yana ekonomik, ticari ve jeopolitik dengeleri yeniden şekillendiren politikaların ne ölçüde kalıcı olacağına odaklanıyor.
Tahmin piyasalarındaki işlemler, Temsilciler Meclisi yarışında Demokratların belirgin biçimde önde olduğuna, Senato yarışının ise daha çekişmeli geçtiğine işaret ediyor. ABD Emtia Vadeli İşlemler Komisyonu (CFTC) tarafından Federal düzeyde denetlenen en büyük yasal tahmin piyasası olarak tanımlanan Kalshi’nin 28 Ekim tarihli verilerine göre, Demokratların Temsilciler Meclisi’nde çoğunluğu elde etme olasılığı yüzde 91, Senato’da çoğunluğu kazanma olasılığı ise yüzde 66 olarak hesaplandı. Bu oranlar kesinleşmiş sonuçları değil, seçim öncesinde piyasa katılımcılarının beklentilerini yansıtan ve değişebilecek tahminleri ifade ediyor.
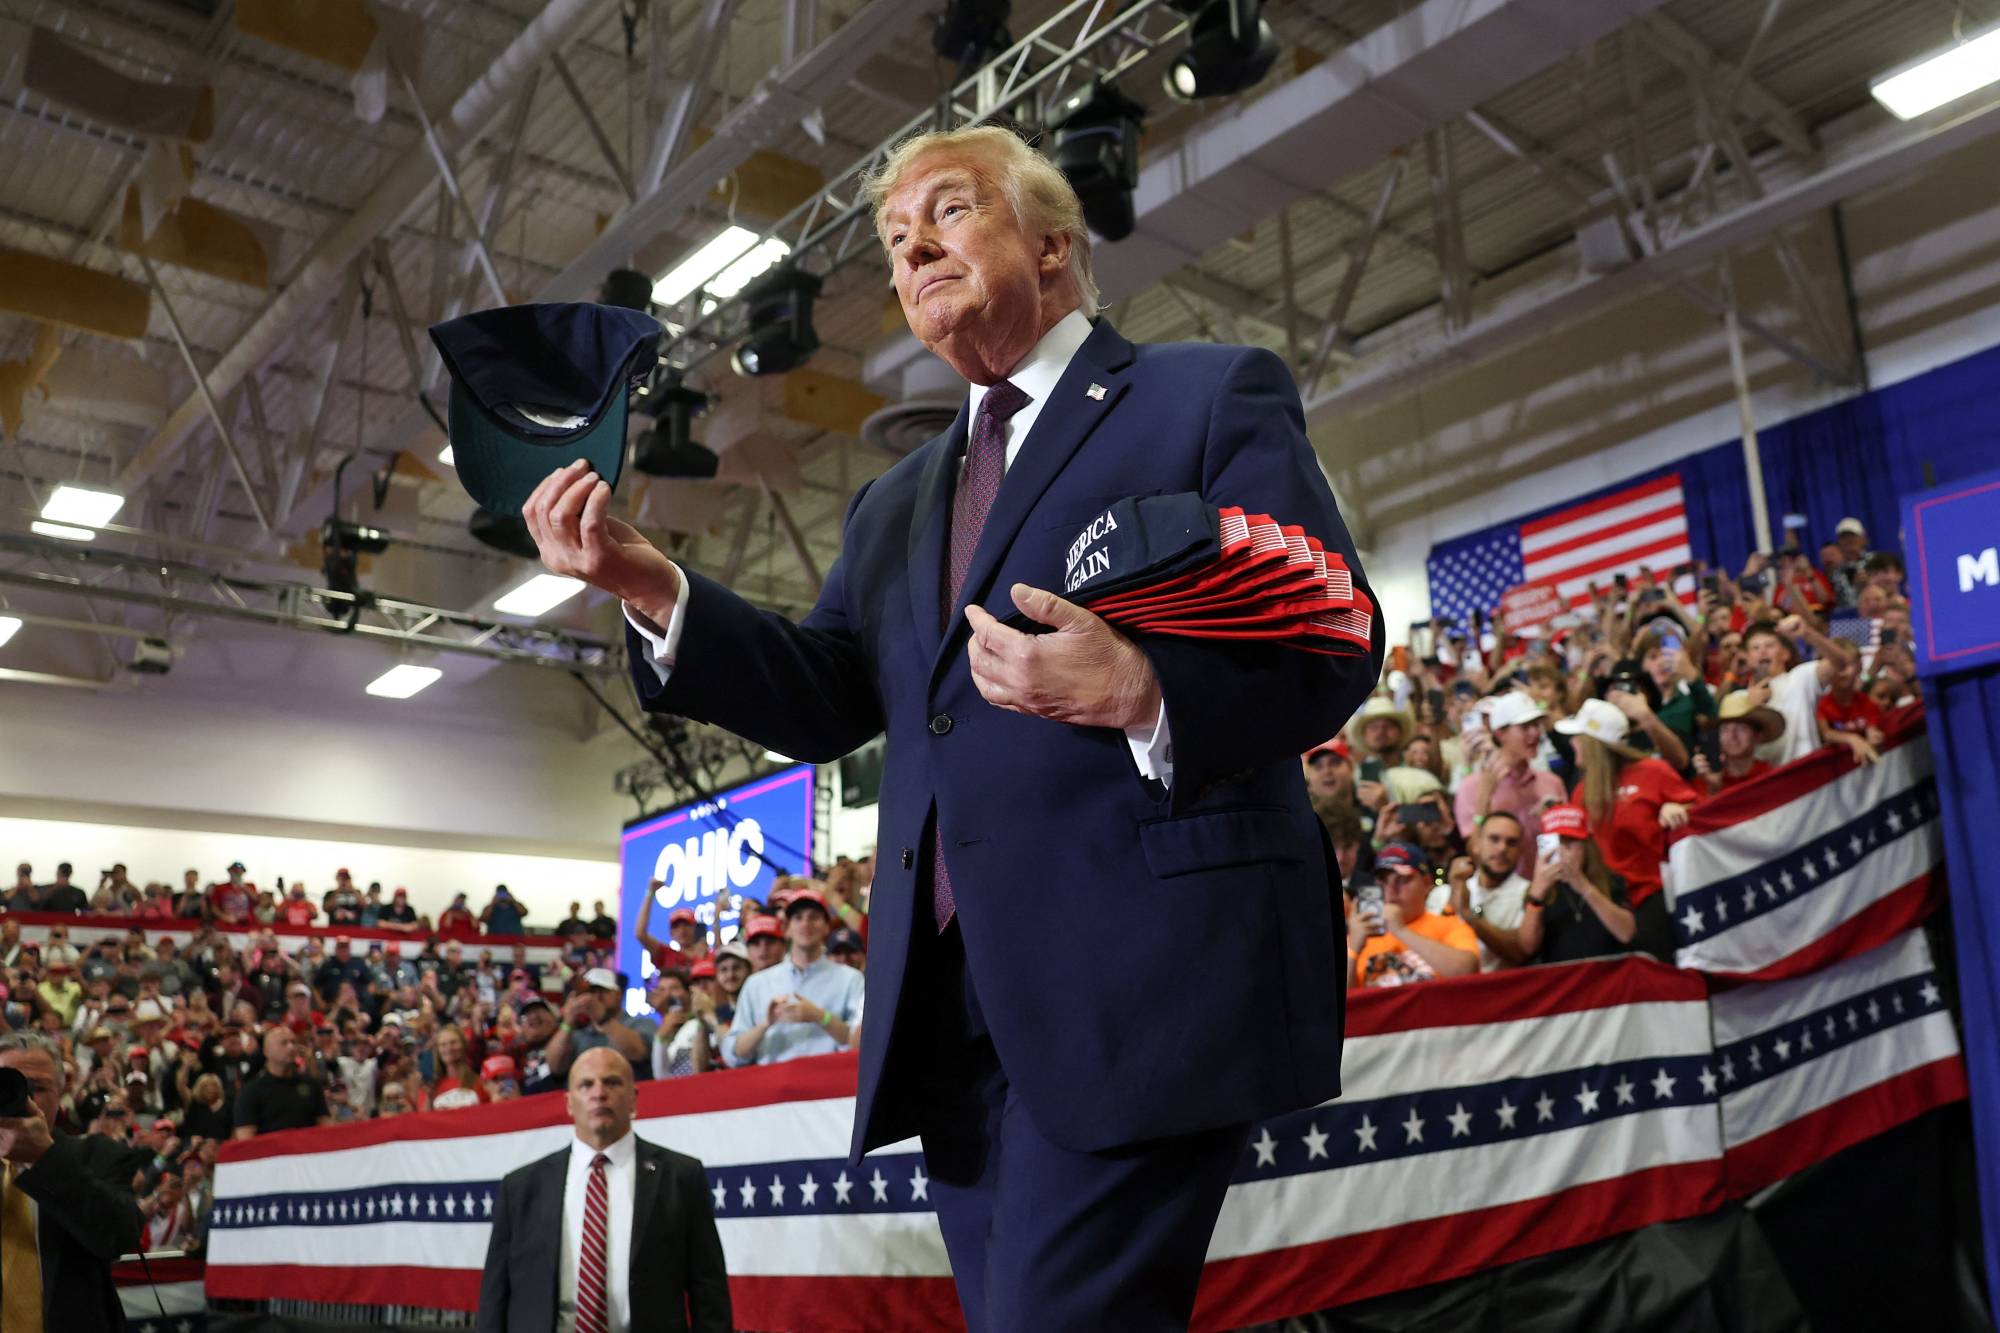
Seçim sonuçlarının önemi, Demokratların meclislerden birinde veya her ikisinde çoğunluğu elde etmesinin Trump yönetimi üzerindeki siyasi ve yasama kaynaklı kısıtlamaları artırabilecek olmasından kaynaklanıyor. Böyle bir sonuç, kamu harcamaları, borçlanma tavanı, gümrük tarifeleri, göç ve enerji politikaları konusunda yeni anlaşmazlıkların önünü açabilir. Cumhuriyetçilerin her iki mecliste de çoğunluğu koruması ise Trump’a gündemini sürdürmek için daha geniş bir hareket alanı sağlayabilir. Ancak bu durum tek başına piyasaların daha iyi performans göstereceği anlamına gelmiyor.
Yatırımcılar açısından mesele yalnızca hangi partinin kazanacağı değil; her olası sonucun büyüme, enflasyon, faiz oranları, dolar ve petrol fiyatları üzerindeki etkilerini ve 2028 başkanlık seçimlerine yaklaşılırken ABD politikalarının geleceğini değerlendirmek.
Birinci senaryo: Demokratlar Temsilciler Meclisi’ni geri alıyor
Demokratların Temsilciler Meclisi’nde çoğunluğu kazanması, Cumhuriyetçilerin ise Senato’daki kontrolünü koruması, mevcut piyasa beklentilerine göre en olası senaryo olarak öne çıkıyor.
Bu durumda Demokratlar, komisyon başkanlıkları, soruşturmalar yürütme ve yönetim yetkililerini ifadeye çağırma gibi alanlarda daha geniş denetim yetkileri elde edecek. Ancak Senato’nun Cumhuriyetçilerin kontrolünde olması ve Trump’ın başkanlık vetosu yetkisini kullanabilmesi, Demokratların önceliklerini yürürlüğe girecek yasalara dönüştürme kapasitesini sınırlayacak.
Bu güç dengesi, özellikle 2027 yılına yönelik müzakerelerde tarafların baskı aracı olarak kullanabileceği bütçe, kamu harcamaları ve borçlanma tavanı konularındaki anlaşmazlıkları artırabilir. Şarku’l Avsat’ın Reuters’tan aktardığı analizlerde, borçlanma tavanı konusunda yaşanabilecek bir krizin piyasaları sarsabileceği ve yatırımcıların belirsizlik algısını artırabileceği uyarısı yapılıyor.
Bununla birlikte bu senaryo, Trump’ın gündeminin durması anlamına gelmiyor. Başkan; gümrük tarifeleri, göç ve dış politika gibi alanlarda geniş yürütme yetkilerini koruyacak. Dolayısıyla Demokratların Temsilciler Meclisi’ndeki çoğunluğu, yönetimin kararları üzerindeki denetimi artırsa da bu politikaların yönünü tek başına değiştirmeye yetmeyebilir. Ayrıca bazı yeni girişimlerin yasalaşmasını zorlaştırabilir.
Piyasalar açısından en belirgin etki, varlık fiyatlamalarında mali ve siyasi risklerin öneminin artması olabilir. Borçlanma tavanı veya hükümetin finansmanı konusundaki anlaşmazlıklar tahvil piyasasında dalgalanmayı artırabilir. Hisse senetlerinin seyri ise şirket kârları, büyüme beklentileri ve borçlanma maliyetleriyle daha yakından bağlantılı olmaya devam edecek. Kongre’deki kontrolün değişmesi, hisse senetlerinin mutlaka yükselmesini veya düşmesini gerektiren bir sonuç doğurmaz.
İkinci senaryo: Demokratlar her iki mecliste de çoğunluğu kazanıyor
Demokratların hem Temsilciler Meclisi’ni hem de Senato’yu kontrol etmesi durumunda Trump’ın gündemi üzerindeki kısıtlamalar daha da artacak. Senato’nun Demokratların kontrolüne geçmesi, komisyonların çalışmalarında, hükümet ve yargı atamalarının onaylanmasında ve Senato’nun gündeminin belirlenmesinde de partiye daha fazla nüfuz sağlayacak.
Böyle bir sonuç, ekonomi ve ticaret politikaları konusunda daha kapsamlı çatışmaların yaşanmasına ve Kongre onayı gerektiren yeni girişimlerin yasalaşmasının zorlaşmasına yol açabilir. Bütçe ve borçlanma tavanı konusunda uzlaşmaya varmak da daha karmaşık hale gelebilir. Bu başlıkların siyasi pazarlıklarda kullanılması ihtimali artabilir.
Bununla birlikte Demokratların iki mecliste de çoğunluğu elde etmesi, Trump’ın politikalarını uygulama kapasitesinin sona ereceği anlamına gelmiyor. Başkan, veto yetkisini ve ticaret ile dış politikanın önemli bölümlerini kapsayan geniş yürütme yetkilerini koruyacak. Dolayısıyla değişim, yürütme yetkisinin bütünüyle muhalefete geçmesinden ziyade, yasama denetiminin ve siyasi kısıtlamaların artması şeklinde ortaya çıkacak.
Piyasalar açısından daha uzun vadeli sonuç, 2028 sonrasında ABD politikalarının devamlılığına ilişkin beklentilerin yeniden değerlendirilmesi olabilir. Yatırımcılar Trump’ın bazı politikalarının sürdürülme ihtimalinin azaldığını düşünürse bu politikalardan yararlanan veya olumsuz etkilenen varlıkların ve sektörlerin değerlemelerini yeniden gözden geçirebilir. Ancak bu durum, piyasa eğilimlerinin hemen tersine döneceği anlamına gelmiyor.
Bu ihtimal; enerji, tedarik zincirleri ve ticari ilişkilerin yanı sıra ABD’nin İran, Orta Doğu, Ukrayna, Rusya, Çin ve NATO’ya yönelik tutumu açısından da önem taşıyor. Kongre’deki güç dengesinin değişmesi, bazı politikaların siyasi desteğini etkileyebilir ancak dış politikanın yönünü tek başına belirleyemez.
Üçüncü senaryo: Cumhuriyetçiler Kongre’deki çoğunluğu koruyor
Cumhuriyetçilerin hem Temsilciler Meclisi’nde hem de Senato’da çoğunluğu koruması, Trump’a yasama gündemini sürdürmek için daha geniş bir hareket alanı sağlayacak. Ayrıca muhalefetin Kongre komisyonları üzerinden yoğun soruşturma ve denetim yürütme ihtimalini azaltacak.
Bu senaryo, mevcut ekonomi ve ticaret politikalarının devamını destekleyebilir ve yasama sürecindeki tıkanıklığa ilişkin bazı kaygıları azaltabilir. Ancak Cumhuriyetçilerin Kongre’deki çoğunluğunu koruması, mali risklerin ortadan kalkacağı anlamına gelmiyor. Reuters’ın aktardığı analizlere göre, seçim sonucu ne olursa olsun 2027’de hükümetin finansmanı ve borçlanma tavanı konusunda anlaşmazlıkların sürmesi bekleniyor.
Ayrıca Cumhuriyetçilerin Kongre’de çoğunluğu koruması, hisse senetlerinin yükseleceği veya tahvil getirilerinin düşeceği anlamına gelmiyor. Piyasalar, gümrük tarifelerinin fiyatlar üzerindeki etkisini, enerji maliyetlerinin enflasyona yansımasını, faiz oranlarının yönünü, şirket kârlarını ve büyüme beklentilerini değerlendirmeyi sürdürecek.
Sonuçların piyasa beklentileriyle uyumlu gelmesi ve yasama kaynaklı çatışma risklerini azaltması halinde yatırımcıların tepkisi olumlu olabilir. Ancak bu etkinin büyüklüğü, sonucun önceden fiyatlanıp fiyatlanmadığına ve aynı dönemde yaşanacak ekonomik gelişmelere bağlı olacak.
Piyasalar 2028 sonrasını izliyor
Reuters’ta yayımlanan analizinde ekonomi yazarı Mike Dolan, seçimlerin en önemli etkisinin doğrudan sonuçlarından ziyade 2028 başkanlık yarışı için geri sayımın başlaması ve mevcut ABD politikalarının ne kadar süre devam edeceğine ilişkin soruların öne çıkması olabileceğini belirtiyor.
Trump’ın 2024 seçimlerini kazanmasından bu yana ABD’nin S&P 500 endeksi ile küresel MSCI hisse senedi endeksi yüzde 30’un biraz üzerinde yükseldi. Teknoloji hisselerinin ağırlıkta olduğu Nasdaq endeksi yüzde 42, büyük yedi teknoloji şirketinin hisseleri ise yaklaşık yüzde 45 değer kazandı. Yapay zekâ yatırımlarındaki hızlı artışın desteğiyle Philadelphia Yarı İletken Endeksi de üç katın üzerine çıktı.
Buna karşılık aynı dönemde küresel ham petrol fiyatları yüzde 53 arttı. Analize göre bu yükseliş, şubat ayında İran’la savaşın başlamasından bu yana kaydedilen artışı da içeriyor. Avrupa savunma şirketlerinin hisse senedi endeksleri yüzde 60’tan fazla yükselirken ABD’deki benzer şirketlerin hisselerindeki artış yüzde 27’de kaldı.
ABD doları ve Hazine tahvilleri ise aynı dönemde daha zayıf bir performans sergiledi. ABD’nin 10 yıllık tahvil getirisi, 2024 seçimlerinden bu yana yaklaşık 1 yüzde puan yükseldi. Bu tablo; enflasyon, para politikası, gümrük tarifeleri ve enerji şoklarının yanı sıra yapay zekâya yönelik büyük ölçekli yatırımların etkilerinin iç içe geçtiğini gösteriyor.
Reuters’ın analizi, piyasalardaki bu hareketleri yalnızca Trump’ın politikalarına bağlamanın yanıltıcı olabileceğine de işaret ediyor. Hisse senetlerindeki kazançların önemli bir bölümü yapay zekâ yatırımlarındaki yükselişle ilişkilendirilirken diğer hareketlerde ticaret ve dış politika kararları ile ekonomik gelişmeler etkili oldu. Bu nedenle seçimler yatırımcıları mevcut eğilimlerin ne ölçüde devam edeceğini yeniden değerlendirmeye yöneltebilir ancak bu eğilimleri belirleyen tek faktör olmayacak.
Tahvil getirileri ve petrol fiyatları tabloyu karmaşıklaştırıyor
Seçimler, siyasi risklerin enflasyon baskısı ve faiz beklentileriyle iç içe geçtiği bir dönemde yapılıyor.
S&P 500 endeksi, 28 Ekim’deki işlemlerde 7.744,52 puana ulaştı. Endeks, 6 Ekim’de işlem sırasında gördüğü 7.844,52 puanlık zirvenin yaklaşık yüzde 1,3 altında kaldı. Piyasalardaki oynaklığı ölçen VIX endeksi ise 16,97 puan seviyesinde gerçekleşti.
Tahvil piyasasında ABD’nin 10 yıllık Hazine tahvillerinin getirisi 28 Ekim’de yüzde 5,05 seviyesinde kapanırken 2022 sonundaki yaklaşık yüzde 3,88 düzeyinin üzerine çıktı. İki yıllık Hazine tahvillerinin getirisi ise yüzde 4,67 oldu.
Döviz piyasalarında dolar endeksi 29 Ekim’deki işlemlerde 102,15 puana yükselirken, FED’in bir önceki günkü kararından önce avro 1,11495 dolar seviyesinde işlem gördü.
Petrol piyasasında ise Brent petrolün aralık vadeli kontratları 29 Ekim sabahı varil başına 114 dolara yakın seviyelerde işlem gördü. Brent, bir önceki seansı 115,32 dolardan tamamlamıştı. ABD tipi Batı Teksas petrolü (WTI) de önceki kapanışını 102,78 dolardan gerçekleştirmesinin ardından varil başına 101 doların üzerinde işlem gördü.
Bu seviyeler önem taşıyor çünkü enerji fiyatlarındaki yükseliş enflasyon baskısını artırabilir; faiz beklentilerini ve borçlanma maliyetlerini etkileyebilir. Jeopolitik gerilimin tırmanması da petrol fiyatlarındaki oynaklığı artırarak ABD’de ve küresel piyasalarda enflasyon ve büyüme beklentilerine yansıyabilir.
FED’in kararı belirsizlikleri artırıyor
Seçimlerden günler önce ABD Merkez Bankası (FED), politika faizini yüzde 3,75-4 aralığında sabit tuttu. Karar, faizin çeyrek puan artırılmasını tercih eden iki üyenin karşı oyuna karşılık 10 oyla alındı.
Kararın ardından piyasalar, aralık ayında yeni bir faiz artışı yapılması ihtimalini yüksek görmeye devam etti. CME Group bünyesindeki FedWatch verileri, faiz artışı olasılığının yaklaşık yüzde 85 olduğunu gösterdi. Bu durum, ekim ayında faizin sabit tutulmasının yatırımcıların enflasyon baskılarının devam edeceğine ilişkin kaygılarını ortadan kaldırmadığına işaret ediyor.
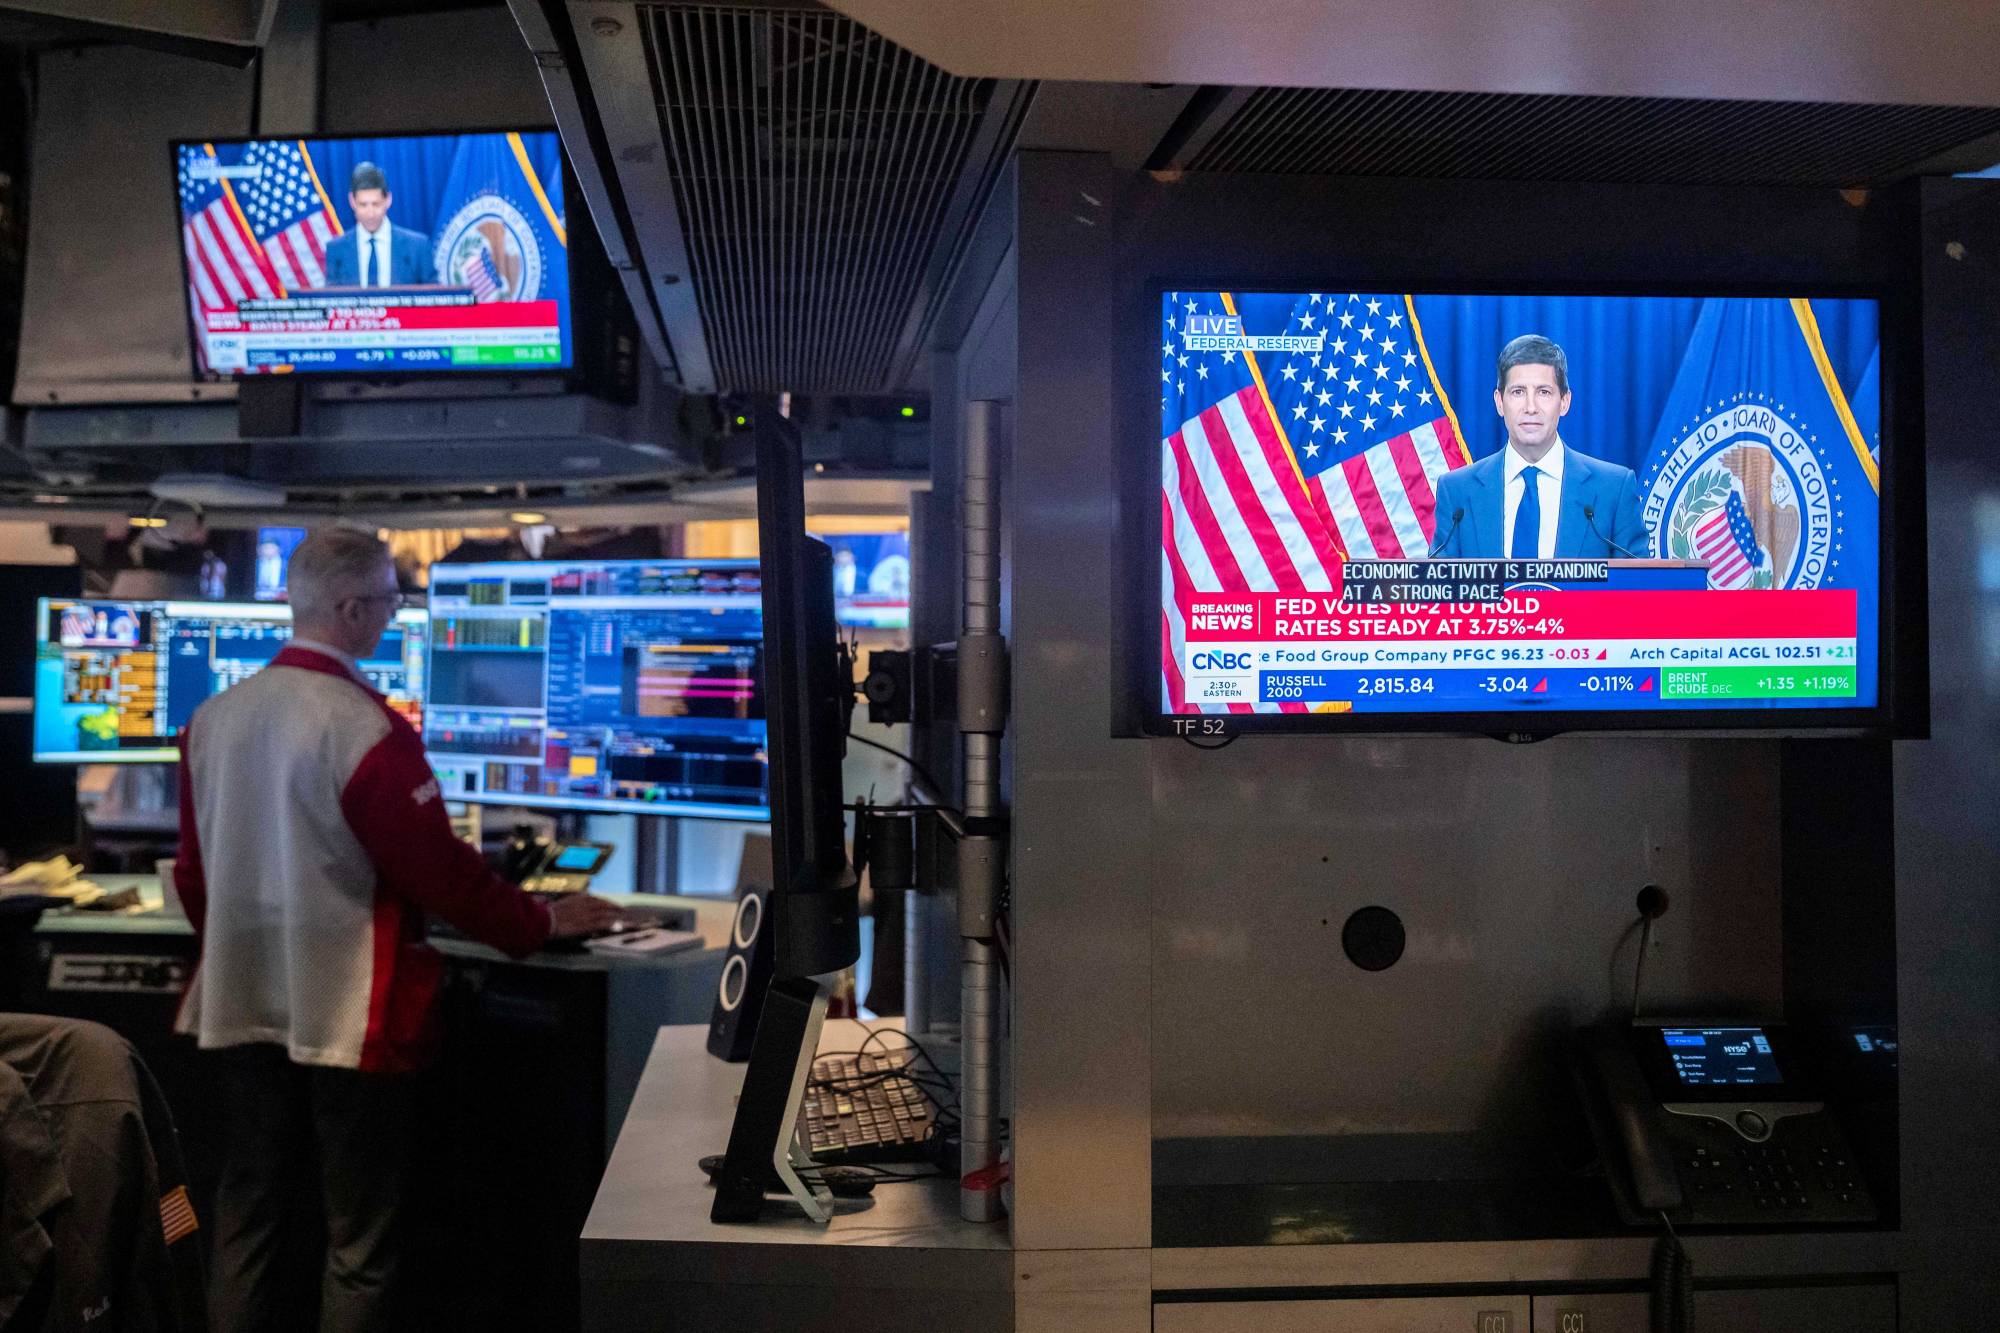
Dolayısıyla seçim sonuçları, borçlanma maliyetlerinin ve para politikasının yönünün yakından izlendiği bir dönemde açıklanacak. Bu durum, yatırımcıların yalnızca siyasi gelişmelere dayanarak kesin pozisyonlar almasını zorlaştırabilir.
Piyasalar için asıl belirleyici sürpriz olabilir
Üç senaryo arasında, tahmin piyasalarının verilerine göre Demokratların Temsilciler Meclisi’ni geri alması en olası sonuç olarak öne çıkıyor. Senato’daki çoğunluk yarışı ise daha belirsizliğini koruyor.
Ancak piyasaların vereceği tepki yalnızca nihai sonuca bağlı olmayacak. Sonucun beklentilerden ne ölçüde farklılaştığı, kazanan partinin ne büyüklükte bir çoğunluk elde ettiği ve bunun yasama çatışmalarına mı yoksa siyasi uzlaşmalara mı yol açacağı da belirleyici olacak.
Yatırımcılar ayrıca petrol fiyatlarını ve ABD’nin ekonomik verilerini izlemeyi sürdürecek. Bu kapsamda 6 Kasım’da açıklanması planlanan istihdam raporu ile faiz beklentilerini etkileyebilecek enflasyon verileri öne çıkıyor.
Daha uzun vadede seçimler, yatırımcıların odağını sonucun kısa vadeli etkilerinden 2028’e uzanan dönemde ABD politikalarının devamlılığına çevirmesine neden olabilir. Kongre’deki kontrol el değiştirse de Cumhuriyetçilerin elinde kalsa da piyasaların yönü; siyasetin enflasyon, faiz oranları, enerji fiyatları ve büyümeyle etkileşimine, ayrıca ABD yönetiminin daha rekabetçi bir siyasi ortamda gündemini ne ölçüde sürdürebileceğine bağlı olacak.