

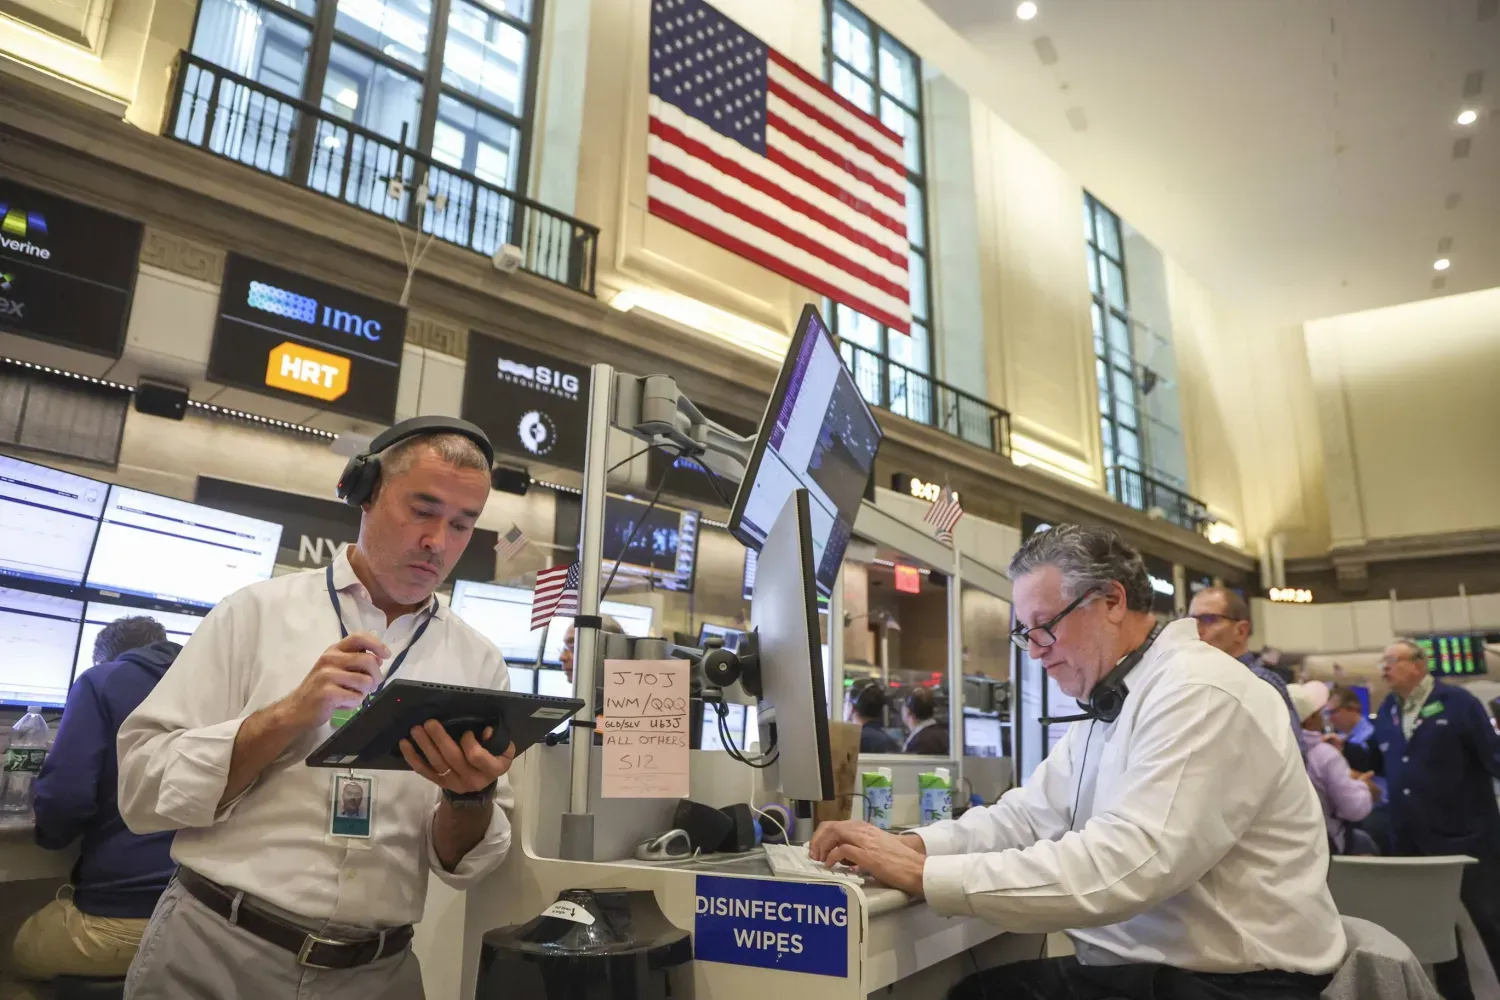
Wall Street’in gözü salı günü yapılacak ABD seçimlerine çevrilirken; piyasalar yapay zekâ yatırımları ve faiz oranlarının seyriyle birlikte siyasi hesaplaşmalara odaklandı. Kongre ara seçimleri, Washington’daki güç dengesinin ötesinde; devlet harcamaları eğilimleri, teknoloji şirketlerine yönelik denetimler ile dolar ve ABD Hazine tahvillerini etkileyebilecek potansiyel sonuçlar barındırıyor.
Söz konusu kritik süreç, yapay zekâ alanındaki devasa yatırımların finansal getirilerine dair belirsizliklerin ABD hisse senetleri üzerinde baskı yarattığı bir döneme denk geldi. Veri merkezleri ve bilgi işlem kapasitelerini genişletme maliyetine ilişkin yatırımcı endişelerini gidermeyen bilanço sonuçlarının ardından teknoloji hisselerinde düşüş yaşanmıştı. Diğer yandan yatırımcılar, ekonominin gücüne ve yeniden faiz artışı ihtimallerine dair yeni sinyaller aramak amacıyla Apple, AMD ve Palantir’in de aralarında bulunduğu büyük şirketlerin finansal sonuçları ile aylık istihdam raporunu yakından takip ediyor.a
Piyasalardaki siyasi hesaplar, Senato mücadelesi ucu açık kalmakla birlikte, Demokratların Temsilciler Meclisi’nin kontrolünü Cumhuriyetçilerden alma ihtimali üzerinde yoğunlaşıyor. Yatırımcılar, Kongre’deki güç dengesinin değişmesinin; enerji maliyetleri ve çevreye etkileri nedeniyle yerel tepkilere yol açan veri merkezi projelerine yönelik incelemeleri artırabileceğini, ayrıca teknoloji şirketleri, bankalar ve kripto para firmaları üzerindeki denetimlerin sıkılaşabileceğini öngörüyor.
Olası etkiler yalnızca teknoloji hisseleriyle sınırlı kalmıyor. Demokratların Kongre’nin her iki kanadında da zafer kazanması; gerek hükümetin finansmanı ve borç limiti müzakerelerinde siyasi tıkanıklık riskini artırarak gerekse yapay zekâ sektörüne ilişkin halihazırda yıpranmış olan piyasa algısını etkileyerek dolar üzerinde baskı oluşturabilir.
Şarku’l Avsat’ın Wall Street Journal’dan aktardığına göre ING Dış Borsa Stratejisti Francesco Pesole, Demokratların kapsamlı bir zafer kazanmasının hükümetin kapanma riski, borç limiti müzakerelerindeki kilitlenmeler ve yapay zekâya yönelik olumsuz algının derinleşmesi gibi nedenlerle dolar üzerinde sınırlı bir baskı yaratabileceğini ifade etti.
Hisse senedi piyasasına ilişkin değerlendirmede bulunan Cherry Lane Investments Kurucu Ortağı Rick Meckler ise Demokratların açık ara zaferinin yapay zekâ, teknoloji sektörü ve genel olarak tüm piyasa açısından olumsuz bir faktör olarak algılanabileceğini belirtti. Bu endişelerin temelinde, veri merkezlerinin elektrik tüketimi, enerji maliyetleri ve çevresel etkilerine dair tırmanan tartışmalar ışığında genişleme planlarının daha sıkı bir incelemeye tabi tutulma ihtimali yatıyor.
Seçimler, büyük teknoloji şirketlerinin yapay zekaya yönelik artan harcamalarını bu yatırımları haklı çıkaracak finansal getirilere dönüştürme yeteneğinin sorgulandığı bir dönemde gerçekleşiyor. Veri merkezlerine en çok yatırım yapan şirketlerden Alphabet ve Amazon’un açıkladığı sonuçlar, bu genişlemenin finansmanı ve ekonomik verimliliği konusundaki soru işaretlerini artırırken, bilanço verilerini duyuran Intel’in hisseleri cuma günü yaklaşık yüzde 29 oranında değer kaybetti.
Teknoloji ve yapay zekâ hisselerindeki zayıflığın etkisiyle S&P 500 endeksi cuma günkü seansta yüzde 1,8 gerilerken, Nasdaq bileşik endeksi yüzde 2,9 oranında düştü. Empower Baş Yatırım Stratejisti Marta Norton, piyasanın yapay zekâya ilişkin süregelen ve belki de tırmanan endişeler nedeniyle dalgalı bir seyir izlediğini belirterek, yatırımcıların son bilanço sonuçlarını sindirmeye çalıştığını vurguladı.
Şirket sonuçlarıyla dolu bir hafta
Seçimlerle eş zamanlı olarak devam eden üçüncü çeyrek bilanço sezonu, şimdiye kadar güçlü bir kâr performansına işaret etti. LSEG I/B/E/S verilerine göre, S&P 500 endeksindeki şirketlerin yarısından fazlasının sonuçlarını açıklamasıyla birlikte, çeyreklik kâr artışının yüzde 31,6 seviyesinde gerçekleştiği kaydedildi.
Ancak yüksek kâr artışı, yatırımcıların yüksek beklentilerini karşılayamayan şirketleri cezalandırmasının önüne geçemedi. Caterpillar hisseleri, veri merkezlerinde kullanılan güç ekipmanlarına yönelik güçlü talebe rağmen yıllık satış büyümesi beklentisini sabit tutması üzerine perşembe günü yüzde 9 değer kaybetti.
Franklin Templeton Enstitüsü Baş Piyasa Stratejisti Chris Galipeau, kâr beklentisi çıtasının son derece yüksek olduğunu ve bu beklentileri karşılayamayan ya da aşamayan şirketlerin hisse senetlerinde baskı gördüğünü belirtti.
Apple’ın bugün bilançosunu açıklaması beklenirken; yatırımcılar yapay zekâ harcamalarının yönüne ilişkin ek göstergeler sunacak AMD, Qualcomm ve Palantir’in sonuçlarını da yakından takip ediyor. Önümüzdeki hafta bilanço açıklayacak şirketler arasında McDonald’s, Amgen ve ConocoPhillips’in yanı sıra S&P 500 endeksinde yer alan 100’den fazla şirket bulunuyor.
İş piyasası, faiz artışı beklentileriyle karşı karşıya
Makroekonomi tarafında ise ABD Ekim ayı istihdam raporu, para politikası beklentileri açısından kritik bir test niteliği taşıyor. FED son toplantısında faiz oranlarını sabit tutarken, piyasalar aralık ayında yeni bir faiz artışı olasılığını fiyatlamaya devam ediyor.
LSEG verilerine göre piyasalar, 9 Aralık’taki toplantıda 25 baz puanlık bir faiz artışı ihtimalini yüzde 76 olarak fiyatlarken, önümüzdeki 12 aylık süreçte en az iki faiz artışı daha öngörüyor. Wall Street Journal’ın haberine göre, bu beklentilerin belirgin şekilde değişmesi için istihdam verilerinin beklenenden çok daha zayıf gelmesi gerekiyor.
Finans kuruluşları, işsizlik oranının sabit kalmasıyla birlikte istihdamda mütevazı bir büyüme bekliyor. LBBW analistleri, zayıf istihdam artışı beklentilerine rağmen Aralık ayında 25 baz puanlık bir faiz artışının hâlen yüksek bir olasılık olduğunu ifade etti.
Aylık rapor öncesinde yatırımcılar; salı günü açıklanacak eylül ayı açık iş sayısı (JOLTS), çarşamba günkü ADP özel sektör istihdam raporu ve perşembe günkü haftalık işsizlik maaşı başvuruları verilerini takip edecek. Ayrıca ekim ayına ilişkin imalat ve hizmet PMI verileri ile kasım ayına ait Michigan Üniversitesi tüketici güven endeksi öncü verileri de açıklanacak.
Perşembe günü açıklanan veriler uyarınca ABD ekonomisi, tüketici harcamalarının gücü ve şirketlerin yapay zekâya yönelik artan yatırımlarının etkisiyle üçüncü çeyrekte son bir yılın en hızlı büyüme performansını kaydetti. FED de son toplantısında ekonomik performansa ilişkin değerlendirmesini yukarı yönlü revize etti. Ancak istihdam artışı bu tablodaki zayıf halka olmayı sürdürüyor. Manulife John Hancock Investments Yatırım Stratejisi Eş Başkanı Matthew Miskin, güçlü istihdam artışının eksikliğini, sağlam ekonomik büyüme söylemindeki kayıp halka olarak nitelendirdi.
Diğer sektörler, teknoloji sektöründeki kayıpları telafi ediyor
Teknoloji hisseleri üzerindeki baskının aksine, diğer sektörler ekim ayı boyunca daha güçlü bir performans sergiledi. Enerji ve finans sektörleri güçlü aylık kazançlar kaydederken, kamu hizmetleri ve sağlık gibi savunma odaklı sektörlerde de yükseliş görüldü. S&P 500 endeksi, yılbaşından bu yana yüzde 10’un üzerindeki kazancını korumaya devam etti.
Galipeau, piyasa performansının artık yalnızca dev teknoloji hisselerine bağımlı olmadığına işaret ederek, piyasa genişliğinin genel olarak tahmin edilenden daha yaygın olduğunu belirtti.
Seçim sonuçları, bilanço sezonu ve istihdam verilerinin eşliğinde yatırımcılar çok boyutlu bir testle karşı karşıya kalacak. Seçimler Washington’daki denetim ve mali politikaların şeklini belirleme potansiyeli taşırken, şirket sonuçları yapay zekâ hamlesinin yapılan harcamaları ne ölçüde haklı çıkarabildiğini gösterecek; iş gücü piyasası verileri ise FED’in bir sonraki hamlesine ilişkin yeni sinyaller sunacak.