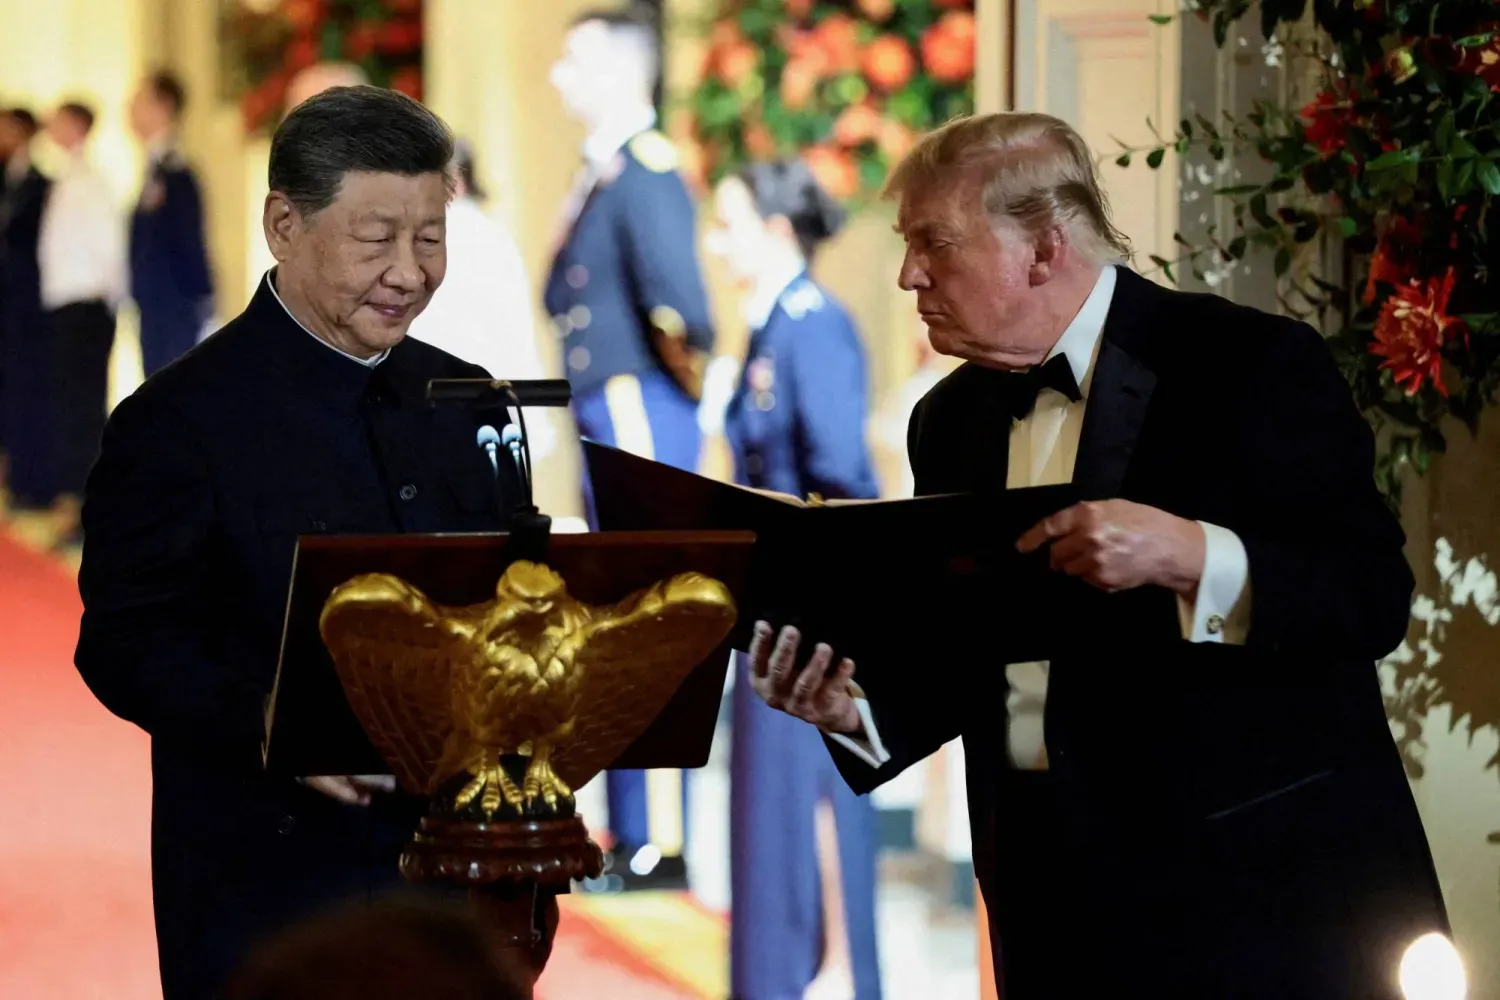

ABD Başkanı Donald Trump’ın gerçekleştirmesi beklenen Asya turu, geleneksel bir diplomatik ziyaretin sınırlarını aşarak ABD ile dünyanın en büyük üretim ve teknoloji merkezleri arasındaki ticari ilişkilerin geleceğine yönelik ekonomik bir sınava dönüşüyor. Trump’ın Filipinler’de gerçekleştireceği görüşmeler ve Çin’in Shenzhen kentinde düzenlenecek Asya-Pasifik Ekonomik İşbirliği (APEC) Zirvesi arasında piyasalar, Washington’ın ticari gerilimleri yatıştırmak için bir fırsat penceresi açıp açmayacağını ya da küresel tedarik zincirlerini yeniden şekillendirmek amacıyla gümrük tarifeleri ve teknoloji kısıtlamalarını kullanmayı sürdürüp sürdürmeyeceğini anlamaya çalışıyor.
17-19 Kasım tarihleri arasında gerçekleştirilmesi planlanan ziyaret, son derece hassas bir döneme denk geliyor. Bölge ekonomileri, Çin’de tüketimin zayıflamasından yapay zekâ hisselerindeki dalgalanmalara ve finansman maliyetlerindeki artışa kadar farklı baskılarla karşı karşıya bulunuyor. Açıklanan programda Trump ile Çin Devlet Başkanı Şi Cinping arasında yapılacak görüşmenin yanı sıra Rusya Devlet Başkanı Vladimir Putin’in de katılması beklenen üçlü bir toplantı yer alıyor. Ancak bu görüşmelerin ekonomik sonuçları konusunda henüz farklı ihtimaller gündemde.
Zirvenin önemi, toplam 21 ekonomiden oluşan üyelerinin küresel ticaretin yarısından fazlasını temsil etmesinden kaynaklanıyor. Ancak ortak çıkarların geniş kapsamlı olması, gümrük tarifeleri, yarı iletkenler, enerji ve sanayi sübvansiyonları konusundaki anlaşmazlıkların aşılması için artık yeterli olmuyor.
Anlaşma yokluğu
Singapur’daki Hinrich Vakfı’nın ticaret politikaları biriminin başkanı Dr. Deborah Elms, ABD, Çin ve Rusya arasındaki rekabetin, daha az hassas ekonomik konularda bile APEC bünyesinde uzlaşmayı zorlaştırdığı görüşünde. Bu değerlendirme, diyaloğun sürdürülmesinin bile somut bir başarı sayılabileceğine işaret ederken kapsamlı ticaret anlaşmalarının yapılmasının daha karmaşık hale geldiğini ortaya koyuyor.
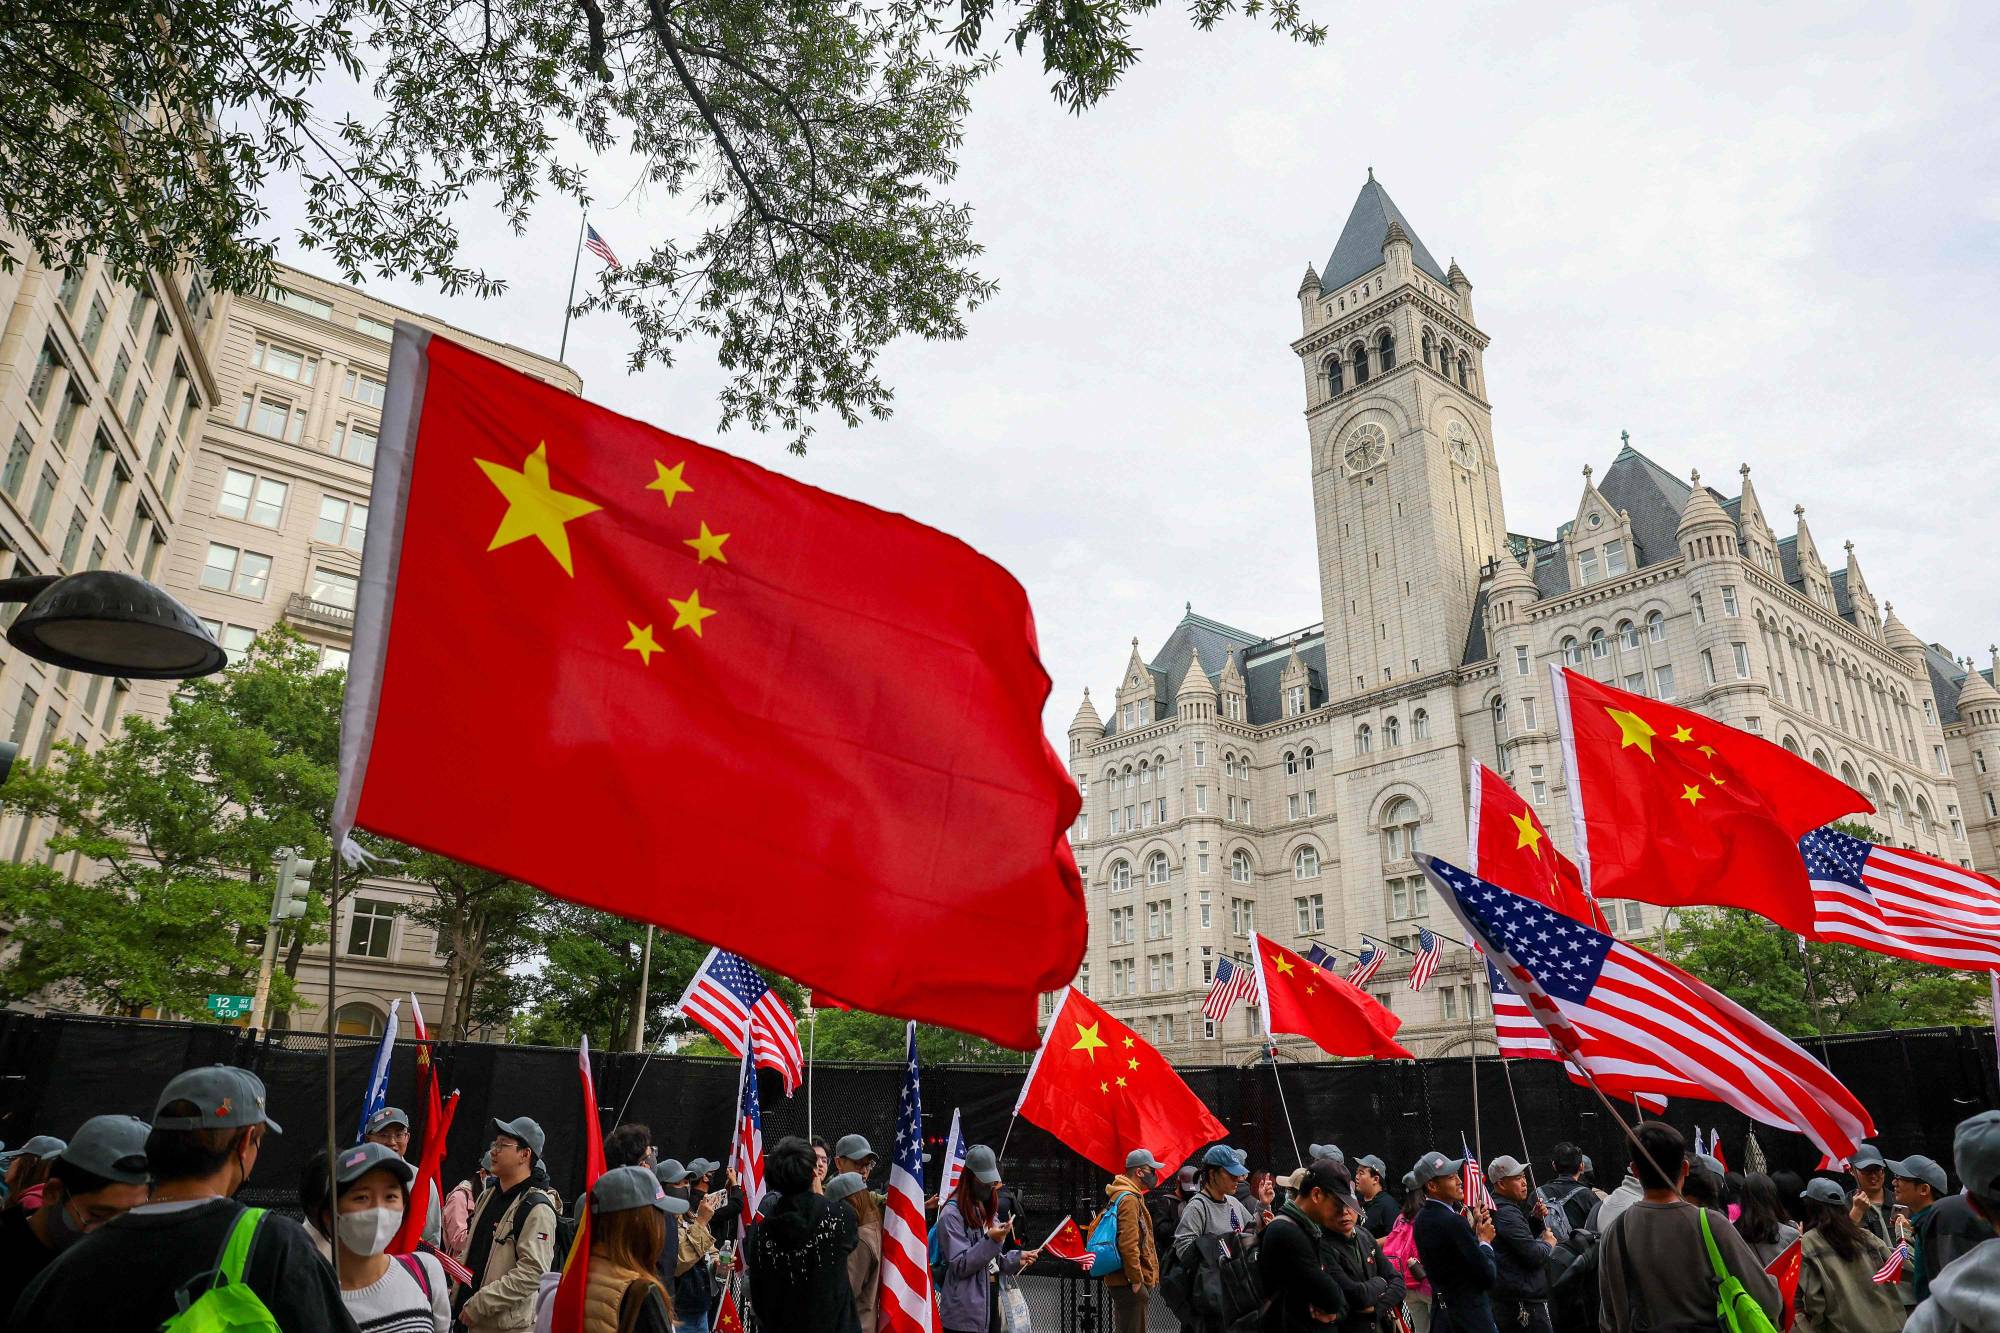
Gümrük tarifeleri, şirketlerin hesaplamalarını en fazla etkileyen unsur olmayı sürdürüyor. ABD Yüksek Mahkemesi’nin şubat ayında Trump’ın bir dizi gümrük vergisini iptal etmesinin ardından Washington, zorla çalıştırmayla mücadele gerekçesiyle 60 ekonomiye yüzde 12,5’e varan yeni gümrük vergileri uygulamak için başka hukuki araçlara yöneldi. Çelik, otomobil ve kereste sektörlerine yönelik vergiler de yürürlükte kalmaya devam etti.
Bu durum, Asyalı şirketlerin yalnızca ABD pazarına giriş maliyetlerindeki doğrudan artışla değil, gelecekte uygulanacak ticaret kurallarına ilişkin sürekli belirsizlikle de karşı karşıya olduğu anlamına geliyor. Söz konusu belirsizlik, üreticileri daha yüksek üretim maliyetlerine yol açsa bile genişleme planlarını ertelemeye veya yatırımlarını birden fazla ülkeye dağıtmaya yöneltebilir.
ABD Dış İlişkiler Konseyi’nin kıdemli araştırmacısı Joshua Kurlantzick, ABD’deki ara seçimlerin sonuçlarına rağmen Trump’ın gümrük vergisi politikasından geri adım atmaya hazır olduğuna dair bir işaret vermediğini belirtiyor. Bu değerlendirme, müzakerelerde belirli sektörlere yönelik sınırlı tavizler verilse bile korumacı yaklaşımın sürmesi ihtimalini güçlendiriyor.
Çin ise görüşmelere, iç talepteki zayıflığı telafi etmek amacıyla teknoloji ve otomobil ihracatına giderek daha fazla bel bağladığı bir dönemde katılıyor. Ekim ayına ait veriler, sanayi üretimindeki büyümenin yüzde 4,8’e gerilediğini, perakende satışların ise yalnızca yüzde 0,4 arttığını gösterdi. Bu durum, dış pazarların korunmasını Pekin açısından yalnızca ticari bir hedef değil, ekonomik bir zorunluluk haline getiriyor.
Pekin güçlü bir konumda
ING Bank’ın Büyük Çin Bölgesi Baş Ekonomisti Lynn Song, Çin ekonomisinin daha fazla iç desteğe ihtiyaç duyduğuna dikkat çekiyor. Ancak ihracatın güçlü seyrini sürdürmesi, hükümetin teşvik politikalarına duyulan aciliyeti azaltabilir ve büyümeyi ABD'nin uygulayabileceği yeni kısıtlamalara karşı daha hassas hale getirebilir.
Buna karşılık Çin, teknoloji tedarik zincirleri ve sanayi hammaddelerindeki konumu sayesinde, özellikle yapay zekâ altyapısına yönelik küresel talebin artmasıyla birlikte müzakerelerde önemli bir pazarlık gücüne sahip. Bu nedenle, zirvede doğrudan çözüme kavuşturulmasalar bile gelişmiş çipler ve ihracat kontrollerinin ziyaretin ekonomik sonuçlarını etkileyen başlıca gündem maddeleri arasında yer alması bekleniyor.
Filipinler ve Güneydoğu Asya ülkeleri de ekonomik rekabetin bir başka sahası olarak öne çıkıyor. Trump’ın programında bölgesel görüşmelerin yanı sıra ABD ile Tayland arasında bir ticaret anlaşmasının imza töreni de bulunuyor. Bu adım, Washington’ın Çin ile karmaşık ilişkilerini sürdürürken ikili bağlarını güçlendirme arayışına işaret ediyor.
Aynı zamanda diğer ülkeler de ABD pazarına bağımlılıklarını azaltmak için adımlar atıyor. Kanada Başbakanı Mark Carney, Filipinler ile serbest ticaret anlaşmasına yönelik müzakerelerin tamamlandığını ve ASEAN ülkeleriyle daha kapsamlı bir anlaşma üzerinde çalışıldığını açıklayarak ticaret ortaklarını çeşitlendirme stratejisi doğrultusunda hareket ettiklerini duyurdu.
Bu gelişmeler, ABD’nin korumacı politikalarının çifte bir sonuca yol açabileceğini gösteriyor: Bazı yatırımların ABD’ye geri dönmesi ve aynı zamanda Washington’ın tek merkez olmadığı bölgesel ticaret ağlarının kurulmasının hızlanması.
The Economist dergisinden Nick Marro, Kapsamlı Bölgesel Ekonomik Ortaklık (RCEP) anlaşmasının Asya ekonomileri arasındaki ticaretin derinleştirilmesi için fırsatlar sunduğunu, ancak uygulama ve anlaşmazlıkların çözümüne yönelik mekanizmalarının sınırlı olması nedeniyle jeopolitik gerilimlere karşı tam koruma sağlamadığını belirtiyor.
Durum yönetimi senaryoları
Olası senaryolar açısından ilk ihtimal, bazı gümrük vergileri veya ticari alımlar konusunda uzlaşmaya varılması ya da müzakere kanallarının açık tutulması yoluyla sınırlı bir yumuşama yaşanması. Ancak bu durumda temel kısıtlamaların kaldırılması beklenmiyor. Böyle bir gelişme, Asya borsaları üzerindeki baskıyı hafifletebilir ve şirketleri ertelenen yatırımlarını yeniden başlatmaya teşvik edebilir. Ancak ticari riskleri tamamen ortadan kaldırmaz.
İkinci senaryo olan mevcut durumun devam etmesi ise geniş çaplı bir tırmanıştan kaçınılırken gümrük vergileri ve teknoloji kısıtlamalarının yürürlükte kalması anlamına geliyor. Bu durumda şirketler üretim merkezlerini çeşitlendirmeyi sürdürecek. Güneydoğu Asya’daki bazı ekonomiler yatırımların bölgeye kaymasından yararlanabilecek olsa da kendileri de ABD politikalarındaki değişikliklere karşı kırılgan olmaya devam edecek.
Üçüncü senaryo ise özellikle çiplere yönelik kısıtlamaların genişletilmesi veya ticaret müzakerelerinin başarısızlıkla sonuçlanması halinde yeni bir tırmanış yaşanması. Bu durum teknoloji maliyetlerinin artmasına, tedarik zincirlerinin aksamasına ve yatırımcıların risk alma iştahının azalmasına yol açabilir. Ayrıca ihracata dayalı para birimleri ve hisse senetleri üzerinde ilave baskı oluşturabilir.
Daha kapsamlı bir uzlaşma ihtimali de göz ardı edilemez. Ancak bunun gerçekleşmesi, anlaşmazlık konusu olan birden fazla başlıkta uygulanabilir anlaşmalara varılmasını gerektiriyor. Analistlerin şu ana kadar ortaya koyduğu temkinli beklentiler ise böyle bir gelişmeyi desteklemiyor.
Sonuç olarak Trump’ın ziyaretinin ekonomik başarısı, açıklanan anlaşmaların veya diplomatik fotoğrafların sayısıyla değil, şirketlerin ve yatırımcıların karşı karşıya olduğu belirsizliği azaltma kapasitesiyle ölçülecek. Ziyaretin politikalarda köklü bir değişiklik olmadan sona ermesi halinde en önemli mesaj, Asya ekonomilerinin ticari kısıtlamaların küresel ekonomik tablonun kalıcı bir parçası haline gelebileceği yeni bir döneme hazırlık amacıyla ticaret ortaklarını giderek çeşitlendirmeye yönelmesi olacak.