Ünlü İngiliz ekonomist O’Neill: "Türkiye, genişleyen BRICS’in parçası olacak bir ülke"https://turkish.aawsat.com/ekonomi%CC%87/4322011-%C3%BCnl%C3%BC-i%CC%87ngiliz-ekonomist-o%E2%80%99neill-t%C3%BCrkiye-geni%C5%9Fleyen-brics%E2%80%99-par%C3%A7as%C4%B1-olacak-bir-%C3%BClke
Ünlü İngiliz ekonomist O’Neill: "Türkiye, genişleyen BRICS’in parçası olacak bir ülke"
"Çin’in ekonomik olarak ağırlığının hissedildiği BRICS oluşumu içerisindeki ülkelerin, Türkiye’nin de oluşumun bir parçası olmasını çok ciddi bir şekilde isteyeceğini düşünüyorum"
Ünlü İngiliz ekonomist O’Neill: "Türkiye, genişleyen BRICS’in parçası olacak bir ülke"
AA
Küresel piyasalarda BRICS (Brezilya, Rusya, Hindistan, Çin, Güney Afrika) kısaltmasının mucidi olarak bilinen İngiliz ekonomist Jim O’Neill, Türkiye’nin genişleyen BRICS’in parçası olabilecek bir ekonomi olduğunu belirtti.
İngiltere’nin eski Başbakanı David Cameron’ın kabinesinde Ticaret Bakanlığı görevini de yürüten O’Neill, AA muhabirinin sorularını yanıtladı.
Son zamanlarda uluslararası medyada çok sayıda ülkenin BRICS’e katılmak için başvuruda bulunduğunu belirten haberlerin yer aldığını hatırlatan O’Neill, “Ben bunu daha çok gelişen dünyanın sembolik bir girişimi olarak görüyorum. Gelişen dünya, küresel yönetime karşı ve 2. Dünya Savaşı sonrasında ABD’nin hakimiyetinin oluşturduğu statükoya karşı tatminsizliğini ortaya koymaya çalışıyor.” değerlendirmesinde bulundu.
1999-2021 yılları arasında merkezi Londra’da bulunan dünyaca ünlü düşünce kuruluşu Chatham House’un Konsey Başkanlığı görevini de yürüten O’Neill, daha önce Türkiye’yi gelişen ekonomilerin oluşturduğu MINT (Meksika, Endonezya, Nijerya, Türkiye) kısaltması içerisinde sınıflandırmıştı.
Bu kez Türkiye’nin genişlemek isteyen BRICS içerisinde yer alabileceğini belirten O’Neill, “Türkiye birçok yönden genişlemiş bir BRICS grubunun parçası olacak bir ülkedir. Özellikle son 20 yıla bakılacak olursa. Türkiye, ABD merkezli sistemin ve yeni dünya düzeninin komplikasyonlarıyla mücadele etti.” ifadesini kullandı.
Türkiye’nin alternatif oluşumları ve iş birliği fırsatlarını değerlendirdiğine işaret eden İngiliz ekonomist O’Neill, “Türkiye'nin bunu birçok yönden eşsiz coğrafyası nedeniyle yapması gerekiyor. Aynı zamanda, belki de modern Türk (devletinin) yöneticileri batı sisteminin faydalarını görebileceklerini düşündükleri gibi, farklı bir sistemin de faydaları olabileceğini düşünüyor olabilirler.” değerlendirmesinde bulundu.
Türkiye’nin BRICS’in genişlemesinde potansiyel bir aday konumunda olduğuna işaret eden O’Neill, “Çin’in ekonomik olarak ağırlığının hissedildiği BRICS oluşumu içerisindeki ülkelerin, Türkiye’nin de oluşumun bir parçası olmasını çok ciddi bir şekilde isteyeceğini düşünüyorum.” değerlendirmesinde bulundu.
“Türkiye (Ukrayna Savaşı’nda) arabuluculuk rolü oynayabilen tek ülke”
Türkiye’nin içerisinde bulunduğu coğrafyada artan stratejik önemine de değinen O’Neill, “Türkiye, hem Rusya hem Ukrayna tarafından güvenilmesi, arabuluculuk rolü oynayabilen tek ülke olması açısında eşsiz bir ülke. Türkiye gibi bunu yapabilen ülkelerin olması önemli.” ifadesini kullandı.
Rusya ekonomisinin yaklaşık bir yıl önceki tahminlere göre daha iyi bir performans sergilediğini belirten O’Neill, “Batının yaptırım stratejisinin Rusya üzerinde reel etki gösterdiğini düşünmüyorum.” değerlendirmesinde bulundu.
Daha önce uzun yıllar Goldman Sachs’ın başekonomistliği de yapan O’Neill, gelişmiş ekonomilerin merkez bankalarının neredeyse ekonominin hız kesmesi için çaba göstererek yüksek enflasyon seviyelerini dizginlemeye çalıştığını kaydetti.
ABD Merkez Bankası Fed’in son açıklamalarında enflasyonu düşüşünü sürdürmesi durumunda parasal sıkılaştırmanın da sonlandırılabileceğine ilişkin işaretlerin verildiğini belirten İngiliz ekonomist, Fed’in bu yönde atabileceği adımlardan gelişen ekonomilerin de önümüzdeki dönemde olumlu yönde etkilenebileceğini belirtti.
İngiltere’de ekonomik görünüme de değinen O’Neill, ülkenin 2016 yılında yapılan Avrupa Birliği (AB) referandumundan bu yana oldukça zorlu bir süreçten geçtiğini, entelektüel ve politik anlamda verilmiş olan “çılgınca kararın” sonuçlarıyla mücadele ettiğini kaydetti.
O’Neill, “Ticaret pozisyonumuz kötüleşti. Ortada kalifiye çalışan ihtiyacının olmasına rağmen siyasi olarak göçmenlik ile ciddi meselelerimiz var. Ekonominin büyüme becerisinin zayıfladığı gözlemleniyor. Birçok yönden, altta yatan görünüm oldukça iç karartıcı.” ifadelerini kullandı.
19 ülke BRICS'e katılmak için başvuruda bulundu
BRICS Güney Afrika Temsilcisi Anil Sooklal, geçen ay Bloomberg'e yaptığı değerlendirmede, halihazırda 19 ülkenin birliğe katılmak için başvuruda bulunduğunu belirtmişti.
BRICS ülkelerinin temsilcilerinin, 2-3 Haziran'da genişleme stratejisini değerlendirmek üzere Güney Afrika'nın başkenti Cape Town'da toplanacağını hatırlatan Sooklal, "13 ülke resmen başvurdu. Buna ek olarak 6 ülke de gayri resmi olarak başvuruda bulundu." İfadesini kullanmıştı.
2006'da oluşturulan “BRIC” (Brezilya, Rusya, Hindistan ve Çin), 2010 yılında Güney Afrika'nın başvurusunu kabul ederek “BRICS” adını almıştı.
Krediler artıyor, mevduatlar değişiyor... Suudi bankalarının finansmanında yeni bir denklemhttps://turkish.aawsat.com/k%C3%B6rfez/suudi-arabistan/5342954-krediler-art%C4%B1yor-mevduatlar-de%C4%9Fi%C5%9Fiyor-suudi-bankalar%C4%B1n%C4%B1n
Krediler artıyor, mevduatlar değişiyor... Suudi bankalarının finansmanında yeni bir denklem
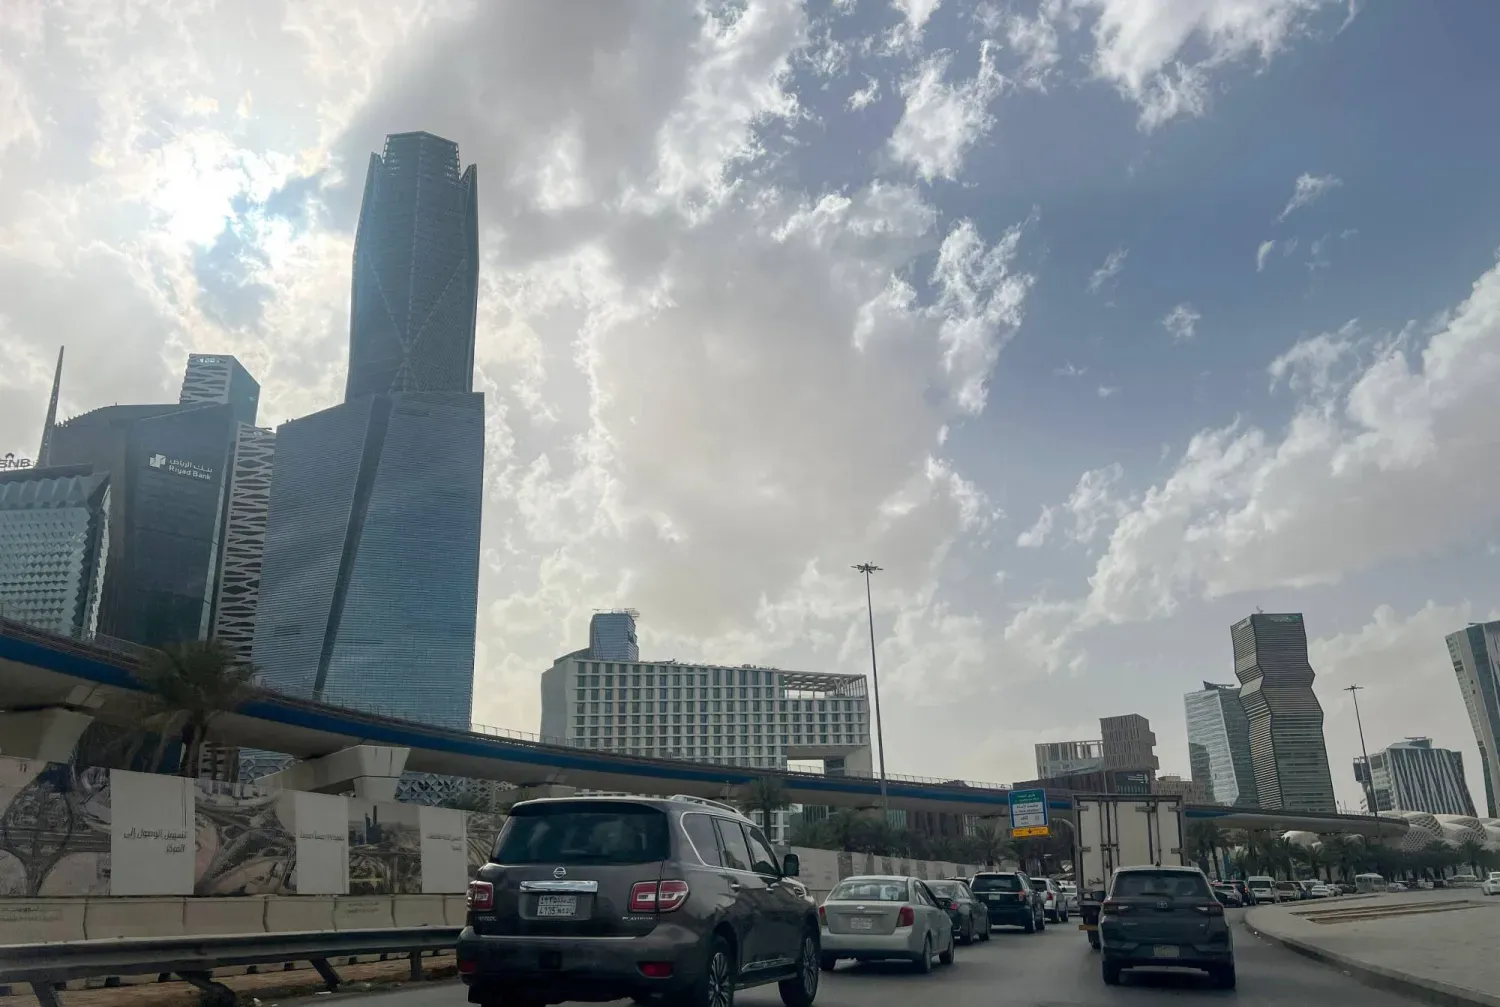
Riyad’daki Kral Abdullah Finans Merkezi yakınlarındaki bir yolda seyreden araçlar (AFP)
Suudi bankaları, mali yapılarının güçlü olması ve erişebildikleri finansman kaynaklarının çeşitliliğine dayanarak, kredi hacmindeki artışla birlikte ekonomik faaliyetleri finanse etmeyi sürdürüyor. Bununla birlikte, mevduat yapısının değişmesi ve mevduat toplama rekabetinin artması, bu kaynakların ve maliyetlerinin yönetilmesini önemli hale getiriyor. Bankalar, finansman talebini karşılama ile kârlılık marjlarını koruma arasında denge kurmaya çalışıyor.
Bankalar finansman faaliyetlerini sürdürürken kamu ve özel sektör mevduatlarının yanı sıra borçlanma piyasaları ve toptan finansman araçlarını da içeren çeşitli kaynaklardan yararlanıyor. Bu çerçevede, kamu mevduatlarındaki hareketlilik, mevduat yapısı içerisindeki ağırlığı ve bankaların kullanabileceği likiditeyi destekleme potansiyeli nedeniyle bankacılık finansman dengesi açısından özel önem taşıyor. Şirketler, bireyler ve yatırım projelerinden gelen kredi talebinin devam ettiği bu süreçte, finansman kaynaklarının çeşitlendirilmesi ve maliyetlerinin yönetilmesi, kredi hacmindeki artışın sürdürülmesi ve ekonomik faaliyetlerin desteklenmesi açısından temel unsurlar arasında yer alıyor.
Arka planda görünen Al Rajhi Bank binası, Riyad (AFP)
Bu gelişmeleri değerlendiren Fitch Ratings’in Bankacılık Sektörü Kıdemli Direktörü Anton Lopatin, Şarku’l Avsat’a yaptığı açıklamada, finansman koşullarının sıkılaşmasına ve maliyetlerin yükselmesine rağmen Suudi bankalarının yeterli likidite seviyelerini koruduğunu söyledi. Lopatin, bu durumun 2026’nın üçüncü çeyreğinde belirginleştiğini belirterek, kredilerin yaklaşık yüzde 2 artmasına karşılık mevduatların yüzde 1,5 gerilediğine dikkat çekti. Bu durumun kredi ve mevduat büyümesi arasında bir açık oluşturduğunu ve bankalar arasında fon çekme rekabetini artırdığını ifade etti.
Lopatin, mevcut koşullar altında bankaların vadeli mevduatlara ve finansal kuruluşlardan ya da diğer bankalardan borçlanmayı veya tahvil ve sukuk ihraçları yoluyla kaynak toplamayı kapsayan toptan finansman piyasalarına daha fazla yöneldiğini belirtti. Bu araçların bankalara ilave finansman kaynakları sağladığını ancak maliyetlerinin geleneksel mevduatlara kıyasla daha yüksek olabileceğini kaydetti. Lopatin, söz konusu gelişmelerin bankacılık sektörünün likidite seviyelerinde bir sorundan ziyade finansman kaynakları ve bunların maliyetleriyle ilgili baskıları yansıttığını vurguladı.
Suudi Arabistan Merkez Bankası (SAMA) verileri, eylül ayında kredi hacminde dikkat çekici bir hızlanma yaşandığını ortaya koyuyor. Banka kredilerinin toplam bakiyesi yaklaşık 35,9 milyar riyal (9,6 milyar dolar) artarak son 16 ayın en yüksek aylık yükselişini kaydetti. Böylece toplam kredi portföyü, yıllık yüzde 7,3’lük büyümeyle yaklaşık 3,5 trilyon riyale (933 milyar dolar) ulaştı. Buna karşılık, yıl başından bu yana kredi genişlemesinin hızı yavaşladı. İlk dokuz ayda kredilerdeki kümülatif artış yaklaşık 204 milyar riyal (54,4 milyar dolar) olarak gerçekleşti. Bu rakam, 2025’in aynı döneminde kaydedilen artışın yaklaşık üçte bir altında kaldı. Söz konusu tablo, bankacılık finansmanındaki büyümenin geçen yıla kıyasla daha yavaş seyrettiğini gösteriyor.
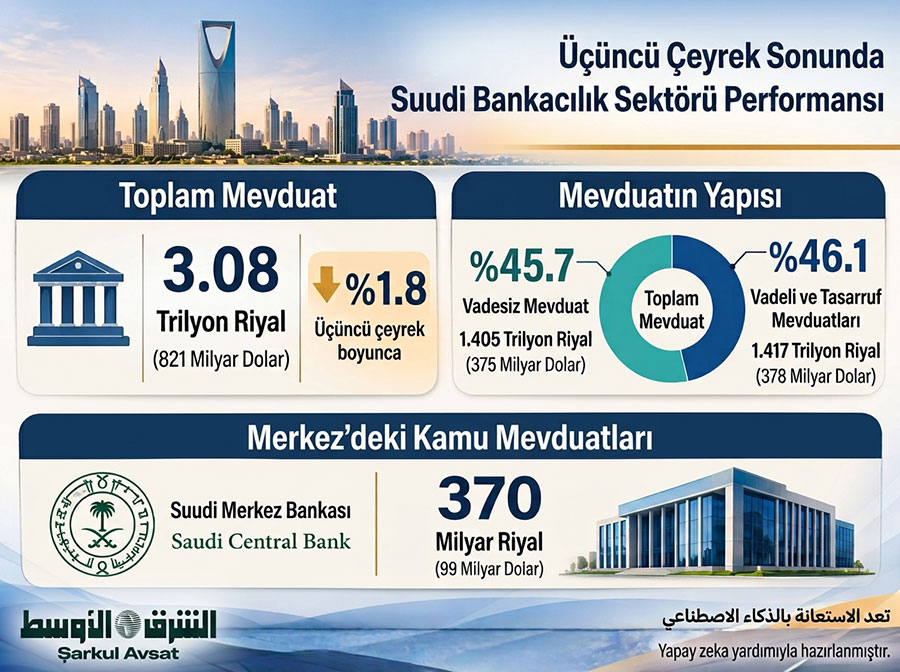
Finansman tarafında ise toplam banka mevduatları eylül sonu itibarıyla aylık yüzde 0,1’lik sınırlı düşüşle yaklaşık 3,076 trilyon riyale (820,3 milyar dolar) geriledi. Buna rağmen mevduatlar yıllık bazda yüzde 4,8 artışını korudu. Ancak çeyreklik karşılaştırma, mevduatlarda yaklaşık yüzde 1,8’lik düşüş yaşandığını ortaya koyuyor. Bu gerilemede en büyük pay kamu mevduatlarına ait oldu. Kamu mevduatları çeyrek boyunca yaklaşık 34,2 milyar riyal (9,1 milyar dolar) azalarak toplam mevduat düşüşünün yaklaşık yüzde 61’ini oluşturdu. Böylece kamu mevduatları yaklaşık 1,008 trilyon riyale (268,8 milyar dolar) geriledi ve toplam banka mevduatlarının yaklaşık üçte birini oluşturdu.
Burada kamu mevduatlarının yalnızca ticari bankalarda tutulan paralardan ibaret olmadığını, kamu kurumlarının SAMA nezdinde bulundurduğu bakiyeleri de kapsadığını belirtmek gerekiyor.
Bu çerçevede Lopatin, kamu kurumlarının SAMA nezdindeki bakiyelerinin üçüncü çeyrek sonu itibarıyla yaklaşık 370 milyar riyale (99 milyar dolar) ulaştığını belirtti. Bu mevduatlardaki hareketliliğin kamu nakit yönetimiyle bağlantılı olduğunu ifade eden Lopatin, söz konusu kaynakların hangi alanlarda değerlendirildiğine bağlı olarak ticari bankaların likidite seviyelerine yansıyabileceğini kaydetti. Kamu mevduatlarının toplam banka mevduatlarının yaklaşık üçte birini oluşturduğuna da dikkat çeken Lopatin, bu nedenle söz konusu mevduatların bankacılık sektörünün önemli finansman kaynaklarından biri olduğunu vurguladı.
Kamu kaynaklarının hareketliliği, bankaların kullanabileceği likiditeyi iki şekilde etkiliyor. İlk olarak, doğrudan ticari bankalarda tutulan kamu mevduatlarının artması veya azalması, bankaların finansmanda dayandığı toplam mevduat hacmini yükseltiyor ya da düşürüyor. İkinci olarak ise SAMA nezdinde bulunan kamu bakiyeleri etkili oluyor. Kamu harcamalarının finansmanına ihtiyaç duyulduğunda bu kaynakların bir bölümünün ticari bankalara aktarılması, bankaların finansman tabanına yeni kaynaklar ekleyebiliyor.
Vadeli mevduatlar artıyor
Buna karşılık, mevduatların yapısı değişti. Vadeli mevduatlar eylül ayında yaklaşık 17,5 milyar riyal (4,7 milyar dolar), yani yüzde 1,3 artarak yaklaşık 1,417 trilyon riyale (377,9 milyar dolar) ulaştı. Böylece bu mevduatların toplam mevduatlar içindeki payı yüzde 46,1’e yükseldi. Buna karşılık vadesiz mevduatlar yüzde 1,4 azalarak yaklaşık 1,405 trilyon riyale (374,7 milyar dolar) geriledi ve toplam mevduatlar içindeki payı yüzde 45,7 oldu.
Yıllık veriler, bu dönüşümün daha da belirginleştiğini ortaya koyuyor. Vadeli ve tasarruf mevduatlarının toplam mevduatlar içindeki payı Eylül 2026 sonunda, bir yıl önceki yüzde 39,3 seviyesinden yüzde 46,1’e yükseldi. Aynı dönemde vadesiz mevduatların payı yüzde 50,4’ten yüzde 45,7’ye geriledi. Böylece vadeli mevduatlar, tutar bakımından vadesiz mevduatları geride bıraktı. Bu durum, mevduat sahiplerinin paralarının daha büyük bir bölümünü getiri sağlayan hesaplarda değerlendirmeye yöneldiğine işaret ediyor.
Bu değişim, finansman maliyetleri açısından da önemli bir anlam taşıyor. Mevduatları korumak ve yeni kaynaklar çekmek isteyen bankaların daha rekabetçi getiriler sunması gerekiyor. Bu durum, bankaların vadesiz mevduatlara dayalı finansmana kıyasla kaynak maliyetlerini artırabiliyor. Bununla birlikte, vadeli ve tasarruf mevduatlarının payındaki artış, finansman maliyetlerinin aynı oranda yükseldiği anlamına gelmiyor. Fiili maliyet, bankaların sunduğu getiri oranlarına, mevduatların vadelerine ve koşullarına bağlı olarak değişiyor.
Riyal ile finansman
Finansman koşullarındaki değişim, Üç aylık Suudi Bankalararası Teklif Oranı (SAIBOR) ile ABD Teminatlı Gecelik Finansman Oranı (SOFR) arasındaki farkın açılmasıyla da kendini gösteriyor. İki piyasa arasındaki finansman koşullarının farklılaştığını ortaya koyan bu fark, Suudi Arabistan’da riyalin dolara sabitlenmiş olması nedeniyle özel önem taşıyor.
Mevcut verilere göre iki oran arasındaki fark yaklaşık 120 baz puana ulaştı. Yerel faiz oranları, iki para birimi arasındaki sabit kur ilişkisi nedeniyle ABD’nin para politikası adımlarından etkilenirken, riyal cinsinden finansmanın maliyeti de yerel piyasadaki likidite düzeyine ve fon talebine bağlı olarak şekilleniyor. Bu nedenle söz konusu farkın açılması, Krallık’taki finansman koşullarının seyrini gösteren önemli bir işaret olarak değerlendiriliyor.
Riyad’daki bir döviz bürosunda elinde riyal banknotları tutan çalışan (Reuters)
Lopatin, SAIBOR ile SOFR arasındaki farkın açılmasının, kredi büyümesinin mevduat artışını aşmayı sürdürdüğü bir ortamda bankaların riyal cinsinden finansman sağlamak için daha yoğun rekabete girdiğini gösterdiğini belirtti. Ancak bu gelişmenin tek başına bankacılık sistemi üzerinde baskıya veya likidite yetersizliğine işaret etmediğini vurgulayan Lopatin, tablonun mevduat toplama maliyetinin yükseldiğini ve bankaların ihtiyaçlarını karşılamak amacıyla finansman kaynaklarını çeşitlendirmeye yöneldiğini ortaya koyduğunu ifade etti.
Sınırlı bölgesel etkiler
Bölgesel gelişmelere ilişkin değerlendirmelerde de bulunan Lopatin, İran’la yaşanan savaşın piyasalardaki dalgalanmaları artırdığını ve bazı dönemlerde toptan finansman piyasalarından kaynak sağlamanın maliyetini yükselttiğini söyledi. Ancak Fitch’in, jeopolitik gelişmelerle doğrudan ilişkilendirilebilecek ölçüde büyük bir sermaye çıkışını Suudi bankalarında tespit etmediğini belirtti.
Lopatin, kamu borçlanma piyasalarında dalgalanmaların yaşandığı dönemlerde dahi bankaların özel tahsisli ihraçlar ve sendikasyon kredileri gibi alternatifler de dahil olmak üzere finansman kaynaklarını çeşitlendirme ve farklı kaynaklara erişme imkânını koruduğunu ifade etti. Bölgesel gelişmelerin bankacılık sektöründeki likidite akışları üzerindeki doğrudan etkisinin sınırlı kaldığını belirten Lopatin, finansman koşullarını daha fazla etkileyen unsurların başında kredi talebindeki artış, mevduat çekme ihtiyacı ve finansman kaynaklarının çeşitlendirilmesinin geldiğini kaydetti.
IMF: Bankacılık sektörünün sağlamlığı
Bu değerlendirmeler, Uluslararası Para Fonu’nun (IMF) 2026 yılı 4. Madde Konsültasyonu raporunda Suudi Arabistan bankacılık sektörünün durumuna ilişkin tespitleriyle de örtüşüyor. IMF, fazla likiditede azalma ve riyal ile dolar cinsinden faiz oranları arasındaki farkın açılmasının yanı sıra kredi büyümesinin mevduat artışını aşmasına ve finansman ihtiyacının yükselmesine dikkat çekti. Bununla birlikte IMF, bankaların güçlü sermaye yapıları ve rahat likidite seviyeleri sayesinde finansal sağlamlıklarını koruduğunu, olası şoklarla başa çıkabilecek ve finansman faaliyetlerini sürdürebilecek durumda olduklarını vurguladı.
Suudi Arabistan Merkez Bankası (SAMA) logosu (Fotoğraf: Turki el-Ukayli)
Finansal göstergeler de bu değerlendirmeyi destekliyor. IMF verilerine göre, 2025 yılında Suudi bankalarının sermaye yeterlilik oranı yüzde 20,5, birinci kuşak sermaye oranı ise yüzde 18,8 olarak gerçekleşti. Sorunlu kredilerin toplam krediler içindeki payı yaklaşık yüzde 1’e gerileyerek son 10 yılın en düşük seviyesine indi. Likidite tarafında ise likit varlıkların toplam varlıklara oranı yüzde 20,2, kısa vadeli yükümlülüklere oranı ise yüzde 38 olarak kaydedildi.
2027’ye kadar finansman... Daha yüksek maliyetle sürekli büyüme
Bu mali sağlamlık, bankaların ekonomik faaliyetleri finanse etmeyi sürdürmesi için destekleyici bir temel oluşturuyor. Ancak asıl zorluk, kaynak maliyetlerinin yükseldiği ve mevduat toplama rekabetinin arttığı bir ortamda kredi hacmini genişletmeye devam edebilmeleri. Bu çerçevede Lopatin, finansman koşullarındaki sıkılaşmanın Suudi bankalarının ekonomik faaliyetleri ve Vizyon 2030 projelerini finanse etme kapasitesini sınırlamasının beklenmediğini, ancak kârlılık marjları üzerinde daha belirgin etkiler yaratabileceğini söyledi.
Kredi büyümesinin mevduat artışını aşmayı sürdürmesinin bankaları çeşitli seçeneklerle karşı karşıya bıraktığını belirten Lopatin, bunlar arasında fon çekmek için daha rekabetçi getiriler sunulması, piyasalardan sağlanan finansmana daha fazla başvurulması veya kredi büyüme hızının yavaşlatılmasının bulunduğunu ifade etti. Lopatin, kredi büyümesinin önceki seviyelerine kıyasla şimdiden yavaşlamaya başladığına dikkat çekti.
Finansman maliyetlerindeki artışın net faiz marjları üzerinde baskı oluşturabileceğini belirten Lopatin, özellikle bankaların bu artışı her zaman kredi kullananlara yansıtamadığını söyledi. Bunun başlıca nedeninin, kredi değerliliği yüksek müşterileri kazanma konusundaki rekabet olduğunu kaydeden Lopatin, bankaların yeni kredilerin fiyatlandırılmasında daha seçici davranabileceğini ifade etti. Ancak bunun, özel sektörün veya Vizyon 2030 projelerinin finansmanına yönelik geniş kapsamlı kısıtlamalar getirileceği anlamına gelmediğini vurguladı.
Buna karşılık Lopatin, finansman üzerindeki baskıları hafifletebilecek bazı unsurlara da işaret etti. Petrol gelirlerindeki ve üretimdeki artışın kamu harcamalarının yükselmesine ve mevduat hacminin büyümesine yansıması halinde finansman koşullarının rahatlayabileceğini belirtti. Ayrıca, kamu kurumlarının SAMA nezdinde tuttuğu bakiyelerin bir bölümünün ticari bankalara aktarılması, bankalara ilave finansman kaynakları sağlayabilir. SAMA’nın geçici likidite baskılarını yönetmedeki rolü de bu açıdan önem taşıyor.
Bununla birlikte Fitch, finansman koşullarının 2027 yılında da görece sıkı seviyelerde seyretmesini, ancak dönemsel iyileşmeler yaşanabilmesini bekliyor. Lopatin, bu beklentinin temelinde Vizyon 2030 kapsamındaki yatırımlar ve büyük ölçekli projelerle bağlantılı finansman ihtiyaçlarının devam etmesinin bulunduğunu belirtti. Söz konusu projelerin giderek daha fazla kredi kaynağı gerektirdiğine dikkat çekti. Bu koşullarda bankalar, mevduat çekmenin yanı sıra tahvil ve sukuk ihraçlarını ve toptan finansman araçlarını artırarak kaynaklarını çeşitlendirmeyi sürdürecek. Kamu mevduatlarındaki artış veya kredi büyümesinin yavaşlaması baskıları hafifletebilecek olsa da sektörün geçmişteki bol likidite seviyelerine kısa sürede dönmesi beklenmiyor.
Genel olarak Suudi bankaları, güçlü mali yapıları ve çeşitli finansman kanalları sayesinde ekonomiyi finanse etme ve ekonomik dönüşümün gerekliliklerine ayak uydurma kapasitelerini koruyor. Kaynak maliyetlerinin yükselmesine ve mevduat toplama rekabetinin artmasına rağmen bankaların finansman kaynaklarını çeşitlendirebilmesi ve kredi portföylerini yönetebilmesi, değişen koşullara uyum sağlamalarına esneklik kazandırıyor. Böylece bankalar, kredi büyümesini sürdürmek ile kârlılığın devamlılığını sağlamak arasında denge kurmaya çalışırken ekonomik faaliyetleri ve Vizyon 2030 projelerini desteklemeyi de sürdürüyor.
Microsoft'un ardından Gmail ve Apple uygulamalarında hizmet kesintileri yaşandıhttps://turkish.aawsat.com/ekonomi%CC%87/5342570-microsoftun-ard%C4%B1ndan-gmail-ve-apple-uygulamalar%C4%B1nda-hizmet-kesintileri-ya%C5%9Fand%C4%B1
Microsoft'un ardından Gmail ve Apple uygulamalarında hizmet kesintileri yaşandı
Apple şirketinin logosu, kolaj görselde (Reuters)
Gmail ve Apple'ın Apple Pay ile iCloud'un da aralarında bulunduğu uygulama ve hizmetlerinde dün kesintiler ve teknik sorunlar yaşandı. Dijital hizmetlerdeki aksaklıkları takip eden Downdetector internet sitesinde kullanıcılar tarafından bildirilen binlerce şikâyet, kesintilerin boyutunu ortaya koydu.
Apple'ın sistem durumu sayfasında, App Store ve Apple Music hizmetlerinde kesintiler yaşandığı, kullanıcıların fotoğraflarını, mesajlarını ve diğer dijital verilerini depolamak için kullandığı iCloud'a girişte de sorunlar meydana geldiği belirtildi.
Söz konusu aksaklıklar, ABD'de ve dünyanın diğer bölgelerinde teknolojik altyapıyı etkileyen geniş çaplı kesintilerin üzerinden henüz birkaç gün geçmişken yaşandı. Bu kesintiler, hava trafik kontrol sistemlerinden e-posta hesaplarına kadar kritik hizmetleri etkiledi.
Geniş çaplı kesintiler, geçen hafta Microsoft Outlook kullanıcılarının dünya genelinde e-posta hesaplarına ve Microsoft Office paketindeki diğer temel uygulamalara erişimde sorun yaşamasıyla başladı.
Bu kesintilerin başlamasından bir gün sonra ABD Ulaştırma Bakanlığı, iletişim sistemlerinden birinde meydana gelen arıza nedeniyle ülke genelindeki bütün uçuşların durdurulması talimatını verdi.
Irak, Kerkük-Ceyhan hattından petrol ihracatına yeniden başladıhttps://turkish.aawsat.com/d%C3%BCnya/t%C3%BCrkiye/5342352-irak-kerk%C3%BCk-ceyhan-hatt%C4%B1ndan-petrol-ihracat%C4%B1na-yeniden-ba%C5%9Flad%C4%B1
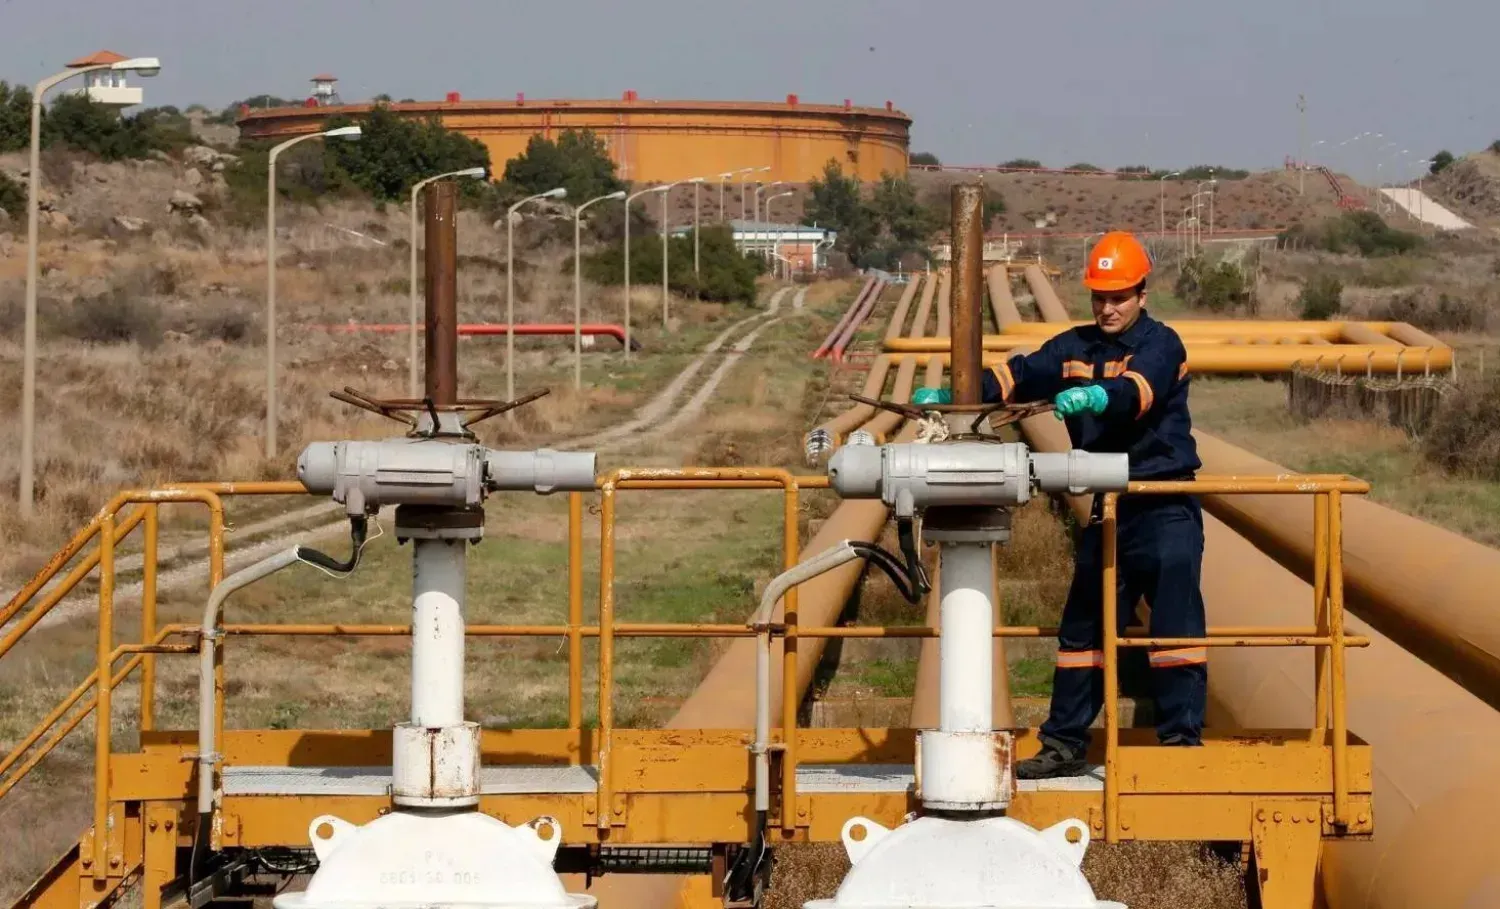
Bir işçi, Irak'tan Türkiye'ye uzanan ve petrolün yurt dışına ihraç edilmesini sağlayan Kerkük-Ceyhan Petrol Boru Hattı'nda bakım çalışması yapıyor (Reuters)
Irak, Kerkük-Ceyhan hattından petrol ihracatına yeniden başladı
Bir işçi, Irak'tan Türkiye'ye uzanan ve petrolün yurt dışına ihraç edilmesini sağlayan Kerkük-Ceyhan Petrol Boru Hattı'nda bakım çalışması yapıyor (Reuters)
Irak, Türkiye'ye uzanan Kerkük-Ceyhan Petrol Boru Hattı üzerinden ham petrol ihracatını günlük 120 bin varillik ilk kapasiteyle yeniden başlattı. Kapasitenin aşamalı olarak günlük 500 bin varile çıkarılması planlanıyor. Irak Petrol Bakanı'nın salı günü yaptığı açıklamaya göre bu adım, Bağdat'ın petrol ihracatında alternatif güzergâhlarını artırırken güney limanlarına ve Hürmüz Boğazı'na olan bağımlılığını azaltacak.
Hattın yeniden devreye alınması, Irak'ın ham petrol ihracat güzergâhlarını çeşitlendirmeye çalıştığı bir döneme denk geldi. İran'la yaşanan savaş nedeniyle Hürmüz Boğazı'nda deniz trafiğinin aksaması, Petrol İhraç Eden Ülkeler Örgütü'nün (OPEC) en büyük ikinci üreticisi olan Irak'ı petrol üretimini ihraç edebileceği alternatif güzergâhlar aramaya yöneltti.
Petrol akışının yeniden başlamasıyla Irak, ülkenin kuzeyinde üretilen petrolü ihraç etmek için Kürdistan Bölgesi'yle bağlantılı boru hattına ek bir güzergâha kavuşmuş oldu. Böylece ülkenin güneyindeki ihracat terminallerine ve Hürmüz Boğazı üzerinden gerçekleştirilen petrol sevkiyatlarına bağımlılığın azaltılması hedefleniyor.
Yaklaşık 960 kilometre uzunluğundaki Kerkük-Ceyhan Petrol Boru Hattı üzerinden ihracat, terör örgütü DEAŞ'ın 2014 yılında düzenlediği tekrarlanan saldırıların ardından durmuştu. Hat, daha önce dünya genelindeki petrol arzının yaklaşık yüzde 0,5'ine karşılık gelen miktarda petrol taşıyordu.
Hattın yeniden faaliyete geçirilmesinin Irak'ın toplam petrol ihracatına sağlayacağı fiili katkının ise mevcut petrol arzına ve boru hattından gönderilecek miktarların mevcut sevkiyatlara ilave olup olmayacağına ya da mevcut ihracatın bir bölümünün yerini alıp almayacağına bağlı olacağı değerlendiriliyor.
لم تشترك بعد
انشئ حساباً خاصاً بك لتحصل على أخبار مخصصة لك ولتتمتع بخاصية حفظ المقالات وتتلقى نشراتنا البريدية المتنوعة