İpotekli konut satış adedinde en düşük ikinci aylık rakam görüldü

Yeni ekonomi yönetiminin enflasyonla mücadelede attığı adımlar sonrası ipotekli konut satışlarında gerileme sürerken, ekim ayında ipotekli konut satışı 5 bin 577 adet oldu

(AA)
(AA)
TT

İpotekli konut satış adedinde en düşük ikinci aylık rakam görüldü

(AA)
(AA)

İpotekli konut satış adedinde ekim ayında 5 bin 577 ile en düşük ikinci aylık rakam görüldü.

AA'nın Türkiye İstatistik Kurumu (TÜİK) verilerinden yaptığı derlemeye göre, ipotekli konut satış adetlerinde ve kredili satışların toplamdan aldığı paylarda düşüş sürüyor.

Toplam konut satışları içerisinde ipotekli satışların payı 2023 Ocak-Ekim döneminde yüzde 16,7'ye kadar geriledi. Bu oran 2022'de yüzde 18,9, 2021'de yüzde 19,7, 2020'de yüzde 38,2, 2019'da yüzde 24,7, 2018'de ise yüzde 20,1 şeklindeydi.

İpotekli satış oranı 2013-2017 döneminde ise yüzde 33'ün üzerinde gerçekleşmişti.

130 ayda sadece 7 kez tek haneli gerçekleşti

İpotekli konut satış adedi, ekonomi yönetiminin enflasyonla mücadelede attığı adımlar sonrası ekimde tarihin en düşük ikinci aylık rakamını gördü.

Ekimde toplam satışlar 93 bin 761 adet ve ipotekli satışlar 5 bin 577 adet olurken, ipotekli satışların toplamdan aldığı pay ise yüzde 5,9 düzeyinde gerçekleşti. İpotekli konut satışları tarihin en düşük seviyesini Aralık 2018'de yüzde 5,2 ile, satış adedini ise Kasım 2018'de 5 bin 324 adetle görmüştü.

İpotekli satışların toplamdan aldığı pay, söz konusu istatistiklerin açıklanmaya başlandığı 2013 Ocak'tan bu yana geçen 130 ayda sadece 7 kez tek haneli gerçekleşti. Söz konusu dönemler 2018'in eylül, ekim, kasım ve aralık, 2019'un ocak, 2023'ün eylül ve ekim ayları oldu. İpotekli satışların toplamdan aldığı pay, kalan 123 ayda ise iki haneli olarak gerçekleşti.

Türkiye Cumhuriyet Merkez Bankası (TCMB) verilerine göre, bankalarca verilen konut kredisi faizlerinin ağırlıklı yıllık ortalaması, 26 Mayıs'ta yüzde 19,34 iken 3 Kasım'da yüzde 41,67'e çıkmış durumda.

"Mevduat, yatırımcılara daha cazip gelmeye başladı"

İstanbul Üniversitesi İktisat Fakültesi Öğretim Üyesi Prof. Dr. Sefer Şener, seçim öncesi dönemde düşük faiz uygulamasının getirileriyle mayıs ayına gelindiğinde konut kredi faizlerinin yıllık ortalama oranı yüzde 20'ler civarındayken, mayıs ayından itibaren yeni ekonomi yönetimiyle birlikte TCMB'nin attığı sıkılaştırma politikalarına paralel olarak yükseldiğini ve yüzde 40'ı geçtiğini söyledi.

Bu gelişmeye bağlı olarak ipotekli konut satışlarında yaşanan gerilemeden bahseden Şener, şu açıklamalarda bulundu:

İpotekli satışların toplamdan aldığı pay sürekli çift haneli rakamlarda iken yeni ekonomi yönetiminin politikaları ve atılan sıkılaştırma adımlarıyla son 3 aydır sürekli aşağı yönlü gitmektedir. Bu düşüşte konut kredi oranlarının ciddi bir payı olduğu gibi diğer taraftan mevduat oranlarının da yükselmesi etkilidir. Yüksek oranlar, elinde nakit bulunan vatandaşları mevduatlara yönlendirmektedir. Yani öncelikle yüksek kredi oranları nedeniyle konutlar artık daha pahalı hale geldi. İkinci olarak da elinde para olanlar mevduat oranlarının yüksekliği nedeniyle parasını bankaya yatırmayı tercih ediyor. Tüm bunların yanı sıra konut yatırımı enflasyon nedeniyle cazibesini yitirmeye başladı. Yani elinde gayrimenkul alacak kadar nakdi olanlar dahi, bu parayla kira getirisinden daha yüksek gelir elde edecekleri mevduata yöneliyorlar.

Prof. Dr. Şener, kredili konut talebinin azalmaya devam edeceğini sözlerine ekledi.

"Konut üreticileri vadeli satışla çözüm üretiyor"

İstanbul İnşaatçılar Derneği (İNDER) Yönetim Kurulu Başkanı Nazmi Durbakayım da enflasyona bağlı olarak konut üretim maliyetlerinde ve konut fiyatlarında yaşanan artışın yanı sıra faiz oranlarındaki yükseliş nedeniyle ipotekli satışların dip yaptığını söyledi.

Durbakayım, "Öte yandan bankaların kredi kullandırmadaki isteksizliği ipotekli konut satışlarına darbe vurdu. Konut üreticileri bu duruma tedbir olarak kendi bünyelerinde vadeli satış yaparak çözüm üretme tercihini kullandı." şeklinde konuştu.

Teknoloji devlerinin hissedarlara nakit ödemeleri 15 yılın dibinde

Sektördeki firmaların hisselerinde görülen sert düşüş "yapay zeka balonu" tartışmalarını da tekrar gündeme taşıdı (Reuters)
TT

Teknoloji devlerinin hissedarlara nakit ödemeleri 15 yılın dibinde

Sektördeki firmaların hisselerinde görülen sert düşüş "yapay zeka balonu" tartışmalarını da tekrar gündeme taşıdı (Reuters)

Microsoft, Alphabet, Amazon, Meta ve Oracle'ın 2026'nın ilk 9 ayında elde ettiği nakit miktarı rekor kırarken, hissedarlara aktarılan pay son 15 yılın en düşük seviyesine geriledi.

ABD'nin en büyük beş teknoloji şirketinin sözkonusu dönemde elde ettiği nakit yüzde 29 artarak 542,9 milyar dolarla rekor kırdı. Ancak yapay zeka altyapısına yapılan dev yatırımlar nedeniyle sermaye harcamaları 556,9 milyar dolara çıkarak ilk kez üretilen nakdi aştı.

Böylece 5 teknoloji devinin sermaye harcamaları, 2011'den bu yana ilk kez faaliyetlerinden yarattıkları nakit miktarını geçti.

Reuters'ın LSEG verileri ve şirket bilançolarına dayandırdığı analize göre Microsoft, Alphabet, Amazon, Meta ve Oracle'ın temettü ve hisse geri alımları yoluyla hissedarlara aktardığı pay yüzde 9,3'e düştü. Geçen yılın aynı döneminde bu oran yüzde 27,4'tü.

En sert darbe hisse geri alımlarında görüldü. 5 şirketin geri alımları 81,8 milyar dolardan 13,6 milyar dolara gerileyerek yüzde 83 azaldı.

Alphabet ve Meta 2026'da hiç hisse geri alımı yapmazken, Amazon ise temettü ödemiyor ve 2022'den bu yana geri alım gerçekleştirmedi. Şirketlerin toplam temettü ödemeleri ise 33,9 milyar dolardan 37 milyar dolara yükseldi.

Microsoft, grubun kalan geri alımlarının neredeyse tamamını tek başına üstlendi ancak eylül çeyreğinde bunu 5,7 milyar dolardan 4,4 milyar dolara indirdi.

Şirketlerin toplam serbest nakit akışı 14 milyar dolar açık verdi. Geçen yılın aynı döneminde 143,5 milyar dolarlık fazlalık bulunuyordu.

Habere göre bu durum, 50,6 milyar dolarlık hissedar ödemesinin nakit rezervleri, borçlanma veya hisse satışlarıyla finanse edildiği anlamına geliyor.

JPMorgan analisti Mark Schilsky, yatırımcıların serbest nakit akışından çok hisse başına kâra odaklandığını vurguluyor.

Franklin Templeton'dan Ehren Stanhope, son 15 yılda şirketlerin fazla sermayeyi hisse geri alımları ve temettüler yoluyla hissedarlara aktardığını ifade ediyor. Ancak yeni dönemde şirketlerin yatırımcılardan daha fazla öz sermaye ve borç finansmanı talep edebileceğini söylüyor.

Axios'un analizine göre 5 şirket, 2026'da hisse ve tahvil ihraçlarıyla toplam 326 milyar dolar kaynak topladı. 2025'teki rekor seviyenin üç katından fazla olan bu tutar, yapay zeka yarışının giderek daha fazla borçlanma ve hisse ihracıyla finanse edildiğini gösteriyor.

Independent Türkçe, Reuters, Axios


Lübnan bankacılık sektörünün yeniden yapılandırılmasında görüş ayrılığı sürüyor: IMF’den yüzde 15 sermaye yeterliliği şartı

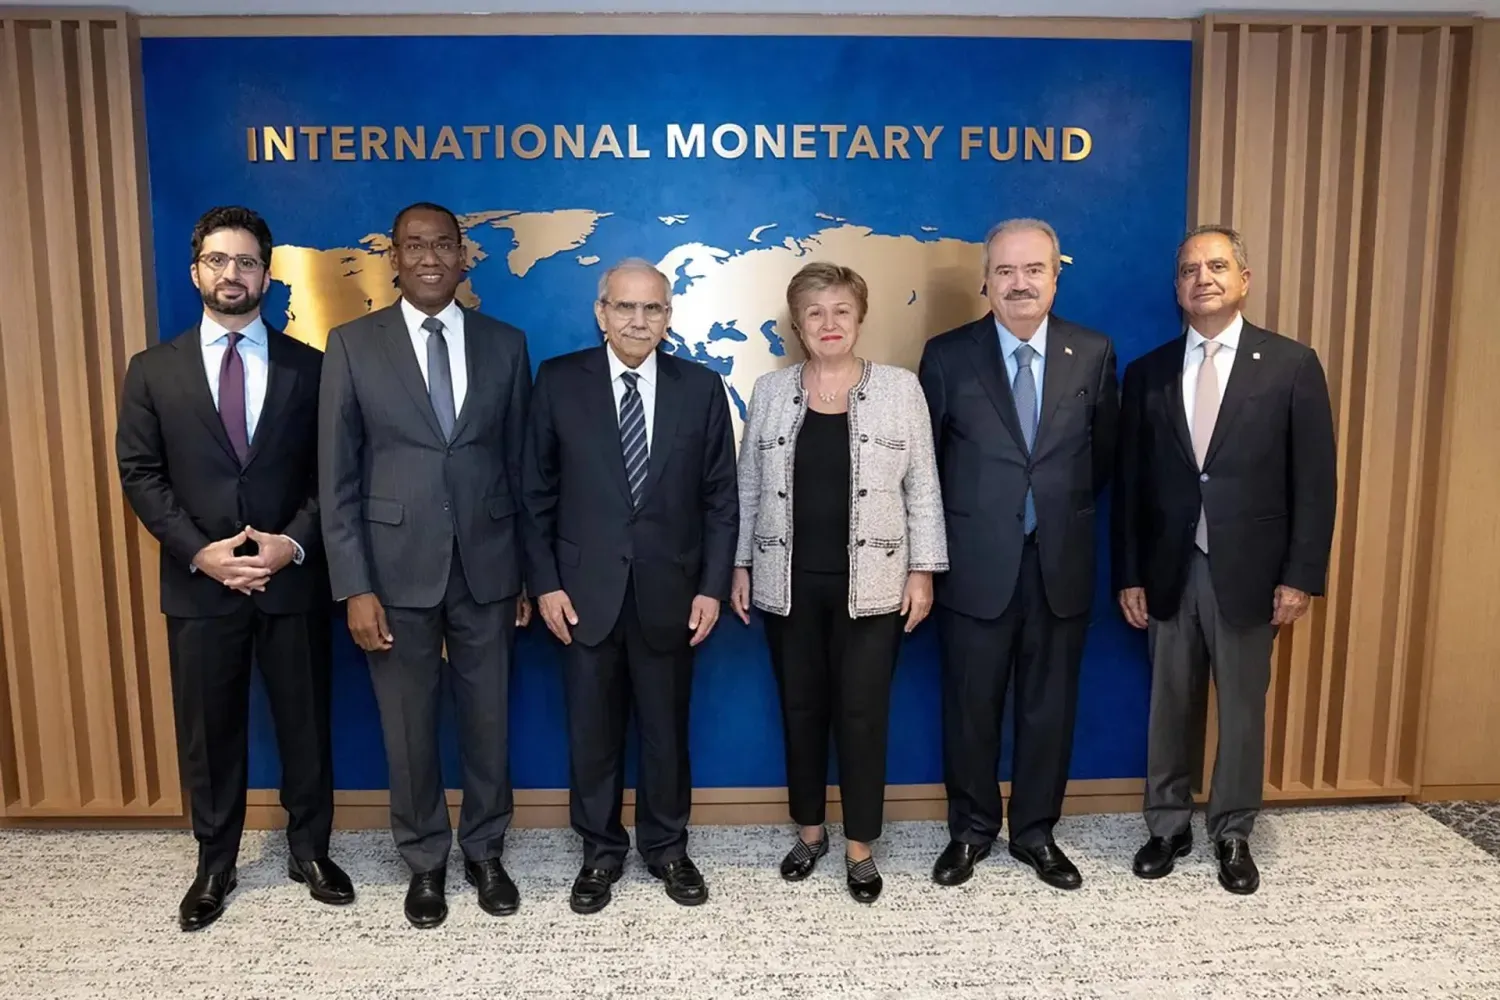
Lübnan Başbakanı başkanlığındaki heyet, eylül ayında Washington’da Uluslararası Para Fonu (IMF) Genel Direktörü Kristalina Georgieva ile bir araya geldi. (X)
TT

Lübnan bankacılık sektörünün yeniden yapılandırılmasında görüş ayrılığı sürüyor: IMF’den yüzde 15 sermaye yeterliliği şartı

Lübnan Başbakanı başkanlığındaki heyet, eylül ayında Washington’da Uluslararası Para Fonu (IMF) Genel Direktörü Kristalina Georgieva ile bir araya geldi. (X)

Paris’te dün Lübnan Merkez Bankası, Bankacılık Kontrol Komisyonu ve Lübnanlı bankaların temsilcileri arasında sona eren görüşme turu, bankacılık sektörünün yeniden yapılandırılması ve zararların dağıtılması konularında yaklaşımlar arasındaki farklılıkların devam ettiğini ortaya koydu. Uluslararası Para Fonu (IMF) ise faaliyetlerini sürdürmek isteyen bankalar için yüzde 15’e ulaşan sermaye yeterlilik oranı şartında ısrar ediyor. Söz konusu oranın beş ila yedi yıl içinde sağlanması öngörülüyor.

Şarku’l Avsat’ın edindiği bilgilere göre toplantılar, Lübnan Merkez Bankasının uluslararası danışmanı Rothschild’in ev sahipliğinde gerçekleştirildi. Görüşmelerin amacı, Mali Düzenleme ve Mevduatların Geri Ödenmesi Yasa Tasarısı’nın hükümleri konusunda farklılaşan yaklaşımları uzlaştırmaktı. Toplantılarda, hükümetin geçen yılın sonunda parlamentoya sunduğu yasa tasarısına ilişkin yeni fikirler ve bazı küçük biçimsel değişiklikler gündeme geldi. Ancak bu önerilerin, tasarının özüne daha kapsamlı bir yaklaşım getirmesi ve yasama sürecinin sonraki aşamalarına olumlu yansıması hedefleniyor.

Bununla birlikte, taraflar arasındaki görüş ayrılıklarını giderme girişimleri IMF’nin tutumunda benzer bir değişikliğe yol açmadı. Fon heyetinden aktarılan görüşlerde, kamu kaynaklarının kullanımını sınırlandırma ilkesinin korunması ve zararların karşılanmasında öncelik sıralamasının uygulanması konusundaki katı yaklaşım sürdürüldü. Bu ilke uyarınca zararların karşılanmasında ilk sorumluluk sermayeye, hissedarlara ve mülkiyet sahiplerine düşüyor.

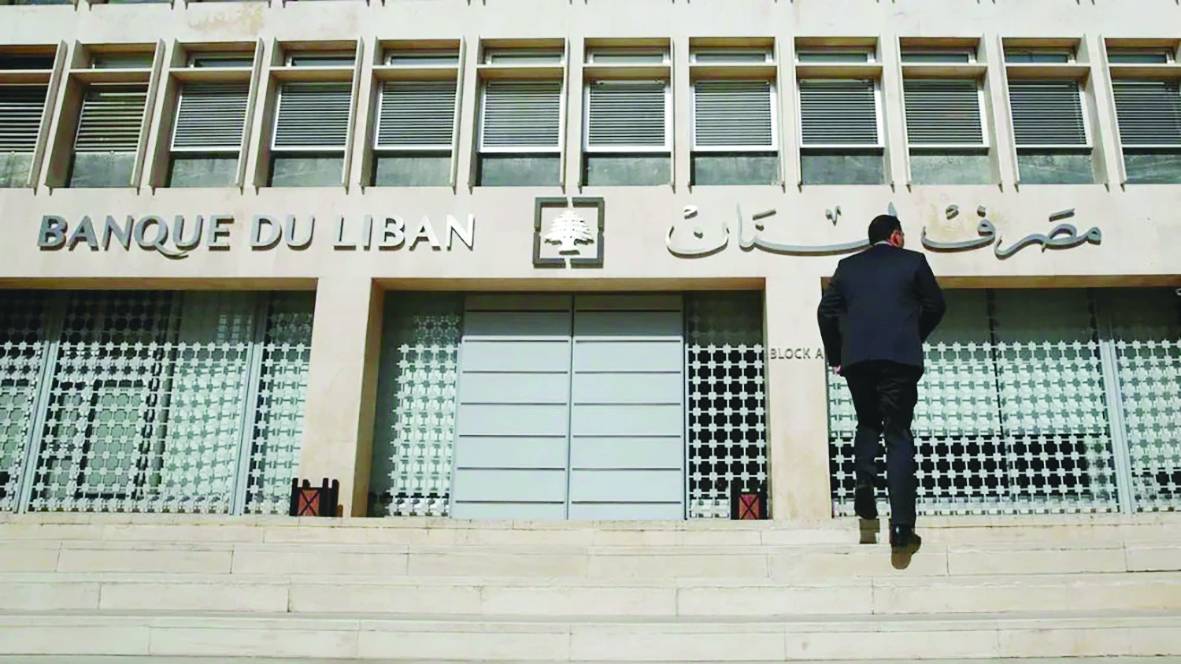
Beyrut’un Hamra bölgesinde bulunan Lübnan Merkez Bankası binası (AP)

IMF’den yüzde 15 sermaye yeterliliği şartı

Bu çerçevede IMF’nin Lübnan tarafına yönelttiği ilave bir şart da öne çıktı. Fon, bankacılık sektörü yöneticilerine, faaliyetlerini sürdüren bankaların mali yeterlilik yapılarının yeniden düzenlenmesi ve sermaye yeterlilik oranının yüzde 15’e çıkarılması gerektiğini bildirdi. Bu oran, bankaların faaliyetlerine devam edebilmesi için temel koşullardan biri olarak değerlendiriliyor.

Şarku’l Avsat’ın görüştüğü konuyla ilgili bir kaynağa göre IMF, yeniden yapılandırmanın başlangıcından itibaren beş ila yedi yıl içerisinde tamamlanmasını şart koştu.

Söz konusu oran, Basel III standartlarında belirlenen gerekliliklerin oldukça üzerinde bulunuyor. IMF ise bu talebini, bankacılık sektörünün ve düzenleyici otorite sıfatıyla Lübnan Merkez Bankasının, benzeri görülmemiş krizin sonuçlarını ele alma konusundaki kararlılığını kanıtlama ihtiyacı ile gerekçelendiriyor. Fon, uluslararası güvenin yeniden tesis edilebilmesi için krizden mümkün olan en güçlü mali yapıya sahip bir sektörle çıkılmasını hedefliyor.

Ancak Lübnan’daki bütün bankalar, mevcut hissedarlarını bu ölçekteki öz kaynakları nispeten kısa bir süre içerisinde sağlamaya ikna etmekte ciddi güçlüklerle karşı karşıya. Üstelik bankalar, IMF ile müzakerelerin nihai bir anlaşmayla sonuçlanıp sonuçlanmayacağı, hükümetin kamu sektöründe yapısal reform şartlarını yerine getirip getirmeyeceği, orta vadeli mali planın benimsenip benimsenmeyeceği ve uluslararası borçlanma tahvillerinin (Eurobond) yeniden yapılandırılması sürecinin nasıl sonuçlanacağı konusunda henüz netlik kazanmış değil.

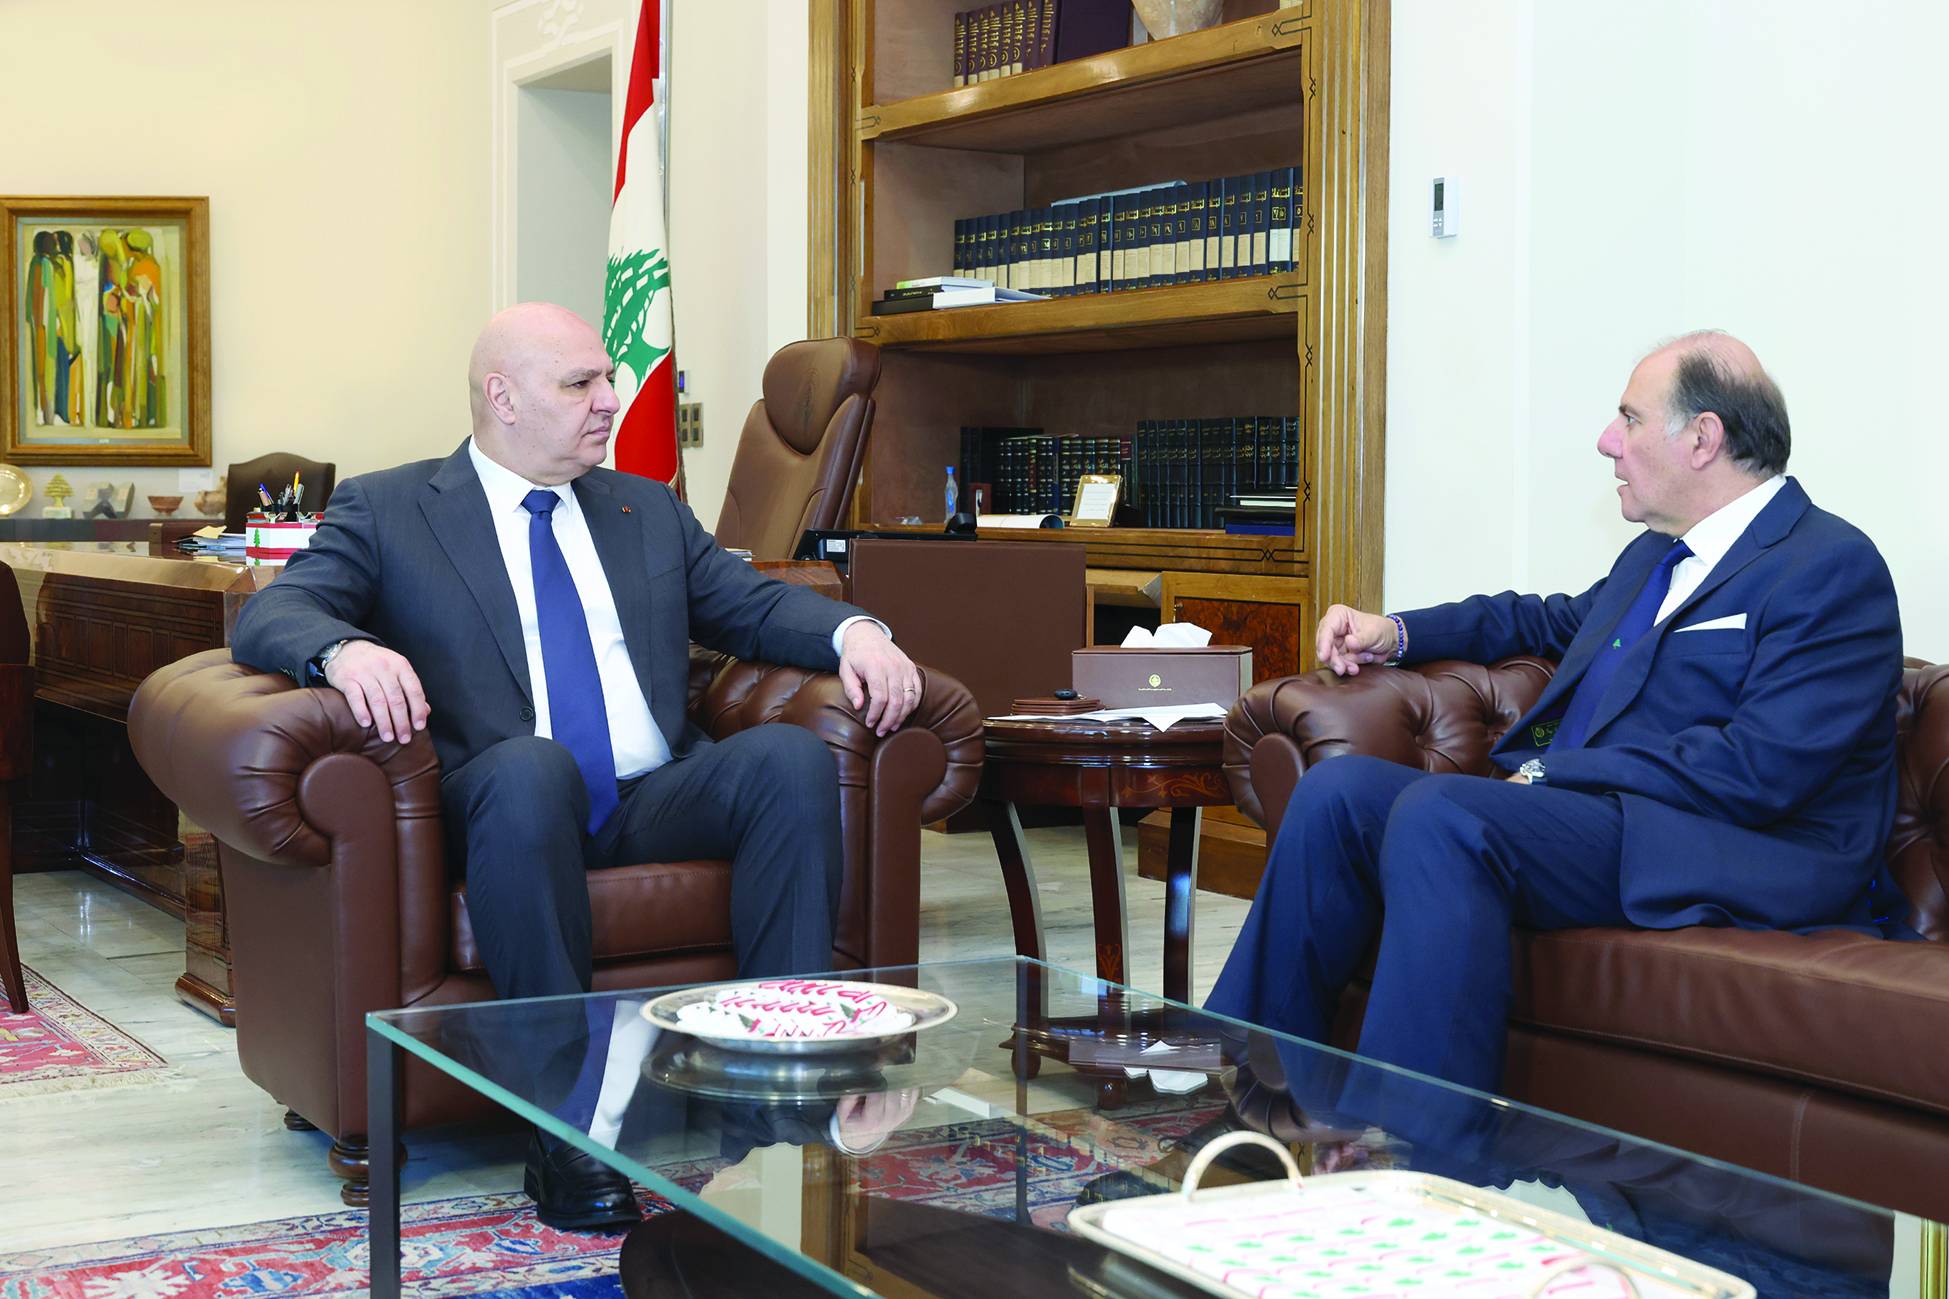
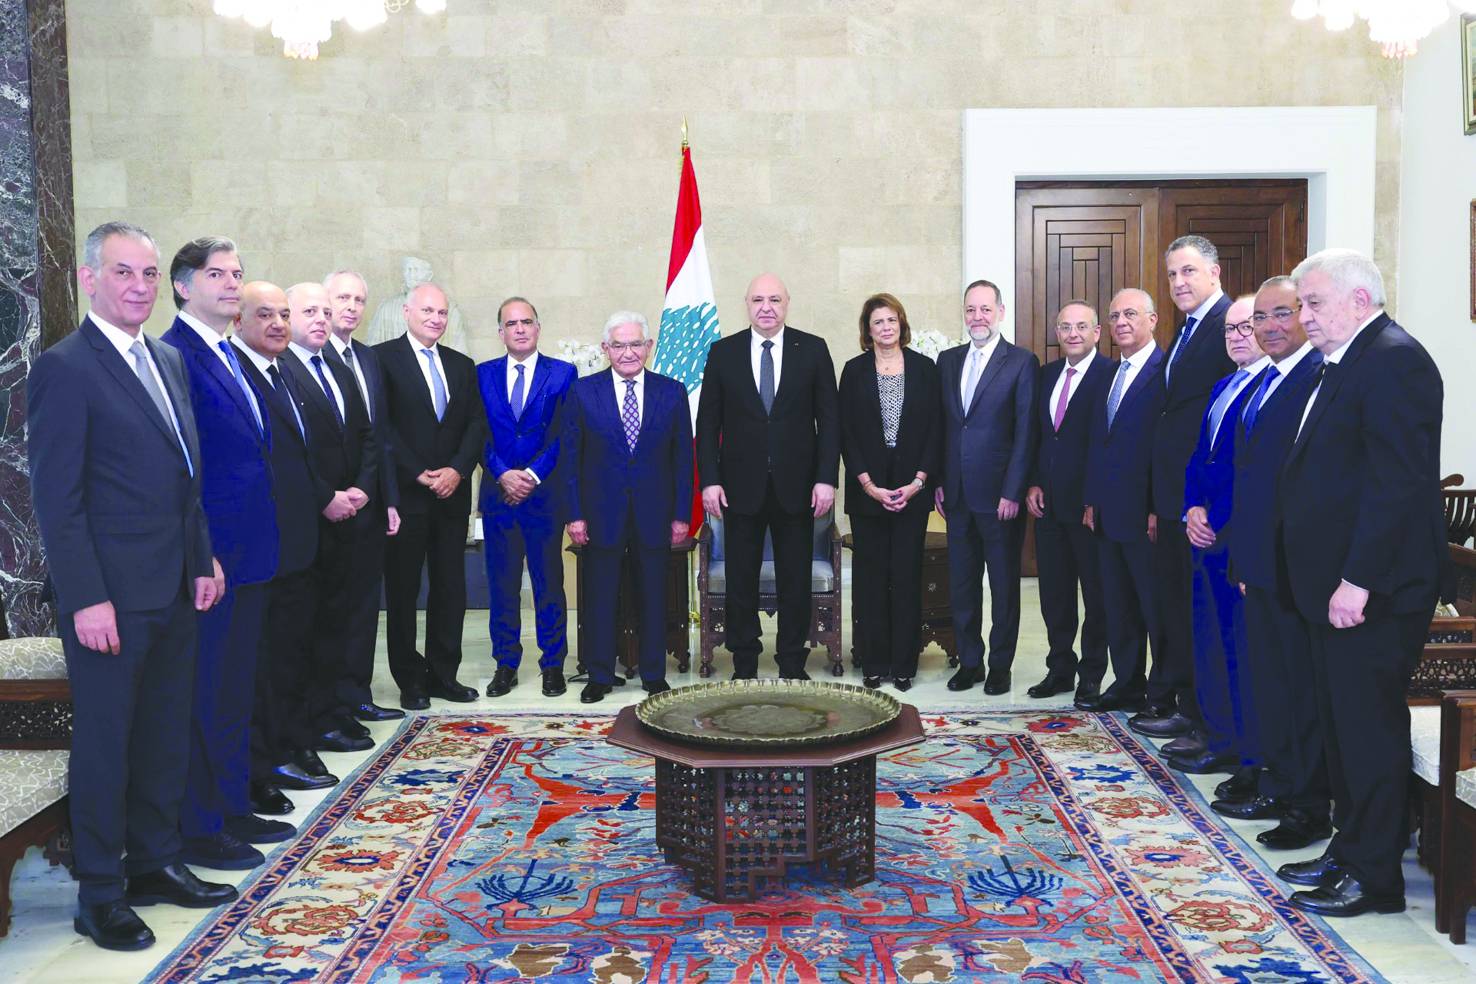
Lübnan Cumhurbaşkanı Joseph Avn, Bankalar Birliği heyetini kabul ederken (Lübnan Cumhurbaşkanlığı)

Bankalardan ne talep ediliyor?

Şarku’l Avsat’ın yaptığı ilk değerlendirmeye göre, IMF’nin talebinin karşılanması için bankaların büyük miktarda nakit sermaye yatırımı yapması veya yeni sermaye kaynakları bulması gerekiyor. Ancak mevcut koşullarda bunun gerçekleştirilmesi oldukça güç görünüyor.

İlk tahminler, ihtiyaç duyulan kaynağın bankaların mevcut sermayelerinin iki katına ulaşabileceğine işaret ediyor. Lübnan lirasındaki kur çöküşü nedeniyle bankaların sermayesi, daha önce 20 milyar doların üzerindeki seviyelerden sert biçimde gerilemişti.

Bu gelişmeler, savaşların yol açtığı mali kayıplar ve büyük ölçekli yeniden imar yükünün yanı sıra yatırım akışlarında olağanüstü daralma yaşayan Lübnan ekonomisinin karşı karşıya bulunduğu koşullarda gündeme geliyor. Ülkenin mali açığının ise hükümetin tahminlerine göre yaklaşık 70 milyar dolar olduğu belirtiliyor.

Bu yaklaşımda ısrar edilmesi, bankacılık sektörünün yeniden ayağa kalkma ve ekonomik toparlanma sürecine etkin biçimde katılma ihtimalini zayıflatabilir. Zira faaliyetlerini sürdüren bankaların çoğunun bu büyüklükte sermaye yatırımı yapması veya dışarıdan kaynak sağlaması zor görünüyor.

Buna karşılık bankacılık sektörü temsilcileri, söz konusu yaklaşımın devletin ve Lübnan Merkez Bankasının bilançosundan kaynak sağlama konusundaki sorumluluğunu göz ardı ettiğini savunuyor. Özellikle hükümetin uluslararası borçlanma tahvillerine (Eurobond) ilişkin tüm yükümlülüklerin ödemesini askıya alma kararı, bankaları ve Merkez Bankasını önemli finansal varlıkları kullanma imkânından mahrum bıraktı.

Lübnan Cumhurbaşkanı, 2 Ekim’de Lübnan Merkez Bankası Başkanı ile görüşürken (Arşiv – Lübnan Cumhurbaşkanlığı)

Öte yandan mali çevrelerden bir yetkili, finansal ve parasal çöküşün sonuçlarıyla mücadelede, özellikle bankacılık sisteminde yoğunlaşan sorunların ele alınması sürecinde Merkez Bankası yönetiminin gerçekçi ve dengeli bir yaklaşım benimsemesi gerektiğine dikkat çekiyor.

Bu yaklaşımın birbiriyle bağlantılı iki temel ilkeyi gözetmesi gerekiyor: Kayıpların adil biçimde dağıtılması ve finans sektöründeki kurumların feda edilmemesi.

Bu kapsamda bankaların mali ve sermaye yapılarının yeniden düzenlenmesi, aynı zamanda yürürlükteki genelgelerde belirlenen dağıtım mekanizması çerçevesinde mevduat sahiplerinin alacaklarının kademeli olarak ödenmesine mümkün olan en yüksek katkının sağlanması öngörülüyor.

Bu noktada, krizler başlamadan önce Lübnan Merkez Bankasının faaliyet gösteren bankalara ortalama yüzde 15’in üzerinde katı sermaye yeterlilik oranları uyguladığını hatırlatmak gerekiyor.

Bankaların yönetimleri de uluslararası mesleki standartlara uygun sermaye yeterliliği değerlendirme kriterlerini kendi inisiyatifleriyle ve titizlikle uyguluyordu. Bu sayede bankalar, kredi, piyasa ve operasyonel risklerin karşılanması konusunda bölgesel ölçekte üst sıralarda yer almıştı.

Ayrıca bankalar; faiz oranı riski, kredi yoğunlaşması, likidite ve itibar riski dahil olmak üzere diğer risklerin ölçülmesi ve izlenmesi alanlarında da önemli ilerleme kaydetmişti.

Son olarak, Rothschild şirketinin Lübnan Merkez Bankasının finans sektörüne ilişkin müzakerelerinde uluslararası danışmanlık görevini yürüttüğü, Lazard şirketinin ise aynı görevi Maliye Bakanlığı adına üstlendiği belirtiliyor.


Petrol fiyatlarındaki yükseliş ve ABD’de enflasyonun hızlanmasıyla altın geriledi

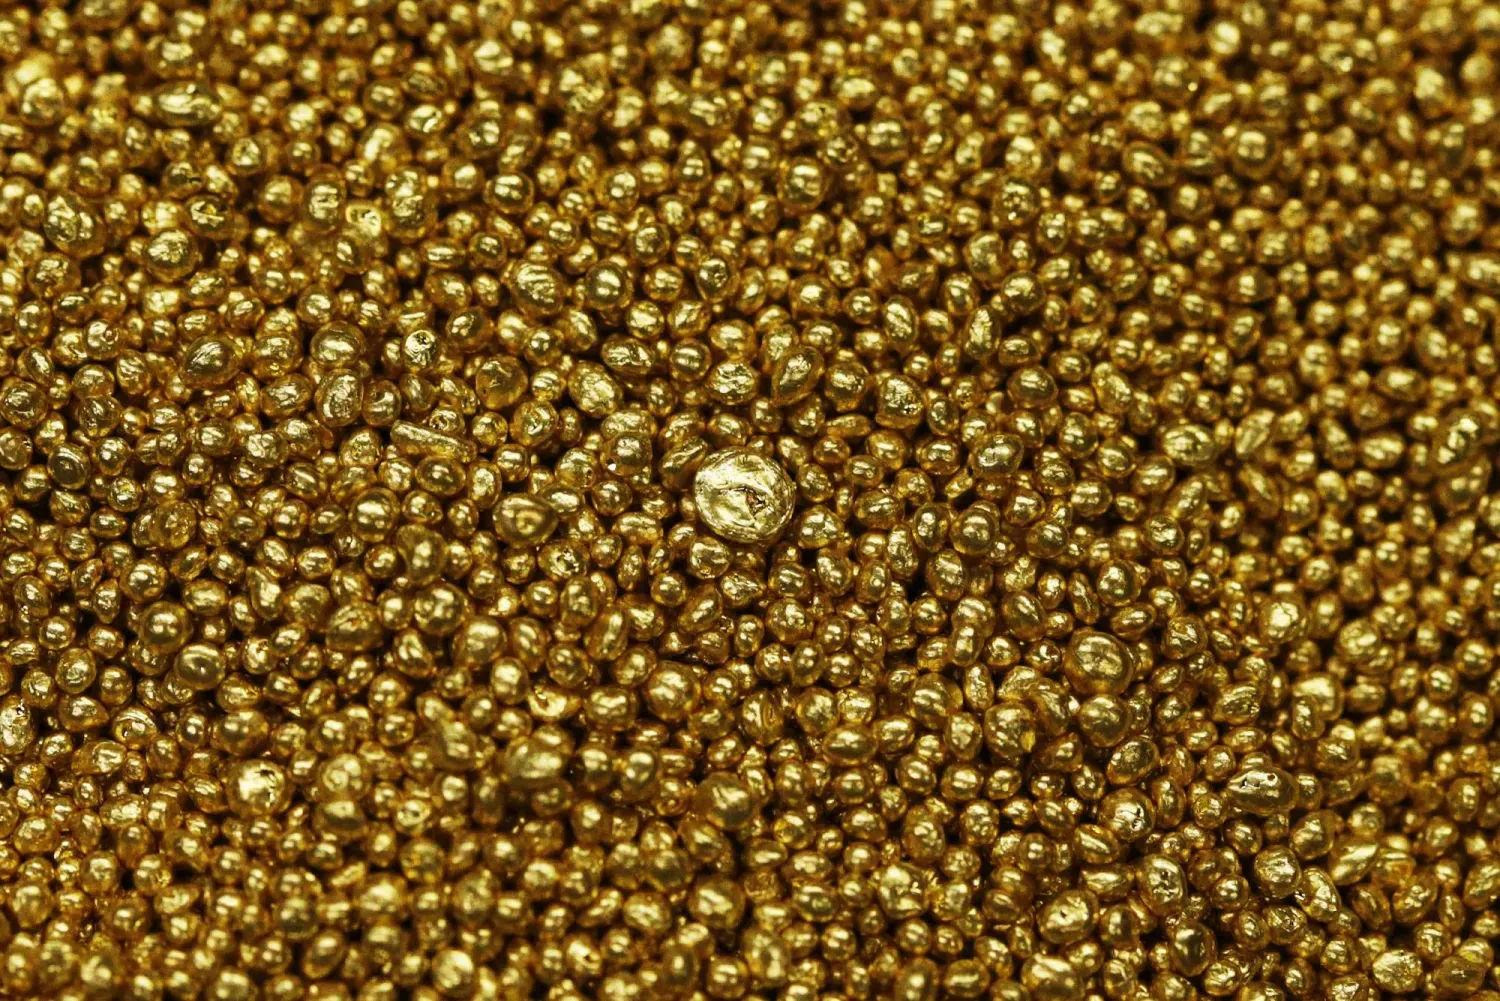
İsviçre’nin Balerna kasabasındaki Valcambi altın külçe fabrikasında altın granülleri (Arşiv – Reuters)
TT

Petrol fiyatlarındaki yükseliş ve ABD’de enflasyonun hızlanmasıyla altın geriledi

İsviçre’nin Balerna kasabasındaki Valcambi altın külçe fabrikasında altın granülleri (Arşiv – Reuters)

Altın fiyatları, petrol fiyatlarındaki yükseliş ve ABD'de enflasyonun hızlandığını gösteren verilerin açıklanmasının ardından bugün geriledi. Söz konusu gelişmeler, ABD Merkez Bankasının (FED) yılın ilerleyen dönemlerinde faiz oranlarını yeniden artırabileceği yönündeki beklentileri güçlendirdi.

Spot altının ons fiyatı, % 0,5 düşüşle 4 bin 54 dolara geriledi. Aralık vadeli ABD altın kontratları da % 0,5 değer kaybederek ons başına 4 bin 10,10 dolara indi. Değerli metal, üst üste ikinci ayı da kayıpla kapatmaya hazırlanıyor.

KCM Trade Baş Piyasa Analisti Tim Waterer, altın fiyatlarındaki düşüşün ons başına 4bin  dolar seviyesindeki teknik destek noktasına ilişkin ciddi soru işaretleri yarattığını söyledi. Waterer, fiyatların gerilediği dönemlerde gerçekleştirilen alımların daha önce kayıpları sınırladığını, ancak alım fırsatı kollayan yatırımcıların fiyatları destekleme kapasitesinin henüz netleşmediğini belirtti.

Waterer, bu hafta açıklanan ABD ekonomik verilerinin FED'in aralık ayında faiz artırması ihtimalini destekleyen yeterli göstergeler içerdiğini ifade etti. Petrol fiyatlarının mevcut seviyelere yükselmesinin de enflasyon açısından altın üzerindeki baskıyı artırdığını kaydetti.

ABD'de enflasyon, eylül ayında tüketicilerin benzin ve diğer ürünler için daha fazla ödeme yapmasıyla hızlandı. Bu gelişme, ekonomistlerin aralık ayında faiz artırımı yapılabileceğine ilişkin beklentilerini güçlendirdi.

Faiz oranlarının yükselmesi, yatırımcısına faiz getirisi sağlamayan altını elde tutmanın alternatif maliyetini artırarak değerli metalin yatırımcılar açısından cazibesini azaltıyor.

CME Group bünyesindeki FedWatch aracına göre piyasalar, aralık ayında faiz artırımı yapılması ihtimalini yaklaşık yüzde 75 olarak fiyatlıyor.

Enerji piyasalarında ise petrol fiyatları bugün yükseldi. Hürmüz Boğazı'nda bir petrol tankerini hedef alan saldırı, ABD-İsrail ile İran arasındaki savaşın enerji arzına yönelik risklerini yeniden gündeme taşıdı. Petrol fiyatları böylece üst üste dördüncü ayda da yükseliş kaydetmeye hazırlanıyor.

Japonya'da bugün açıklanan veriler ise başkent Tokyo'daki yıllık çekirdek enflasyonun ekim ayında Japonya Merkez Bankasının yüzde 2'lik hedefini belirgin biçimde aştığını ortaya koydu. Bu durum, ülkede fiyat baskılarının arttığına işaret etti.

Diğer değerli metallerde de düşüş yaşandı. Spot gümüş %1,6 gerileyerek ons başına 51,53 dolara, platin % 1,9 düşüşle bin 459,75 dolara, paladyum ise % 1,4 kayıpla 992,37 dolara indi. Söz konusu üç metal de haftayı ve ayı kayıpla tamamlamaya hazırlanıyor.