TCMB Başkanı Erkan: Enflasyonun ana eğiliminde de bir gerileme başladı

Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkanı Hafize Gaye Erkan, enflasyonun ana eğiliminde de bir gerileme başladığını belirterek, "Kasım ayı öncü göstergeleri aylık enflasyondaki gerilemenin devam edeceğine işaret etmekte" dedi

Hafize Gaye Erkan (AA)
TT

TCMB Başkanı Erkan: Enflasyonun ana eğiliminde de bir gerileme başladı

Hafize Gaye Erkan (AA)

Erkan, İstanbul Sanayi Odası (İSO) Meslek Komiteleri Ortak Toplantısı'nda, meslek kuruluşlarının sivil toplumun en önemli örgütlü yapıları olarak aynı zamanda kamusal nitelik de taşıdığını ve bu açıdan perspektiflerinin sanayicilerle paylaşılmasına büyük önem verdiklerini dile getirdi.

Fiyat ve finansal istikrarın sağlanmasının nihai çıktısının, yüksek, verimlilik artışlarından faydalanan, sürdürülebilir ve oynaklığı düşük bir büyüme olduğunun aşikar olduğunu belirten Erkan, "Enflasyonun yüksek ve oynak olduğu durumlarda, amaç, 'doğru' politika tasarımlarıyla kararlı bir şekilde dezenflasyon sürecini devam ettirmek ve sürdürülebilir büyüme için gerekli olan büyüme kompozisyona ulaşmak olmalıdır." ifadelerini kullandı.

Sürdürülebilir ve kaliteli bir büyümenin önündeki en büyük riskin varlık fiyatlarındaki oynaklık olduğunu kaydeden Erkan, "Varlık fiyatlarındaki oynaklığın da yüksek ve oynaklığı artmış enflasyondan kaynaklanıyor olması, enflasyon ile mücadeleyi her zamankinden daha elzem hale getirmiş bulunmaktadır. Bu konuda tüm paydaşlarda ve karar alıcılarda aynı algının oluşması ve mücadeleye dair olan kararlılık, enflasyonla mücadelede başarının ön koşuludur. Önceliğin dezenflasyon olması son derece önemlidir ve mücadelenin olmazsa olmaz ilk koşulu, bu ortak algı ve farkındalıktır." dedi.

Erkan, enflasyonla mücadelenin ikinci olmazsa olmaz koşulunun, doğru dezenflasyon politikalarının devreye sokulması halinde öngörülebilir enflasyon patikasının toplum geneli ve özellikle fiyat koyucular tarafından kabul ve itibar görmesi olduğuna dikkati çekerek, "Mevcut şartlar altında devrede olması beklenen cari yıl ve gelecek 3 yılın enflasyon öngörüleri, fiyat koyucuların fiyatlama ve bütçeleme süreçlerine temel teşkil ettiği oranda bu değerlerin yakalanması mümkün olan en düşük maliyet ile sağlanabilecektir. Bu patika gösterge olarak kabul görmediği oranda dezenflasyonun maliyeti artacak ancak bu durumda da patika üzerinde/yakınında enflasyon gerçekleşmesi amacından taviz verilmeyecektir. TCMB'nin hedeflerine varma konusundaki kararlılığına olan güvenin yüksekliği, bu patikaya oturmamızı kolaylaştıracak ve dezenflasyonun toplumsal refah maliyetini çok düşük düzeylere çekebilecektir." diye konuştu.

Ortalaması yüksek, sürdürülebilir ve oynaklığı düşük milli gelir büyümesinin olmazsa olmaz koşulu olan düşük enflasyonun, tek başına fiyat istikrarından çok daha geniş anlamda bir istikrara tekabül eder hale geldiğini dile getiren Erkan, Türkiye'nin artık bu istikrardan taviz verme lüksünün kalmadığını vurguladı.

"Özellikle büyükşehirlerde, kiralık ev ilanlarındaki fiyat artışlarında belirgin yavaşlama sinyalleri alıyoruz"

TCMB Başkanı Erkan, enflasyon görünümüne ilişkin bazı tespit ve öngörüleri de paylaştı.

Enflasyondaki yükselişten sonra, politika kararları etkilerinin devreye girmeye başlamasıyla beklentilerde ve beklenti dağılımında iyileşme işaretlerinin belirmeye başladığını anımsatan Erkan, şöyle devam etti:

Gelecekte enflasyonun ne olacağına dair beklentilerdeki düzelme, fiyat oluşumuna da yansımaktadır. Nitekim, fiyatlama davranışlarında da olumlu bazı gelişmeler yaşanıyor. Otomobil, beyaz eşya ve mobilya gibi para politikasından daha çok etkilenen ürün gruplarında fiyat artış hızı azalmakla kalmadı, uzun bir süreden sonra ilk kez indirimler görülmeye başlandı. Firmaların talepteki aşırılığın geri çekildiğini görerek fiyat indirimlerine başlamaları, hem tüketiciler için hem de rekabet ortamı için oldukça sevindiricidir. Attığımız adımlarla birlikte özellikle büyükşehirlerde, kiralık ev ilanlarındaki fiyat artışlarında belirgin yavaşlama sinyalleri alıyoruz. Parasal aktarım sürdükçe bu gözlemler daha da yaygınlık gösterecektir. Özetlediğim bu görünüm altında, enflasyonun ana eğiliminde de bir gerileme başladı. Kasım ayı öncü göstergeleri de aylık enflasyondaki gerilemenin devam edeceğine işaret etmektedir.

Enflasyon Raporu'nda da belirtildiği gibi yıllık enflasyonun mayıstaki baz etkisiyle tepe noktasına ulaştıktan sonra 2024'ün ikinci yarısında gerileyeceğini bildiren Erkan, baz etkilerinin ötesinde, enflasyondaki düşüş sürecinin birçok kanalla kendini göstereceğini ve bu süreç boyunca iki önemli gelişmenin yaygınlık kazanacağını söyledi.

Söz konusu gelişmeleri sıralayan Erkan, şunları kaydetti:

Birincisi, tüketicinin gelirinin değer kaybını engellemek için yaptığı ve tüketimdeki aşırılığı oluşturan kısım ortadan kalkacak. Aynı eğilim, altın, döviz ve gayrimenkul fiyatları üzerindeki baskının da yavaşlamasına yol açacak. İkincisi, döviz kurundaki istikrarın da katkısıyla aylık enflasyon üzerindeki şoklar azalarak maliyetlere ilişkin öngörülebilirlik artacak. Öncelikle dayanıklı mal gibi finansal koşullar ve beklentilere daha da duyarlı ürün fiyatlarında şimdiden hissetmeye başladığımız yavaşlama genele yayılarak devam edecek. Örneğin, otomobil ve beyaz eşyada son aylarda uzun zamandan sonra tekrar talebi canlandırmak için indirimler yapıldığını görmekteyiz.

Bu süreç esnasında, mal gruplarına ek olarak, maliyet gelişmelerini daha hızlı yansıtan ulaştırma ve yemek hizmetleri gibi hizmet gruplarında da fiyatlama davranışları normalleşecek. Firmaların haftada veya iki haftada bir fiyat değiştirildiği bir dönemden, dezenflasyon sürecinde fiyatların daha uzun süre geçerliliğini koruyacağı bir döneme geçeceğiz. Bu da enflasyonun ana eğiliminde hissedilir bir gerilemeye yol açacak.

"Enflasyondaki yavaşlama, ikinci çeyrekte üretici ve tüketici fiyatlarında hissedilecek"

TCMB Başkanı Erkan, yapısı gereği yılda bir kere fiyatın güncellendiği kira ve eğitim gibi kalemlerde de manşet enflasyon geriledikçe daha kademeli bir yavaşlamanın görüleceğini ve bu tür kalemlerde dezenflasyonun 2024 yılı sonu ve 2025'te daha hissedilir hale geleceğini aktardı.

Başlangıç koşullarının oluşmaya başladığını gördükleri emlak fiyatlarının enflasyonun gerisinde kalmaya başlayan artışlarının ve yeni kiralık fiyatlarında yatay seyrin de döviz kuruyla birlikte enflasyon beklentilerinin daha da iyileşmesine yol açacağına dikkati çeken Hafize Gaye Erkan, "Sonuç olarak, farklı sektörlerde farklı hızlarda gelişen enflasyondaki yavaşlamanın yılın ikinci çeyreğinde daha genel bir hal alarak hem üretici hem de tüketici fiyatlarında hissedileceğini öngörüyoruz." dedi.

"Kredi gelişiminin doğru bir hız ve kompozisyonda olmasını öngörüyoruz"

TCMB Başkanı Erkan, büyüme dinamiklerine ilişkin de değerlendirmelerde bulundu.

Erkan, Türkiye'nin geçirdiği ekonomik gelişim süreci sonunda, artık büyümenin niteliğine odaklanması gereken bir noktaya ulaştığını, yüksek ve oynak enflasyonun ise bunun önündeki en önemli engel olduğunu, bu bağlamda talepteki dengelenme sürecini ekonominin sürdürülebilir gelişimi için anahtar nitelikte gördüklerini dile getirdi.

Erkan, "Yatırım, tüketim ve tasarruf arasında tercih yapan ekonomik oyuncular, göreli fiyatlar oynaklık sergilediğinde, uzun vadeli ve büyümeyi istikrarlı hale getirecek kararlar yerine daha kısa vadeli bir perspektife yönelmek durumunda kalır. Bu da uzun vadeli kararların gerektirdiği istikrar ve sürekliliği azaltarak ekonomide verimlilik artışları ve kaynak dağılımı üzerinde risk teşkil ediyor. Dezenflasyon öngörülebilirliği artırarak sanayimizin potansiyelinin gerektirdiği uzun vadeli kaynakların oluşmasını sağlayacaktır. Böylelikle reel sektör yatırımlarının ve teknolojik adaptasyonun ekonomik büyümeye olan katkısının kalıcı olarak artmasını hedefliyoruz. Tüm bu süreç boyunca kredi gelişiminin doğru bir hız ve kompozisyonda olmasını öngörüyoruz. Stratejik bir perspektifle hem finansmana erişim hem de finansman maliyet konusunda parasal sıkılaştırmanın doğru kalibrasyonunu yaparak gereken tedbirleri dezenflasyonla uyumlu olacak şekilde alıyoruz." değerlendirmesinde bulundu.

"Enflasyonun yüksek büyümenin maliyeti olduğu konusundaki algı yanlış"

Enflasyonun yüksek büyümenin maliyeti olduğu konusundaki yanlış algının, özellikle belli enflasyon eşik düzeyleri üzerinde büyümenin sürdürülebilirliğine çok ciddi engel teşkil ettiğine dikkati çeken Erkan, şunları kaydetti:

Dolayısıyla fiyat istikrarı ve bununla pekişecek olan finansal istikrar, sürdürülebilir büyümenin olmazsa olmazıdır. Bununla birlikte dezenflasyonun her koşul ve durumda kaçınılmaz olarak büyümeden feragat yoluyla gerçekleşeceği yönündeki yanlış algı ve kaygılar kamuoyunda zaman zaman ifade edilmektedir. Oysa enflasyonun yüksek ve oynak olduğu durumlarda, enflasyon belli eşik değerlere gerileyene kadar, 'doğru' politika tasarımlarıyla büyümeden asgari düzeyde ödün vererek dezenflasyon süreci başlatılabilir. Büyüme-enflasyon ödünleşimi ise ancak enflasyondaki 'aşırılık' devre dışı bırakıldıktan sonra gelinen eşik değerlerde devreye girecektir. Bu noktada amaç, kararlı bir şekilde dezenflasyon sürecini devam ettirmek olmalıdır. Bu aşama daha zorlu bir dezenflasyon sürecine karşılık gelmekle beraber doğru politika tasarımları ve yeterli kredibilite ile çözülmeyecek enflasyon problemi yoktur. Para politikası adımlarımızın hedeflediğimiz etkilerinin tam olarak ortaya çıkmasının belli bir zaman alacağının bilincindeyiz. Öte yandan, söz konusu adımların olumlu etkilerini güçlü şekilde gözlemlemeye başladığımızı da ifade etmek isterim.

"Bireysel kredilerde normalleşme başladı"

Erkan, 2023 yılının ilk yarısında, kredi kartları ve taşıt kredileri öncülüğünde, bireysel kredi büyümesinin tarihsel ortalamaların oldukça üzerine çıktığını belirterek, aldıkları seçici kredi tedbirleri sonucunda, temmuz ayından itibaren bireysel kredilerde normalleşmenin başladığını söyledi.

4 haftalık büyüme oranlarının, bireysel kredilerde, zirveye çıktığı nisan ayı başındaki yüzde 7,4'ten, 17 Kasım itibarıyla yüzde 2,1'e gerilediğine işaret eden Erkan, şunları kaydetti:

Bu oran, taşıt kredilerinde yüzde 1,4'e inerken, ihtiyaç kredilerinde yüzde 1,3 civarında nispeten yatay seyretmektedir. Gerek tüketim gerekse borçlanma aracı olarak kullanılan bireysel kredi kartı ise yüzde 4 ile görece yüksek bir hızda seyretmekle birlikte, daha ılımlı bir patikaya doğru ilerlemektedir. Böyle olması ekonominin gelişim seyri içinde doğaldır. Politika adımlarımızın kredilerde yeterli finansal sıkılığı sağladığını değerlendiriyoruz. Bu noktada, aldığımız son karar sonrasında bireysel kredi kartı azami faiz oranlarında ve üye iş yeri azami komisyon oranlarında bir değişiklik olmayacağını sizlerle paylaşmak isterim. Bireysel kredilerde israf ve enflasyona yol açan aşırılık giderilirken, ticari krediler ise süreklilik göstererek üretim kapasitesine katkıda bulunmaktadır.

2023'ün ilk yarısında görülen hızlanmanın ardından, ticari kredi büyümesi mayıs ayı sonunda durma noktasına gelmişti. Gerek öncesindeki aşırılık gerekse sonrasındaki ani duruş hem firmalarımız hem de bankacılık sistemi için sağlıklı değildir. Bu değerlendirme ışığında hızla harekete geçerek piyasa mekanizmasının yeniden tesisini sağladık. Böylece, reel sektöre Türk lirası cinsinden kredi akışının toparlanmasıyla ticari kredi büyümesi dengeli ve sürekli bir yapıya kavuşmuştur. Kredi piyasası mekanizmasının işlevselliğindeki iyileşme, özel ve kamu bankaları ayrımında da kendini göstermiştir. Özel bankalar da ticari kredi büyümesinde etkin bir rol üstlenir hale gelmiştir.

Erkan, ayrıca, haziran ayı öncesinde ticari kredilerin ağırlıklı olarak KOBİ segmenti firmalara tahsis edilirken, son aylarda bu dağılımda da bir normalleşme gözlemlendiğini bildirdi.

Kurumsal firmaların, finansmana erişimi iyileşirken ticari kredi kullanımlarındaki payının arttığını dile getiren Erkan, "Mayıs-haziran döneminde durma noktasına gelen yatırım ve ihracat kredileri, temmuz-eylül döneminde toparlanarak altı katın üzerinde bir artış göstermiştir." ifadelerini kullandı.

Erkan, TCMB aracılığıyla kullandırılan reeskont ve yatırım taahhütlü avans kredilerinde bu dönemde belirgin bir artış gözlendiğini aktardı.

Reeskont ve yatırım taahhütlü avans kredilerinin ticari kredi kompozisyonuna hedeflenen yönde önemli bir katkı sunduğunu hatırlatan Erkan, "21 Temmuz ve 12 Eylül'de ihracat ve döviz kazandırıcı hizmetler reeskont kredisi günlük kullanım limitinde yapılan güncellemelerle günlük limitler önceki düzeyine göre toplamda 10 kat artırılarak 3 milyar lira seviyesine yükseltilmiştir." değerlendirmesinde bulundu.

"Sanayicilerimizden beklentimiz yatırımlara ağırlık vermeleri, Türkiye'ye her koşulda destek olmaya devam etmeleri"

TCMB Başkanı Erkan, reeskont kredisi kullanımında yüzde 30 ilave ihracat bedeli satış koşulunun kaldırıldığını ve reeskont kredi vadesi boyunca verilen döviz almama taahhüdünden, ithalat ödemeleri kapsamındaki döviz alımlarının istisna tutulduğunu vurgulayarak böylelikle, kredi erişiminde çok önemli bir gelişim sağlandığını söyledi.

Geçen hafta reeskont kredileri ile yatırım taahhütlü avans kredilerine yönelik yeni düzenlemeler yaptıklarını ifade eden Erkan, şöyle devam etti:

Bu kapsamda, ihracat ve döviz kazandırıcı hizmetler reeskont kredilerinde toplam faiz maliyetine üst sınır getirdik. İskonto oranını azami yüzde 25,93'te sabit tuttuk. Bu, kredi faizlerinin seviyesi düşünüldüğünde, ihracatçımıza sunulan çok güçlü bir destektir. Reeskont kredilerinin yüzde 75'inin firmalara ilave teminat maliyeti oluşturmadan verilmesini hedefliyoruz. Bu konuda önemli bir mesafe kaydedildi. Eximbank’ın sermayelendirilmesi ve teminat niteliğinin çeşitlendirilmesi üzerinde ilgili taraflarla çalışıyoruz. Ayrıca, ticari bankalarımızın reeskont kredilerindeki payının artırılması üzerinde de duruyoruz. Buna ek olarak, yatırım taahhütlü avans kredisi uygulama çerçevesini yeniden yapılandırarak 3 yıl boyunca toplam 300 milyar Türk lirası limit tahsis ettik. Yatırımlara ilişkin süreci ilgili kurumlarla birlikte stratejik bir çerçevede yürütmekteyiz. Yeni çerçevesiyle güçlendirilmiş YTAK (Yatırım Taahhütlü Avans Kredisi) programıyla cari dengeye katkı verecek ve dolaylı etkileri döviz kuru ve fiyat istikrarı üzerinde hissedilecek alanlarda üretim kapasitesinin artışını hedefliyoruz. Bu kararlarımızdan da anlaşılacağı üzere, firmaların finansmana erişimini ve finansman koşullarını desteklemeye devam etmekteyiz. Sağlanan bu imkanlarla sanayicilerimizden beklentimiz yatırımlara ağırlık vermeleri, uygulanan programa ve Türkiye'ye her koşulda destek olmaya devam etmeleridir.

"Piyasalarda öngörülebilirlik artmaya başladı"

Erkan, "Türk lirasına geçiş zamanı gelmiştir. Bunun en doğrudan yansımalarını mevduat gelişmelerinde görüyoruz. Türk lirası tasarruf araçlarına ve özellikle vadeli mevduata olan talep artmıştır. 17 Kasım itibarıyla sadece 12 hafta içerisinde, Türk lirası mevduat 1,7 trilyon Türk lirası artarken, kur korumalı mevduat 601 milyar Türk lirası ve döviz cinsi mevduat da yaklaşık 3 milyar dolar gerilemiştir." bilgisini verdi.

Türk lirasına geçişi kuvvetlendiren sadeleştirme adımlarının, milli para ile tasarrufu özendirerek para politikasının etkinliğini artırdığına işaret eden Erkan, Türk lirası mevduat güçlenirken ve kur korumalı ile döviz cinsi mevduatın gerilediğini, rezervlerin de çok güçlü bir artış eğiliminde olduğunu dile getirdi.

Erkan, şunları kaydetti:

17 Kasım itibarıyla, brüt uluslararası rezervler, mayıs sonuna kıyasla 36 milyar dolar artış göstererek 134 milyar doların üzerine çıkmıştır. Bu aynı zamanda son 9 yılın da en yüksek seviyesidir. Yakın dönemde rezervlerde gözlenen artışta Batılı fon girişlerinin de etkisi görülmüştür. Son dönemde uygulamaya koyduğumuz politikalarla kısa zamanda önemli bir aşama kaydettik. Piyasalarda öngörülebilirlik artmaya başladı. Sıkı parasal duruş ve makro ihtiyati sadeleşmeyi içeren politika normalleşmesi, CDS primini önemli ölçüde etkilemiştir.

Mayıs ayında 700 baz puan seviyesinde olan 5 yıllık CDS primi, yakın coğrafyamızı etkileyen jeopolitik gelişmelere rağmen 339 baz puan seviyelerine kadar gerilemiştir. Türkiye'ye olan yatırımcı güveni finansman koşullarında belirgin bir iyileşmeye yol açmakta, bu da döviz kurundaki istikrara önemli bir katkı sunmaktadır. Beklentilerin iyileşmesi sürecinin bir parçası olarak, döviz kuru oynaklığında kayda değer bir düşüş gözlenmekte. Bir ay vadeli dolar/Türk lirası opsiyonların ima ettiği oynaklık, mayıs ayında kaydedilen yüzde 60 civarından, keskin bir düşüşle yüzde 10 seviyesinin altına gerilemiştir.

Gerek parasal sıkılaştırma gerek sadeleştirme adımları sayesinde getiri eğrisinin normalleştiğini ve sabit getirili Türk lirası varlıklara olan iç ve dış ilginin önemli ölçüde arttığını bildiren Erkan, "Türk lirasına geçiş zamanının geldiğine uluslararası yatırımcıların da inanmaya başladığını rapor, beklenti, ilgi ve girişler üzerinden izlemekteyiz. Ülkemiz varlıklarına olan talebin artmasıyla fiilen girişlerin de artmaya başladığını görüyoruz. Girişlerin makro finansal istikrarı güçlendirerek, zamana yayılarak gerçekleşmesini öngörüyoruz. Önümüzdeki dönemde de rezervlerimizdeki artışı kalıcı kılarak Türk lirası varlıklara olan dış talebin gelişimini ülkemiz için en iyi şartlarda tesis eden bir anlayışla destekleyeceğiz." ifadelerini kullandı.

"TL'ye geçiş zamanının geldiğine inanıyoruz"

"TL'ye geçiş zamanının geldiğine inanıyoruz." diyen Erkan, "Bunun en doğrudan yansımalarını mevduat gelişmelerinde görüyoruz." ifadesini kullandı.

Erkan, "Üzerimize düşeni yaparken 'algı, kabul, itibar' üçlüsü devreye girmiyorsa enflasyonu daha yüksek bir maliyetle de olsa bu patikaya oturtmaya kararlıyız." dedi.
Dünya Petrol Konseyi Başkanı Şarku’l Avsat’a konuştu: Arz güvenliği yeniden önceliklerin başında

Dünya Petrol Konseyi Başkanı Şarku’l Avsat’a konuştu: Arz güvenliği yeniden önceliklerin başında
TT

Dünya Petrol Konseyi Başkanı Şarku’l Avsat’a konuştu: Arz güvenliği yeniden önceliklerin başında

Dünya Petrol Konseyi Başkanı Şarku’l Avsat’a konuştu: Arz güvenliği yeniden önceliklerin başında

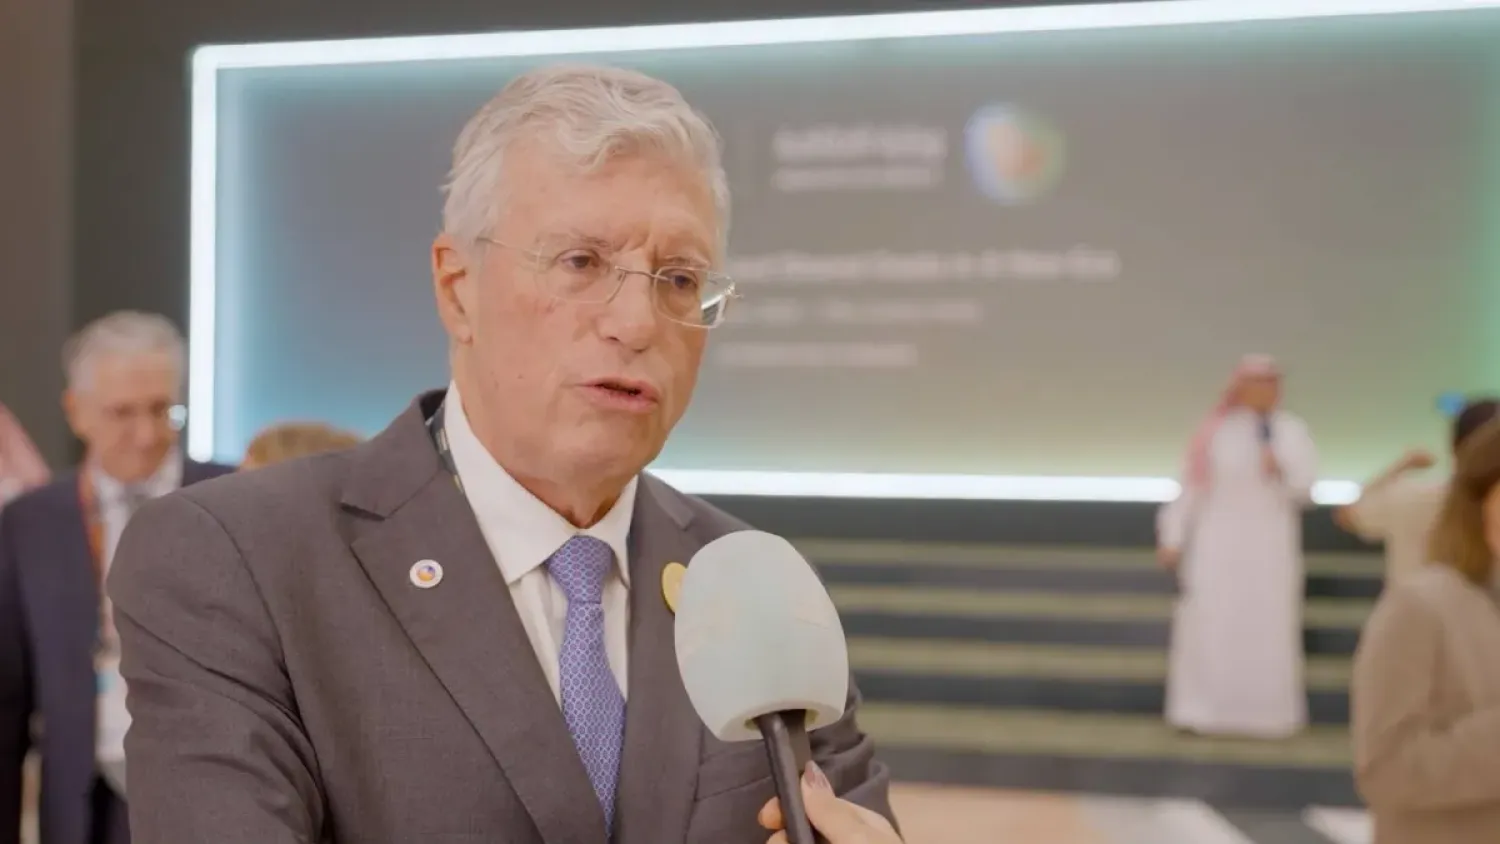
Dünya Petrol Konseyi Başkanı Pedro Miras, jeopolitik çalkantıların artmasıyla enerji sektöründe arz güvenliğinin yeniden önceliklerin başına yerleştiğini belirterek küresel sistemin, birkaç yıl öncesine kıyasla arz şoklarına karşı daha dirençli hale geldiğini söyledi. Miras, yaşanan aksaklıkların fiyatlara yansımasına rağmen sektörün bu tür şoklarla başa çıkma kapasitesinin arttığını vurguladı.

Miras, 11-15 Ekim tarihleri arasında düzenlenen Riyad Enerji Haftası kapsamında gerçekleştirilen Uluslararası Enerji Forumu’nun 17. Bakanlar Toplantısı’nın oturum aralarında Şarku’l Avsat’a konuştu. Riyad Enerji Haftası’nın öne çıkan etkinlikleri arasında 25. Dünya Enerji Kongresi’nin yanı sıra arz güvenliğini ve enerji sisteminin geleceğini ele alan uluslararası bakanlar toplantıları da yer alıyor.

Riyad’da bugün, “Yeni Bir Çağda Enerji Güvenliği ve Ortak Hedefler” temasıyla Uluslararası Enerji Forumu’nun 17. Bakanlar Toplantısı düzenleniyor. Enerji bakanları ve sektör yetkililerinin katıldığı toplantıda piyasa istikrarının güçlendirilmesi, üretici ve tüketici ülkeler arasındaki diyaloğun eş güdümünün sağlanması, yatırımların desteklenmesi ve enerji verilerinde şeffaflığın artırılması konuları ele alınıyor. Görüşmeler, jeopolitik risklerin ve tedarik zincirlerini etkileyen sorunların arttığı bir dönemde gerçekleştiriliyor.

uı
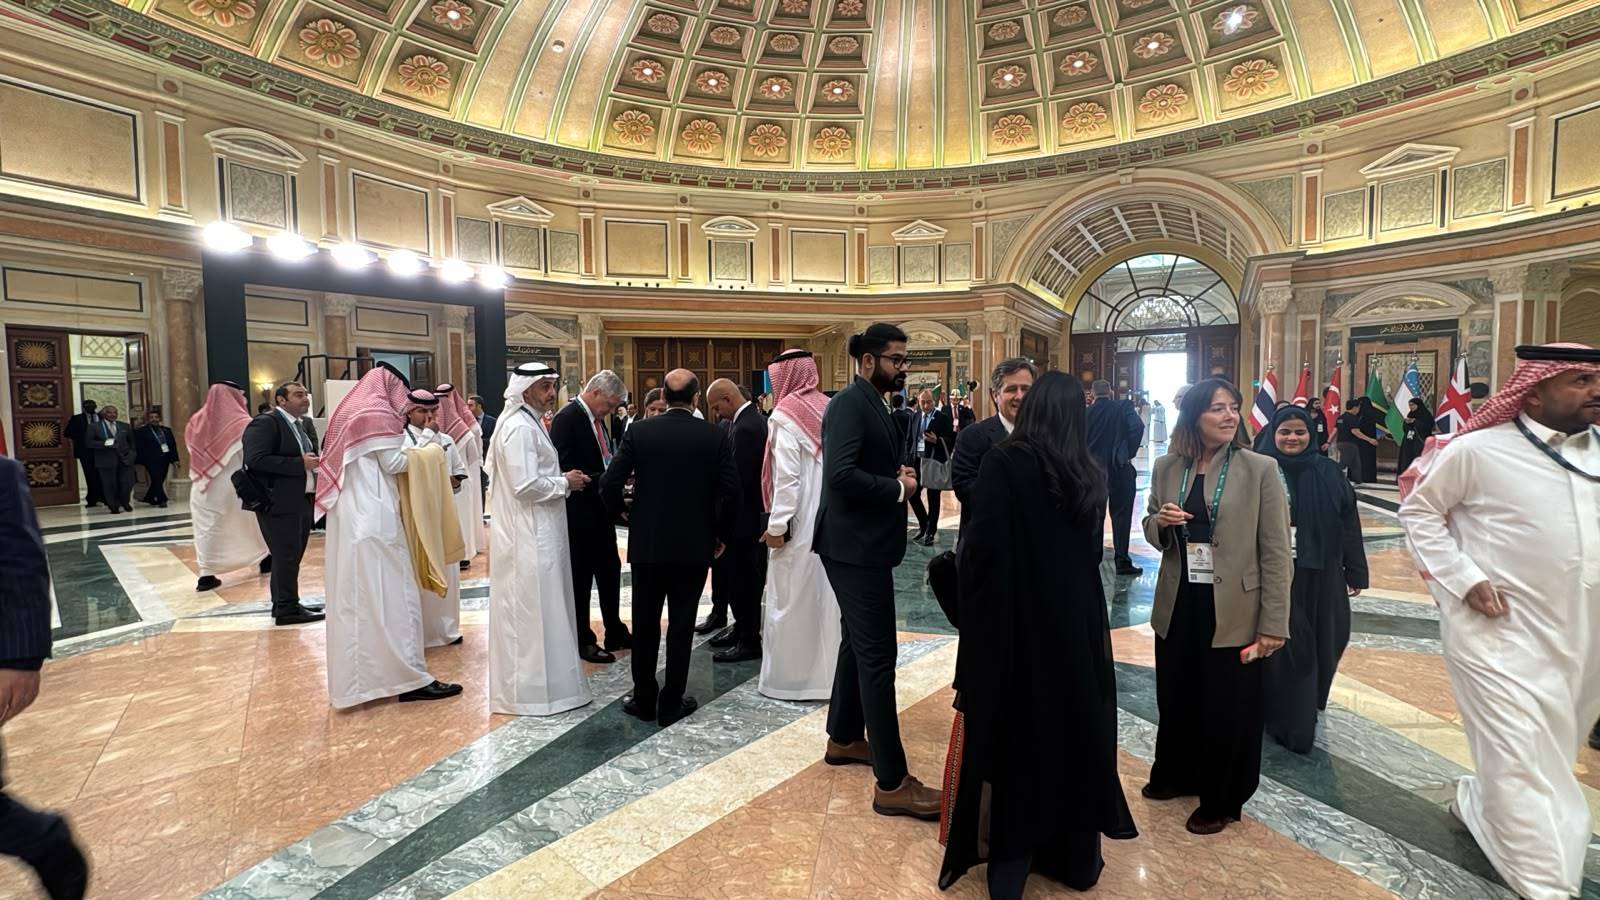
Uluslararası Enerji Forumu’nun 17. Bakanlar Toplantısı’nın düzenlendiği salondan genel görünüm (Şarku’l Avsat)

Son birkaç yılda dünyada yaşanan gelişmelerin arz güvenliğini yeniden önceliklerin başına taşıdığını belirten Miras, sektörün gelişimini sürdürürken eşit derecede önemli gördüğü üç temel unsur arasındaki dengenin korunması gerektiğini vurguladı.

Arz kesintilerine ilişkin değerlendirmesinde Miras, enerji sektörünün yalnızca Orta Doğu’da değil, dünyanın farklı bölgelerinde de çeşitli zorluklarla karşı karşıya kaldığını ifade etti. Sektörün bu tür koşullarla mücadele konusunda önemli bir deneyime sahip olduğunu kaydetti.

Mevcut aksaklıkların geçmişte piyasalarda daha büyük bir etki yaratabileceğini belirten Miras, küresel enerji sisteminin bugün birkaç yıl öncesine kıyasla daha dirençli olduğunu, buna rağmen fiyatlarda artış yaşandığını söyledi.

Bu zorluklarla başa çıkmanın mümkün olduğunu dile getiren Miras, geçmişte etkileri daha ağır olan krizleri hatırlatarak enerji sektörünün mevcut aksaklıkları da aşabileceğine duyulan güvenin korunması çağrısında bulundu.


Savaş, borç ve yapay zekâ, Bangkok’ta küresel ekonominin dayanıklılığını sınıyor

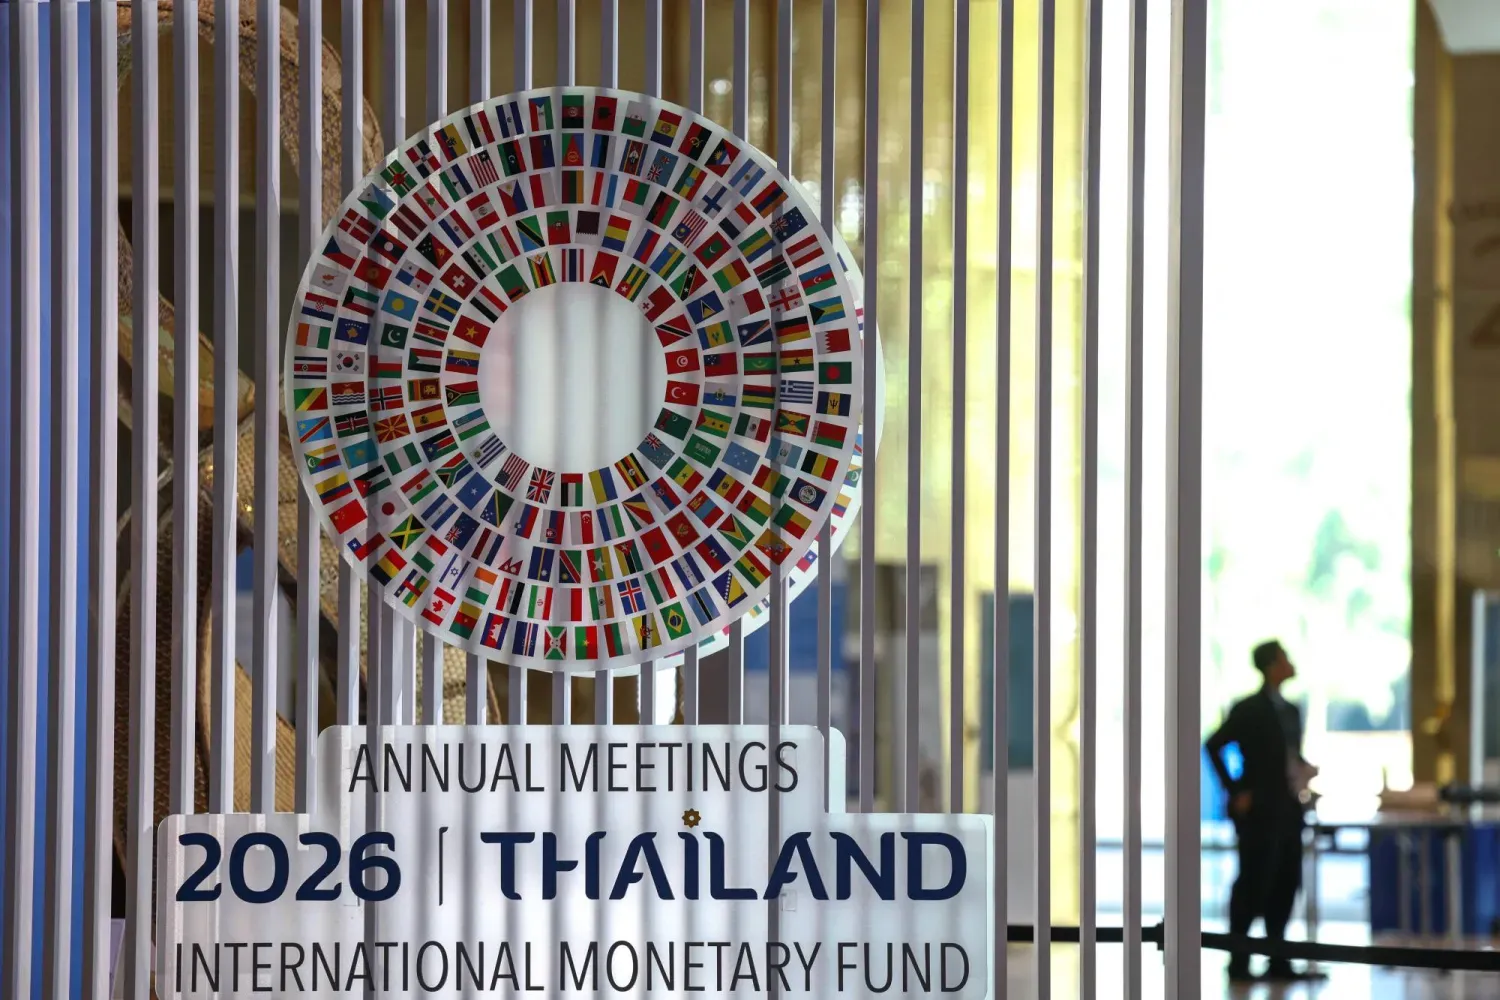
Bangkok’taki Kraliçe Sirikit Ulusal Kongre Merkezi’nde düzenlenecek Uluslararası Para Fonu (IMF) ve Dünya Bankası yıllık toplantıları öncesinde, toplantı logosunun yanında duran bir kişi (Reuters)
TT

Savaş, borç ve yapay zekâ, Bangkok’ta küresel ekonominin dayanıklılığını sınıyor

Bangkok’taki Kraliçe Sirikit Ulusal Kongre Merkezi’nde düzenlenecek Uluslararası Para Fonu (IMF) ve Dünya Bankası yıllık toplantıları öncesinde, toplantı logosunun yanında duran bir kişi (Reuters)

Finans ve para politikası yapıcıları, yarın Bangkok’ta başlayacak Dünya Bankası ve Uluslararası Para Fonu (IMF) yıllık toplantılarına katılıyor. Toplantılar; küresel ekonominin Ortadoğu’daki savaşın etkilerini kısmen absorbe etmeyi başardığı, ancak yükselen enerji fiyatları, enflasyonla mücadelenin zorlaşması ve biriken kamu borçlarının yarattığı artan baskılarla karşı karşıya kaldığı bir dönemde gerçekleşiyor. Sürece, büyüme beklentilerini ve piyasaları yeniden şekillendiren yapay zekâ alanındaki yatırım patlaması da eşlik ediyor.

Savaşın sekizinci ayına girmesi, enerji tedarikinde ve küresel ticarette aksamalara yol açarken, bu yılki toplantıların önemini daha da artırıyor. Küresel ekonomi ilk endişelere kıyasla daha dirençli bir duruş sergilese de, yakıt ve işlenmiş ürün maliyetlerindeki artış ile kullanılabilir petrol stoklarındaki gerileme, piyasaların olası yeni şokları göğüsleme kapasitesine dair soru işaretlerine neden oluyor.

IMF, toplantılar öncesinde yaptığı açıklamada küresel ekonominin iki zıt gücün etkisi altında olduğunu belirtti: Yüksek enerji maliyetleri ile tedarik zincirlerindeki aksamalardan kaynaklanan negatif şok ve yapay zekâ yatırımlarının öncülük ettiği ekonomik aktiviteyi destekleyici güç. IMF Başkanı Kristalina Georgieva ise yüksek enerji fiyatlarının sürmesi, biriken kamu borçları ve yapay zekâ patlamasına ilişkin risklerin, küresel ekonominin önündeki en temel endişe kaynakları olduğunu ifade etti.

Raporlar, dünya ekonomisinin genel tablosunu ortaya koyuyor

Gözler, toplantılar sırasında IMF tarafından yayımlanacak rapor dizisine çevrilmiş durumda. Bu kapsamda başı çeken Dünya Ekonomik Görünümü ve Küresel Finansal İstikrar raporlarının 13 Ekim’de, Mali İzleme Raporu’nun ise 14 Ekim’de kamuoyuyla paylaşılması bekleniyor. IMF ayrıca, 15 Ekim’de Ortadoğu ve Orta Asya bölgesine özel bir bilgilendirme toplantısı düzenleyecek.

Dünya Ekonomik Görünümü Raporu, IMF’nin küresel ekonomik aktivitenin enerji şoku karşısında büyümesini sürdürme kapasitesine ilişkin değerlendirmeleri açısından en kritik sınav niteliğini taşıyor. IMF, eylül ayında küresel ekonominin 2026 yılı büyüme tahminini yüzde 3 seviyesinde sabit tutmuş ve risklerin sürmesine rağmen ekonominin şoklara karşı beklenenden daha dayanıklı bir performans sergilediğini belirtmişti.

fgthyj
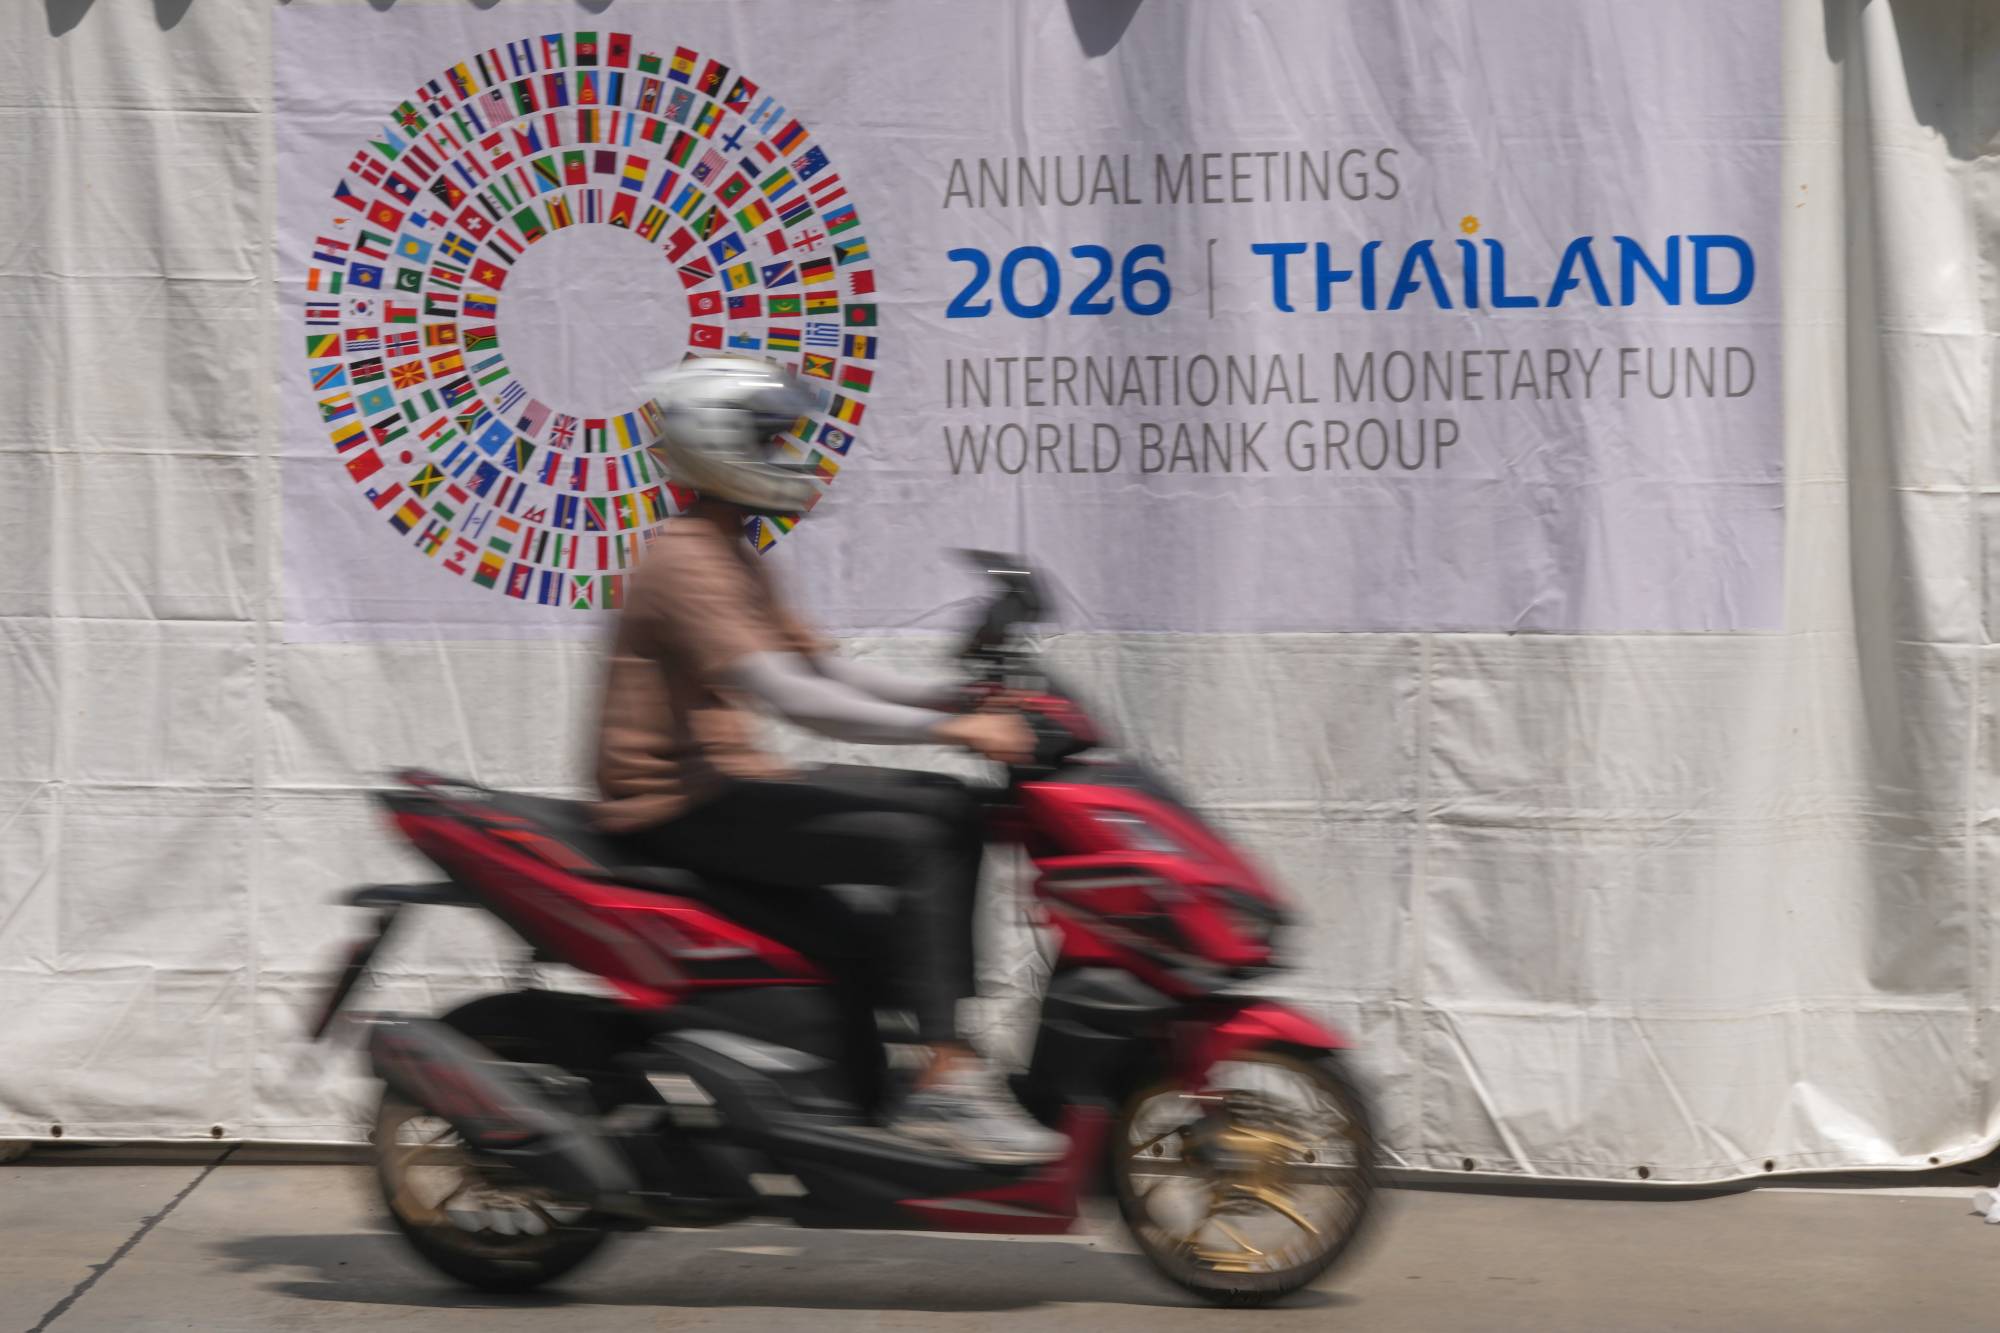
Bangkok’taki Kraliçe Sirikit Ulusal Kongre Merkezi’nde düzenlenecek Uluslararası Para Fonu (IMF) ve Dünya Bankası yıllık toplantıları öncesinde, toplantı afişinin önünden geçen bir motosiklet (AP)

Ancak genel tahminlerin istikrarlı seyretmesi, tüm bölgelerde tablonun olumlu olduğu anlamına gelmiyor. Toplantılar öncesinde Reuters tarafından geçilen habere göre IMF; aralarında Ukrayna’nın yanı sıra İran saldırılarından ve enerji ihracatındaki keskin düşüşten etkilenen bazı Körfez ülkelerinin de yer aldığı ekonomilere yönelik büyüme beklentilerini düşürebilir. Bu durum, savaşın etkilerinin ekonomilerin tedarik ve ticaret aksamalarına ne derece maruz kaldığına ve gelirlerinin enerji ihracatına bağımlılığına göre farklılık gösterdiğini ortaya koyuyor.

Öte yandan, artan enerji maliyetlerinin geçici bir şok olarak mı kalacağı yoksa ücretlere, fiyatlara ve hizmet sektörüne yansıyarak para politikası üzerinde daha uzun süreli bir baskı mı oluşturacağına dair soru işaretleri sürerken, enflasyon beklentileri de aynı derecede önem taşımaya devam ediyor.

thyju7
Uluslararası Para Fonu (IMF) Başkanı Kristalina Georgieva, Singapur’da düzenlenen IMF yıllık toplantılarının hazırlık etkinliğinde konuşuyor. (AFP)

Riskler yalnızca fiyat artışlarıyla sınırlı kalmayıp piyasanın yeni şokları göğüsleme kapasitesinin zayıflamasına kadar uzanıyor. Şarku’l Avsat’ın Reuters’tan aktardığına göre, savaşın patlak verdiği 28 Şubat’tan bu yana büyük bölümü karadaki ticari stoklardan olmak üzere 1 milyar varilden fazla petrol çekildi. Küresel piyasaların kullanımına açık fiili stok miktarı ise giderek azalıyor. Bu durum, stratejik rezervlere başvurulsa dahi enerji piyasalarının tedarikte yaşanabilecek ek bir aksamaya karşı hassasiyetini artırıyor.

Söz konusu gelişmeler, petrol arzının miktarını aşan bir sınamaya işaret ediyor. Zira kullanılabilir stoklardaki gerileme, piyasanın yeni aksamalarla mücadele etme kabiliyetini sınırlandırabileceği gibi, tedarik hatlarını tehdit eden veya kesintileri uzatan olası bir tırmanmaya karşı piyasa duyarlılığını da yükseltiyor.

Finans piyasaları, borç ve faiz oranları konusunda bir sınavdan geçiyor

Büyüme raporunun yayımlandığı gün ile aynı tarihte IMF, Küresel Finansal İstikrar Raporu’nu da kamuoyuna sunacak. Rapor, gelişmiş ve gelişmekte olan birden fazla ekonomide tahvil getirilerinin; para politikası beklentileri, yükselen enerji fiyatları, kamu borç seviyelerine ilişkin endişeler ve artan vade priminin bileşimiyle tırmandığı bir dönemde açıklanıyor.

Söz konusu rapor, borçlanma maliyetlerindeki artışın; hükümetlerin bütçe açıklarını finanse etmek ve mevcut borç yüklerini yönetmek için borçlanma piyasalarına daha fazla bağımlı hale geldiği bir döneme denk gelmesi sebebiyle kritik bir önem taşıyor. Rapor, bankacılık sektörünün düzenlenmesi ve denetleyici kurumlar arasındaki koordinasyon da dahil olmak üzere küresel finans sisteminin karşı karşıya olduğu riskleri ele alırken; serbest yatırım fonlarının durumunu, finansal istikrarı ve dijital finansal varlıklardaki son gelişmeleri inceliyor.

defrgthyju
Suudi Arabistan Maliye Bakanı Muhammed el-Cedan, Nisan 2026’da Uluslararası Para ve Finans Komitesi (IMFC) toplantısının ardından düzenlenen basın toplantısında konuşuyor. (AFP)

Piyasalar açısından temel soru yalnızca finansal kuruluşların olası şoklara dayanıp dayanamayacağı değil, enerji şokunun daha geniş çaplı bir finansman ve likidite krizine dönüşmesi halinde hükümetlerin ve merkez bankalarının ne ölçüde müdahale edebileceği olacak.

Diğer yandan gözler, Suudi Arabistan Maliye Bakanı Muhammed el-Cedan başkanlığında 17 Ekim’de genel kurulunu gerçekleştirmesi planlanan Uluslararası Para ve Finans Komitesi (IMFC) toplantısına çevrilmiş durumda. IMF’nin stratejik yönelimlerinden sorumlu danışma organı niteliğindeki IMFC’nin toplantısı; savaşın küresel ekonomi üzerindeki yansımaları, enflasyon ve kamu borcu riskleri ile şoklara en açık ülkeleri destekleme önceliklerine ilişkin tutumların koordinasyonu açısından büyük önem taşıyor.

Kamu borcu hareket alanını daraltıyor

14 Ekim’de ise kamu maliyesine yönelik baskıları tartışmanın merkezine oturtacak olan Mali İzleme Raporu yayımlanacak. Hükümetler aynı anda artan borç servisi maliyetleri, yükselen enerji ve savunma harcamaları ile altyapı, dijital dönüşüm ve yapay zekâ yatırımlarını finanse etme ihtiyacıyla karşı karşıya bulunuyor.

IMF, küresel kamu borcunun İkinci Dünya Savaşı’ndan bu yana en yüksek seviyelerine ulaştığı uyarısında bulunurken, borcun 2030 yılından önce küresel gayri safi yurtiçi hasılanın (GSYİH) yüzde 100’ünü aşacağını öngörüyor. Bu seviyeler, borçlanma maliyetlerinin yükseldiği bir ortamda hükümetlerin mevcut borçlarını yeniden finanse etme ihtiyacı nedeniyle kamu maliyesinin faiz oranlarındaki olası yeni artışlara karşı hassasiyetini daha da yükseltiyor.

Şarku’l Avsat’ın Reuters’tan aktardığı bilgilere göre, baskılar gelişmekte olan ekonomilerde çok daha şiddetli hissediliyor. Bu ülkelerde faiz ödemeleri, hükümet gelirlerinin ortalama yüzde 10’undan fazlasına tekabül ediyor. Söz konusu yükler, daha yüksek faiz oranlarıyla borç yapılandırmasına gitmek zorunda kalabilecek hükümetlerin kamu hizmetlerini ve yatırımları finanse etme kapasitesini sınırlandırıyor.

Öte yandan Reuters’a konuşan diplomatlar, G20 bünyesinde Kovid-19 pandemisi döneminde alınan tedbire benzer şekilde, en yoksul ülkeler için borç servisinin askıya alınması uygulamasının yeniden devreye sokulmasına yönelik geniş çaplı bir istek bulunmadığını belirtiyor. Borç yükünün hafifletilmesine ilişkin bir uzlaşının sağlanamaması, yüksek finansman maliyetlerinin enerji ve gıda baskılarıyla eş zamanlı yaşandığı bir krizle mücadeleyi daha da zorlaştırıyor.

Bu durum, yükselen enerji fiyatlarını veya finansman maliyetlerini absorbe etmek için daha dar bir hareket alanına sahip olan gelişen ekonomiler ve gelişmekte olan ülkeler için kritik bir sınamaya dönüşüyor. Ayrıca küresel faiz oranlarının yüksek seyretmeyi sürdürmesi, borçlarını yeniden finanse etmesi veya daha seçici hale gelen bir finansal ortamda sermaye akışı çekmesi gereken ülkeler üzerindeki baskıyı artırabilir.

Buradan hareketle, borç konusundaki tartışmalar büyüme olgusundan bağımsız ele alınamıyor. Bütçe açığının hızla düşürülmesi talebi zayıflatabilirken, mali disiplinin ertelenmesi borçlanma maliyetini artırarak gelecekteki şoklara karşı direnci azaltıyor. Hükümetlerin bir yandan haneleri destekleme, altyapı ve temel hizmetlere yatırım yapma ihtiyacı artarken diğer yandan harcamaları kısmak zorunda kalması, söz konusu sınamanın boyutunu daha net bir şekilde ortaya koyuyor.

Yapay zekâ… Büyümenin itici gücü ve yeni risklerin kaynağı

Buna karşın yapay zekâ, enerji şokuna rağmen küresel ekonominin belirli bir ivmeyi korumasına yardımcı olan faktörlerden biri olarak Bangkok toplantılarının gündemine giriyor.

Ancak IMF konuyu çift yönlü bir yaklaşımla ele alıyor. Veri merkezlerine, altyapıya ve yapay zekâ bağlantılı teknolojilere yapılan devasa yatırımlar talebi, ekonomik aktiviteyi ve verimliliği destekliyor. Öte yandan bu durum, bazı varlıkların değerlemelerini yükseltirken enerjiye olan talebi de artırıyor. Bu esnada, bazı yatırımların gelecekteki getiri beklentilerinin fiili kâr sağlama kapasitelerinin üzerinde olabileceğine dair endişeler artıyor.

cvfbghnj
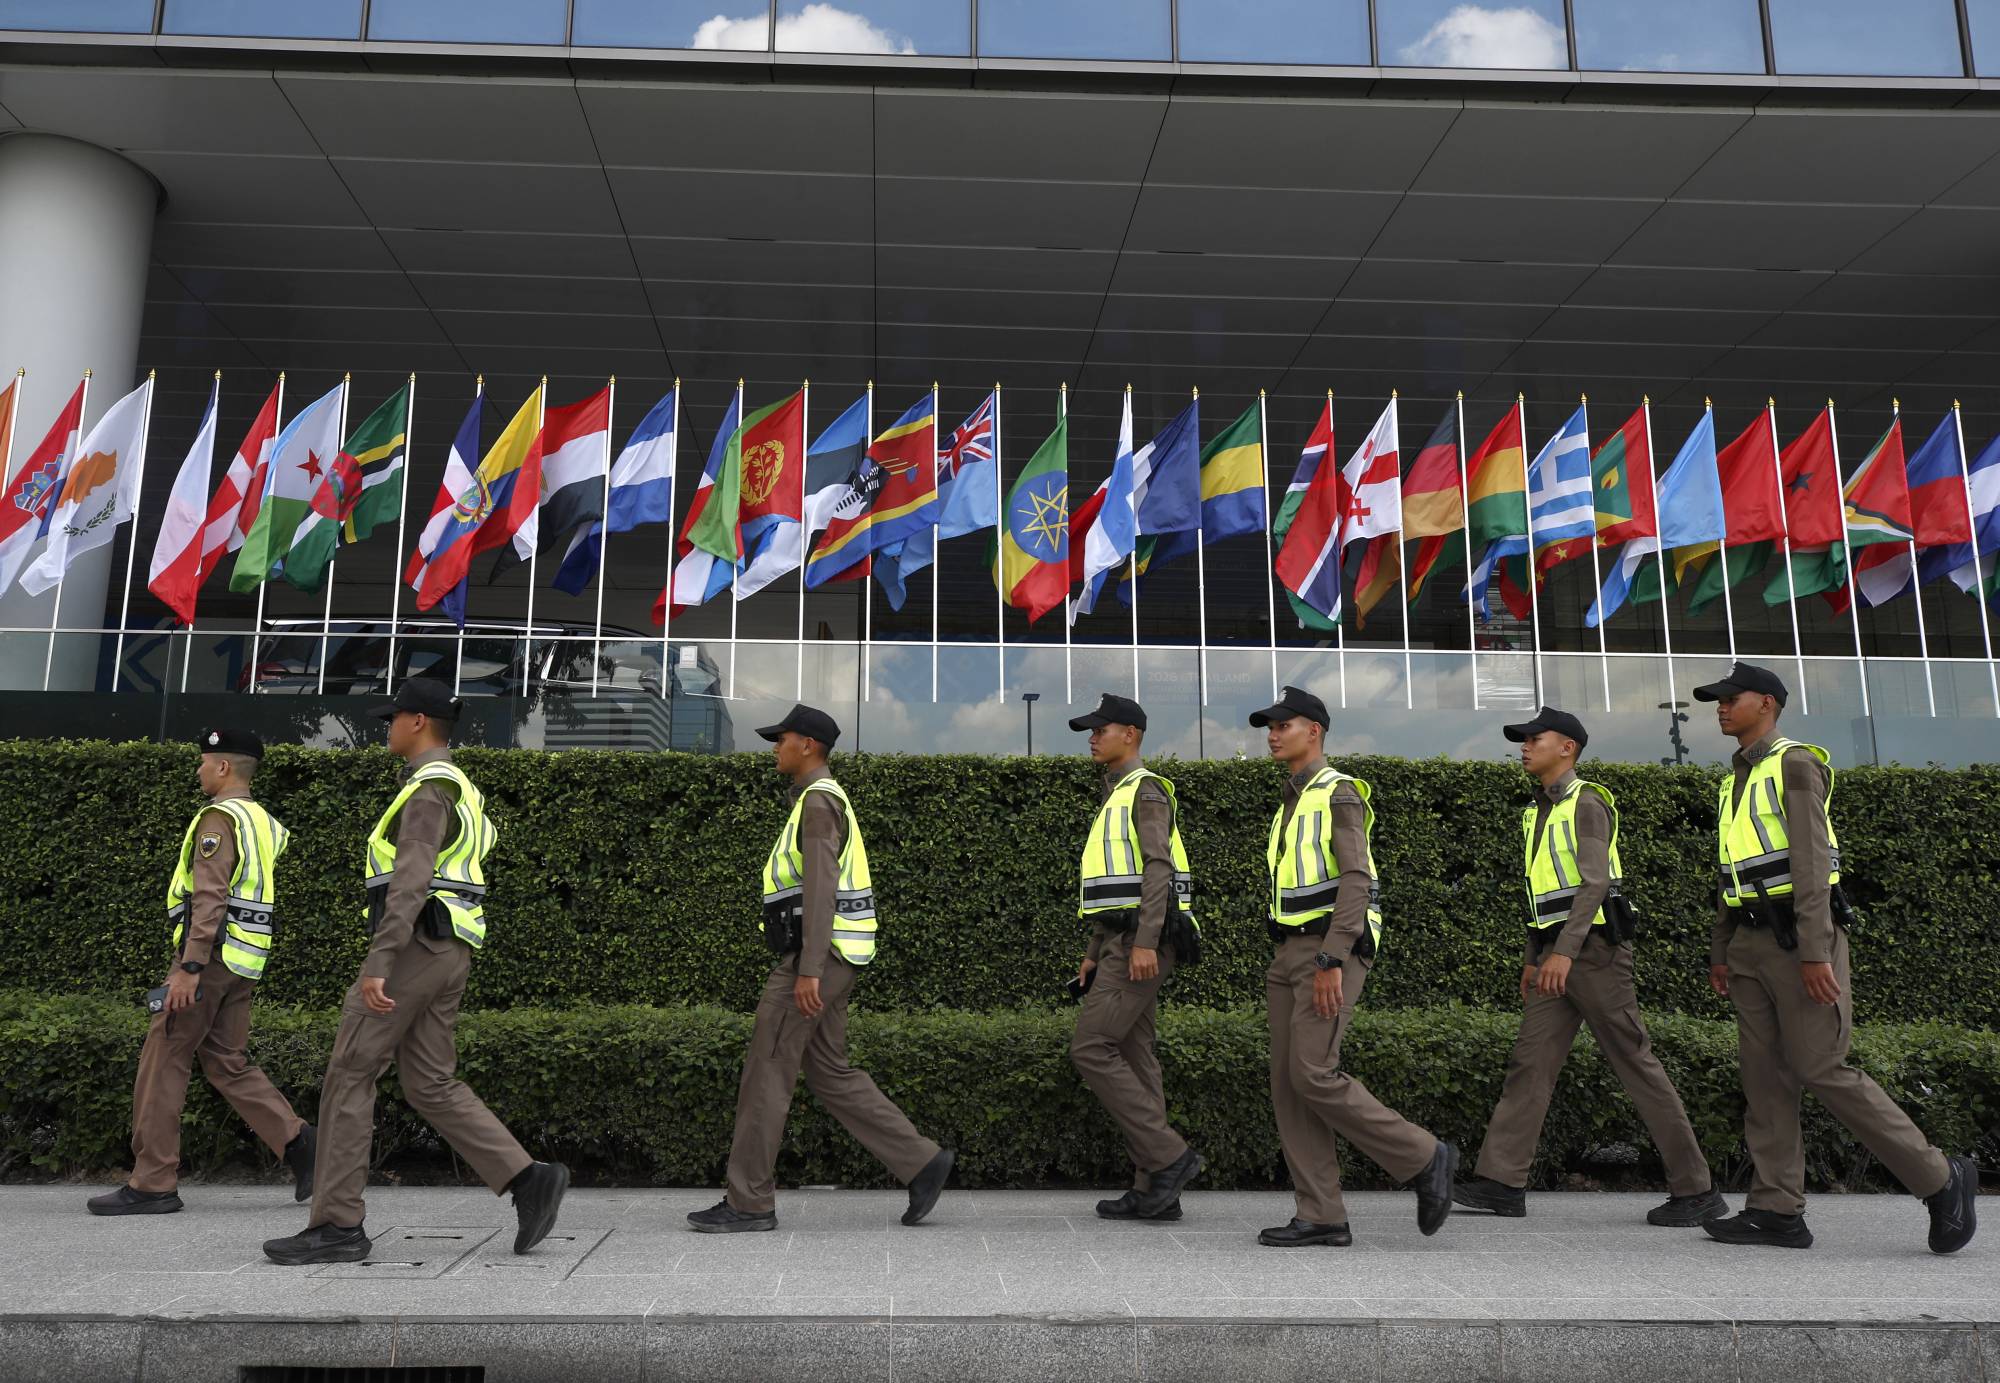
Bangkok’taki Kraliçe Sirikit Ulusal Kongre Merkezi’nde düzenlenecek Uluslararası Para Fonu (IMF) ve Dünya Bankası yıllık toplantıları öncesinde devriye gezen Taylandlı polis memurları (EPA)

Ayrıca yapay zekâ patlamasının sağladığı kazanımlar ekonomiler arasında eşit dağılmıyor. Yeni değer zincirlerinde yer almak için gerekli dijital altyapıya, sermayeye veya yetkinliklere sahip olmayan ülkeler için riskler artarken; diğer bazı ekonomiler teknolojinin yaygınlaşmasıyla birlikte istihdam ve gelir üzerinde baskılarla karşı karşıya kalabiliyor.

Bu dengesizlik; yapay zekâ yatırımlarından faydalanarak ekonomik aktiviteyi destekleyen gelişmiş ekonomiler ile benzer yatırımları çekmekte zorlanan, bir yandan da enerji ve finansman maliyetlerinin baskısı altında kalan düşük gelirli ülkeler karşılaştırıldığında net bir şekilde ortaya çıkıyor. Dolayısıyla sınama, yalnızca teknolojinin sağladığı kazanımların dağıtımıyla sınırlı kalmayıp ekonomilerin dış şokları telafi etme kapasitelerindeki farklılıklara da uzanıyor.

Bu çelişki, IMF’nin küresel ekonomiye ilişkin okumasında da kendini gösteriyor: Yapay zekâ, enerji şokunun yarattığı etkinin bir kısmını telafi etmeye yardımcı olurken; yatırımların ve değerlemelerin ekonomik temellerle desteklenmeyen bir hızda yükselmesi halinde kendisi de yeni bir istikrarsızlık kaynağına dönüşebilir.

Ortadoğu tartışmaların odağında

Ortadoğu bölgesi, enerji şokundaki ve küresel ticaret aksamalarındaki rolü nedeniyle bu yılki toplantılarda güçlü bir şekilde yer alıyor. IMF, çatışmanın ekonomik yansımalarını değerlendirmeyi sürdürürken 15 Ekim’de Ortadoğu ve Orta Asya bölgesine özel bir bilgilendirme toplantısı düzenleyecek.

IMF, Suudi Arabistan’ın petrol ve lojistik altyapısının çeşitliliği, bazı ticaret güzergahlarının yeniden yönlendirilmesi, makroekonomik temellerinin ve özel tüketiminin gücü sayesinde ticaret ve petrol ihracatındaki aksamalara rağmen dirençli bir duruş sergilediğine dikkat çekti. Bu okuma, mali ve dışsal koşulları enerji ithalatçısı birçok ekonomiden farklılaşan Körfez ekonomilerinin şokları göğüsleme kapasitesine ilişkin tartışmalara zemin sunuyor.

Daha geniş bir çerçevede krizin yükselen ve gelişmekte olan ekonomiler üzerindeki etkisi; enerji ithalatına olan bağımlılıklarına, mali ve parasal rezervlerinin büyüklüğüne ve borçlanma kapasitelerine göre farklılık gösteriyor. Enerji ithalatçısı ülkeler artan ithalat maliyetleriyle yüzleşirken, üretici ülkeler fiyat döngüsünü yönetmek ve baskıların yerel enflasyona ya da sürdürülemez harcamalara dönüşmesini engellemek şartıyla gelir artışından faydalanabiliyor. Düşük gelirli ülkeler ise yüksek enerji maliyetlerinin borç yükü ve sınırlı finansman imkanlarıyla birleştiği durumlarda risklere en açık kesim olmayı sürdürüyor.

fgthy
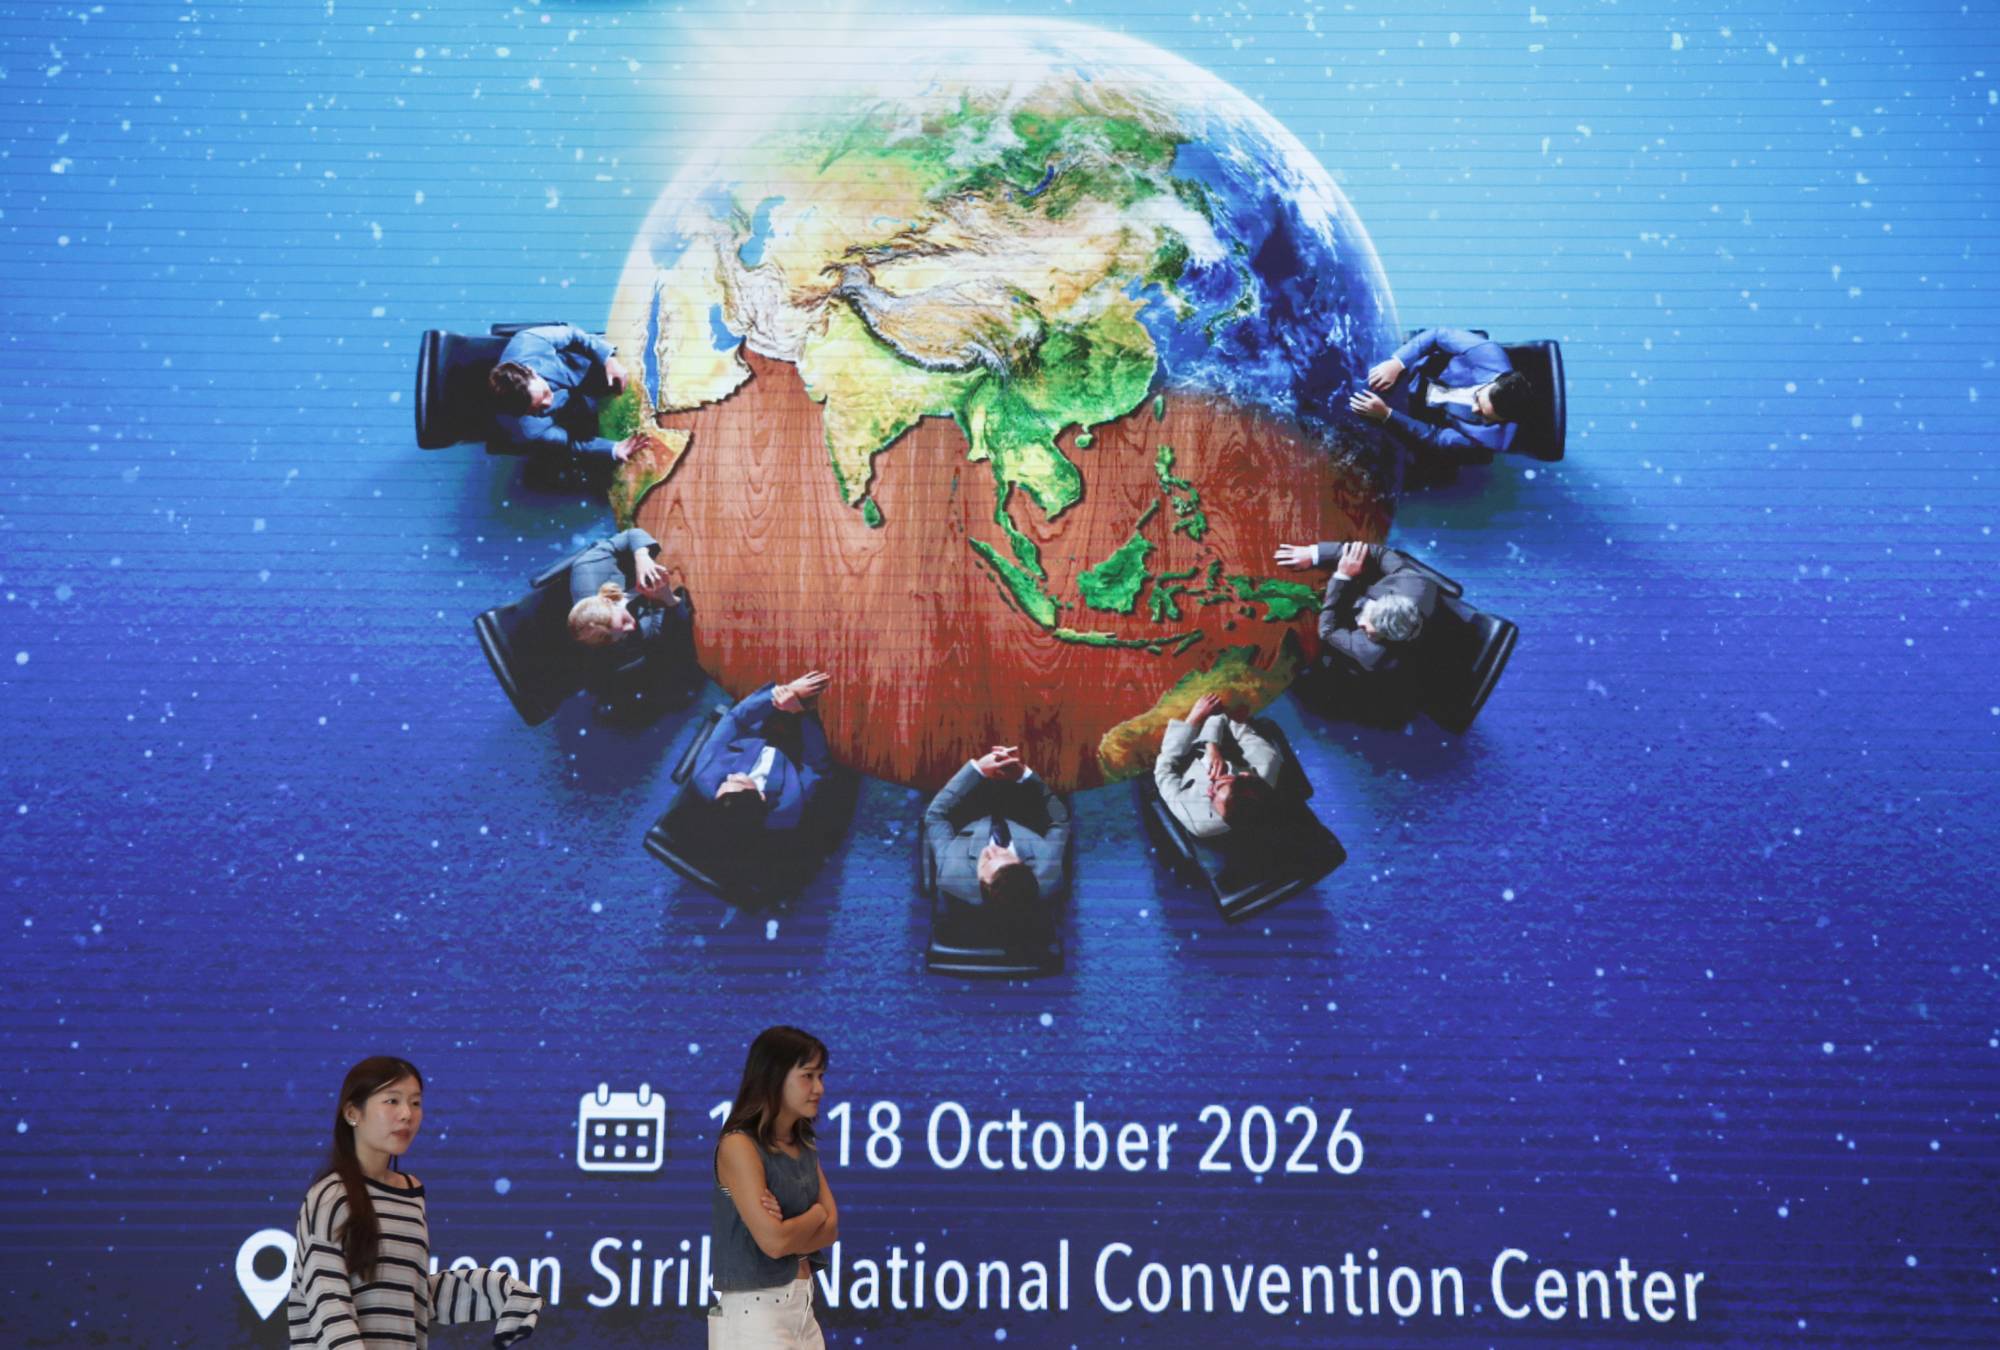
Bangkok’taki Kraliçe Sirikit Ulusal Kongre Merkezi’nde düzenlenecek Uluslararası Para Fonu (IMF) ve Dünya Bankası yıllık toplantıları öncesinde, toplantı afişinin önünden geçen iki Taylandlı kadın (EPA)

Dünya Bankası tarafı ise büyüme, yatırım, istihdam, finansman ve dış şoklara karşı direnç de dahil olmak üzere yeni küresel ortamın gelişmekte olan ekonomiler üzerindeki yansımalarına odaklanıyor. Yükselen borçlanma maliyetleri, bu ekonomilerin altyapı, enerji, eğitim ve dijital dönüşüm alanlarında yatırıma ihtiyaç duyduğu bir dönemde kalkınmanın finansmanını daha da zorlaştırıyor.

Bangkok toplantılarının, küresel ekonominin esnekliği sınanmaya devam ederken IMF ve Dünya Bankası’nın eş zamanlı baskılarla mücadele etme kabiliyetini test etmesi bekleniyor. Yayımlanacak yeni raporlar büyüme, enflasyon, kamu maliyesi ve finansal istikrara ilişkin güncel değerlendirmeler sunacak; ancak asıl büyük sınama, süregelen savaş, yüksek enerji maliyetleri, biriken borçlar ve hızlanan teknolojik dönüşüm gölgesinde büyümeyi, yatırımları ve finansmanı koruyabilmek olacak.

Bangkok toplantılarının önemli raporları:

- 13 Ekim | Dünya Ekonomik Görünümü Raporu (WEO): IMF; süregelen enerji şoku ve Ortadoğu’daki savaşın gölgesinde büyüme ve enflasyon tahminlerini güncelleyecek, artan risklere rağmen küresel ekonominin büyümeyi sürdürme kapasitesini değerlendirecek.

- 13 Ekim | Küresel Finansal İstikrar Raporu (GFSR): Tahvil getirilerinin tırmandığı ve borçlanma maliyetlerinin yükseldiği bir ortamda finansal piyasaları, kredi ve borç risklerini gözlemleyecek; finans sisteminin şokları göğüsleme kabiliyetini inceleyecek.

- 14 Ekim | Mali İzleme Raporu: Ülkelerin artan borç servisi maliyetleri ve harcama baskılarıyla karşı karşıya kaldığı, olası krizlere karşı hareket alanının daraldığı bir dönemde kamu maliyesinin durumunu ve devlet borçlarını ele alacak.

- 15 Ekim | Bölgesel Ekonomik Görünüm Raporları: Ortadoğu ve Orta Asya, Asya-Pasifik ve Sahra Altı Afrika’ya yönelik bölgesel güncellemeleri kapsayacak; savaşın, enerji maliyetlerinin ve enflasyonun farklı bölgelerdeki büyüme üzerindeki yansımalarını değerlendirecek.

- 17 Ekim | Uluslararası Para ve Finans Komitesi (IMFC): Suudi Arabistan Maliye Bakanı Muhammed el-Cedan başkanlığındaki IMFC, yıllık toplantılar kapsamında genel kurulunu gerçekleştirecek; IMF’nin stratejik yönelimlerini ve küresel ekonominin önündeki en temel sınamaları masaya yatıracak.


Neden insanlar ekonomik büyümeye rağmen kendilerini daha yoksul hissediyor?

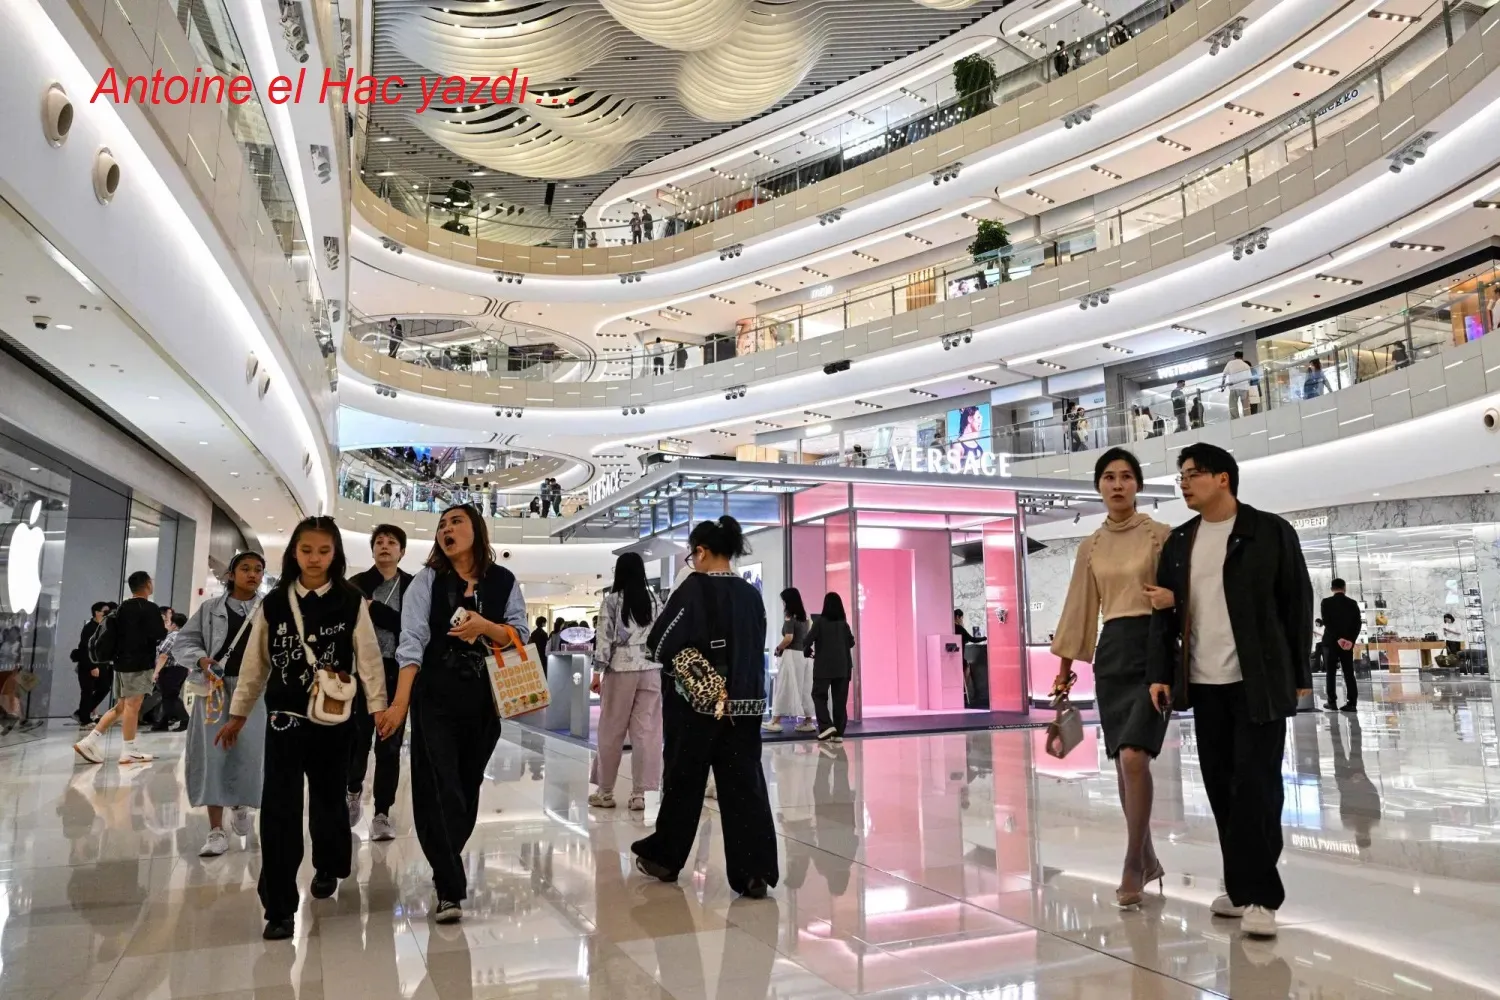
Çin’in Şanghay kentindeki bir AVM’de alışveriş yapanlar (AFP)
TT

Neden insanlar ekonomik büyümeye rağmen kendilerini daha yoksul hissediyor?

Çin’in Şanghay kentindeki bir AVM’de alışveriş yapanlar (AFP)

Antoine el Hac

Rakamlar ekonomilerin büyüdüğünü, üretimin arttığını, teknolojinin eşi benzeri görülmemiş sıçramalar yaptığını ve özel servetlerin rekor seviyelere ulaştığını gösteriyor. Ancak milyonlarca insan bu refahı, ekonomik raporların işaret ettiği şekilde yaşamıyor. Onlar için “büyüyen” ekonomi; kiraların yükseldiği, gıda ve enerji maliyetlerinin arttığı, ev sahibi olmanın giderek zorlaştığı ve maaşın ay sonunu getirebilmek için her zamankinden daha fazla yetmek zorunda kaldığı bir ekonomi anlamına geliyor.

Modern ekonominin çelişkisi tam da burada yatıyor: Ekonomi zenginleşirken birey kendisini daha yoksul hissedebiliyor.

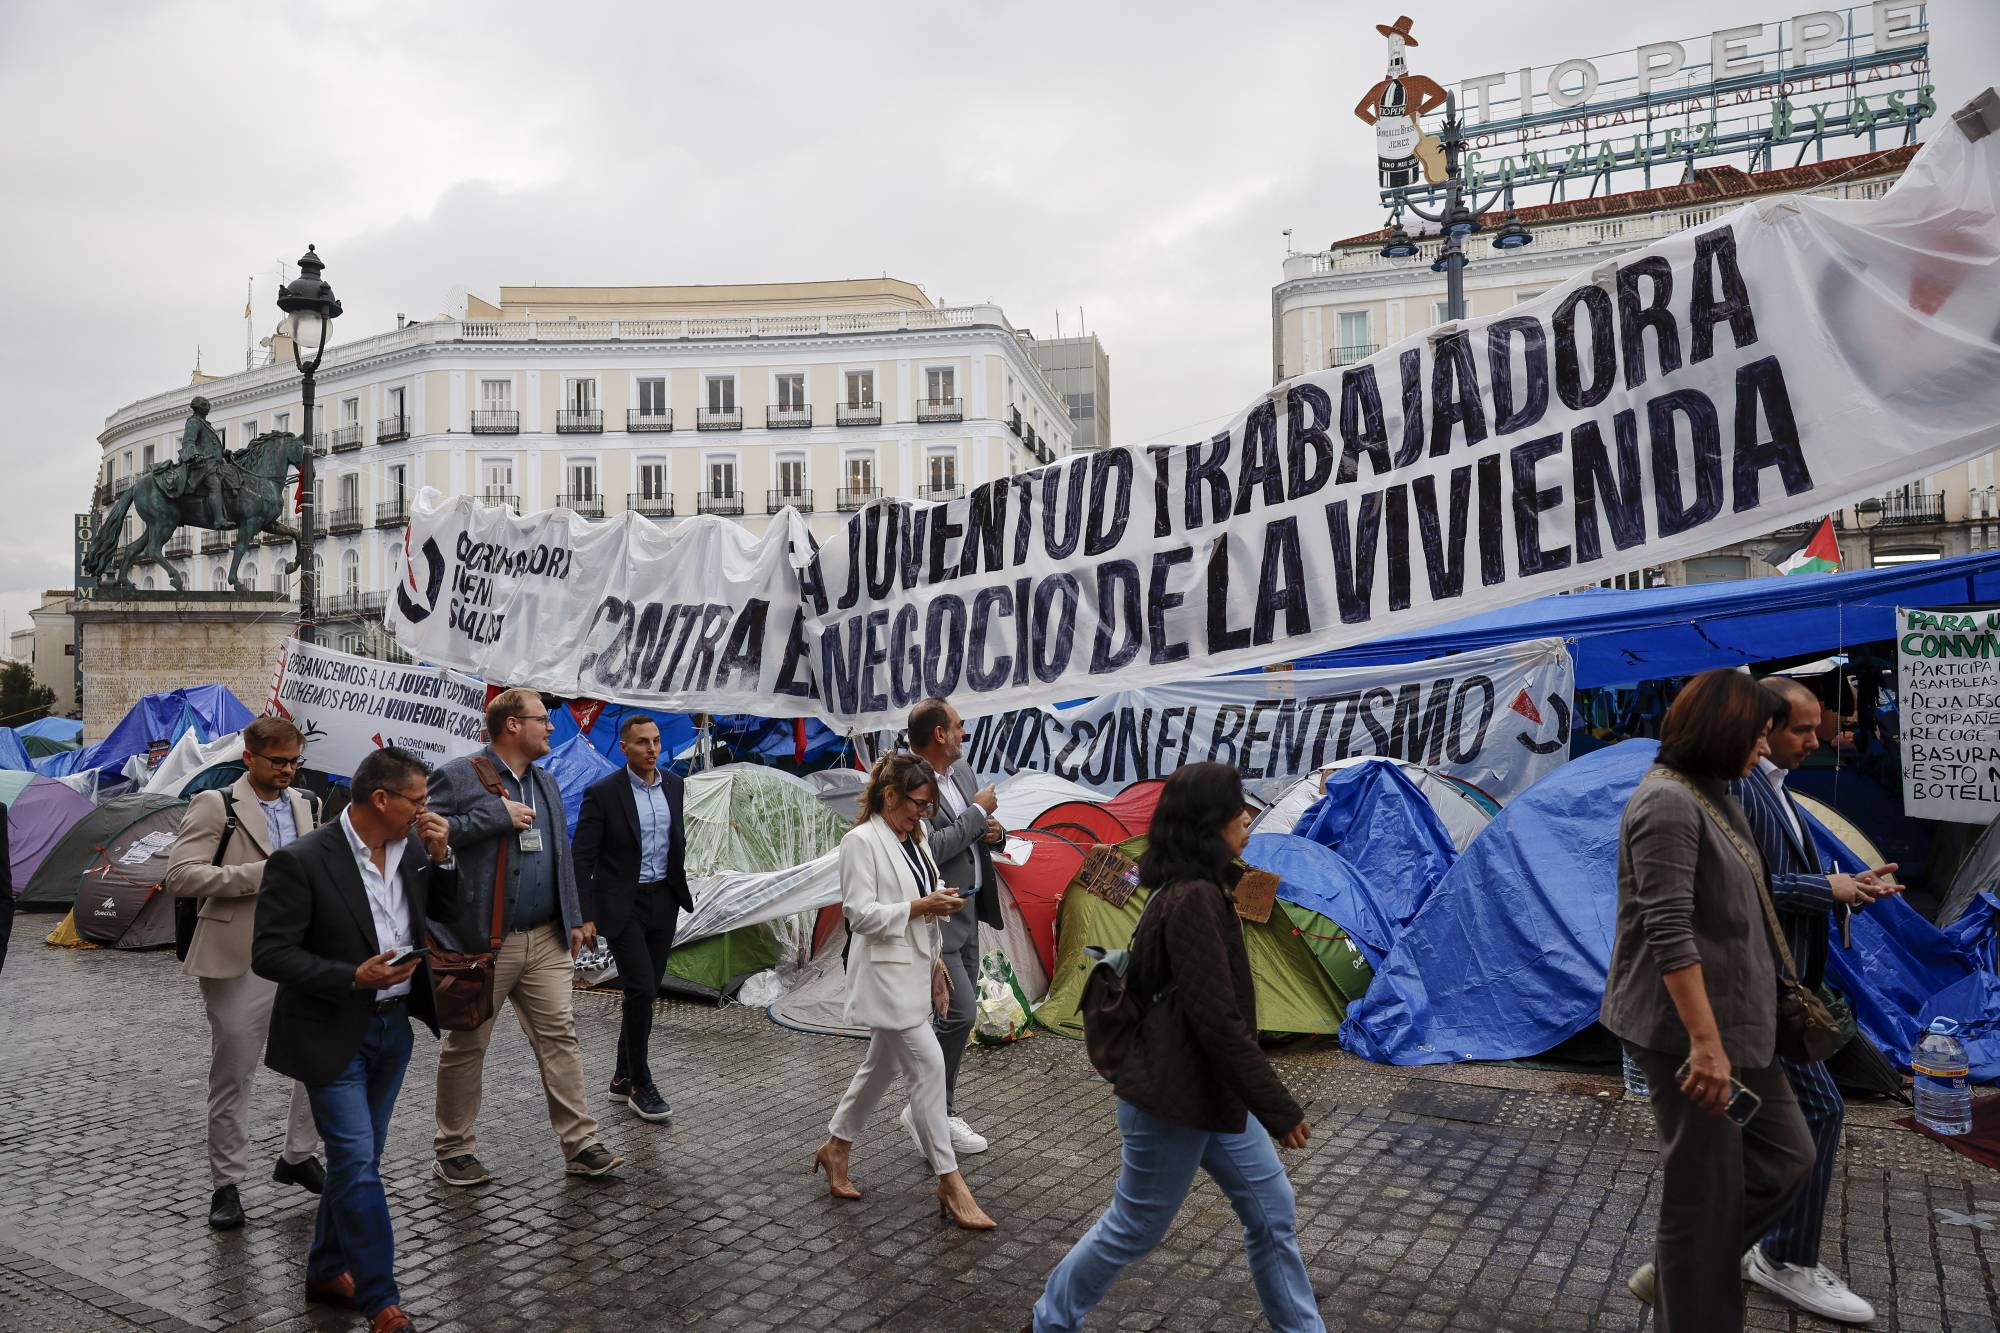
İspanya’nın Madrid kentindeki Puerta del Sol Meydanı’nda konut krizini protesto etmek amacıyla kurulan kamp. Kiralık evinden tahliye edilen 87 yaşındaki bir kadının durumu, ülkede devam eden konut krizine karşı İspanya genelinde protestolar düzenlenmesine yol açtı (EPA)

GSYH ile günlük hayat arasındaki uçurum

Sorunun temelinde, gayrisafi yurt içi hasılanın (GSYH) tek başına bu deneyimi ölçmek için yeterli olmaması yatıyor. GSYH, bir ekonominin ürettiği mal ve hizmetlerin değerini ölçüyor. Ancak bu üretimin getirisinin kimlere dağıldığını, sıradan bir çalışanın maaşıyla ne kadar alışveriş yapabildiğini, ev veya çocuklarının eğitim masraflarını karşılayıp karşılayamadığını ya da beklenmedik bir hastalıkla başa çıkıp çıkamayacağını göstermiyor.

Örneğin ABD'de medyan hane geliri, 2025 yılında enflasyondan arındırılmış olarak 87 bin 460 dolara ulaştı. Bu, rekor bir seviye. İlk bakışta olumlu görünen tabloya rağmen, hane gelirindeki reel artış 2019'a kıyasla yalnızca yüzde 2,5'te kaldı. Üstelik bu artış altı yıllık bir dönemde gerçekleşti. Karşılaştırma yapmak gerekirse, 2019'dan önceki altı yılda medyan hane gelirinin reel artışı yaklaşık yüzde 19 olmuştu.

Başka bir ifadeyle, bugün bir Amerikalı nominal olarak daha fazla kazanıyor olabilir ancak yaşam standardını yükseltmek için katetmesi gereken yol giderek zorlaşıyor.

Üstelik bu sorun yalnızca ABD'ye özgü değil. Avrupa Birliği'nde konut fiyatları 2010-2024 döneminde yüzde 53, kiralar ise yüzde 25 arttı. Avrupa'daki haneler 2024 yılında harcanabilir gelirlerinin ortalama yüzde 19'unu konuta ayırdı. Düşük gelirli hanelerde bu oran yüzde 37'ye yükseldi.

Avrupa'nın en büyük ekonomilerinden Fransa'da da çelişki daha belirgin biçimde görülüyor. Güncel tahminlere göre dört kişilik bir ailenin satın alma gücü, 2024-2026 döneminde yılda ortalama yaklaşık 1.200 avro azaldı. Reel ücretler de 2019'dan bu yana yaklaşık yüzde 2 geriledi.

Borsalar, servetin “seçkinler kulübünün” üyelerinin elinde yoğunlaştığı alanlardan biri (Reuters)

Bu tablo, “ekonomik büyüme” ifadesinin insanların yaşam koşullarının iyileştiğine inanmaları için neden yeterli olmadığını açıklıyor.

İnsanlar gıdalarını ve kıyafetlerini GSYH ile satın almıyor. Elektrik faturalarını büyüme oranıyla ödemiyor, kiralarını borsa endeksiyle karşılamıyor. Bunların hepsi için gelirlerini kullanıyorlar.

Reel ücretler sorunu

İkinci sorun ise reel ücretler.

Ekonomik İşbirliği ve Kalkınma Örgütü (OECD), birçok ülkede reel ücretlerin yeniden yükselmeye başladığını ancak çok sayıda ülkede, 2022'den itibaren dünyayı etkisi altına alan enflasyon dalgası yaşanmasaydı ulaşılabilecek seviyelerin hâlâ altında kaldığını belirtiyor. Örgüt ülkelerinde reel ücretlerin ortalama artış oranı 2026'nın ilk çeyreğinde yüzde 2,2 oldu. Bu oran, bir önceki yılın aynı döneminde yüzde 2,7 seviyesindeydi.

Yani enflasyonun düşmesiyle mücadele sona ermiyor. Güçlü fiyat artışlarının ardından enflasyon oranının gerilemesi, fiyatların kendiliğinden eski seviyelerine döneceği anlamına gelmiyor.

Bir ürünün fiyatı 100'den 130'a yükselip ardından enflasyon yavaşlarsa, fiyat yeniden 100'e düşmüş olmuyor. Yalnızca fiyat artışının hızı azalıyor.

Ekonomistler ile vatandaşlar arasındaki büyük algı farklılığının nedenlerinden biri de bu basit ayrıntı. Ekonomist, “Enflasyon geriliyor” diyor. Vatandaş ise “Ama fiyatlar hâlâ yüksek” diye karşılık veriyor. Aslında ikisi de haklı.

Lübnan örneğindeki ağır çelişki

Lübnan'da ise bu çelişki çok daha ağır bir tablo ortaya koyuyor. Çünkü burada yaşanan sorun yalnızca satın alma gücünün azalması değil, kapsamlı bir mali, parasal ve toplumsal çöküş.

Lübnan ekonomisi 2025 yılında yüzde 4,2 reel büyüme kaydetti. Bu gelişme, yıllarca süren çöküşün ardından toparlanmanın başlangıcı olarak değerlendirilebilirdi. Ancak Dünya Bankası, çatışmaların yeniden başlaması ve bunun tüketim, yatırım, turizm ve altyapı üzerindeki etkileri nedeniyle ekonominin 2026'da yüzde 6,4 daralmasını bekliyor. Özellikle ülkenin dış ticaretinde ithalatın ağırlıklı olması nedeniyle enflasyonun da bu yıl yüzde 17,5'e ulaşacağı tahmin ediliyor.

Uluslararası Para Fonu (IMF), Eylül 2026'da yaptığı açıklamada Lübnan'da enflasyonun hâlâ çift haneli seviyelerde bulunduğunu bildirdi. Açıklamada, güvenlik alanındaki gelişmelerin yaşam standartlarına, altyapıya ve konutlara yeni zararlar verdiği, bankacılık sektörünün ise kapsamlı bir yeniden yapılandırmaya ihtiyaç duyduğu belirtildi.

Başka bir ifadeyle Lübnanlılar “büyüme” ve “daralma” kavramlarını günlük yaşamlarından tanıyor. Gıda fiyatlarından ulaşım maliyetlerine, birikimlerinin değerinden hastane ve eğitim masraflarını karşılayabilme imkânlarına kadar her alanda bunun sonuçlarını hissediyorlar.

Ve artık ekonomik göstergelerden daha önemli hâle gelen bir soruyla karşı karşıyalar: Satın alma gücümden geriye ne kaldı?

Küresel sorunun özü de burada yatıyor.

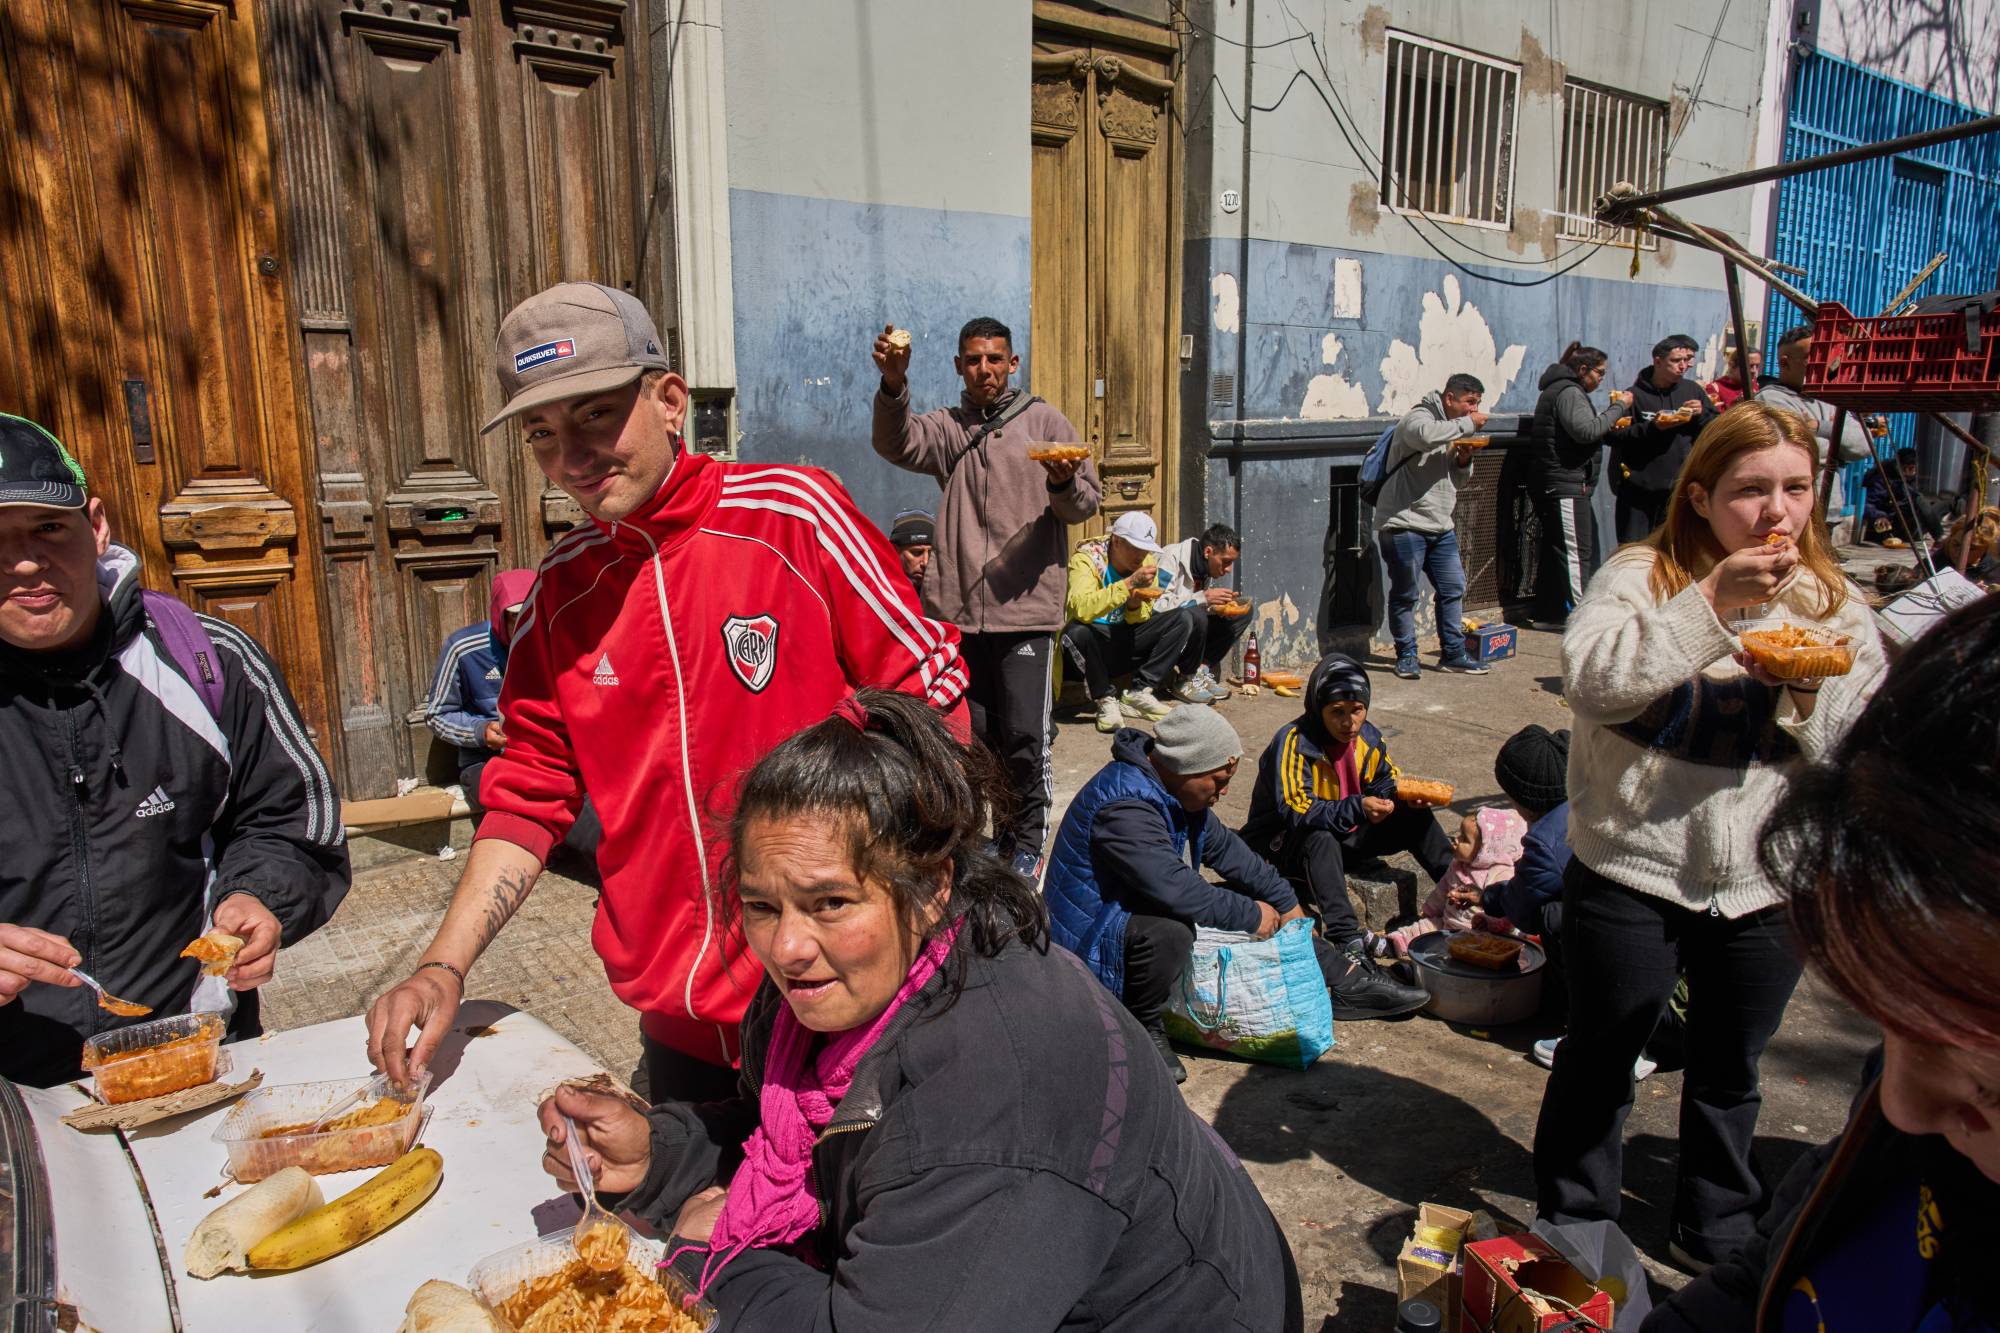
Arjantin'in Buenos Aires kentinde Halk Ekonomisi İşçileri Sendikası tarafından ücretsiz dağıtılan yemeklerden alan kişiler (AP)

Ekonomik güvenlik nasıl ölçülür?

İnsanlık, ekonomilerin büyüklüğünü ölçmek için son derece hassas göstergeler geliştirdi. Ancak ekonomik güvenliği ölçmenin, hatta bunu sağlamanın ideal yolunu hâlâ arıyor.

GSYH artabilir. Fakat konut maliyetleri ücretlerden daha hızlı yükseliyorsa vatandaş kendisini kaybetmiş hisseder. Antoine el Hac'ın Şarku’l Avsat için kaleme aldığı analize göre ulusal servet büyüyebilir. Ancak bu artışın getirileri toplumsal piramidin en üstünde yoğunlaşıyorsa insanların çoğu bundan yararlanamaz. Enflasyon düşebilir. Fakat bu da fiyatların eski seviyelerine döndüğü anlamına gelmez.

Bu nedenle ekonomide sorulması gereken en önemli soru, büyümenin ne kadar olduğu değil, bu büyümeden kimin yararlandığıdır.

Ekonomi daha fazla servet üretiyor ancak orta sınıfa ev satın alma imkânı sağlamıyor, çalışanları enflasyona karşı koruyacak ücretler sunmuyor ve ailelere daha fazla güvence hissi vermiyorsa rakamların güzel görünmesinin ne anlamı var?

Belki de gayrisafi yurt içi hasılaya refahın eksiksiz bir aynasıymış gibi yaklaşmayı bırakmanın zamanı geldi.

Çünkü ekonomi yalnızca rakamlardan ibaret değil. Aynı zamanda insanların ne satın alabildiği, ne kadar tasarruf edebildiği, gelecekleri için ne ölçüde plan yapabildiği ve yarının bugünden daha iyi olacağına inanıp inanmadığıyla ilgili.

Bu soruların cevapları olumsuzlaştığında, bir ekonomi kâğıt üzerinde refah içinde görünürken o ekonominin içinde yaşayan insanlar kendilerini daha yoksul hissedebilir.

Bütün para birimleri zaman içinde değerlerinin bir bölümünü kaybediyor (Reuters).

Asıl sorun da burada başlıyor. Ekonomik büyüme istatistiklerde bir gerçek hâline gelirken insanların yaşamında karşılık bulamıyorsa toplumların temel dayanağı ve başlıca itici gücü olan orta sınıf aşınmaya başlıyor.

Sonuç olarak, orta sınıfa ulaşmayan büyüme hem demokrasiye hem de ekonomik sisteme duyulan güveni zedeliyor. Bu durum toplumların ve devletlerin dengelerini bozabilecek, hatta onları sarsabilecek sonuçlar doğurabiliyor.