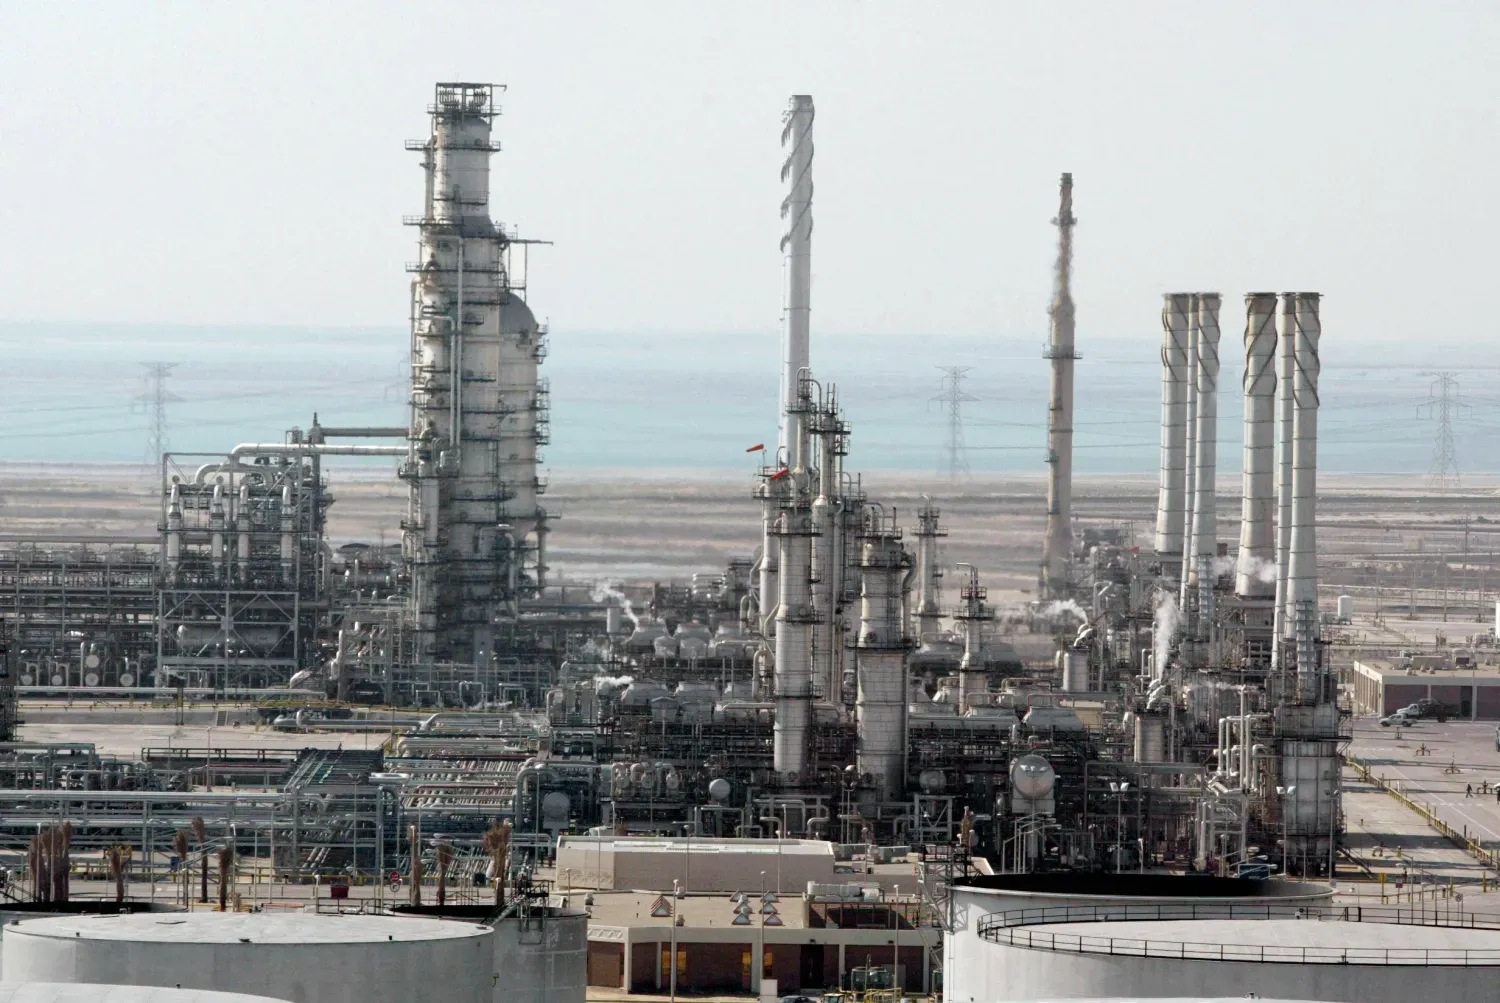

Saudi Aramco’nın finansal sonuçları ile üçüncü çeyrek bütçe performans raporunun aynı gün yayımlanması, şirketin kârlarındaki artış ile bütçeye kaydedilen devlet petrol gelirlerindeki düşüş arasındaki zıtlığı gözler önüne serdi. Yılın ilk dokuz ayında Aramco’nun net kârı yüzde 34,2 artarak 380,6 milyar riyale (101,5 milyar dolar) yükselirken, aynı dönemde devletin petrol gelirleri yüzde 1,3 geriledi; sadece üçüncü çeyrekte ise yaklaşık yüzde 23’lük bir düşüş kaydetti.
Öte yandan, iki gösterge arasındaki bu kıyaslama, şirket kârları ile devlet hazinesine giren gelirler arasında doğrudan bir ilişki bulunduğunu göstermez. Zira kârların kayda geçirilme esasları ile devlet gelirlerinin hesaplanma ve tahsilat zamanlaması birbirinden farklı. Ayrıca vergiler, telif hakları, temettüler ve mahsuplaşma mutabakatları dahil olmak üzere, taraflar arasındaki mali ilişkinin birden fazla kanalı bulunmakta.
Aramco’nun kârı ve nakit akışları
Aramco, 2026 yılının ilk dokuz ayında, geçen yılın aynı dönemindeki 283,6 milyar riyale (75,6 milyar dolar) kıyasla yüzde 34,2 artışla 380,6 milyar riyal (101,5 milyar dolar) net kâr açıkladı. Şirketin düzeltilmiş net kârı ise bir önceki yılki 302,3 milyar riyalden (80,6 milyar dolar) 368,9 milyar riyale (98,4 milyar dolar) yükseldi.
Ancak şirketin raporuna göre kârlılıktaki bu artış, faaliyetlerden elde edilen nakit akışına aynı ölçüde yansımadı. Faaliyet faaliyetlerinden elde edilen nakit akışı, bir önceki yılın aynı dönemindeki 357,6 milyar riyale (95,4 milyar dolar) yakın bir seyir izleyerek 355,8 milyar riyal (94,9 milyar dolar) seviyesinde neredeyse yatay kaldı.
Aramco bu durumu, henüz tahsil edilmemiş satışlar, stoklar ve alacak-borç kalemleri gibi günlük operasyonların yürütülmesinde kullanılan fonlarla ilişkili işletme sermayesi değişiklikleriyle açıkladı. Bu değişimler, artan kârın faaliyet nakit akışı üzerindeki etkisini sınırladı.
Buna karşılık, serbest nakit akışı bir önceki yılki 217,3 milyar riyalden (57,9 milyar dolar) 221,6 milyar riyale (59,1 milyar dolar) yükseldi. Şirketin faaliyet nakit akışından sermaye harcamaları düşüldükten sonra kalan nakit miktarını ölçen bu gösterge, sermaye harcamalarının karşılaştırma dönemindeki 140,3 milyar riyalden (37,4 milyar dolar) 134,2 milyar riyale (35,8 milyar dolar) gerilemesinden olumlu etkilendi.
Bütçedeki petrol gelirleri
Tablonun diğer tarafında ise Aramco’nun kârındaki artış, devletin petrol gelirlerine aynı oranda yansımadı. Maliye Bakanlığı verileri, petrol gelirlerinin üçüncü çeyrekte yıllık bazda yüzde 23 azalarak, geçen yılın aynı dönemindeki 150,8 milyar riyalden (40,2 milyar dolar) 116,5 milyar riyale (31,1 milyar dolar) gerilediğini gösterdi.
Yılın ilk dokuz ayı genelinde ise petrol gelirleri, 2025’in aynı dönemindeki 452,4 milyar riyale (120,6 milyar dolar) kıyasla yüzde 1,3 oranında sınırlı bir düşüşle 446,3 milyar riyal (119 milyar dolar) olarak gerçekleşti.
Buna karşılık, petrol dışı gelirler ilk dokuz ayda yüzde 8 artarak 412,5 milyar riyale (110 milyar dolar) yükseldi ve bütçenin toplam gelirlerinin yüzde 3 artışla 858,9 milyar riyale (229 milyar dolar) ulaşmasına katkı sağladı. Sadece üçüncü çeyrekte ise petrol dışı gelirler yüzde 20 artışla 142,6 milyar riyale (38 milyar dolar) tırmandı.
Böylece petrol dışı gelirlerdeki büyüme, petrol gelirlerindeki düşüşün toplam bütçe gelirleri üzerindeki etkisini sınırlamaya yardımcı oldu. Üçüncü çeyrekte harcamalar 343,4 milyar riyal (91,6 milyar dolar), gelirler ise 259,1 milyar riyal (69,1 milyar dolar) olarak gerçekleşirken, çeyreklik bütçe açığı yaklaşık 84,3 milyar riyal (22,5 milyar dolar) oldu.
Neden rakamlar aynı yönde hareket etmiyor?
Aramco’nun sonuçları ile bütçe gelirleri arasındaki farkın bir nedeni, her iki tarafın yansıttığı verilerin niteliğindeki farklılıktan kaynaklanıyor. Şirketin kârı muhasebe standartlarına göre kayda geçirilirken, bütçe verileri ilgili dönemde tahsil edilen devlet gelirlerini yansıtıyor. Ayrıca devletin Aramco’nun faaliyetlerinden sağladığı fayda; vergiler, telif hakları ve temettüler dahil olmak üzere birden fazla kanal üzerinden gerçekleşiyor ve bu tutarların tahakkuk ile ödeme tarihleri değişkenlik gösteriyor.
Muhasebeleştirilen kârlar, alacakların tahsilat zamanlaması, stok değişimleri ve operasyonel ödemelerden etkilenen likidite nedeniyle aynı dönemde zorunlu olarak nakit akışına dönüşmeyebiliyor. Bu durumun etkisi, Aramco ile hükümet arasındaki doğrudan nakit ödemelerle sınırlı kalmayan ve karşılıklı bazı yükümlülüklerin takas (mahsup) yoluyla kapatılmasını da içeren mali işlemlerde net biçimde görülüyor. Örneğin, şirketin nakit olarak ödediği gelir vergisi, hükümetten olan alacaklarının vergi yükümlülüklerinden düşülmesiyle ikinci çeyrekteki yaklaşık 51 milyar riyalden (13,6 milyar dolar) üçüncü çeyrekte 2,8 milyar riyale (yaklaşık 747 milyon dolar) geriledi. Karşılıklı borç ve alacakların nakit transferi yerine birbiriyle mahsuplaşılması esasına dayanan bu mekanizma, taraflar arasındaki nakit akışının büyüklüğünü ve zamanlamasını doğrudan etkiliyor.
Dolayısıyla, devlet petrol gelirlerinin Aramco’nun sonuçlarıyla aynı doğrultuda hareket etmesi bir zorunluluk teşkil etmiyor; nitekim her iki unsur da farklı faktörlerden ve hesaplama mekanizmalarından etkileniyor. Şirketin kârı ilgili dönemdeki finansal performansını yansıtırken, bütçeye kaydedilen devlet gelirleri; kamunun hak ettiği vergi, telif hakkı ve temettüler ile bunların tahsilat ve mahsuplaşma takvimine dayanıyor. Bu nedenle, devlet petrol gelirlerinin gerilediği bir dönemde şirketin kârı artış gösterebiliyor.
Sonuç olarak veriler, Aramco’nun güçlü kârlılığını sürdürdüğünü ve yüksek nakit akışı seviyelerini koruduğunu gösteriyor. Bu durum, şirketin yatırımlarına ve başta devlet olmak üzere hissedarlarına temettü dağıtmaya devam etme kapasitesini destekliyor. Öte yandan, petrol dışı gelirlerdeki büyüme, petrol gelirlerindeki dalgalanmaların etkisini sınırlamada bütçe kaynaklarının çeşitlendirilmesinin önemini ortaya koyarken, kamu maliyesini destekleyen kanalları güçlendiriyor ve Krallık’taki ekonomik dönüşüm sürecine katkı sağlıyor.